
Analyse SWOT de Saint-Gobain : forces, faiblesses, opportunités et menaces

Saint-Gobain est un groupe français de matériaux de construction, membre du CAC 40, qui a réalisé 46,5 milliards d’euros de chiffre d’affaires en 2025, dont près d’un quart en France.
Saint-Gobain fabrique et vend des matériaux de construction : plaques de plâtre, isolants, vitrages, mortiers, adjuvants pour béton, toitures aux États-Unis, et il les distribue aux artisans en France par Point.P et Cedeo. Le groupe de 2013, encore très présent dans le négoce européen, a renouvelé environ 40 % de son chiffre d’affaires depuis 2018. Voici son analyse SWOT, mise à jour avec les comptes de 2025 et du premier semestre 2026.
Quels sont les chiffres clés de Saint-Gobain ?
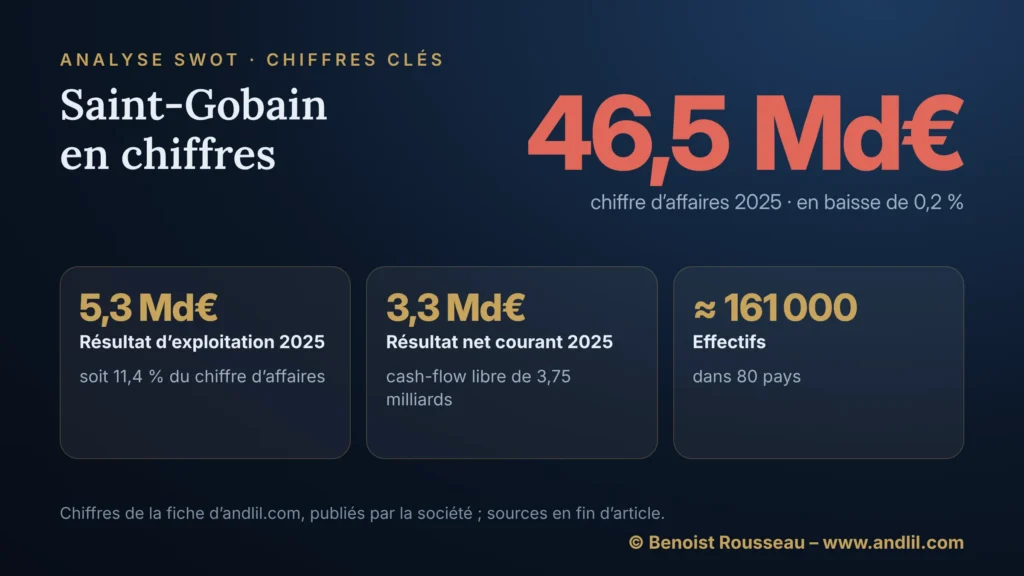
- Chiffre d’affaires 2025 : 46,5 milliards d’euros, en baisse de 0,2 % (croissance interne de -0,5 %).
- Résultat d’exploitation 2025 : 5,3 milliards d’euros, soit 11,4 % du chiffre d’affaires ; excédent brut d’exploitation de 7,2 milliards (15,5 %).
- Résultat net courant 2025 : 3,3 milliards d’euros ; cash-flow libre de 3,75 milliards ; dividende de 2,30 euros par action.
- Effectifs : environ 161 000 collaborateurs dans 80 pays.
- Géographie : la France pèse 23,1 % du chiffre d’affaires, l’Amérique du Nord 19,8 %, l’Allemagne et l’Autriche 3,6 %.
- Premier semestre 2026 : 23,6 milliards d’euros de chiffre d’affaires (-1,1 %, +0,7 % en croissance interne) et une marge d’excédent brut d’exploitation de 15,4 %.
Quelles sont les forces de Saint-Gobain ?
Un portefeuille qui tourne. Le groupe achète et vend sans relâche : 1,2 milliard d’euros de chiffre d’affaires renouvelé en 2025, puis environ 3 milliards au seul premier semestre 2026, avec 14 acquisitions et 9 cessions. Le sens est constant : moins de négoce européen, plus d’Amérique du Nord, d’Asie et de pays émergents.
Un leader de la chimie de la construction. Après Chryso, Saint-Gobain a racheté l’américain GCP Applied Technologies (environ 2 milliards d’euros, opération annoncée fin 2021), puis FOSROC (Inde, Moyen-Orient) et le mexicain Cemix en 2025 : les acquisitions de 2025 apportent environ 860 millions d’euros de chiffre d’affaires en année pleine. L’activité a crû de 15,9 % en monnaies locales en 2025 et gagne des parts de marché aux États-Unis. Le canadien Xypex (imperméabilisation) s’y ajoute depuis le 1er octobre 2026.
Une marge qui résiste aux volumes. En 2025, les volumes ont reculé de 1,3 % et la marge d’exploitation est pourtant restée à 11,4 %. Sur les cinq ans du plan Grow & Impact (2021-2025), elle a atteint 10,9 % en moyenne.
Un bilan qui laisse de la marge. La dette nette représentait 1,4 fois l’excédent brut d’exploitation fin 2025 et 1,6 fois fin juin 2026. Le groupe a racheté 402 millions d’euros d’actions dans l’année et relevé son dividende de 4,5 %.
Quelles sont les faiblesses de Saint-Gobain ?
Une Europe peu rentable. L’Europe du Nord et l’Europe du Sud, Moyen-Orient et Afrique dégagent 8,6 % et 7,8 % de marge d’exploitation, contre 17,2 % pour les Amériques. Elles font pourtant environ 62 % du chiffre d’affaires.

Une croissance tirée par les prix. En 2025, les prix ont progressé de 0,8 % pendant que les volumes reculaient. Au premier semestre 2026, les volumes restaient en léger repli (-0,1 %), malgré un rebond au deuxième trimestre (+1,9 %).
Un résultat net qui recule. Le résultat net courant a baissé de 4,7 % en 2025, puis de 6,3 % au premier semestre 2026.
La météo dans les comptes. Le groupe avait annoncé un premier semestre 2026 pénalisé par des conditions extrêmes en Europe et en Amérique du Nord. Dans les Amériques, la marge d’excédent brut d’exploitation est passée de 21,4 % à 19,5 %.
Quelles sont les opportunités pour Saint-Gobain ?
L’Amérique du Nord. Elle ne fait que 19,8 % des ventes mais 31 % des résultats. Au deuxième trimestre 2026, la toiture, les plaques de plâtre, le bardage et la chimie de la construction y ont progressé à deux chiffres, et le groupe suivait 250 projets de centres de données, contre 80 un an plus tôt.
L’Inde et l’Asie. L’Asie-Pacifique a crû de 7,0 % au premier semestre 2026 avec une marge d’excédent brut d’exploitation de 18,5 %, supérieure à celle de l’Europe. L’Asie et les pays émergents fournissent déjà 36 % des résultats.
Vendre cher, acheter moins cher. En juin 2026, Saint-Gobain a signé la vente de son négoce spécialisé en Suède, Norvège et Danemark (Dahl) au finlandais Kesko pour 1 518 millions d’euros, soit 10,4 fois l’excédent brut d’exploitation 2025 ; la vente doit aboutir d’ici début 2027. Les acquisitions de 2025 avaient été payées environ 8,5 fois, synergies comprises.
Un logement européen au point bas. En France, la croissance interne est passée de -3,0 % en 2025 à +3,9 % au deuxième trimestre 2026. L’Allemagne, restée en repli en 2025 « dans l’attente de la mise en œuvre de son plan de relance », est revenue avec l’Autriche à +1,5 % au deuxième trimestre.
Quelles menaces pèsent sur Saint-Gobain ?
Un marché américain hésitant. L’Amérique du Nord a reculé de 4,2 % en 2025 puis de 5,1 % au premier semestre 2026. Les volumes de toiture aux États-Unis ont chuté de 17 % au quatrième trimestre 2025, et pour le second semestre le groupe attend dans les Amériques une « croissance, dans un contexte incertain ».
Une reprise européenne fragile. Saint-Gobain parle de « tendances contrastées » en Europe. Un deuxième trimestre meilleur ne fait pas un cycle, et le logement neuf reste suspendu aux taux d’intérêt et aux aides publiques.
Le risque d’exécution. Le plan Lead & Grow (2026-2030) prévoit de renouveler plus de 20 % du chiffre d’affaires d’ici 2030. Quatorze acquisitions en sept mois, c’est autant d’intégrations à réussir et de prix à ne pas surpayer.
Qui sont les principaux concurrents de Saint-Gobain ?
- Plâtre et isolation : Knauf, Etex, Rockwool, Kingspan, Owens Corning.
- Chimie de la construction : Sika, Mapei, Ardex.
- Toiture en Amérique du Nord : GAF, Owens Corning, Amrize (Malarkey, Elevate).
- Vitrage : AGC, Guardian.
- Distribution en France : les réseaux de négoce Gedimat et Bigmat.
Comment un trader regarde-t-il Saint-Gobain ?
Je ne trade pas Saint-Gobain : je ne trade qu’un seul marché, le future sur le Nasdaq. Mais je regarde le titre, parce qu’il sert de baromètre au bâtiment des deux côtés de l’Atlantique et qu’il réagit fort aux surprises.
Trois choses le font bouger. D’abord l’écart entre la croissance interne publiée et celle qu’attendait le marché : le 31 juillet 2026, une croissance de 3,5 % au deuxième trimestre, contre 1,1 % attendu par le consensus cité par JPMorgan, a fait gagner au titre 8,7 % à la mi-journée, à 82,66 euros. Ensuite les objectifs de marge : le 27 février 2026, une prévision jugée prudente lui coûtait 2,2 % dans la matinée. Enfin les taux : le 8 octobre, le titre clôturait à 64,8 euros, environ 22 % sous les 82,66 euros du 31 juillet, avant que RBC n’abaisse son objectif de 97 à 80 euros en invoquant leur hausse.
Un titre cyclique paraît souvent bon marché quand les bénéfices sont au plus haut, et cher quand ils touchent le fond. Le recentrage du groupe atténue le cycle, il ne l’abolit pas.
Cette analyse est informative et ne constitue pas un conseil en investissement.
Questions fréquentes sur Saint-Gobain
Pourquoi l’Amérique du Nord compte-t-elle autant pour Saint-Gobain ?
Parce qu’elle est bien plus rentable que l’Europe : elle ne fait que 19,8 % des ventes mais 31 % des résultats, et les Amériques dégageaient 17,2 % de marge d’exploitation en 2025, contre 8,6 % en Europe du Nord.
Pourquoi Saint-Gobain vend-il ses négoces en Europe ?
Pour vendre cher des activités peu rentables et racheter moins cher des activités en croissance : la vente du négoce nordique Dahl à Kesko, signée pour 1 518 millions d’euros et attendue d’ici début 2027, représente 10,4 fois l’excédent brut d’exploitation 2025, quand les acquisitions de 2025 avaient été payées environ 8,5 fois. Le plan Lead & Grow prévoit de renouveler plus de 20 % du chiffre d’affaires d’ici 2030.
Sources de référence utilisées
10
- Saint-Gobain, résultats annuels 2025 (26 février 2026)
- Saint-Gobain, 2025 annual results et bilan de Grow & Impact (26 février 2026)
- Saint-Gobain, résultats du premier semestre 2026 (30 juillet 2026)
- Saint-Gobain, cession de la distribution spécialisée dans les pays nordiques (15 juin 2026)
- BFM Bourse / Tradingsat, rachat de GCP Applied Technologies (6 décembre 2021)
- France Épargne, résultats 2025 et plan Lead & Grow de Saint-Gobain (2026)
- Amrize, activité Building Envelope (toiture)
- BFM Bourse / Tradingsat, réaction du titre aux résultats annuels (27 février 2026)
- ABC Bourse (Reuters), Saint-Gobain en tête du CAC 40 après son semestre (31 juillet 2026)
- ABC Bourse (Reuters), RBC abaisse son objectif de cours (9 octobre 2026)
Pour aller plus loin
- Analyse SWOT de Heidelberg Materials : forces, faiblesses, opportunités et menaces, un cimentier allemand exposé lui aussi au logement et aux taux d’intérêt.
- Analyse SWOT de Vinci : forces, faiblesses, opportunités et menaces, l’autre grand nom français du bâtiment, du côté des travaux et des concessions.
- Qu’est-ce qu’une valeur cyclique en bourse ?, pourquoi un titre comme Saint-Gobain paraît bon marché au sommet du cycle et cher au creux.
- Histoire des entreprises : le guide en 107 histoires, pour remonter aux origines des grands groupes que décortiquent les analyses SWOT.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il transmet aujourd'hui sa méthode au sein de son école de trading à travers sa formation day trading. Dans la rubrique Bourse et marchés, il distingue l'investissement patient de la spéculation et montre ce que les cycles longs enseignent à l'investisseur.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École