
Dividendes américains et formulaire W-8BEN chez Interactive Brokers : retenue à la source et crédit d’impôt
Avec un W-8BEN valide, la retenue sur les dividendes américains tombe de 30 % à 15 % pour un résident de France chez Interactive Brokers. Les 15 % ouvrent droit à un crédit d’impôt, déclaré sur la 2047 et en case 8VL.
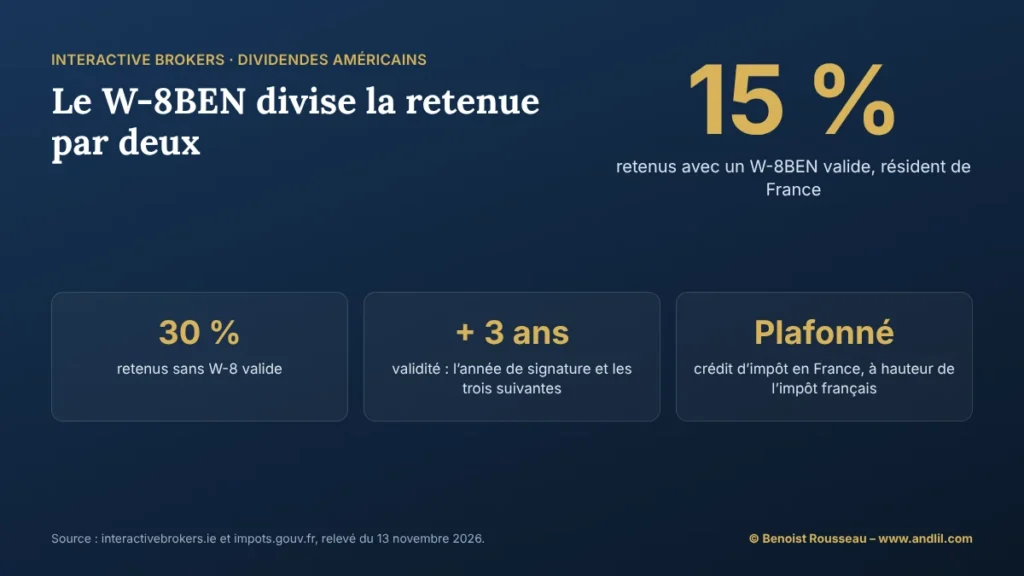

Sans formulaire W-8 valide, Interactive Brokers retient en général 30 % sur les dividendes d’actions américaines. Avec un W-8BEN qui indique la France comme pays de résidence fiscale, la retenue tombe au taux prévu par la convention France–États-Unis : 15 % du montant brut pour un particulier. En France, cet impôt américain ouvre droit à un crédit d’impôt égal à la retenue, dans la limite de l’impôt français dû sur ces dividendes (relevé du 13 novembre 2026).

À quoi sert le formulaire W-8BEN chez Interactive Brokers ?
Tout client qui n’est pas une personne américaine doit remplir un formulaire W-8 à l’ouverture du compte : il certifie son pays de résidence fiscale et établit s’il a droit à un taux de retenue réduit. Pour un compte individuel ou joint, c’est le W-8BEN, à condition qu’aucun titulaire ne soit citoyen américain, titulaire d’une carte verte ou résident légal des États-Unis. Interactive Brokers précise que les formulaires W-8 ne sont pas transmis à l’administration fiscale américaine.
Quelle retenue à la source sur les dividendes américains ?
30 % en règle générale, sur les dividendes d’actions américaines et sur les paiements compensatoires qui les remplacent. Ce taux baisse quand une convention fiscale lie les États-Unis à votre pays de résidence. La convention France–États-Unis fixe le plafond à 15 % du montant brut des dividendes, et à 5 % seulement pour une société qui détient au moins 10 % des droits de vote de la société américaine.
| Situation | Retenue | Sur un dividende de 100 $ |
|---|---|---|
| Pas de formulaire W-8 valide | 30 % | 30 $ retenus, 70 $ versés |
| W-8BEN valide, particulier résident de France | 15 % | 15 $ retenus, 85 $ versés |
| Société résidente de France détenant au moins 10 % des droits de vote | 5 % | 5 $ retenus, 95 $ versés |
Les distributions des sociétés cotées en partenariat (Publicly Traded Partnerships) suivent une autre règle : Interactive Brokers indique une retenue de 37 %, car il s’agit d’un revenu d’activité aux États-Unis.
Combien de temps le W-8BEN est-il valable ?
L’année de sa signature et les trois années civiles suivantes. Interactive Brokers donne l’exemple d’un W-8BEN signé le 5 mars 2018 : valable jusqu’au 31 décembre 2021, il devait être renouvelé au plus tard le 30 janvier 2022. Le courtier envoie un courriel quand il faut renouveler le formulaire.
Sans renouvellement, le formulaire n’est plus valide : Interactive Brokers retient alors 30 % sur les intérêts, les dividendes, les paiements compensatoires et même le produit brut des ventes de titres, et les taux de la convention ne s’appliquent plus. Avec un W-8 valide, vous ne recevez pas de formulaire 1099 consolidé, mais vous pouvez recevoir un formulaire 1042-S.
Ce que j’en disais sur le forum
« Tu déclares tes dividendes au fisc français : voilà où tu paies. Et remplis bien le W-8BEN, pour ne pas payer à la fois aux États-Unis et en France. »
Comment récupérer les 15 % en France ?
Par un crédit d’impôt, pas par un remboursement. L’article 24 de la convention prévoit que l’impôt américain n’est pas déductible des dividendes, mais qu’il ouvre droit à un crédit d’impôt égal à l’impôt payé aux États-Unis conformément à la convention, sans pouvoir dépasser l’impôt français correspondant à ces revenus. Si la retenue américaine dépasse l’impôt français, l’excédent n’est ni imputable sur l’impôt dû sur vos autres revenus ni restituable.
Les revenus encaissés hors de France se déclarent sur le formulaire 2047, annexe de la déclaration de revenus, convertis en euros au cours du jour de l’encaissement :
- sur la 2047, ligne 203, le montant net encaissé, puis l’impôt supporté à l’étranger et le crédit d’impôt retenu (ligne 207) ; le dividende crédit d’impôt inclus (ligne 208) est le montant brut ;
- les dividendes éligibles à l’abattement de 40 %, qui ne joue qu’en cas d’option pour le barème, se reportent en case 2DC de la 2042 ;
- le total des crédits d’impôt se reporte en case 8VL de la 2042 C, et le montant des revenus nets ouvrant droit au crédit d’impôt en case 8PL.
Dans l’exemple d’un dividende brut de 100 $ : 85 $ encaissés, 15 $ de crédit d’impôt, 100 $ de revenu crédit d’impôt inclus, le tout converti en euros.
Investir en actions comporte un risque de perte en capital. Les règles fiscales citées sont celles publiées à la date du relevé ; elles peuvent changer.
Ouvert par ProRealTime, le compte Interactive Brokers est le même, avec un service client en français et des plateformes en plus ; le compte démo, lui, ne demande ni argent ni dossier.
Ouvrir un compte Interactive Brokers avec ProRealTimeEssayer d’abord le compte démo gratuit
Questions fréquentes sur les dividendes américains chez Interactive Brokers
Quel taux de retenue pour un résident de France chez Interactive Brokers ?
15 % du montant brut des dividendes américains avec un W-8BEN valide, au lieu de 30 % sans formulaire valide.
Quand remplit-on le W-8BEN chez Interactive Brokers ?
À l’ouverture du compte : tout client qui n’est pas une personne américaine doit remplir un formulaire W-8. Il se renouvelle ensuite tous les trois ans.
Que se passe-t-il si le W-8BEN expire ?
Interactive Brokers retient 30 % sur les intérêts, les dividendes et le produit brut des ventes, et le taux de la convention ne s’applique plus.
Les 15 % retenus sont-ils perdus ?
Non : ils ouvrent droit en France à un crédit d’impôt du même montant, dans la limite de l’impôt français dû sur ces dividendes. L’excédent éventuel n’est pas remboursé.
Dans quelle case déclarer le crédit d’impôt ?
En case 8VL de la 2042 C, après l’avoir calculé sur la 2047 ; les revenus nets correspondants vont en case 8PL.
Sources de référence utilisées
4
- Interactive Brokers Irlande, fiscalité des non-résidents américains : formulaire W-8BEN, validité, retenues de 30 % et 37 %.
- Convention fiscale France–États-Unis, impots.gouv.fr : article 10 (dividendes) et article 24 (crédit d’impôt).
- Brochure pratique 2026, revenus encaissés à l’étranger : crédit d’impôt, cases 8VL et 8PL.
- Formulaire 2047, impots.gouv.fr : lignes 203 à 208, cases 2DC, 8VL et 8PL.
Pour aller plus loin
- Actions et ETF chez Interactive Brokers : marchés et frais
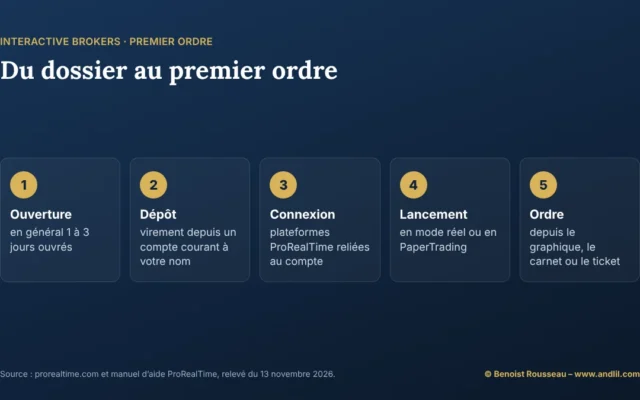
- Ouvrir un compte Interactive Brokers : les étapes et les documents
- Le PEA chez Interactive Brokers : actions européennes en enveloppe fiscale
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École