
Impôt sur les futures et les options chez Interactive Brokers : taux, 2074 et case 3VG
Les gains sur futures et options d’un particulier sont des profits sur instruments financiers à terme : 12,8 % d’impôt et 18,60 % de prélèvements sociaux sur les revenus 2025, déclarés ligne 905 de la 2074 puis case 3VG de la 2042 C.
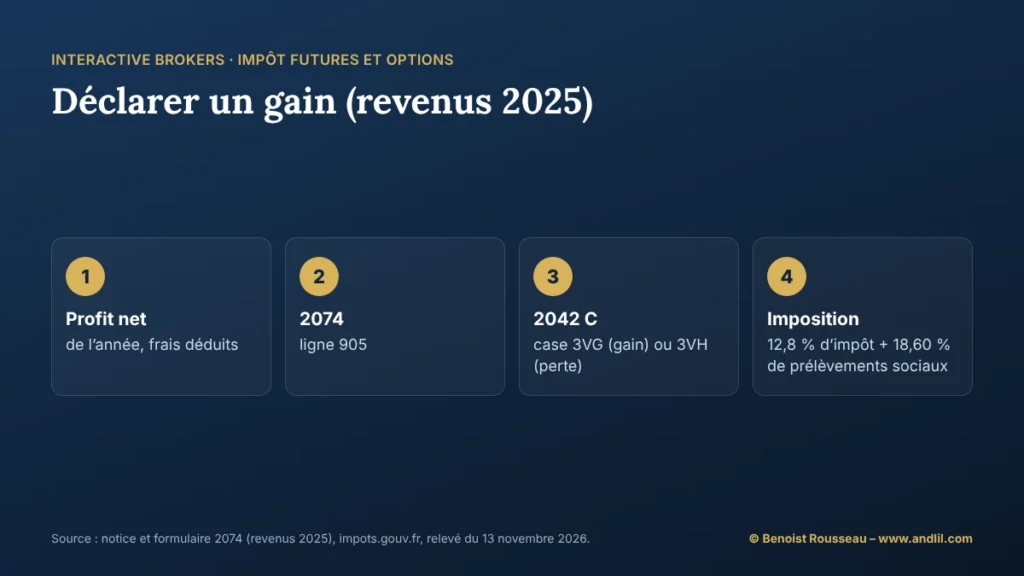

Pour un résident fiscal français qui trade à titre occasionnel, les gains réalisés sur les futures et les options chez Interactive Brokers sont des profits sur instruments financiers à terme, au sens de l’article 150 ter du code général des impôts. Sur les revenus 2025, déclarés en 2026, ils sont soumis par défaut au prélèvement forfaitaire unique de 12,8 % et aux prélèvements sociaux de 18,60 %, sans abattement pour durée de détention. Le profit net, frais de courtage déduits, se reporte ligne 905 de la déclaration 2074, puis en case 3VG de la 2042 C ; une perte nette s’inscrit en case 3VH et s’impute sur les gains de même nature des dix années suivantes. Ces règles sont celles de la notice 2074 (revenus 2025) et du BOFiP, relevées le 13 novembre 2026.

Comment sont imposés les futures et les options pour un particulier ?
Comme des plus-values mobilières. Le BOFiP (BOI-RPPM-PVBMI-70-20) indique que les profits nets visés à l’article 150 ter sont soumis à l’impôt sur le revenu à un taux forfaitaire, en application de l’article 200 A ; la notice 2074 des revenus 2025 fixe ce prélèvement forfaitaire unique à 12,8 % et les prélèvements sociaux à 18,60 %. Sur option expresse, globale pour l’ensemble des plus-values et revenus de capitaux mobiliers du foyer, ces profits peuvent rejoindre le barème progressif : on coche alors la case 2OP de la déclaration 2042. L’abattement pour durée de détention ne s’applique jamais à ces profits.
Ce régime vise les opérations réalisées à titre occasionnel. Le BOFiP (BOI-BNC-SECT-50-10) rattache les opérations réalisées à titre habituel sur les instruments financiers à terme aux bénéfices non commerciaux, avec des règles propres.
| Situation | Où le déclarer |
|---|---|
| Profit net sur futures et options | Déclaration 2074, ligne 905 (« Profits sur instruments financiers à terme »), puis case 3VG de la 2042 C |
| Perte nette de l’année non imputée | Case 3VH de la 2042 C, imputable sur les gains de même nature des dix années suivantes |
| Option pour le barème progressif | Case 2OP de la déclaration 2042 (option globale) |
| Justificatif | Ligne 905 : « justificatif bancaire (imprimé n° 2561 ter ou autre) » |
Comment calculer le profit sur un future ou une option ?
Pour chaque contrat, le profit est la différence entre les sommes reçues et les sommes versées. Sur un future soldé avant l’échéance, c’est l’écart entre le prix d’entrée et le prix de sortie, multiplié par la valeur du point. Le BOFiP détaille les options : l’acheteur d’une option abandonnée subit une perte égale à la prime versée, le vendeur réalise un profit égal à la prime reçue ; une option revendue ou rachetée dégage la différence entre les deux primes. Quand des contrats identiques sont achetés à des prix différents, le calcul retient le prix moyen pondéré.
Le profit imposable est net des frais : le BOFiP cite les commissions de compensation, de négociation et de courtage, et les frais de tenue de compte, ainsi que la TVA éventuellement due sur ces courtages. Les frais facturés sur votre relevé Interactive Brokers viennent donc en déduction.
| Opération | Résultat imposable |
|---|---|
| Future acheté puis revendu | Sommes reçues moins sommes versées, frais déduits |
| Option achetée puis abandonnée | Perte égale à la prime versée |
| Option vendue puis abandonnée par l’acheteur | Profit égal à la prime reçue |
| Option revendue ou rachetée avant l’échéance | Différence algébrique entre les primes versées et reçues |
| Achats successifs à des prix différents | Calcul sur le prix moyen pondéré |
Ce que j’en disais sur le forum
« Si, dans l’année, tu fais une opération où tu gagnes 800 €, une autre où tu gagnes 700 €, et une autre où tu perds 300 €, tu déclares un bénéfice de 1 200 € (800 + 700 − 300). »
Que faire d’une perte sur futures ou options ?
La déclarer. Le BOFiP précise que ces pertes s’imputent sur les profits et plus-values de même nature réalisés la même année ou au cours des dix années suivantes, et qu’elles ne peuvent en aucun cas être imputées sur le revenu global. L’excédent non imputé se reporte en case 3VH de la 2042 C ; pour suivre un stock de pertes antérieures, la notice renvoie au formulaire 2074-CMV.
Faut-il remplir la 2074 si l’on ne trade que des futures ?
Oui. La notice 2074 dresse la liste des cas de dispense : cessions dont la banque a calculé toutes les plus-values, distributions d’OPC, certaines opérations sur PEA, cessions de dirigeants partant à la retraite, impatriés. Les profits sur instruments financiers à terme n’y figurent pas ; ils se reportent « directement ligne 905 de la déclaration 2074 », et la notice demande de conserver le justificatif bancaire. Le BOFiP ajoute que le contribuable doit pouvoir produire, à la demande de l’administration, les avis d’opéré et les états récapitulatifs des positions ouvertes et fermées.
Le trading de futures, d’options et d’instruments à effet de levier peut exposer à des pertes supérieures aux dépôts. Cette fiche résume des textes officiels ; elle ne remplace pas un conseil fiscal.
Ouvert par ProRealTime, le compte Interactive Brokers est le même, avec un service client en français et des plateformes en plus ; le compte démo, lui, ne demande ni argent ni dossier.
Ouvrir un compte Interactive Brokers avec ProRealTimeEssayer d’abord le compte démo gratuit
Questions fréquentes sur l’impôt des futures et des options chez Interactive Brokers
Quel est le taux d’imposition des gains sur futures en 2026 ?
Pour les revenus 2025, déclarés en 2026 : prélèvement forfaitaire unique de 12,8 % et prélèvements sociaux de 18,60 %, selon la notice 2074. L’option pour le barème progressif reste possible (case 2OP).
Dans quelle case de la 2042 C mettre un gain sur futures ?
En case 3VG, après l’avoir porté ligne 905 de la déclaration 2074. Une perte nette non imputée va en case 3VH.
Les frais de courtage sont-ils déductibles ?
Oui : le profit imposable est net des frais et taxes acquittés, commissions de courtage et frais de tenue de compte compris, selon le BOFiP (BOI-RPPM-PVBMI-70-20).
Combien de temps une perte sur futures reste-t-elle utilisable ?
Dix ans : elle s’impute sur les profits et plus-values de même nature de la même année ou des dix années suivantes, jamais sur le revenu global (BOFiP, BOI-RPPM-PVBMI-70-20).
Faut-il déclarer le compte Interactive Brokers ?
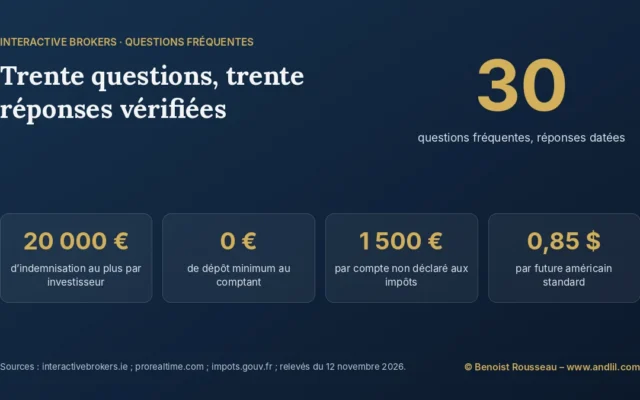
Oui : impots.gouv.fr demande de déclarer tout compte bancaire ouvert à l’étranger sur les formulaires 3916 et 3916 bis, sous peine d’une amende de 1 500 € par compte non déclaré.
Sources de référence utilisées
5
- Notice 2074 (revenus 2025), impots.gouv.fr : taux de 12,8 % et 18,60 %, cas de dispense, ligne 905, cases 3VG, 3VH et 2OP.
- Formulaire 2074 (revenus 2025), impots.gouv.fr : ligne 905 « Profits sur instruments financiers à terme ».
- BOFiP, BOI-RPPM-PVBMI-70-20 : calcul du profit, frais déductibles, imputation des pertes, modalités d’imposition.
- BOFiP, BOI-BNC-SECT-50-10 : opérations réalisées à titre habituel sur les instruments financiers à terme.
- impots.gouv.fr, comptes ouverts à l’étranger : formulaires 3916 et 3916 bis, amendes.
Pour aller plus loin
- Les futures chez Interactive Brokers : marchés, frais, marges, échéances
- Les options chez Interactive Brokers : marchés et fonctionnement
- Les micro-futures chez Interactive Brokers : MNQ, MES, Micro DAX
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École