
Analyse SWOT de Legrand : forces, faiblesses, opportunités et menaces

Legrand est un groupe industriel français qui fabrique les équipements électriques du bâtiment, des prises aux tableaux, et ceux qui alimentent, distribuent et protègent l’électricité des centres de données.
Legrand a longtemps été le groupe des prises et des interrupteurs. Il tire désormais près d’un tiers de ses ventes des centres de données, dont il alimente, distribue et protège l’électricité, et réalise près de la moitié de son chiffre d’affaires en Amérique du Nord. Voici son analyse SWOT, mise à jour avec les comptes de 2025 et du premier semestre 2026.
Quels sont les chiffres clés de Legrand ?
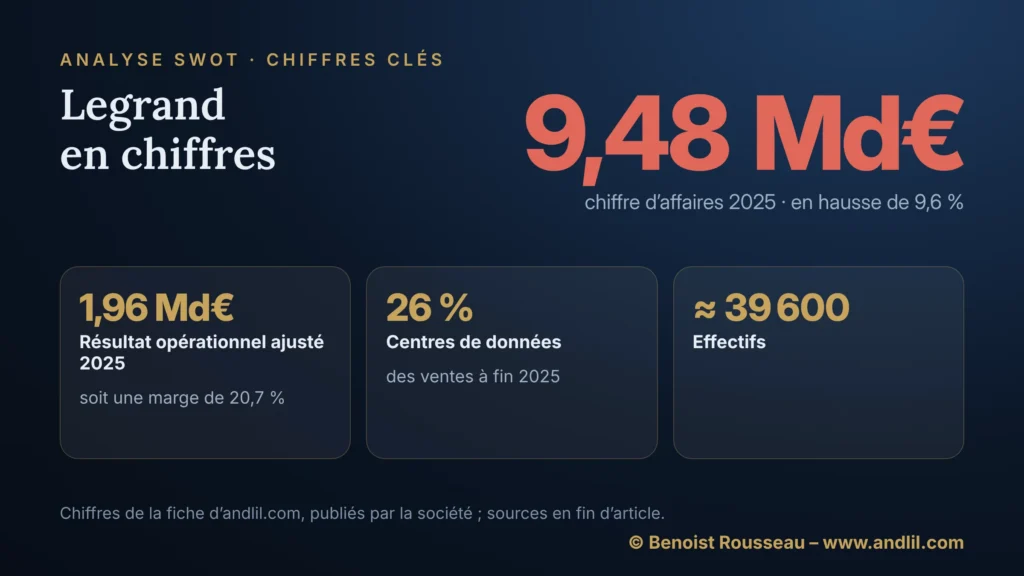
- Chiffre d’affaires 2025 : 9,48 milliards d’euros, en hausse de 9,6 %, dont 7,7 % de croissance organique.
- Résultat opérationnel ajusté 2025 : 1,96 milliard d’euros, soit une marge de 20,7 %.
- Résultat net et cash-flow libre 2025 : 1,24 milliard d’euros de bénéfice, 1,33 milliard de cash-flow libre.
- Centres de données : 26 % des ventes à fin 2025 (2,4 milliards d’euros, contre 0,7 milliard en 2020), 32 % au premier semestre 2026.
- Effectifs : près de 39 600 collaborateurs, des sites dans près de 90 pays et des produits vendus dans environ 170 pays.
- Premier semestre 2026 : 5,4 milliards d’euros de chiffre d’affaires (+13,1 %, +17 % hors effet de change) et une marge opérationnelle ajustée de 20,8 %.
Quelles sont les forces de Legrand ?
Une reconversion réussie. En cinq ans, les centres de données sont passés de 0,7 à 2,4 milliards d’euros de ventes. Au premier semestre 2026, leur croissance organique a dépassé 30 %, quand le reste du groupe avançait à petits pas.
Une rentabilité qui ne bouge pas. La marge opérationnelle ajustée s’est établie à 20,7 % en 2025 et à 20,8 % au premier semestre 2026, acquisitions comprises. Le groupe vise 21 à 22 % en moyenne entre 2027 et 2030.
Une machine à acquisitions bien huilée. Sept rachats en 2025, pour environ 500 millions d’euros de chiffre d’affaires annuel, puis sept autres entre janvier et juillet 2026 : Kratos Industries et Girtz Industries aux États-Unis, Green4T au Brésil, Keydak en Chine, SRS Power Engineering en Malaisie, TES en Europe et Axel Health en Finlande.
Un pied solide aux États-Unis. Les États-Unis pèsent 44,4 % des ventes du premier semestre 2026, avec une croissance organique de 26,7 %.
Quelles sont les faiblesses de Legrand ?
Une Europe sans ressort. L’Europe, 34,9 % des ventes, recule de 2,4 % à structure et changes constants au premier semestre 2026, après -2,8 % au premier trimestre, dans un marché du bâtiment que le groupe juge « toujours contrasté ». Legrand ne publie pas de chiffre propre au bâtiment européen, mais Benoît Coquart, le directeur général, dit du bâtiment en général que « la dynamique reste assez molle et on ne voit pas aujourd’hui vraiment de reprise ». Le métier historique, prises, interrupteurs et tableaux, en dépend directement.

Une croissance qui ne se voit pas dans la marge. Malgré une croissance record, la marge du premier semestre 2026 recule légèrement, de 21,0 % à 20,8 %, sous les 21,1 % attendus par les analystes. Oddo BHF a relevé que le groupe devra « expliquer l’absence de relèvement de marge ».
Une dette qui grossit avec les achats. La dette financière nette atteint 5,76 milliards d’euros au 30 juin 2026, contre 3,29 milliards un an plus tôt. Le cash-flow libre du semestre baisse à 9,0 % des ventes, contre 10,5 %.
Des pays émergents en panne. L’Amérique du Sud a reculé de 5,4 % en 2025, surtout à cause du Brésil, et la Chine a encore baissé au premier semestre 2026.
Quelles opportunités s’offrent à Legrand ?
Des ambitions relevées deux fois. En juillet 2026, Legrand a porté sa prévision de croissance hors change pour l’année de 10 à 15 % à 16 à 19 %. Le 28 septembre au soir, avant sa journée investisseurs de Singapour, il a relevé son objectif 2030 de 15 milliards d’euros de chiffre d’affaires à 16 à 18 milliards, avec 11 à 13 % de croissance annuelle moyenne entre 2027 et 2030.
La transition énergétique. Elle représente 22 % des ventes du premier semestre 2026 : distribution électrique, protection et gestion de l’énergie. Les rachats de Kratos et de SRS Power Engineering, dans la basse et la moyenne tension, renforcent ce métier.
Un tri dans le portefeuille. Le groupe prévoit de céder entre 500 millions et 1 milliard d’euros de chiffre d’affaires d’ici 2030. Ces cessions devraient surtout toucher des produits du bâtiment hors numérique et transition énergétique.
Un bâtiment qui finira par repartir. Legrand estime que le marché de la construction « va redémarrer progressivement », sans dire quand. Ce jour-là, le métier historique s’ajoutera aux centres de données.
Quelles menaces pèsent sur Legrand ?
La dépendance à un seul moteur. Au premier semestre 2026, la croissance organique a été tirée « quasi uniquement » par les centres de données, selon Oddo BHF. Le jour où les géants du numérique réduiront leurs investissements dans l’intelligence artificielle, c’est près d’un tiers des ventes qui sera exposé.
Des concurrents plus gros sur le même terrain. Schneider Electric, Eaton, Vertiv et ABB visent les mêmes clients dans les centres de données.
Le risque d’intégration. Quatorze rachats depuis le début de 2025, sur quatre continents : autant de systèmes et d’équipes à intégrer. Une acquisition mal digérée suffirait à peser sur la marge.
Les matières premières et la géopolitique. Legrand juge l’effet direct du conflit au Moyen-Orient « assez limité », mais il passe par le prix du plastique et des autres dérivés du pétrole, présents dans une grande partie de ses produits.
Qui sont les principaux concurrents de Legrand ?
- Centres de données : Schneider Electric, Vertiv, Eaton, ABB.
- Distribution électrique et transition énergétique : Schneider Electric, ABB, Siemens, Eaton, Hager.
- Appareillage pour le bâtiment : Schneider Electric, Hager, ABB, Siemens.
Que retenir de Legrand quand on est trader ?
Je ne trade pas Legrand : je ne trade qu’un seul marché, le future sur le Nasdaq. Mais je regarde le titre, parce qu’avec 32 % de ses ventes dans les centres de données, il dépend des dépenses d’infrastructure liées à l’intelligence artificielle, un thème qui pèse lourd dans le Nasdaq.
Deux choses le font bouger. D’abord la croissance aux États-Unis et dans les centres de données : le 6 novembre 2025, un troisième trimestre en ralentissement outre-Atlantique, après une hausse de 56 % du titre depuis janvier, l’a fait chuter de 11,2 % en séance, la plus forte baisse du CAC 40. Ensuite les objectifs : le 29 septembre 2026, jour de la journée investisseurs de Singapour, le relèvement des ambitions 2030 annoncé la veille au soir l’a fait monter de plus de 6 % dans la matinée, la plus forte hausse du CAC 40. À l’inverse, le 29 juillet, des ventes supérieures aux attentes mais une marge en léger repli ne lui avaient valu qu’un recul d’environ 0,5 % à la mi-journée.
Le marché paie désormais Legrand comme une valeur de croissance, et il sanctionne la moindre décélération comme telle.
Cette analyse est informative et ne constitue pas un conseil en investissement.
Questions fréquentes sur Legrand
Quelle part de ses ventes Legrand fait-il dans les centres de données ?
26 % fin 2025, soit 2,4 milliards d’euros contre 0,7 milliard en 2020, puis 32 % au premier semestre 2026, avec une croissance organique supérieure à 30 %.
Quels sont les objectifs de Legrand pour 2030 ?
Le 28 septembre 2026, le groupe a relevé son objectif de chiffre d’affaires 2030 de 15 milliards d’euros à 16 à 18 milliards, avec 11 à 13 % de croissance annuelle moyenne entre 2027 et 2030 et une marge opérationnelle ajustée de 21 à 22 % en moyenne.
Sources de référence utilisées
6
- Legrand, résultats annuels 2025 (11 février 2026)
- Legrand, résultats du premier semestre 2026 (29 juillet 2026)
- Legrand, l’essentiel de Legrand (chiffres clés 2025)
- BFM Bourse / Zonebourse, résultats du premier trimestre 2026 (7 mai 2026)
- AFP / Connaissance des énergies, Legrand relève ses objectifs (29 juillet 2026)
- BFM Bourse, chute du titre après le troisième trimestre 2025 (6 novembre 2025)
Pour aller plus loin
- Analyse SWOT de Nvidia : forces, faiblesses, opportunités et menaces, le fournisseur des puces dont les clients remplissent les centres de données que Legrand équipe.
- Qu’est-ce qu’une valeur de croissance ?, ce que le marché exige désormais d’un titre qu’il paie pour sa croissance.
- Taux de change : définition et fonctionnement du marché, pourquoi une croissance de 17 % hors change n’est plus que de 13,1 % en euros.
- Qu’est-ce qu’un Cash Flow ? Flux de trésorerie, le cash-flow libre de 1,33 milliard d’euros qui finance ses acquisitions.
- Histoire des entreprises : le guide en 107 histoires, pour remonter aux origines des grands groupes que décortiquent les analyses SWOT.
Sur le forum
- L’action Legrand franchit une résistance en 2014, en février 2014, un membre analyse le titre après des résultats records.
- Le nouvel indice CAC 40 ESG d’Euronext, en mars 2021, la composition du nouvel indice, où figure Legrand.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il transmet aujourd'hui sa méthode au sein de son école de trading à travers sa formation day trading. Dans la rubrique Bourse et marchés, il distingue l'investissement patient de la spéculation et montre ce que les cycles longs enseignent à l'investisseur.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École