
Comment l’Etat peut « confisquer » légalement une partie de votre épargne pour se renflouer ?
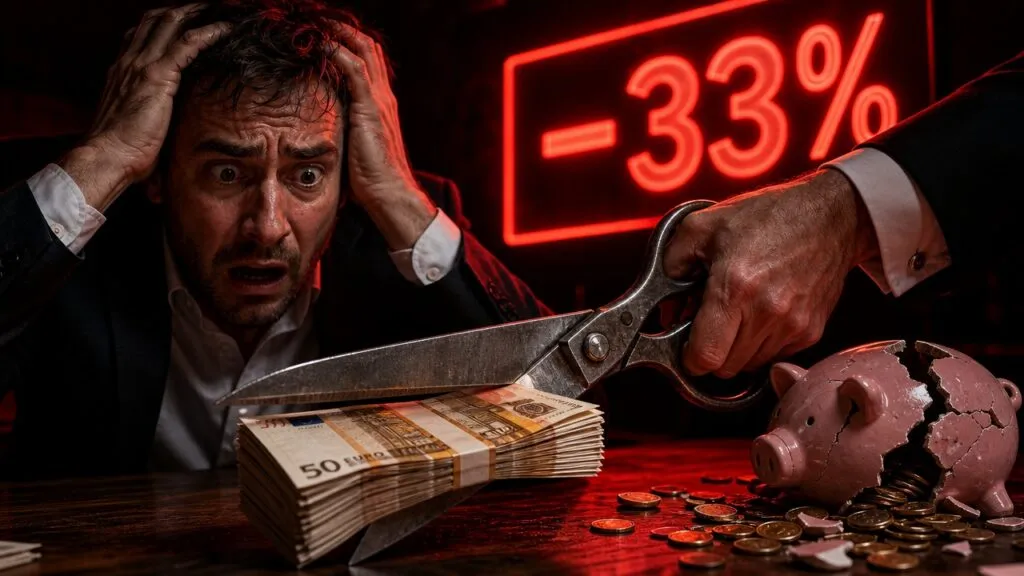

Article de septembre 2026 ; part de la dette détenue par les non-résidents vérifiée auprès de l’Agence France Trésor en octobre 2026.
Voici un scénario possible, pas un thriller complotiste. Il n’invente pas un pouvoir secret de confiscation.
Il a déjà été utilisé partiellement à Chypre en 2013, lors de la crise bancaire chypriote, ou en France le siècle dernier.
Semaine 0 — Le marché obligataire lâche la France

Semaine 1 — Ruée sur l’épargne et retraits bloqués
Semaine 2 — Défaut technique de la France
Mois 1 — Le plan de sauvetage européen
-
budget d’austérité ;
-
restructuration des OAT détenues par le privé (PSI) : allongement + haircut 30–50 % ;
-
« mobilisation de l’épargne nationale » — formulation volontairement floue.
Mois 2 — Ce que l’État peut faire de votre épargne
Mois 3–12 — Livret A, assurance-vie : ce que devient l’épargne
-
Livret A : pas haircuté comme une OAT. En revanche le taux est écrasé, le plafond gelé, éventuellement une fiscalisation exceptionnelle.
-
Comptes ≤ 100 k€ : tenus tant que les grandes banques tiennent. Si une systémique tombe, l’Europe choisit en pratique le sauvetage plutôt que le bail-in des dépôts de masse — trop explosif.
-
Assurance-vie : gel + moins-value + impôt exceptionnel. C’est là que le Français aisé « paie le défaut ».
-
Unités de compte / immo / étranger : chute de marché, pas saisie.
-
Contrôle des capitaux à la grecque : plafonds de virement hors zone euro, pour empêcher la fuite pendant la restructuration.
L’État peut-il confisquer l’épargne des Français ?
Questions fréquentes sur la confiscation de l’épargne
L’État peut-il bloquer les rachats d’assurance-vie ?
Oui : la loi Sapin 2 permet au Haut Conseil de stabilité financière de geler les rachats d’assurance-vie pendant trois mois. Dans le scénario de l’article, l’épargne n’est pas prise : elle devient inaccessible.
Les dépôts bancaires sont-ils garantis en cas de crise ?
Les dépôts jusqu’à 100 000 € sont protégés. Au-dessus, une banque placée en résolution peut recourir au bail-in, c’est-à-dire faire absorber une partie des pertes par ses actionnaires et ses créanciers.
Comment un défaut de l’État toucherait-il les fonds euros ?
Les fonds euros sont le plus gros stock domestique d’OAT. Une décote de 40 % sur ces obligations ne saisit pas le contrat, mais fait fondre son sous-jacent : l’article estime la perte de 15 à 30 % de la valeur du fonds euros.
Un impôt exceptionnel sur l’épargne est-il une confiscation ?
Juridiquement, non : c’est un impôt voté par une loi de finances rectificative. Le Conseil constitutionnel peut toutefois le censurer s’il le juge confiscatoire, d’où un texte calibré juste sous cette limite.
Sources de référence utilisées
6
- Agence France Trésor, bulletin mensuel d’août 2026 (part de la dette négociable de l’État détenue par les non-résidents, d’après la Banque de France).
- La finance pour tous, « Faut-il craindre pour son assurance vie ? », octobre 2016 (pouvoir du Haut Conseil de stabilité financière de limiter les rachats pendant trois mois renouvelables, loi Sapin 2).
- Loi n° 2016-1691 du 9 décembre 2016, dite « Sapin 2 », article 49.
- Directive 2014/59/UE sur le redressement et la résolution des banques (BRRD) et garantie des dépôts jusqu’à 100 000 €.
- Traité sur le fonctionnement de l’Union européenne, article 123 (interdiction du financement monétaire des États par la BCE).
- Encyclopædia Universalis, « 16-28 mars 2013 : difficile adoption d’un plan de sauvetage pour Chypre » (taxe sur les dépôts proposée par l’Eurogroupe le 16 mars, rejetée par le Parlement chypriote le 19, accord du 25 mars).
Pour aller plus loin
- Défaut souverain, les grands défauts d’État de l’histoire et ce qu’ils ont coûté aux créanciers.
- Chypre et l’épargne, le précédent de 2013, quand les dépôts chypriotes ont été mis à contribution.
- La crise grecque, de la faillite de 2010 au référendum de 2015, le scénario déjà vécu par un pays de la zone euro.
- La dette publique, définition, histoire et limites de l’endettement d’un État.
- Qu’est-ce qu’une obligation ?, le fonctionnement des titres comme l’OAT et ce qui fait varier leur prix.
- Fiscalité de l’assurance-vie, les règles ordinaires des rachats et des abattements en 2026, hors crise.
Sur le forum
- La directive européenne BRRD, les règles européennes qui permettent de mettre les déposants à contribution en cas de faillite bancaire.
- Comment l’État peut confisquer légalement votre épargne ?, la discussion des membres sur les mécanismes qui permettent de ponctionner l’épargne.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il transmet cette double lecture des marchés dans son école de trading, où il exerce comme formateur en trading. Dans la rubrique Économie, Bourse & Capitalisme, il en éclaire les mécanismes en croisant le temps long de l'historien et la pratique quotidienne des marchés.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École