
Chypre et l’épargne : notre argent est-il en sécurité ?

Billet du 21 mars 2013, en pleine crise chypriote ; présenté comme une opinion, chiffres vérifiés en octobre 2026.
Les événements récents à Chypre avec la proposition de taxation automatique des avoirs des comptes bancaires a beaucoup surpris et indigné. Mais est ce vraiment si exceptionnel que cela et si choquant ?
Je vous propose quelques idées comme elles me viennent :
Est-ce que l’argent sur notre compte bancaire nous appartient ?
La réponse me semble non, nous ne sommes pas propriétaires des sommes que nous déposons en banque pour deux raisons :
– en cas de faillite de la banque, on se rend bien compte que les sommes sont garanties jusqu’à 100 000 € par déposant et par banque dans l’Union européenne ; au-delà, elles ne sont pas protégées.
– Votre argent reste toujours à la merci d’un décret, d’un vote parlementaire le week-end. Mais cela n’a rien d’exceptionnel en soi, nous sommes aussi à la merci d’une augmentation de la TVA, d’une augmentation de notre tranche d’imposition…
Notre argent a donc une forme de virtualité, tout comme notre capital qu’il soit mobilier ou immobilier. L’État peut taxer à loisir les plus-values immobilières, augmenter la fiscalité sur les gains en bourse (et il ne s’en est pas privé depuis quelques années en France…). On perçoit cela souvent comme une forme de spoliation qui ira même au-delà de notre vie, à notre mort l’État prendra un pourcentage plus ou moins important de notre passage sur Terre à nos ayants droits. Le droit du seigneur, au Moyen Âge on appelait cela l’impôt de main morte que pouvait prélever les seigneurs locaux sur leurs serfs à leur mort. L’ancien régime survit encore dans ce type d’impôt
Est-ce que la spoliation de l’État sur les avoirs de ses citoyens est exceptionnelle ?
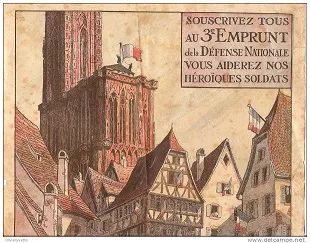
La réponse est non, c’est pour cela qu’il ne faut pas s’étonner de la possibilité qui a été évoquée de confisquer une partie de l’argent sur les comptes à Chypre, historiquement on le voit assez souvent. Mais l’être humain a cette faculté formidable d’oublier les choses, ce qui lui permet d’avancer mais aussi de faire les mêmes erreurs. Par exemple au siècle dernier, l’État français a totalement ruiné les petits rentiers pour financer la première guerre mondiale. Avec une réclame rarement vue à l’époque, en exacerbant un petit peu le patriotisme, des centaines de milliers d’épargnants ont souscrit à des emprunts d’État, les emprunts à la défense nationale par exemple, pour financer l’effort de guerre. Le gouvernement a fait cela pour collecter l’épargne de manière très rapide et en agitant un taux d’intérêt prometteur. À la fin de la guerre, l’État a « profité » de la forte inflation de 1919 et de 1920, qui a rongé la valeur de ces emprunts émis en rentes perpétuelles. Cela a bien entendu ruiné des centaines de milliers de petits épargnants anéantissant « la République des petits rentiers ». Rappelons au passage que sans cette rente, les temps étaient bien difficiles à cette époque, il n’y avait pas de retraite…
Mais les principales spoliations que nous avons tendance à oublier maintenant que nous avons l’Euro ce sont tout simplement les dévaluations : la dévaluation de -44,4 % en 1948 a fait beaucoup de mal, celle de 1969 de – 11,1 % et les dévaluations de 1981 – 3 %, 1982 de -5,75 % sont autant d’argent pris dans la poche directement des Français.

Notre argent sert de dépôt de garantie à l’État
Mais le plus important à mon avis est que notre argent sert de garantie à l’État français, c’est ce qui permet d’expliquer que l’État français emprunte à des taux extrêmement bas voire parfois négatifs ! En effet, avec un décret, une loi, la dette française peut-être quasiment instantanément remboursé à ses créanciers. Je l’avais évoqué l’année dernière et cela avait suscité beaucoup de remous mais je pense que l’exemple chypriote nous montre que tout est possible dans le meilleur des mondes possibles : si nous prenons simplement les dépôts en assurance-vie en France, ceux-ci couvrent une énorme partie de la dette.
La dette publique française s’élevait à 1 818 milliards d’euros fin septembre 2012, dernier chiffre publié par l’Insee au moment où j’écris cet article, et selon les derniers chiffres que j’ai trouvés l’encours de l’épargne en assurance-vie était de 1377 milliards en février 2012. On peut par exemple imaginer que l’État passe un décret ou une loi qui informe les Français le lundi matin que tous les montants en assurance-vie supérieure à 200 000 € sont confisqués.
Est-ce vraiment de la science-fiction ?
Je ne pense pas, on a déjà eu quelques exemples historiques de ce type, telle la confiscation des biens du clergé durant la révolution française ou les dernières nationalisations pétrolières d’Hugo Chavez. Dans les temps de crise, on peut très bien imaginer un gouvernement populiste de gauche comme de droite qui arrive au pouvoir et qui jouera la masse contre les nantis : « de quoi se plaignent ils ?, il leur reste encore 200 000 € » alors que la plupart des ménages n’auront jamais cette somme sur un compte bancaire : en 2010, la moitié des ménages possédaient moins de 113 500 € de patrimoine net, immobilier compris, pour une moyenne de 229 300 €.
Après tout, déposséder 10 % de la population pour en sauver 90 %, n’est-ce pas une mesure démocratique, de salut public, n’est ce pas possible en cas d’urgence avec la constitution de la Vème République (et oui le président de la République peut légiférer par décret…) ? Pas si démocratique que cela si on est dans les 10 % mais en 1918 cela n’a pas dérangé l’État et comme tout le monde oublie, cela permet de remettre le compteur presque à zéro tous les 130 ans en gros. 5 générations, qui peut me citer le nom de son arrière arrière grand père ? Qui sait s’il n’a pas déjà été spolié et que l’amnésie nous touche ? 😉
Petite conclusion provisoire sur le rôle de l’État et sur notre argent
En conclusion, nos dépôts bancaires servent à financer l’économie réelle, l’immobilier, le développement des entreprises etc, (mais aussi à soutenir la consommation avec les prêts à la consommation pour répondre aux besoins souvent imaginaires mais aux désirs réels d’une population consumériste ce qui plonge parfois une partie de la population dans le surendettement, mais à la limite c’est ce que l’on nous demande), mais aussi de dépôt de garantie pour l’État qui peut à sa convenance piocher dans nos économies.
Les institutions ou les personnes qui nous prêtent de l’argent savent une chose sur la France : grâce à Louis XIV nous avons le système de rentrées fiscales parmi le plus efficace du monde ce qui est rassurant pour un prêteur et la France a déjà pas mal de fois fait la poche aux fourmis pour la plus grande joie des cigales. Il y a donc des précédents.
Est ce choquant ? C’est un problème moral auquel je n’ai pas encore de religion laïc bien établi. En première analyse je dirai que si je devais tuer 1 personne pour en sauver 9, je le ferai sans trop hésiter je pense. Le problème est : si c’est moi que je dois tuer pour en sauver 9… là c’est moins évident… Il faut espérer que nous n’aurons pas à choisir un jour.
Questions fréquentes sur l’épargne après Chypre
L’argent déposé en banque est-il garanti ?
Jusqu’à 100 000 € par déposant et par banque dans l’Union européenne. Au-delà, il ne l’est pas, et il reste exposé à une décision de l’État, comme le montre le projet de taxe sur les dépôts à Chypre en mars 2013.
L’État a-t-il déjà ponctionné l’épargne des Français ?
Oui, selon l’article : les emprunts de la Défense nationale de la Première Guerre mondiale, rongés par l’inflation d’après-guerre, ont ruiné les petits rentiers, et les dévaluations de 1948 (44,4 %), 1969 (11,1 %), 1981 et 1982 ont réduit la valeur de l’épargne.
Pourquoi l’épargne servirait-elle de garantie à l’État ?
Parce qu’une loi ou un décret peut, en théorie, mobiliser l’épargne nationale pour rembourser la dette. Selon l’auteur, c’est l’une des raisons pour lesquelles la France emprunte à des taux très bas.
Sources de référence utilisées
6
- Directive 2009/14/CE du 11 mars 2009 sur les systèmes de garantie des dépôts (plafond de 100 000 € depuis le 31 décembre 2010).
- Insee, dette trimestrielle de Maastricht des administrations publiques, troisième trimestre 2012, 27 décembre 2012.
- Insee Première n° 1380, « Les inégalités de patrimoine s’accroissent entre 2004 et 2010 », novembre 2011.
- Foreign Relations of the United States, 1969-1976, vol. III, document 136 (dévaluation du franc de 11,1 % le 8 août 1969).
- Wikipédia, « Franc français » (dévaluations de 1948, 1969, 1981 et 1982) et « Crise financière chypriote de 2012-2013 » (projet de taxe de 6,75 % et 9,9 % sur les dépôts).
- BNP Paribas, histoire, « The CNEP participates in the National Loan of 1918 » (les quatre emprunts de la Défense nationale, de 1915 à 1918, émis en rentes perpétuelles).
Pour aller plus loin
- La dévaluation, comment une baisse de la monnaie ampute l’épargne, de 1948 à 1982.
- La dette publique, l’endettement de l’État que l’épargne des Français finance en partie.
- Les assignats, la monnaie révolutionnaire gagée sur les biens confisqués au clergé.
- La crise de la dette de 2011, la zone euro au bord de l’éclatement, deux ans avant la crise chypriote.
- La fiscalité de l’assurance-vie, ce que l’on sait du placement préféré des Français, cité dans l’article.
Sur le forum
- La directive européenne BRRD, les règles européennes qui permettent de mettre les déposants à contribution en cas de faillite bancaire.
- L’épargne taxée rétroactivement, les membres réagissent à une taxation rétroactive de l’épargne.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Préfacier de Gustave Le Bon, il analyse l'actualité avec le réflexe du trader et le recul de l'historien. Il transmet cette compréhension des foules et des flux dans son école de trading avec une formation bourse en ligne. Dans ses Chroniques, il revient sur l'actualité pour distinguer le signal du bruit, et l'accident de la tendance.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École