
Analyse SWOT de UnitedHealth : forces, faiblesses, opportunités et menaces

UnitedHealth Group est le premier groupe de santé des États-Unis : il assure des dizaines de millions d’Américains par sa filiale UnitedHealthcare et, par Optum, soigne des patients, gère des ordonnances et vend des services aux hôpitaux.
UnitedHealth Group assure environ 48,3 millions d’Américains avec UnitedHealthcare et, avec Optum, soigne des patients, gère des remboursements de médicaments et vend des services informatiques aux hôpitaux. Le groupe fait partie du Dow Jones. Voici son analyse SWOT, mise à jour avec les comptes de 2025 et des neuf premiers mois de 2026.
Quels sont les chiffres clés de UnitedHealth ?
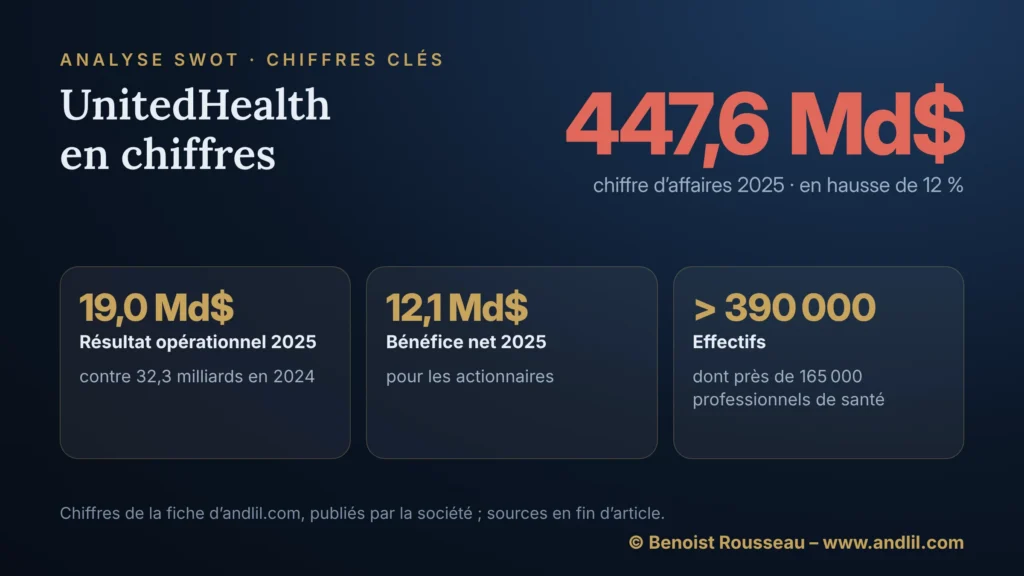
- Chiffre d’affaires 2025 : 447,6 milliards de dollars, en hausse de 12 %.
- Résultat opérationnel 2025 : 19,0 milliards de dollars, contre 32,3 milliards en 2024.
- Bénéfice net 2025 : 12,1 milliards de dollars pour les actionnaires, soit une marge nette de 2,7 %.
- Effectifs : plus de 390 000 salariés, dont près de 165 000 professionnels de santé.
- Deux métiers : l’assurance UnitedHealthcare (344,9 milliards de dollars de chiffre d’affaires en 2025) et Optum (270,6 milliards, avant éliminations internes).
- Neuf premiers mois de 2026 : 336,4 milliards de dollars de chiffre d’affaires (+0,6 %) et 23,5 milliards de résultat opérationnel, contre 18,6 milliards un an plus tôt.
Quelles sont les forces de UnitedHealth ?
Une taille sans équivalent. Avec 49,8 millions de personnes couvertes fin 2025, dont 8,4 millions en Medicare Advantage, la version privée de l’assurance publique des seniors, UnitedHealthcare est le premier assureur santé des États-Unis. Cette masse donne du poids face aux hôpitaux et aux laboratoires.
Un modèle intégré. Le groupe encaisse la prime, emploie une partie des médecins, gère les ordonnances avec Optum Rx et traite les flux de facturation avec Optum Insight. Optum Rx a dégagé 7,2 milliards de dollars de résultat opérationnel en 2025, en hausse de près d’un quart.
Une machine à cash. Même lors d’une année ratée, les flux de trésorerie d’exploitation ont atteint 19,7 milliards de dollars en 2025, une fois et demie le bénéfice net. Sur les neuf premiers mois de 2026, ils atteignent déjà 25,1 milliards.
Un redressement visible. La part des primes reversée en soins est revenue à 86,7 % au deuxième trimestre 2026, contre 89,4 % un an plus tôt. Le groupe a relevé ses objectifs annuels en avril, en juillet puis le 13 octobre 2026, et vise désormais un bénéfice par action ajusté d’au moins 20,50 dollars. Au troisième trimestre, la part des primes reversée en soins était de 88,4 %, contre 89,9 % un an plus tôt.
Quelles sont les faiblesses de UnitedHealth ?
Une année 2025 de prévisions manquées. En avril 2025, le groupe abaisse ses objectifs après son premier trimestre décevant depuis plus de dix ans. Le 13 mai, il les suspend purement et simplement, faute de maîtriser les coûts médicaux de ses nouveaux assurés Medicare Advantage. Le bénéfice par action ajusté tombe de 27,66 dollars en 2024 à 16,35 dollars.
Optum Health dans le rouge. L’activité de soins, qui emploie médecins et infirmiers, a perdu 278 millions de dollars en 2025 après en avoir gagné 7,8 milliards en 2024. Le groupe a passé 2,5 milliards de dollars de charges de restructuration, suppressions de postes et contrats déficitaires compris.

Un portefeuille qui rétrécit volontairement. Pour restaurer ses marges, UnitedHealthcare renonce à des contrats peu rentables : il prévoit de perdre 2,3 à 2,8 millions d’assurés en 2026, dont plus d’un million en Medicare Advantage. Au 30 septembre 2026, il en couvrait 48,3 millions.
Une marge mince. Avec 2,7 % de marge nette en 2025, un point de dérive des coûts médicaux suffit à effacer une part sensible du bénéfice. L’assurance santé est un métier de volumes, pas de marges.
Quelles sont les opportunités pour UnitedHealth ?
Un dirigeant qui connaît la maison. Stephen Hemsley, PDG de 2006 à 2017 et resté président du conseil, a repris la direction générale le 13 mai 2025 après le départ d’Andrew Witty. Sa priorité affichée : simplifier le fonctionnement du groupe. Les résultats de 2026 lui donnent pour l’instant raison.
Un environnement tarifaire plus favorable. Le 6 avril 2026, les autorités américaines ont fixé à 2,48 % la hausse moyenne des paiements Medicare Advantage pour 2027, contre 0,09 % dans leur proposition de janvier. Pour un groupe dont 44 % du chiffre d’affaires provient des primes versées par l’agence fédérale qui gère Medicare et Medicaid, chaque dixième de point compte.
Le vieillissement de la population. Les baby-boomers continuent d’entrer dans l’âge de Medicare. Le marché des seniors grandit mécaniquement, et UnitedHealthcare l’aborde désormais avec des contrats triés plutôt qu’avec la course au volume.
Quelles menaces pèsent sur UnitedHealth ?
Les enquêtes du ministère de la Justice. En juillet 2025, le groupe a confirmé faire l’objet d’enquêtes pénale et civile sur ses activités Medicare. Selon la presse, elles portent sur la façon dont il recueille et enregistre les diagnostics qui augmentent les paiements publics. En janvier 2026, un rapport de la commission judiciaire du Sénat, présidée par Chuck Grassley, a accusé le groupe d’exploiter ce mécanisme, ce qu’il conteste. Au 25 octobre 2026, aucune issue des enquêtes n’avait été rendue publique.
Le risque informatique. Le 21 février 2024, une attaque par rançongiciel contre Change Healthcare, filiale de facturation rachetée en 2022, a exposé les données de 192,7 millions de personnes, la plus grande fuite de données de santé de l’histoire américaine. Elle a encore coûté 799 millions de dollars en 2025.
Le risque politique et d’image. Premier assureur du pays, le groupe concentre une large part de la défiance des Américains envers les assureurs santé. Le 4 décembre 2024, Brian Thompson, directeur général de UnitedHealthcare, a été tué par balle à New York ; les réactions à ce meurtre ont mis en lumière cette défiance.
Des coûts médicaux imprévisibles. 2025 l’a prouvé : il suffit que les patients consultent davantage que prévu pour qu’une prévision annuelle ne tienne pas un trimestre.
Qui sont les principaux concurrents de UnitedHealth ?
- Assurance santé : Elevance Health, CVS Health (Aetna), Cigna, Humana, Centene.
- Gestion des remboursements de médicaments : CVS Caremark, Express Scripts (Cigna).
- Soins et services de santé : CVS Health (Oak Street Health), Amazon (One Medical).
Comment un trader regarde-t-il UnitedHealth ?
Je ne trade pas UnitedHealth : je ne trade qu’un seul marché, le future sur le Nasdaq. Mais je regarde le titre, parce qu’il appartient au Dow Jones, un indice pondéré par les cours et non par les capitalisations : ses écarts se voient aussitôt sur l’indice.
Trois choses le font bouger. D’abord la part des primes reversée en soins, publiée chaque trimestre : le 21 avril 2026, une sinistralité meilleure que prévu a fait monter l’action d’environ 8 % en séance, et le relèvement des objectifs du 16 juillet l’a de nouveau portée. Ensuite la crédibilité des prévisions : le 13 mai 2025, leur suspension a fait chuter le titre de plus de 16 % en une séance. Enfin les décisions de Washington sur Medicare Advantage et les nouvelles des enquêtes judiciaires.
Le 27 janvier 2026, l’annonce d’un premier recul du chiffre d’affaires depuis plus de trente ans, conjuguée à une proposition tarifaire décevante de Washington, a fait perdre environ 20 % à l’action. Un titre qui se redresse attire toujours, mais tant que les enquêtes du ministère de la Justice ne sont pas closes, une seule annonce peut effacer plusieurs trimestres de progrès.
Cette analyse est informative et ne constitue pas un conseil en investissement.
Questions fréquentes sur UnitedHealth
Pourquoi l’action UnitedHealth a-t-elle chuté en 2025 ?
Parce que le groupe n’a plus tenu ses prévisions. Il les a abaissées en avril 2025, puis suspendues le 13 mai, faute de maîtriser les coûts médicaux de ses nouveaux assurés Medicare Advantage : le titre a perdu plus de 16 % en une séance. Le bénéfice par action ajusté est tombé de 27,66 dollars en 2024 à 16,35 dollars.
UnitedHealth est-il visé par la justice américaine ?
Oui. En juillet 2025, le groupe a confirmé faire l’objet d’enquêtes pénale et civile sur ses activités Medicare, et un rapport de la commission judiciaire du Sénat l’a accusé en janvier 2026 d’exploiter le codage des diagnostics, ce qu’il conteste. Au 25 octobre 2026, aucune issue n’avait été rendue publique.
Sources de référence utilisées
11
- UnitedHealth Group, résultats 2025 et perspectives 2026 (27 janvier 2026)
- UnitedHealth Group, communiqué détaillé des résultats du quatrième trimestre 2025 (SEC, 27 janvier 2026)
- UnitedHealth Group, résultats du deuxième trimestre 2026 (SEC, 16 juillet 2026)
- UnitedHealth Group, résultats du troisième trimestre 2026 (SEC, 13 octobre 2026)
- UnitedHealth Group, rapport annuel 10-K 2025 (SEC)
- PBS NewsHour, UnitedHealth suspend ses prévisions 2025 (13 mai 2025)
- Associated Press / ABC7, enquêtes pénale et civile sur Medicare (24 juillet 2025)
- Business Insurance / Reuters, 192,7 millions de personnes touchées par l’attaque de Change Healthcare (août 2025)
- Fortune, chute de l’action après les perspectives 2026 (27 janvier 2026)
- Fierce Healthcare, UnitedHealthcare prévoit de perdre 1,3 à 1,4 million d’assurés Medicare Advantage en 2026 (27 janvier 2026)
- The Motley Fool, l’action UnitedHealth monte après le premier trimestre (21 avril 2026)
Pour aller plus loin
- Qu’est-ce que la sélection adverse ? Définition et solutions, pourquoi un assureur trie ses contrats, comme UnitedHealthcare le fait en 2026.
- Bénéfice net par action (BPA) : Indicateur de performance, l’indicateur sur lequel le groupe fixe ses objectifs, relevés trois fois en 2026.
- Qu’est-ce qu’un Cash Flow ? Flux de trésorerie, la notion qui explique les 19,7 milliards de dollars encaissés pendant une année ratée.
- Analyse SWOT d’Eli Lilly : forces, faiblesses, opportunités et menaces, un autre géant américain de la santé, du côté des médicaments cette fois.
- Histoire des entreprises : le guide en 107 histoires, pour remonter aux origines des grands groupes que décortiquent les analyses SWOT.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il transmet aujourd'hui sa méthode au sein de son école de trading à travers sa formation day trading. Dans la rubrique Bourse et marchés, il distingue l'investissement patient de la spéculation et montre ce que les cycles longs enseignent à l'investisseur.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École