La sélection adverse (on dit aussi antisélection) apparaît quand, avant une transaction, l’une des parties détient sur la qualité d’un bien ou sur son propre risque une information que l’autre ignore : la qualité moyenne de ce qui s’échange se dégrade, et le marché peut disparaître.
Le marché est censé s’auto-réguler et être un parfait lieu de rencontre entre l’offre et la demande. Ce dernier peut cependant parfois montrer des signes de défaillance.
Par exemple, vous souhaitez acheter une voiture d’occasion dont le prix avoisine les 2 000 € sur le marché. Vous rencontrez alors un particulier qui propose de vendre le modèle que vous cherchez pour 1 800 €. Lui seul sait que sa voiture a un problème récurrent, même si le contrôle technique ne l’a jamais repéré. Il sait donc qu’il est celui qui fait la bonne opération. Ne sachant pas cette information précieuse, vous pensez avoir trouvé une bonne affaire, mais ce n’est pas le cas. On appelle cela l’asymétrie d’information. C’est une preuve des défaillances existantes du marché en général. Le marché est faussé à cause du manque d’informations de l’offre ou de la demande.
Certains vendeurs peuvent profiter du manque d’information des acheteurs pour vendre des produits de mauvaise qualité au prix des bons.
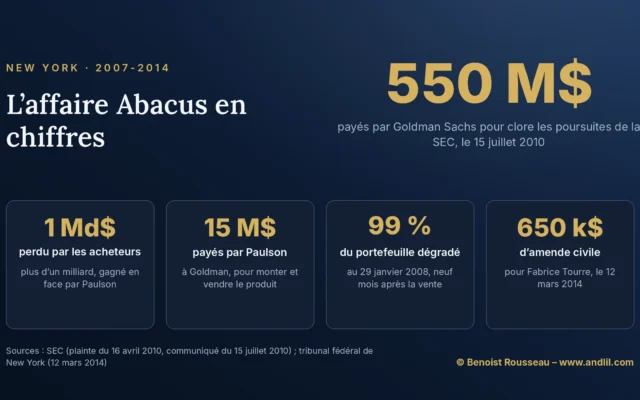
Les marchés financiers ont montré via les actifs « toxiques » qu’il existe également une asymétrie d’information en bourse. En effet, n’étant pas informés de la constitution de ces actifs, des organismes financiers ont acheté des biens à hauts risques sans le savoir.
Comment résoudre la sélection adverse ?
Pour résoudre le problème de la sélection adverse, l’une des solutions consiste à faire intervenir un intermédiaire neutre, n’ayant pas d’intérêt personnel dans la transaction, informe les acteurs du marché sur le prix réel d’un bien.
Sur les marchés financiers, c’est le rôle du teneur de marché d’afficher en permanence un prix d’achat et un prix de vente. Les marchés financiers sont un exemple du fonctionnement de base du marché, du lieu de rencontre entre l’offre et la demande avec un fort volume de transactions. Les marchés financiers n’échappent pas pour autant à l’asymétrie d’information, comme le montrent les cas de délits d’initié.
Citation sur la sélection adverse
« La plupart des voitures revendues sont des « veaux », et les bonnes voitures risquent de ne pas être vendues du tout. Les mauvaises occasions ont tendance à déloger les bonnes (un peu comme la mauvaise monnaie chasse la bonne). »
George A. Akerlof, « The Market for Lemons », Quarterly Journal of Economics, 1970
George Akerlof et la sélection adverse
La sélection adverse en résumé
La sélection adverse (on dit aussi antisélection) apparaît quand, avant une transaction, l’une des parties détient sur la qualité d’un bien ou sur son propre risque une information que l’autre ignore. La partie mal informée ne peut proposer qu’un prix moyen ; ce prix fait fuir les vendeurs des meilleurs biens, ou attire les clients les plus risqués, et la qualité moyenne de ce qui s’échange se dégrade. Dans le cas extrême, le marché disparaît, alors que des échanges profitables à tous auraient été possibles.
Le terme vient de l’assurance, où il est en usage depuis le XIXe siècle.
Que montre le marché des « tacots » de George Akerlof ?
En 1970, George Akerlof publie « The Market for « Lemons » : Quality Uncertainty and the Market Mechanism » dans le Quarterly Journal of Economics. En argot américain, un lemon est une voiture d’occasion défectueuse. L’article avait d’abord été refusé par trois revues : deux le jugeaient trivial, la troisième erroné.
La citation reproduite ci-dessus en résume la thèse : les mauvaises voitures tendent à chasser les bonnes, à la manière dont la mauvaise monnaie chasse la bonne selon la loi de Gresham. Akerlof applique ensuite le raisonnement à d’autres marchés : l’assurance maladie des plus de 65 ans, où ce sont surtout ceux qui se savent malades qui cherchent à s’assurer, ou le crédit dans les pays en développement. Il décrit aussi les institutions qui limitent le problème : garanties, marques, chaînes commerciales, licences et diplômes.
En 2001, Akerlof partage le prix Nobel d’économie avec Michael Spence et Joseph Stiglitz « pour leurs analyses des marchés avec asymétrie d’information ».
En quinze ans, l’asymétrie d’information passe des voitures d’occasion à l’assurance, au travail et à la finance. Source : dates de la page.
Comment fonctionne la sélection adverse, chiffres à l’appui ?
Imaginons un marché de voitures d’occasion du même modèle, dont la moitié sont en bon état et la moitié défectueuses. Une bonne voiture vaut 3 000 € pour un acheteur, et son propriétaire accepterait de la vendre 2 600 €. Une voiture défectueuse vaut 1 000 € pour un acheteur, et son propriétaire la céderait pour 800 €.
Si tout le monde voyait la qualité, toutes les voitures se vendraient, car chaque acheteur valorise la voiture plus que son vendeur. Mais l’acheteur ne sait pas distinguer les deux. Il est prêt à payer la valeur moyenne : (3 000 + 1 000) / 2 = 2 000 €. À ce prix, les propriétaires de bonnes voitures, qui en veulent au moins 2 600 €, se retirent. Il ne reste en vente que des voitures défectueuses. Les acheteurs le comprennent et ne paient plus que 1 000 €. Les bonnes voitures ont disparu du marché, alors que chacune aurait pu trouver un acheteur prêt à payer plus que ce que demandait son vendeur.
Signaler, filtrer ou mutualiser : quelles solutions à la sélection adverse ?
Le signal. La partie informée peut envoyer un signal crédible, c’est-à-dire coûteux à imiter pour ceux qui n’ont pas la qualité annoncée. Michael Spence l’a montré pour le marché du travail dans « Job Market Signaling » (Quarterly Journal of Economics, 1973) : le diplôme sert aussi à signaler des capacités à l’employeur. Une garantie longue, offerte par un vendeur sûr de son produit, joue le même rôle.
Le filtrage. La partie mal informée peut proposer un choix de contrats qui pousse chacun à révéler son type. Michael Rothschild et Joseph Stiglitz l’ont formalisé pour l’assurance en 1976 (Quarterly Journal of Economics) : un contrat avec une franchise élevée et une prime basse attire les assurés qui se savent peu risqués, un contrat bien couvert mais plus cher, les autres.
L’obligation. Quand le filtrage ne suffit pas, l’assurance obligatoire empêche les bons risques de quitter le marché. C’est l’un des arguments avancés en faveur de l’assurance maladie obligatoire.
L’information certifiée. C’est la solution évoquée dans le texte ci-dessus : un tiers sans intérêt dans la transaction, contrôle technique, expert, agence de notation, commissaire aux comptes, réduit l’asymétrie. Encore faut-il que ce tiers soit réellement indépendant : la crise de 2008 a montré que les agences de notation, rémunérées par les émetteurs des titres qu’elles notaient, ne l’étaient pas toujours.
Quelle différence entre sélection adverse et aléa moral ?
Les deux notions sont souvent confondues. La sélection adverse porte sur une caractéristique cachée qui existe avant le contrat : la voiture était déjà défectueuse, l’assuré était déjà malade. Le concept d’aléa moral porte sur un comportement caché après le contrat : l’assuré devient moins prudent parce qu’il est couvert.
Quelles critiques vise la théorie de la sélection adverse ?
La théorie est solide, mais son importance pratique varie selon les marchés. Sur celui des voitures d’occasion, les historiques d’entretien, les avis en ligne et les garanties des professionnels ont réduit l’asymétrie décrite en 1970. En assurance, certaines études trouvent que les personnes les plus prudentes achètent plus d’assurance que les autres, ce qui peut atténuer, voire inverser, l’effet attendu. Les économistes en concluent que la sélection adverse est un risque à mesurer marché par marché, et non une fatalité.
Le débat porte aussi sur les remèdes : les uns y voient une justification des assurances obligatoires et de la réglementation de l’information, les autres soulignent que le marché invente ses propres solutions (réputation, garanties, certifications privées).
Que change la sélection adverse pour un investisseur ou un trader ?
La fourchette de prix. Lawrence Glosten et Paul Milgrom (Journal of Financial Economics, 1985) montrent qu’un teneur de marché qui affiche un prix d’achat et un prix de vente perd de l’argent face aux intervenants mieux informés que lui. Il compense en élargissant l’écart entre les deux prix. Une partie du spread rémunère donc ce risque de sélection adverse, ce qui explique qu’il s’élargisse avant une publication importante.
Les ordres à cours limité. Celui qui place un ordre à cours limité joue, à petite échelle, le rôle du teneur de marché : son ordre a plus de chances d’être exécuté quand un intervenant mieux informé vient le chercher, juste avant que le prix ne continue dans le même sens.
Les émissions d’actions. Les dirigeants en savent plus que les investisseurs sur la valeur de leur entreprise. Une augmentation de capital peut donc être lue comme le signe que l’action est jugée chère par ceux qui la connaissent le mieux, ce qui explique que le cours baisse souvent à l’annonce. Stewart Myers et Nicholas Majluf en ont tiré en 1984 une théorie de la hiérarchie des financements : autofinancement d’abord, dette ensuite, actions en dernier.
Les produits complexes. Les actifs toxiques de 2007-2008 l’ont rappelé : plus un produit est opaque, plus l’écart d’information entre vendeur et acheteur est grand.
Questions fréquentes sur la sélection adverse
Qu’est-ce que la sélection adverse, en termes simples ?
C’est la situation où celui qui en sait le plus sur la qualité d’un bien ou sur un risque profite de son avantage, ce qui pousse l’autre partie à se méfier, à baisser son prix ou à se retirer, et fait sortir du marché les meilleures offres.
Quelle est la différence entre sélection adverse et aléa moral ?
La sélection adverse vient d’une information cachée avant la signature du contrat ; l’aléa moral, d’un changement de comportement après la signature.
Quel est un exemple de sélection adverse en assurance ?
Si une assurance santé facultative fixe la même prime pour tous, elle attire surtout les personnes qui se savent en mauvaise santé. Les coûts augmentent, la prime aussi, et les personnes en bonne santé partent : le cercle se poursuit.
Comment réduire la sélection adverse ?
Par des signaux crédibles (garanties, diplômes), des contrats qui poussent chacun à révéler son type (franchises), des obligations d’assurance, et une information vérifiée par des tiers indépendants.
Qu’est-ce que le signal de Michael Spence ?
Un moyen, pour la partie informée, d’envoyer une information crédible parce que coûteuse à imiter. Spence l’a montré en 1973 pour le marché du travail : le diplôme sert aussi à signaler des capacités à l’employeur. Une garantie longue joue le même rôle.
Pourquoi Akerlof a-t-il reçu le prix Nobel ?
En 2001, avec Michael Spence et Joseph Stiglitz, « pour leurs analyses des marchés avec asymétrie d’information ». Son article de 1970 avait d’abord été refusé par trois revues.
Sources de référence utilisées
5
George Akerlof, « The Market for “Lemons” : Quality Uncertainty and the Market Mechanism », Quarterly Journal of Economics, 1970.
Michael Spence, « Job Market Signaling », Quarterly Journal of Economics, 1973.
Michael Rothschild et Joseph Stiglitz, « Equilibrium in Competitive Insurance Markets », Quarterly Journal of Economics, 1976.
Lawrence Glosten et Paul Milgrom, Journal of Financial Economics, 1985 ; Stewart Myers et Nicholas Majluf, Journal of Financial Economics, 1984.
Trader membre du CME et du CBOT · Historien de formation
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il dispense un enseignement d'élite dans son école de trading à travers une masterclass de trading. Dans la rubrique Grands économistes et débats, il présente les grandes écoles de pensée économique, ce qu'elles ont vu juste et leurs angles morts.
La discussion se poursuit sur le forum andlil.com.
K
Keneth François22 août 2018
Merci beaucoup a vous.. Votre plate forme est très utile et serviable... Toute fois,y a t'il une disposition pour poser des questions sur quelques théories qui ne figures pas ici?