
Bénéfice net par action (BPA) : Indicateur de performance

Qu’est-ce que le bénéfice net par action ?
Le bénéfice net par action (BPA) est un ratio qui est calculé de la manière suivante :
- BPA= Bénéfice total net de l’entreprise / nombre d’actions
Comment utiliser le BPA ?
Ce ratio permet de valoriser les actions d’une entreprise. On peut alors mesurer la performance d’une entreprise. Ce ratio sert également à calculer le P/E ratio.
C’est un ratio qui est pris en compte par le marché lors de sa publication.
Le bénéfice net par action en résumé
Le bénéfice net par action (BPA, en anglais earnings per share ou EPS) est la part du bénéfice net d’une entreprise qui revient à chaque action. Il permet de comparer le résultat d’une société d’une année sur l’autre, quel que soit le nombre de ses actions, et il sert de base au calcul du PER.
Les sociétés cotées publient leur BPA à chaque annonce de résultats. Le marché le compare aussitôt au consensus des analystes : c’est souvent l’écart entre les deux qui fait bouger le cours.
Comment calcule-t-on précisément le BPA ?
La formule donnée plus haut est la formule de principe. Les sociétés qui appliquent les normes comptables internationales (norme IAS 33) la précisent sur deux points :
- le numérateur est le résultat net attribuable aux porteurs d’actions ordinaires, c’est-à-dire, dans un groupe, la part du groupe, hors part des minoritaires ;
- le dénominateur est le nombre moyen pondéré d’actions ordinaires en circulation sur l’exercice, et non le nombre d’actions au dernier jour. Les actions émises ou rachetées en cours d’année ne comptent que pour la fraction de l’année où elles ont existé, et les actions que la société détient elle-même sont exclues.
Quelle différence entre BPA de base et BPA dilué ?
Le BPA de base ne compte que les actions existantes. Le BPA dilué suppose en plus que tous les instruments qui peuvent créer des actions nouvelles le font : obligations convertibles, options attribuées aux salariés, bons de souscription. Le même bénéfice se partage alors entre davantage d’actions, et le BPA dilué est inférieur ou égal au BPA de base. Les sociétés cotées qui appliquent les normes IFRS présentent les deux, avec la même importance.
Comment calculer un BPA sur un exemple chiffré ?
Imaginons une société dont le résultat net part du groupe s’élève à 500 millions d’euros, avec 200 millions d’actions en moyenne sur l’année.
- BPA de base : 500 / 200 = 2,50 €.
- Si 20 millions d’actions nouvelles peuvent naître de convertibles et d’options, le BPA dilué vaut 500 / 220 = 2,27 € (arrondi).
- Si l’action cote 40 €, le PER vaut 40 / 2,50 = 16 : le marché paie l’action seize fois le bénéfice annuel qu’elle représente.
- Si la société rachète puis annule 10 millions de ses actions, le même bénéfice se répartit sur 190 millions d’actions : le BPA passe à 500 / 190 = 2,63 €, soit environ 5,3 % de plus, sans que l’entreprise ait gagné un euro supplémentaire.
Ce dernier point explique l’intérêt des marchés pour les rachats d’actions : ils font croître le BPA mécaniquement.
Comment lire un BPA ?
Un BPA isolé ne dit presque rien : 2,50 € n’est ni beaucoup ni peu. Il se lit de trois façons. Dans le temps, sa progression d’année en année mesure la croissance des profits rapportée à chaque action. Face au cours, il donne le PER, qui permet de comparer la cherté de sociétés de taille différente. Face aux attentes, l’écart avec le consensus décide de la réaction du marché le jour de la publication.
On le rapproche aussi du dividende par action : la part du BPA reversée en dividende est le taux de distribution.
Quelles sont les limites du BPA ?
Le résultat net inclut des éléments exceptionnels : cession d’une filiale, dépréciation, litige. Un BPA peut ainsi bondir une année sans que l’activité ait progressé. C’est pourquoi beaucoup de sociétés publient aussi un BPA « courant » ou « ajusté », hors éléments non récurrents ; sa définition varie d’une entreprise à l’autre et doit être lue avec soin.
Le BPA ne dit rien non plus de la trésorerie réellement encaissée, ni de l’endettement. Il se complète par les flux de trésorerie, l’EBITDA et les capitaux propres. Enfin, quand la société perd de l’argent, le BPA est négatif et le PER n’a plus de sens.
Questions fréquentes
Quelle est la différence entre BPA et EPS ?
Aucune : EPS (earnings per share) est le nom anglais du bénéfice net par action.
Qu’est-ce qu’un bon BPA ?
Il n’existe pas de bon niveau dans l’absolu. On regarde sa progression d’une année sur l’autre, sa régularité, et son écart avec ce qu’attendaient les analystes.
Pourquoi le BPA dilué est-il plus faible ?
Parce qu’il répartit le même bénéfice sur un plus grand nombre d’actions, en supposant converties ou exercées toutes les valeurs mobilières qui peuvent créer des actions nouvelles.
Un BPA peut-il être négatif ?
Oui, lorsque l’entreprise est en perte. On parle alors de perte par action, et le PER n’est plus calculable de façon significative.
Pour aller plus loin
Lexique boursier : toutes les définitions, de A à Z.
Historien de formation, j’aborde l’économie en praticien : depuis 1994, je vois chaque jour sur mes écrans ce que les décisions des banques centrales et des États font aux prix. J’essaie d’expliquer ce qui se joue derrière les chiffres, sans jargon et sans promesse.
Découvrir mon parcours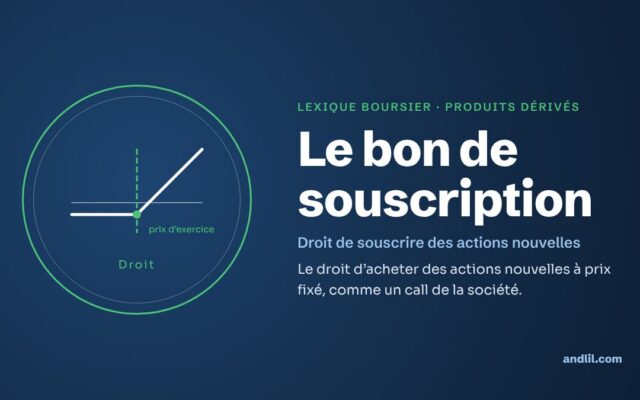
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École