
Cash extraction : Stratégie de sécurisation des gains

Qu’est-ce que le cash extraction ?
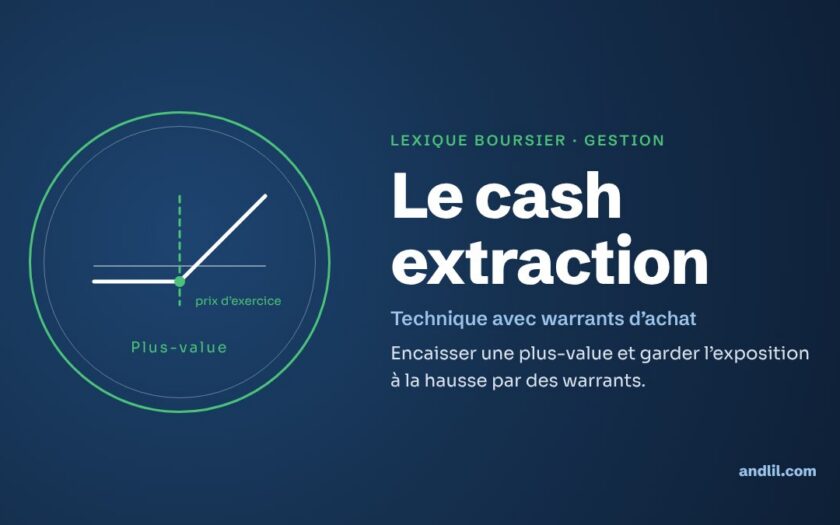
Le cash extraction est une stratégie qui consiste à investir une grande partie de ses liquidités dans des titres sécurisés afin de se prémunir d’une éventuelle baisse des cours, et d’acheter en même temps des call warrants afin de pouvoir profiter d’une possible hausse des cours. Si une baisse survient, la perte sera minime car en effet, une partie de la plus-value aura déjà été sécurisée auparavant. Cette stratégie permet de sécuriser les plus-values détenues dans un portefeuille d’actions tout en augmentant la possibilité de gains par l’effet de levier des warrants qui peuvent apporter plus d’argent que leur support, le tout en gardant un portefeuille qui rapporte.
Le cash extraction en résumé
Le cash extraction est une stratégie de sécurisation des gains : l’investisseur qui détient une forte plus-value latente sur une action vend tout ou partie de ses titres, encaisse son gain, et garde une exposition à la hausse en achetant des call warrants pour une petite fraction de la somme. Le reste est placé sans risque. En cas de baisse, la perte se limite au prix des warrants ; en cas de hausse, il en profite presque autant que s’il avait gardé ses actions.
Comment mettre en place un cash extraction ?
La stratégie se déroule en trois temps. L’investisseur vend ses actions et réalise sa plus-value. Il achète ensuite des warrants d’achat sur la même action, en nombre suffisant pour retrouver une exposition proche de celle qu’il avait. Enfin, il place le solde sur un support sans risque de marché, comme un placement monétaire.
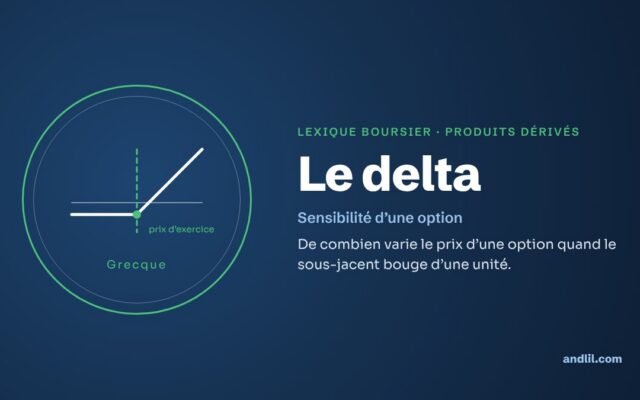
Pour calculer le nombre de warrants, il faut tenir compte de leur parité (combien de warrants donnent droit à une action) et de leur delta (de combien le warrant bouge quand l’action bouge d’un euro). Un warrant de delta 0,5 ne réplique, au départ, que la moitié du mouvement de l’action : pour retrouver la même sensibilité, il en faut deux fois plus.
Comment fonctionne un cash extraction sur un exemple chiffré ?
Imaginons un investisseur qui détient 400 actions achetées 30 € et qui cotent 50 €. Sa ligne vaut 20 000 €, dont 8 000 € de plus-value latente. Il vend tout, achète 400 call warrants de strike 50 €, de parité 1, au prix de 4 € (1 600 €), et place les 18 400 € restants. Voici la valeur de son patrimoine à l’échéance des warrants, hors intérêts du placement et hors frais, comparée à celle des actions conservées :
| Cours à l’échéance | Actions conservées | Cash extraction |
|---|---|---|
| 35 € | 14 000 € | 18 400 € |
| 46 € | 18 400 € | 18 400 € |
| 50 € | 20 000 € | 18 400 € |
| 60 € | 24 000 € | 22 400 € |
| 70 € | 28 000 € | 26 400 € |
Au-dessus de 46 €, garder les actions aurait été plus rentable, mais l’écart ne dépasse jamais 1 600 €, le prix des warrants. En dessous de 46 €, le cash extraction protège : quelle que soit la chute, l’investisseur conserve au moins 18 400 €.
Que gagne-t-on et que paie-t-on avec un cash extraction ?
Le cash extraction transforme une plus-value latente, qui peut fondre, en plus-value réalisée, tout en laissant une porte ouverte sur la hausse. Le prix à payer est la prime des warrants, dont la valeur temps disparaît à l’échéance si l’action n’a pas assez monté. L’investisseur renonce aussi aux dividendes, que le warrant ne verse pas, et à son droit de vote.
D’autres limites sont à connaître. Le warrant a une échéance : passé cette date, l’exposition disparaît et il faut la renouveler, à un nouveau prix. Sa liquidité est assurée par la banque émettrice, qui fixe la fourchette de prix. Et la vente des actions rend la plus-value imposable selon l’enveloppe dans laquelle les titres étaient détenus.
Faut-il préférer le cash extraction ou l’achat d’un put ?
Un investisseur qui veut protéger sa plus-value peut aussi garder ses actions et acheter un put, qui compense la baisse sous son strike. Les deux approches aboutissent à un profil proche : une perte plafonnée et un gain diminué du coût de la protection. Le cash extraction encaisse tout de suite la plus-value et mobilise moins de capital sur le marché ; la protection par le put conserve les titres, les dividendes et le droit de vote. Le choix dépend souvent de la fiscalité, de la disponibilité des produits sur la valeur et de leur prix.
Questions fréquentes
Le cash extraction est-il une stratégie risquée ?
C’est au contraire une stratégie qui réduit le risque d’un portefeuille, à condition de n’investir en warrants qu’une petite partie du capital. Le risque réside dans la tentation inverse : acheter beaucoup plus de warrants que d’actions vendues.
Combien faut-il investir en warrants ?
Ce qui permet de retrouver une exposition comparable à celle des actions vendues, compte tenu de la parité et du delta. Au-delà, on ne sécurise plus ses gains : on augmente son levier.
Peut-on faire un cash extraction avec d’autres produits que des warrants ?
Oui, avec des calls cotés sur un marché d’options, ou avec des certificats à effet de levier, en tenant compte de leurs règles propres, notamment de la barrière désactivante des turbos.
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Fort de plus de 30 ans d’expérience sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École