
Fusion des échelles d’intérêts : gestion bancaire expliquée

Qu’est-ce que la fusion des échelles d’intérêts ?
La fusion des échelles d’intérêts est un outil de gestion bancaire. Elle se rapproche du système de Cash-Pooling. En effet ces deux outils sont proches mais la fusion des échelles d’intérêts ne crée pas de compte centralisateur comme celui du Cash-Pooling. La fusion des échelles d’intérêts permet à l’entreprise de compenser les intérêts débiteurs et créditeurs au jour le jour.
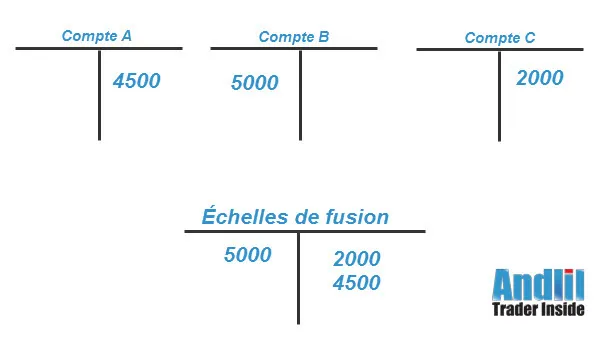
Quel exemple illustre la fusion des échelles d’intérêts ?
Quels sont les avantages et les inconvénients de la fusion des échelles d’intérêts ?
Avantages :
- On reste libre dans l’utilisation de ses comptes bancaires
- Il n’y a pas besoin d’équilibrer les comptes quotidiennement puisqu’ils se compensent les uns les autres.
- Moins coûteux que le cash-pooling
Inconvénients :
- Les comptes doivent avoir la même entité juridique pour utiliser la fusion
- Certains équilibrages techniques sont nécessaires
- Des outils de trésorerie sont nécessaires afin d’obtenir le solde consolidé.
La fusion des échelles d’intérêts en résumé
La fusion des échelles d’intérêts est un accord entre une entreprise et sa banque : les soldes de plusieurs comptes de l’entreprise ouverts dans cette banque sont additionnés chaque jour pour le seul calcul des intérêts. Les agios débiteurs ou les intérêts créditeurs portent sur ce solde unique, sans aucun mouvement d’argent entre les comptes.
Une « échelle d’intérêts » est le relevé établi par la banque qui calcule, jour après jour, les intérêts d’un compte d’après ses soldes. Fusionner les échelles revient à traiter plusieurs comptes comme les chapitres d’un compte unique.
Comment fonctionne la fusion des échelles, chiffres à l’appui ?
Imaginons une entreprise qui a deux comptes dans la même banque pendant 30 jours : le compte A est à découvert de 100 000 €, le compte B est créditeur de 80 000 €. Le découvert coûte 6 % par an, calculé sur une base de 360 jours, et le solde créditeur ne rapporte rien.
- Sans fusion : la banque facture les agios sur le compte A seul, soit 100 000 × 6 % × 30 / 360 = 500 €. Les 80 000 € du compte B ne servent à rien.
- Avec fusion : le solde fusionné est de −100 000 + 80 000 = −20 000 €. Les agios sont de 20 000 × 6 % × 30 / 360 = 100 €.
L’économie est de 400 € sur le mois, sans avoir viré un seul euro d’un compte à l’autre. Si le compte B avait été créditeur de 120 000 €, le solde fusionné serait positif de 20 000 € : plus aucun agio, et éventuellement une rémunération, à un taux que la banque fixe en général plus bas que pour un compte isolé.
Quelle différence entre fusion des échelles et cash-pooling ?
La Banque de France range la fusion des échelles parmi les techniques de centralisation de trésorerie, sous le nom de notional pooling (centralisation notionnelle), par opposition au cash-pooling physique, où l’argent est réellement transféré vers un compte centralisateur.
| Fusion des échelles | Cash-pooling physique | |
|---|---|---|
| Mouvements de fonds | Aucun, simple calcul | Virements quotidiens vers un compte centralisateur |
| Entités concernées | Une seule entité juridique | Plusieurs sociétés d’un même groupe |
| Autonomie des comptes | Conservée, avec leurs propres lignes de crédit | Soldes ramenés à zéro ou à un seuil |
| Cadre | Convention avec la banque | Convention de trésorerie entre sociétés du groupe et avec la banque |
La règle de la même entité juridique, rappelée dans le texte ci-dessus, s’explique par le droit bancaire français : selon la Banque de France, l’unicité de compte n’est admise qu’au sein d’une même personne morale, et non entre plusieurs sociétés, même d’un groupe. Pour compenser les trésoreries de plusieurs filiales, il faut passer par un cash-pooling, que le Code monétaire et financier autorise entre sociétés liées en capital.
Quand utiliser la fusion des échelles d’intérêts ?
La fusion des échelles convient à une entreprise qui a plusieurs comptes dans la même banque : un compte par établissement, par activité ou pour séparer les encaissements des paiements. Elle évite de passer chaque jour des virements d’équilibrage et réduit le coût des découverts. Elle exige une convention particulière avec la banque, qui la facture en général par une commission, et elle ne fonctionne qu’entre comptes tenus par cette même banque.
Pour suivre le solde fusionné au jour le jour, le trésorier raisonne en dates de valeur et s’appuie sur des prévisions de flux ; c’est là qu’interviennent des outils statistiques comme la loi d’éclatement. Les taux des découverts d’entreprise étant souvent indexés sur l’Euribor, l’intérêt de la fusion augmente quand les taux montent.
Questions fréquentes
Quelle différence entre fusion des échelles d’intérêts et cash-pooling ?
La fusion des échelles additionne les soldes pour calculer les intérêts sans déplacer d’argent. Le cash-pooling physique transfère réellement les fonds vers un compte centralisateur, souvent entre plusieurs sociétés d’un groupe.
Peut-on fusionner les comptes de plusieurs sociétés d’un groupe ?
Non, en France la fusion des échelles est réservée aux comptes d’une même entité juridique. Entre sociétés d’un groupe, on utilise un cash-pooling encadré par une convention de trésorerie.
Les comptes doivent-ils être dans la même banque ?
Oui : c’est la banque qui tient les comptes qui calcule les intérêts sur le solde fusionné, en vertu d’une convention signée avec l’entreprise.
Pour aller plus loin
Lexique économique : toutes les définitions, de A à Z.
Historien de formation, j’aborde l’économie en praticien : depuis 1994, je vois chaque jour sur mes écrans ce que les décisions des banques centrales et des États font aux prix. J’essaie d’expliquer ce qui se joue derrière les chiffres, sans jargon et sans promesse.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École