

La liquidité sur certains indices futures est très faible voire inquiétante pour l’avenir du scalping, étude de cas sur le Futures Dax 30
Parmi les légendes urbaines en bourse les plus courantes, on retrouve en belle position l’idée que les futures sont liquides et que la liquidité est assurée voire garantie par le marché sur les futures. Hélas, si cela est vrai sur certains futures comme l’Euro Stoxx 50 ou le S&P 500, c’est totalement faux pour de nombreux indices futures comme le CAC 40 ou le Dax 30. Je vais étudier plus particulièrement le Dax 30, car je le trade tous les jours depuis des années sur CFDs et sur futures.
Qu’est-ce que la liquidité sur futures ?
On va donner une définition simple de la liquidité sur futures : c’est la possibilité d’entrer sur le marché et de sortir de ses positions sans aucune difficulté. Si un marché boursier est suffisamment liquide, il y a en permanence une contrepartie adaptée en taille de lots (hors cas exceptionnel type flash Krach…). Les investisseurs vont donc privilégier les instruments boursiers les plus liquides car ils vont pouvoir gérer leur portefeuille avec beaucoup de souplesse et avec le moins de risques de contre partie. En cas de difficulté, dans un marché liquide, on peut / doit sortir n’importe quand.
Attention à la fausse liquidité des Liquidity Providers !
Peu connue du grand public, il existe une fausse liquidité. On retrouve cette fausse liquidité principalement sur les actions. Elle est générée par des liquidity providers qui sont payés par les entreprises pour mettre dans le carnet d’ordres des actions de faux ordres d’achat et de vente pour rendre le carnet d’ordres plus « sexy ». Quand un investisseur sur actions constate qu’une action a un carnet d’ordres bien rempli, il se dit qu’il pourra sortir facilement en cas de difficulté, qu’il pourra prendre ses bénéfices sans souci… c’est rassurant et il aura tendance à investir sur cette société, la mariée a l’air belle au niveau du carnet d’ordres. Des entreprises payent donc des sociétés appelées Liquidity Providers pour rajouter de l’offre et de la demande dans le carnet d’ordres, bien entendu elles ne souhaitent absolument pas être exécutées. Elles gagnent leur vie en gonflant artificiellement le carnet d’ordres, ce n’est pas leur fonction d’être exécutées bien au contraire.
Il ne faut pas confondre cela avec les contrats d’animation sur certains instruments (warrants, turbos…) qui eux ont vocation à être exécutés (mais l’animateur, créateur du produit, peut se retirer selon son bon vouloir, généralement lors des pics de volatilité car cela l’arrange…). Dès que le liquidity provider risque d’être exécuté, il se retire et à partir de là on a quelques nouvelles légendes urbaines qui se sont créées avec les faux ordres, les personnes qui essayent de manipuler le carnet d’ordres… Passons. Le sujet est encore plus tabou que sur les actions, je ne me prononcerai pas sur l’existence ou non de liquidity providers sur Futures.
La liquidité sur le Dax 30 et les problèmes pour le scalping
Je scalpe le Dax 30 futures depuis de nombreuses années et je ne cesse de pester sur le manque de liquidité de cet indice futures. Je ne peux entrer et sortir à ma convenance et surtout je ne peux pas attaquer avec beaucoup de lots car le carnet d’ordres est anémique. Je continue à faire du scalping sur le Dax 30 futures car pour mon style de scalping, c’est le seul indice européen qui est adapté, si je passe sur d’autres indices type s&p500 ou Euro Stoxx 50, mon niveau de vie s’écroulera.
Pour ceux qui ne connaissent pas le futures Dax 30, sachez tout d’abord que l’offre et la demande, le bid et le ask ne se touchent quasiment jamais. Le pas de cotation est de 0.5 mais nous avons en permanence les trous de cotation qui fait que nous sommes 98 % du temps entre 1 et 1.5 d’écart entre la meilleure offre et la meilleure vente et qu’il faut rajouter à cela la commission payée au courtier. Je vous mets un screenshot d’un carnet d’ordres sur le Dax 30 pris aujourd’hui en milieu de journée. On constate immédiatement la faiblesse du nombre de lots.
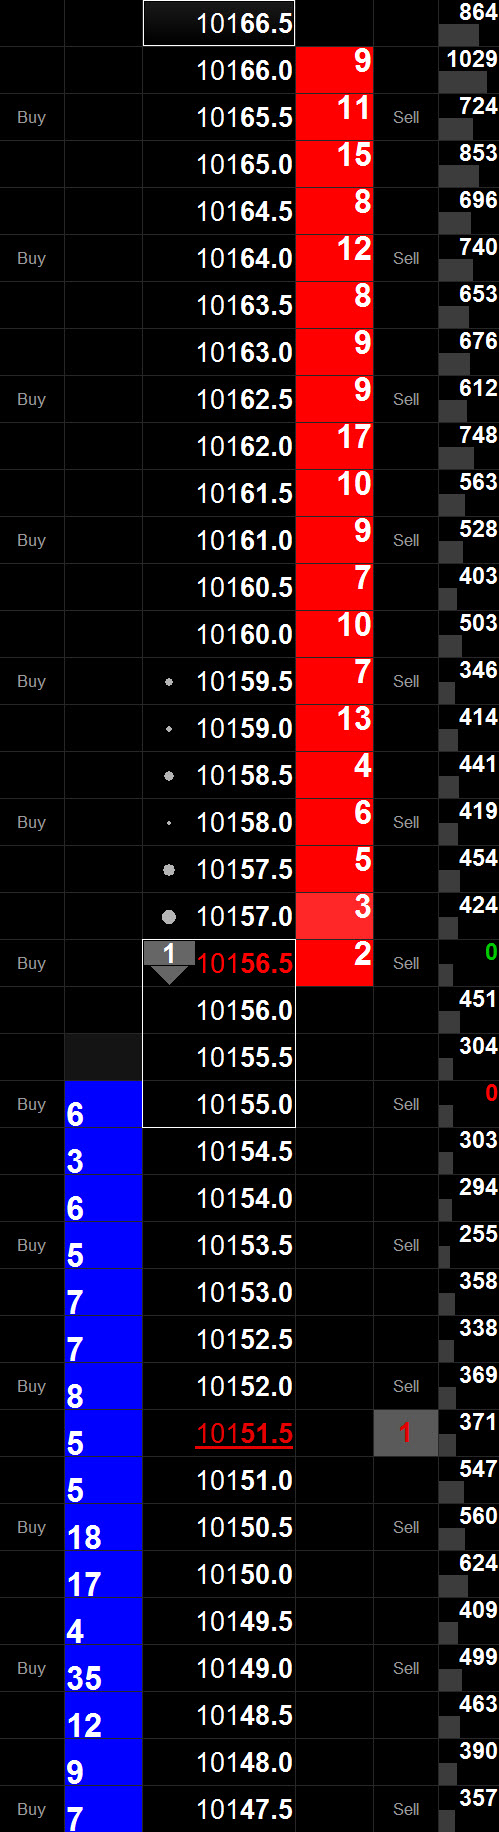
Imaginez un pauvre scalpeur qui veut balancer 10 lots à l’achat de manière agressive, il se prend 1.5 de spread et il défonce sur trois lignes l’offre, ce qui veut dire que ses lots 5 à 10 partiront avec malus de trois points à remonter sur le Dax 30… ce qui correspond à l’espoir d’un gain sur un scalp rapide. Donc beaucoup de personnes parlent du futures Dax 30 en France sans même l’avoir tradé une fois où avoir eu la curiosité de regarder son carnet d’ordres.
Un carnet d’ordres sur future, on s’attend à ce que cela soit comme le S&P 500 par exemple, des milliers de lots et l’offre et la demande qui se touchent. Là, pas de problème de liquidité, pas de problème de volume. Il y a certes d’autres soucis sur le S&p500 (les détenteurs d’une licence CME sont prioritaires dans l’exécution sur le carnet d’ordres par exemple mais ce n’est pas le sujet du jour). Sur le Dax 30, le carnet d’ordres, c’est la misère, je ne trouve pas d’autre terme. Des lignes entre 1 à 8 lots majoritairement, quand on voit une ligne a plus de 20 lots, c’est le Pérou ou plutôt le mirage car généralement quand elle peut être exécutée, elle se dégonfle quelques points avant « bizarrement » (humour). Mais le véritable problème est la faiblesse du volume sur le Dax 30 futures, la faiblesse des échanges réels entre les intervenants.
Le volume du futures Dax 30, une catastrophe
Je vais vous prendre l’exemple de cette journée. Entre huit heures et 17h40, il s’est échangé sur le futures Dax 30 environ 78 000 lots. On a parfois des pointes à 100 000 lots quand il y a pas mal de volatilité. Cela peut paraître important, mais c’est du pipi de chat. Vous allez rapidement comprendre que le volume des échanges du futures Dax 30 n’est vraiment pas très étoffé. En commençant à trader à 9h15 et en m’arrêtant à 17h40, j’ai tradé 104 lots. Et j’étais dans une journée extrêmement moyenne pour moi, je n’ai tradé qu’avec un seul lot alors que je peux monter à quatre ou cinq lots parfois quand je sens bien la journée, quand je suis spécialement en grande forme, quand la configuration graphique me paraît idéale… aujourd’hui, je n’avais aucune idée particulière sur le sens du marché, donc j’y suis allé mollement.
À moi tout seul, derrière mon petit PC et avec mes économies qui ne sont pas exceptionnelles, j’ai réalisé 0.13 % du volume total du Dax 30 en tradant avec un seul lot, en m’absentant une heure cet après-midi… si j’avais tradé toute la journée avec un peu d’agressivité, je pouvais faire 0.25 % à 0.50 % du volume total de la journée sur le Dax 30 futures avec 1 seul lot par trade. Donc vous prenez dans le monde 800 gars comme moi qui tradent tranquillement, qui vont faire la sieste l’après-midi, et vous avez 100 % du volume quotidien du futures sur le Dax 30.
Question : où sont les gros ? Où sont les Hedge Funds, ou sont les zinzins sur le futures dax 30 ? Hé ho, il y a quelqu’un ? En y réfléchissant, cela vous donne l’impression du vide… alors oui, les lignes du carnet d’ordres sont remplies par les automates, mais en fait il n’y a quasiment personne. Au jour d’aujourd’hui, je pourrais sans aucun problème de marge trader à 10 lots sur le Dax 30 et bien plus. En scalping sur le futures dax 30, c’est impensable, il faut basculer alors vers du Day trading ou du swing trading et accumuler ses positions, travailler son PRU, attendre que cela bouge enfin… bref tout ce que déteste un scalpeur.
En conclusion, ce petit article a pour objectif de montrer une réalité méconnue du trading sur futures et précisément sur le Dax 30, la liquidité est totalement artificielle, il n’y a pas énormément d’intervenants et les volumes sur future peuvent être aussi ridicules sur des indices pourtant importants. J’estime qu’à moi tout seul je pourrais faire 1 % du volume du Dax 30 en étant un peu agressif chaque jour, cela ne m’apparaît absolument pas normal pour l’indice de la première puissance économique européenne. Je n’ose même pas faire la comparaison avec le future CAC 40 qui a des volumes encore plus bas et que j’ai dû abandonner il y a cinq ans notamment pour cette raison. Donc la prochaine fois que vous entendrez quelqu’un affirmer que les futures sont merveilleusement liquides, demandez-lui la taille moyenne d’une ligne sur le futures Dax 30… généralement il répondra « des centaines voire des milliers de lots, aucun problème », non vous lui répondrez « cinq lots sur les 3 meilleurs offres et demandes… ». Il sera inutile d’en dire plus et vous pourrez le rayer de votre existence. C’est un test que je m’amuse souvent à faire et hélas il ne marche que trop bien.
Mes trades du jour : 88 +16 = 104 lots
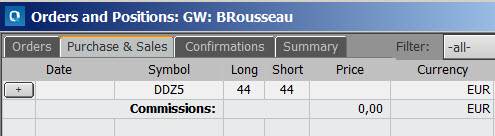
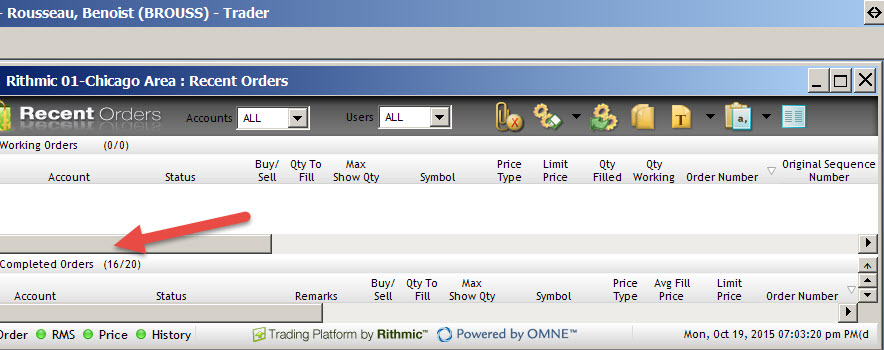
Edit : 108 lots maintenant en tapant cet article j’ai repassé des trades, mais pas le courage de refaire les screenshoots
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Fort de plus de 30 ans d’expérience sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École