
Ce que coûte vraiment un don après impôt en 2026 : IR, IFI et legs
Combien coûte un don après impôt en 2026 : 34 % ou 25 % du montant selon l’organisme, réduction d’IFI de 75 %, legs exonérés et dons d’actions cotées.

Les bases de la réduction d’impôt sur les dons aux associations
En France, toute personne physique qui fait un don à une association caritative peut bénéficier d’une réduction d’impôt importante et surtout incitative à ce geste altruiste.
En 2026, un don à un organisme d’intérêt général coûte, après réduction d’impôt sur le revenu, 34 % de son montant, et 25 % s’il va à un organisme d’aide aux personnes en difficulté, dans la limite de 2 000 € de dons. Un redevable de l’impôt sur la fortune immobilière peut, lui, réduire cet impôt de 75 % de ses dons à certaines fondations, jusqu’à 50 000 €. Et les legs aux associations reconnues d’utilité publique qui œuvrent dans l’assistance, la bienfaisance, l’environnement ou la protection des animaux sont exonérés de droits de succession.
Ainsi, et selon l’article 200 du Code général des impôts, vous pouvez verser à l’organisme de votre choix un don en numéraire et bénéficier en retour d’une réduction d’impôt dans certaines limites.
Pour autant, tous les organismes ne sont pas éligibles, ils doivent remplir un certain nombre de conditions : être à but non lucratif, avoir un objet social et une gestion désintéressée, ne pas fonctionner au profit d’un cercle restreint de personnes (pour plus de détails, se référer à la fiche de service-public.fr citée dans les sources officielles en bas de page).
Sachez également que les organismes en question peuvent être situés dans d’autres pays de l’Union européenne, comme l’a indiqué la Cour de justice des Communautés européennes (aujourd’hui Cour de justice de l’Union européenne) dans un arrêt du 27 janvier 2009. La loi française vise désormais expressément les organismes établis dans l’Union européenne, en Islande, en Norvège ou au Liechtenstein. À vous alors, si l’organisme n’est pas agréé, de prouver que ses buts sont conformes à ceux préconisés par la législation française.
Les informations données sont valables pour les dons faits en 2025 et en 2026, déclarés au printemps 2026 et au printemps 2027. Ce texte a été publié en décembre 2013 ; ses chiffres ont été mis à jour en octobre 2026.
Le coût réel d’un don après impôt en résumé
En 2026, un don à un organisme d’intérêt général coûte, après réduction d’impôt sur le revenu, 34 % de son montant, et 25 % s’il va à un organisme d’aide aux personnes en difficulté, dans la limite de 2 000 € de dons. Pour un foyer non imposable, un don coûte son plein montant.
- Qui est concerné : toute personne imposable qui donne à un organisme éligible, et les redevables de l’IFI.
- Taux ou montant : 66 % dans la limite de 20 % du revenu imposable ; 75 % jusqu’à 2 000 € de dons aux personnes en difficulté ; 75 % sur l’IFI, jusqu’à 50 000 € de réduction par an.
- Déclaration : le reçu fiscal remis par l’organisme se conserve ; il n’est pas à envoyer avec la déclaration de revenus.
- Texte de référence : l’article 200 du Code général des impôts.
- À savoir : un même euro ne sert qu’une fois, à l’IFI ou à l’impôt sur le revenu ; les legs aux associations et fondations reconnues d’utilité publique d’assistance, de bienfaisance, d’environnement ou de protection animale sont exonérés de droits de succession.
Quelle(s) réduction(s) d’impôts pour vos dons aux associations en France ?
Il s’agit déjà de définir à quel(s) type(s) d’organisme(s) vous faites un don : soit une œuvre d’intérêt général ou d’utilité publique, soit un organisme d’aide aux personnes en difficulté. Le plus simple pour savoir de quelle catégorie relève l’organisme que vous souhaitez aider est de le lui demander directement.
Pour les organismes relevant de la première catégorie, vous pouvez déduire du montant de votre impôt 66 % des sommes versées, dans la limite de 20 % du revenu imposable.
Pour les organismes relevant de la seconde catégorie, vous pouvez déduire du montant de votre impôt 75 % des sommes versées dans la limite de 2 000 € (pour les dons faits depuis le 14 octobre 2025 ; 1 000 € auparavant), 66 % au-delà mais toujours dans la limite de 20 % du revenu imposable.
Si les sommes versées venaient à dépasser les 20 % de votre revenu imposable, vous pourrez reporter les sommes au-delà de ce pourcentage pendant les 5 années fiscales suivantes, tout en sachant que les versements reportés sont à déduire avant les versements de l’année déclarée.
Lorsque vous faites votre versement, l’organisme vous transmet un reçu fiscal ; ce document n’est pas à envoyer avec votre déclaration de revenus, mais à conserver pour le présenter si l’administration le demande.
Exemple de calcul pour un don :
Vous souhaitez verser 100 € à une association d’aide aux personnes en difficulté ; vous allez déclarer un don de 100 €, et vous pourrez déduire de votre impôt la somme de 75 €. Donc 100 € versés ne vous reviennent en réalité qu’à 25 €.
Vous versez 2 600 € à la même association, vous aurez réellement versé :
- 2 000 € × 75 % = 1 500 €
- (2 600 − 2 000) × 66 % = 396 €
- Soit un don net de 704 € [2 600 − (1 500 + 396)]
Et si maintenant on faisait un investissement altruiste ?
Voilà, vous avez à peu près toutes les cartes en main pour donner aux organismes de votre choix.
Mais allons un peu plus loin… et si on décidait de consacrer une partie de nos placements pour faire des dons ? Benoist ou moi-même par exemple, nous versons 10 % de nos plus-values boursières (sur une base annuelle) à des associations.
Partons du principe que vous avez l’habitude de donner à des associations chaque année.
Grâce à votre trading, vous avez un rendement annualisé de 10 % ; le 1er janvier 2025, vous placez 20 000 € et donc 12 mois après, vous avez fait une plus-value brute de 2 000 €.
Sur ces 2 000 € gagnés, vous allez payer 31,4 % d’impôts (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux pour une plus-value de 2025 ; ça peut être moins, ça peut être plus si vous optez pour le barème) soit 628 €, il vous reste donc 1 372 €.
Cette année-là, vous faites donc 1 372 € de dons à des organismes d’aide aux personnes en difficulté.
Cela vous ouvre droit à 1 372 × 75 % = 1 029 € de réduction d’impôt.
Vous avez gagné 1 372 € grâce à votre placement. Vous versez ces 1 372 € à une association, ce qui ouvre droit à 1 029 € de réduction d’impôt. Non seulement vous avez donné « gratuitement » mais en plus vous avez remboursé votre impôt sur ce placement, et même un peu plus… à une condition que la loi impose : la réduction ne s’impute que sur l’impôt calculé au barème sur vos autres revenus (salaires, pensions…), jamais sur les 12,8 % ni sur les prélèvements sociaux de vos plus-values. Il faut donc que cet impôt au barème atteigne au moins 1 029 €. Si c’est le cas, alors pourquoi attendre ?
Comment cela se passe dans les autres pays pour les dons ?
Les dons au Royaume-Uni :
Tout dépend du taux d’imposition du donateur. Avec le système « Gift Aid », un don de 100 £ devient 125 £ pour l’organisme, qui récupère l’impôt de base de 20 %. Le donateur imposé à 40 % peut demander 25 £ de réduction de son impôt sur le revenu, et 31,25 £ s’il est imposé à 45 %, le taux le plus élevé en Angleterre en 2026 (50 % en 2013, au moment de l’écriture de ce texte).
Les dons en Allemagne :
Les contribuables allemands peuvent déclarer la totalité des dons versés à des organismes comme « dépenses exceptionnelles », sommes qui viendront en déduction de leur revenu imposable. Cependant, ces dons ne peuvent dépasser 20 % de leur revenu total de l’année déclarée.
Les dons en Espagne :
Les dons aux organismes reconnus ouvrent droit, pour l’impôt sur le revenu de 2025, à une réduction d’impôt de 80 % sur les premiers 250 € et de 40 % au-delà (45 % si l’on a déjà donné au même organisme les deux années précédentes, pour des montants au moins égaux d’une année sur l’autre), dans la limite de 10 % de la base imposable. Oui, c’est compliqué à comprendre…
Les dons aux Pays-Bas :
L’État néerlandais fait une différence entre les dons réguliers et les autres dons (appelés « cadeaux »).
Pour les premiers, versés selon une convention d’au moins cinq ans, ils sont déductibles des impôts dans la limite de 1 500 000 € par an en 2025 et 2026 ; pour les seconds, c’est plus complexe… ils ne sont déductibles qu’au-delà de 1 % du revenu de référence (60 € au minimum) et dans la limite de 10 % de ce revenu. Pour un revenu de référence de 30 000 € et un « cadeau » de 4 000 €, le montant déductible est donc de 3 000 € ; si ce « cadeau » est versé à une institution culturelle, il est majoré de 25 % (dans la limite de 1 250 €) avant l’application de ces limites, ce qui ne change rien ici puisque le plafond de 3 000 € est déjà atteint.
Voilà, je vous ai fait un petit tour d’horizon des possibilités de dons, alors n’hésitez plus : si vous pouvez donner, faites-le.
Sources :
- service-public.fr
- quechoisir.org
- senat.fr
- transnationalgiving.eu
Contribution rédigée par « Rogue K. » membre actif du forum
Combien coûte vraiment un don selon votre taux d’imposition ?
En France, la générosité ne dépend pas de la tranche d’imposition, et c’est une singularité. Dans les pays qui pratiquent la déduction du revenu (l’Allemagne, les Pays-Bas, et en partie le Royaume-Uni), le don fait baisser le revenu imposé : l’économie d’impôt vaut le don multiplié par votre taux marginal, de sorte qu’un contribuable très imposé donne moins cher qu’un contribuable modeste. La France applique une réduction d’impôt : un pourcentage fixe du don est retiré de l’impôt lui-même. Le coût après impôt est donc le même pour tous les donateurs imposables, à condition que leur impôt soit assez élevé pour absorber la réduction.
| Don de 1 000 € en 2026 | Réduction d’impôt | Coût réel |
|---|---|---|
| Organisme d’intérêt général (culture, recherche, environnement, sport…) | 660 € | 340 € |
| Organisme d’aide aux personnes en difficulté (repas, soins, logement) | 750 € | 250 € |
| Fondation éligible à la réduction d’IFI, pour un redevable de l’IFI | 750 € d’IFI | 250 € |
| Foyer non imposable, quel que soit l’organisme | 0 € | 1 000 € |
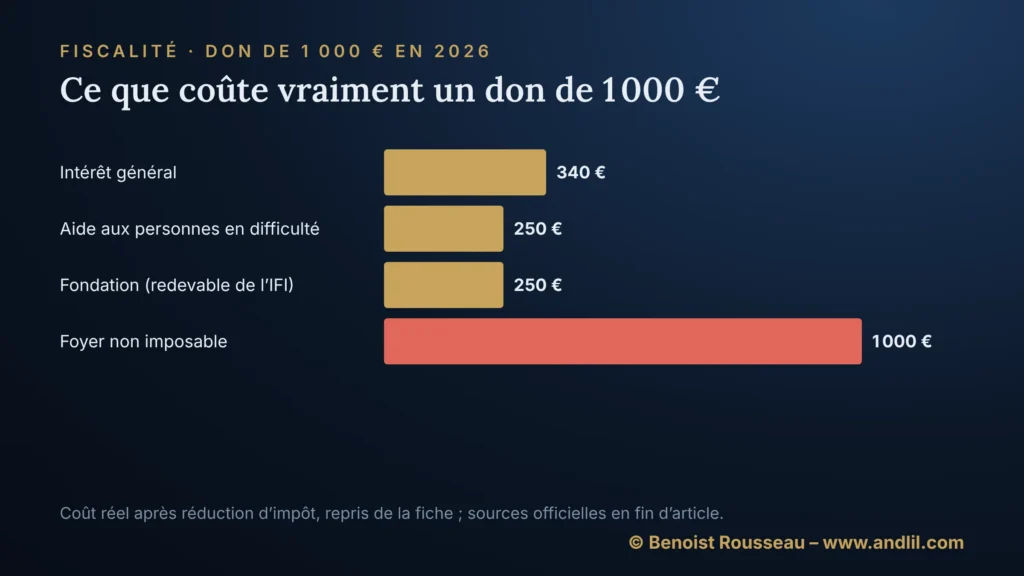
Le dernier cas n’est pas un détail : pour un foyer non imposable, un don coûte son plein montant. Un foyer partiellement imposable ne récupère que la part de la réduction qui ne dépasse pas son impôt ; la fiche réduction ou crédit d’impôt détaille ce mécanisme, et la fiche taux moyen et taux marginal explique pourquoi la tranche d’imposition, ici, ne compte pas.
Le régime de chaque type de don est détaillé dans deux fiches : dons aux organismes d’intérêt général (66 %, limite de 20 % du revenu, report sur cinq ans) et dons aux organismes d’aide aux personnes en difficulté (75 % jusqu’à 2 000 €).
Donner quand on paie l’impôt sur la fortune immobilière : un exemple chiffré
L’impôt sur la fortune immobilière (IFI), qui a remplacé l’ISF le 1er janvier 2018, prévoit sa propre réduction pour dons : 75 % des sommes versées, dans la limite de 50 000 € de réduction par an. Elle ne vaut que pour une liste limitative d’organismes, plus courte que celle de l’impôt sur le revenu : notamment les fondations reconnues d’utilité publique, les établissements de recherche ou d’enseignement supérieur d’intérêt général, les fondations universitaires et partenariales, les entreprises d’insertion, les ateliers et chantiers d’insertion, les entreprises adaptées et l’Agence nationale de la recherche. Une association, même reconnue d’utilité publique, n’y figure pas en tant que telle, à l’exception des associations reconnues d’utilité publique qui financent et accompagnent la création et la reprise d’entreprises, dont la liste est fixée par arrêté. Seuls les dons en argent et les dons en pleine propriété de titres de sociétés cotées ouvrent droit à cette réduction.
Prenons un foyer dont le patrimoine immobilier net taxable est de 2 000 000 € au 1er janvier 2026, avec 60 000 € de revenu imposable et un impôt sur le revenu (barème des revenus de 2025, couple sans enfant) de 4 208 €.
- IFI 2026 avant don. 0 % jusqu’à 800 000 € ; (1 300 000 − 800 000) × 0,50 % = 2 500 € ; (2 000 000 − 1 300 000) × 0,70 % = 4 900 €. Total : 7 400 €. Pas de décote, le patrimoine dépassant 1 400 000 €.
- Don de 6 000 € à une fondation reconnue d’utilité publique. Imputé sur l’IFI : 6 000 × 75 % = 4 500 €. L’IFI tombe à 7 400 − 4 500 = 2 900 €. Le don coûte 6 000 − 4 500 = 1 500 €.
- Même don imputé sur l’impôt sur le revenu. 6 000 × 66 % = 3 960 €, sous la limite de 20 % du revenu (12 000 €) et sous l’impôt de 4 208 €. Le don coûte 6 000 − 3 960 = 2 040 €.
- Partage possible. Un don plus important peut être réparti : la part qui suffit à annuler l’IFI (7 400 / 75 % ≈ 9 867 €) au titre de l’IFI, le surplus au titre de l’impôt sur le revenu. Ce qui compte, c’est qu’aucun euro ne serve deux fois.
Dans cet exemple, l’imputation sur l’IFI fait gagner 540 € de plus que l’imputation sur l’impôt sur le revenu (4 500 € contre 3 960 €). L’écart vient de la différence de taux (75 % contre 66 %), pas d’une astuce : c’est le choix que la loi laisse au donateur.

Le calendrier de l’IFI. Les dons pris en compte pour l’IFI d’une année sont ceux faits entre la date limite de dépôt de la déclaration de revenus de l’année précédente et celle de l’année en cours. Un don fait en juin 2026, après la date limite de la déclaration de 2026, comptera donc pour l’IFI de 2027. Les dons se déclarent sur l’annexe de l’IFI jointe à la déclaration de revenus.
Legs, donations et titres : les autres façons de donner
Le legs. Un bien légué par testament à une association ou une fondation reconnue d’utilité publique dont les ressources sont affectées à des œuvres d’assistance et de bienfaisance, à la protection de l’environnement ou à la protection des animaux est exonéré de droits de succession. Il en va de même pour une association simplement déclarée dont le but est exclusivement l’assistance et la bienfaisance, et pour les associations cultuelles. Pour l’organisme, le legs est reçu sans impôt ; pour les héritiers, il réduit la part taxable de la succession. Les règles générales sont dans la fiche droits de succession.
La donation de son vivant. Les mêmes organismes bénéficient de la même exonération pour les dons reçus de votre vivant (article 795 du Code général des impôts). Un don manuel d’argent à une association ouvre en outre droit à la réduction d’impôt sur le revenu ou d’IFI, s’il remplit leurs conditions et si l’organisme délivre un reçu fiscal.
Le don de titres cotés. Un redevable de l’IFI peut aussi donner en pleine propriété des actions cotées à un organisme éligible à la réduction d’IFI. Ce don n’efface pas la plus-value latente : l’article 150 duodecies du CGI la soumet à l’impôt sur le revenu au moment du don, selon les règles des plus-values mobilières, sur la différence entre la valeur des titres retenue pour la réduction d’IFI et leur prix d’acquisition. Pour un investisseur dont les titres ont fortement monté, le don d’actions ne dispense donc pas de l’impôt sur la plus-value, pas plus qu’une vente suivie d’un don en argent. Sur les plus-values sur valeurs mobilières réalisées en 2025 et en 2026, le taux est de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
Le don de l’entreprise. Une société qui donne relève d’un autre régime, le mécénat, avec une réduction de 60 % : voir la fiche mécénat des entreprises. Un même versement ne peut pas ouvrir droit à la fois au mécénat et à la réduction des particuliers.
Les erreurs à éviter
Imputer sur l’impôt sur le revenu les gains de trading. L’exemple de l’« investissement altruiste » ci-dessus suppose un impôt au barème suffisant. Les plus-values boursières imposées au prélèvement forfaitaire de 12,8 % ne supportent pas les réductions d’impôt : l’ordre d’imputation les applique sur l’impôt au barème, après la décote et avant les crédits d’impôt. Un trader qui vit de ses gains et n’a guère d’autres revenus peut donc donner beaucoup et ne rien récupérer.
Compter deux fois le même don. Le reçu fiscal porte une case « impôt sur le revenu » et une case « IFI » ; une même somme ne peut ouvrir droit qu’à l’une des deux réductions. En cas de contrôle, la double imputation est reprise avec l’intérêt de retard.
Croire qu’une association reconnue d’utilité publique ouvre droit à la réduction d’IFI. La liste de l’IFI est limitative et vise surtout des fondations ; seules quelques associations reconnues d’utilité publique de financement de la création d’entreprises y figurent. Vérifiez la catégorie indiquée sur le reçu avant de déclarer.
Oublier le plafond de 20 %. Au-delà de 20 % du revenu imposable, les dons à 66 % ne sont pas perdus mais reportés sur cinq ans ; encore faut-il avoir de l’impôt à réduire les années suivantes.
Questions fréquentes
Combien coûte réellement un don de 100 € à une association ?
Pour un foyer imposable, 34 € après une réduction de 66 % (organisme d’intérêt général), ou 25 € après une réduction de 75 % si l’organisme aide gratuitement les personnes en difficulté. Pour un foyer non imposable, 100 €.
La réduction pour dons est-elle plus intéressante si je suis dans une tranche élevée ?
Non. En France, c’est une réduction d’impôt à taux fixe, pas une déduction du revenu : son montant ne dépend pas de la tranche marginale. Seuls comptent le taux de 66 % ou 75 %, les plafonds et le montant de l’impôt à réduire.
Peut-on réduire son IFI en faisant un don ?
Oui : 75 % des dons à certains organismes (fondations reconnues d’utilité publique, établissements de recherche ou d’enseignement supérieur, structures d’insertion…) sont imputés sur l’IFI, dans la limite de 50 000 € de réduction par an. La somme retenue pour l’IFI ne peut pas l’être aussi pour l’impôt sur le revenu.
Un legs à une association est-il taxé ?
Non lorsque le bénéficiaire est une association ou une fondation reconnue d’utilité publique œuvrant dans l’assistance, la bienfaisance, l’environnement ou la protection animale, ou une association déclarée à but exclusif d’assistance et de bienfaisance. Le legs est alors exonéré de droits de succession.
Donner des actions plutôt que de l’argent change-t-il quelque chose ?
Pas pour la plus-value. Le don en pleine propriété d’actions cotées à un organisme éligible à la réduction d’IFI rend imposable, au moment du don, la plus-value latente sur ces titres (article 150 duodecies du CGI), comme le ferait une vente.
Sources de référence utilisées
6
- Service-Public.fr — Dons aux associations et organismes d’intérêt général
- Service-Public.fr — Calcul de l’impôt sur la fortune immobilière
- BOFiP — Réduction d’IFI pour dons : organismes bénéficiaires (BOI-PAT-IFI-40-20-10)
- Service-Public.fr — Exonérations de droits de succession, dont les legs aux associations
- BOFiP — Exonération des dons et legs aux organismes d’intérêt général (article 795 du CGI)
- BOFiP — Plafond des dons à 75 % porté à 2 000 € (loi de finances pour 2026)
Pour aller plus loin
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Fiche à jour au 23 octobre 2026, en tenant compte de la loi de finances et de la loi de financement de la sécurité sociale pour 2026. Elle présente les règles générales : elle ne remplace pas l’avis d’un expert-comptable ou d’un avocat fiscaliste sur votre situation.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il aborde aussi la fiscalité du trader dans son école de trading, au sein d'une formation trading complète. Dans la rubrique Fiscalité, il explique l'imposition de l'épargne, de la bourse et du trading en France, avec les chiffres de l'année et les sources officielles, sans conseil fiscal personnalisé.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École