
Plus-values en Bourse en 2026 : calcul, moins-values et déclaration
Taux de 31,4 %, prix de revient moyen pondéré, report des moins-values sur dix ans, abattements d’avant 2018 et déclaration : les plus-values de Bourse en 2026.

Quelle fiscalité pour les bénéfices boursiers en 2026 ?
Une plus-value boursière est le gain réalisé quand on revend un titre plus cher qu’on ne l’a acheté, frais compris. En France, elle se déclare l’année qui suit la vente et elle est imposée par défaut au prélèvement forfaitaire unique.
L’article 28 de la loi de finances pour 2018 a réformé les modalités d’imposition des plus-values de cession de valeurs mobilières réalisées par les particuliers. Depuis les cessions de 2025, le taux d’imposition est de 12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux, soit 31,4 %.
Concrètement, une plus-value réalisée en 2026 sur un compte-titres est imposée à 31,4 % l’année suivante, au printemps 2027, sauf option pour le barème progressif. Les moins-values ne se déduisent pas du revenu global : elles s’imputent sur les plus-values de même nature de l’année, puis des dix années suivantes.
Depuis 2018, afin de simplifier l’imposition des bénéfices boursiers, les gains ne sont plus intégrés par défaut au barème progressif de l’impôt sur le revenu mais soumis à un prélèvement forfaitaire unique (PFU, dit « flat tax »). Le contribuable peut toutefois choisir le barème, par une option globale. L’impôt se fait alors en fonction de la tranche dans laquelle se situent vos salaires + vos bénéfices de plus-value.
Nous verrons cependant que certains abattements existent encore, pour les titres achetés avant 2018, lorsque ces plus-values sont intégrées dans vos revenus.
Les plus-values en Bourse en résumé
Une plus-value boursière est le gain réalisé quand on revend un titre plus cher qu’on ne l’a acheté, frais compris. Elle se déclare l’année qui suit la vente et elle est imposée par défaut à 31,4 %, sauf option pour le barème progressif. Les moins-values s’imputent sur les plus-values de même nature de l’année, puis des dix années suivantes, jamais sur le revenu global.
- Qui est concerné : le particulier qui vend des actions, des obligations, des droits sociaux ou des parts de fonds.
- Taux ou montant : 31,4 % (12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux) sur les plus-values réalisées en 2025 et en 2026.
- Prix de revient : prix moyen pondéré d’acquisition, frais d’achat inclus, imposé par l’article 150-0 D du CGI pour des titres achetés en plusieurs fois.
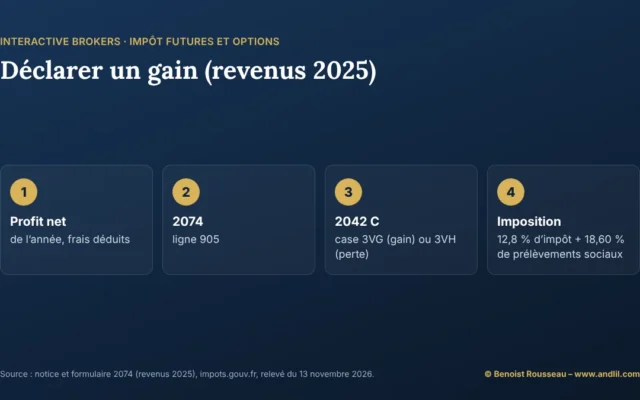
- Déclaration : formulaire 2042-C, case 3VG (plus-value nette) ou 3VH (moins-value), avec le formulaire 2074 ou la fiche 2074-CMV selon les cas.
- À savoir : les abattements pour durée de détention ne valent que pour les titres acquis avant 2018 et avec l’option pour le barème.
Qu’est-ce qu’une plus-value imposable en Bourse ?
Une plus-value est réalisée lorsqu’il y a une différence positive entre le prix de cession d’un titre et son prix d’acquisition.
Le prix d’acquisition comprend :
- Le prix effectif du titre
- Rémunération d’intermédiaire
- Honoraires d’expert, de courtage
- Commission de négociation, de souscription et d’attribution
- Les commissions de SRD
- Les spreads, qui sont déjà compris dans le prix effectivement payé
Quel est le champ d’application des plus-values en bourse ?
Les plus-values sont à distinguer des dividendes, voici la liste des principaux actifs sur lesquels les bénéfices sont considérés par l’administration fiscale comme des plus-values :
- Les valeurs mobilières cotées : Actions, obligations, parts de fonds communs de créances
- Les droits sociaux, actions et parts de sociétés.
- Les titres non cotés suivants : obligations, titres participatifs, effets publics, emprunts émis par les collectivités
- Les titres OPCVM (FCP/SICAV/FCPR)
- Les produits dérivés (futures, options, warrants, CFD à risque limité…) ne sont pas des plus-values au sens strict, mais leurs profits, lorsqu’ils sont réalisés à titre occasionnel, sont imposés selon le même régime depuis 2014 (article 150 ter du Code général des impôts). Pour les turbos, les certificats et le forex au comptant, aucune source officielle ne précise le régime : voir les fiches qui leur sont consacrées.
Abattement pour durée de détention (titres acquis avant le 1er janvier 2018, seulement en cas d’option pour le barème) :
| Durée de détention | Abattement de droit commun | Abattement renforcé (titres de PME, sous conditions) |
|---|---|---|
| Moins de 1 an | Aucun | Aucun |
| De 1 an à moins de 2 ans | Aucun | 50 % |
| De 2 ans à moins de 4 ans | 50 % | 50 % |
| De 4 ans à moins de 8 ans | 50 % | 65 % |
| 8 ans et plus | 65 % | 85 % |
Le taux d’imposition des plus-values en Bourse, ce qui a changé en 2025 :
| Année de cession | 2024 | 2025 et 2026 |
|---|---|---|
| Taux de taxation de la plus-value | 12,8 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux, soit 30 % (ou barème progressif sur option + 17,2 %) | 12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux, soit 31,4 % (ou barème progressif sur option + 18,6 %) |
En cas d’option pour le barème, 6,8 % de CSG sont déductibles du revenu imposable. Avec cette option, les bénéfices des plus-values sont donc intégrés à l’impôt sur le revenu + 18,6 % de prélèvements sociaux.
Comment sont imposés les dividendes (RCM) en 2026 ?
Les revenus distribués (intérêts, dividendes… appelés RCM pour revenus de capitaux mobiliers) et les plus-values de cession sont des revenus de natures différentes, et avant 2018 ils étaient imposés très différemment. Depuis 2018, il reste quand même quelques différences : le taux d’imposition est le même (12,8 % par défaut, ou celui du barème progressif selon la tranche où on se trouve) mais la base est différente ; il peut y avoir des abattements pour durée de détention pour les plus-values, et un abattement de 40 % pour les dividendes, mais seulement en cas d’option pour le barème, et rien pour les intérêts.
Pour info, les salaires et les revenus de location d’immeubles par exemple, sont totalement différents et sont pourtant imposés au même barème progressif.
| Année de perception des dividendes | 2025 | 2026 |
|---|---|---|
| Taux de taxation des dividendes | Acompte : 12,8 % au versement, puis 12,8 % d’impôt (ou barème progressif sur option) + 17,2 % de prélèvements sociaux | Acompte : 12,8 % au versement, puis 12,8 % d’impôt (ou barème progressif sur option) + 18,6 % de prélèvements sociaux |
Le changement sur la taxation des dividendes perçus en 2026 est la hausse des prélèvements sociaux de 17,2 % à 18,6 %. L’imposition des dividendes se fait par défaut au taux de 12,8 %, ou en fonction du barème de l’impôt sur le revenu sur option.
Pour les contributions sociales sur les RCM, le prélèvement se fait à la source au moment du paiement (par l’intermédiaire de la banque ou de l’entreprise qui verse le dividende). Le taux est de 18,6 % sur les dividendes et intérêts perçus en 2026 (17,2 % pour ceux perçus en 2025 ; l’assurance-vie et l’épargne-logement suivent leurs propres règles). Une partie, 6,8 %, est déductible du revenu imposable, et seulement en cas d’option pour le barème. Mais attention, cette CSG déductible n’est pas déduite de l’impôt mais seulement de la base imposable.
Les personnes dont le revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € (75 000 € pour les couples) peuvent demander à être dispensées de l’acompte de 12,8 % prélevé sur les dividendes. Ce prélèvement est un acompte et non un forfait : il s’impute sur l’impôt calculé l’année suivante, et l’excédent éventuel est restitué.
De la même manière que pour les plus-values, 6,8 % de CSG sont déductibles en cas d’option pour le barème.
En 2026, aucun abattement n’existe pour les intérêts de produits de placement à revenu fixe :
- Obligation
- Intérêts de prêts
- Placement à intérêt fixe (livrets bancaires fiscalisés, comptes à terme)…
Ces intérêts subissent l’acompte de 12,8 % au versement, dont on peut être dispensé si le revenu fiscal de référence est inférieur à 25 000 € (50 000 € pour un couple), puis le prélèvement forfaitaire de 12,8 % ou, sur option globale, le barème. L’option pour le barème n’est en principe intéressante que pour les foyers dont le taux d’imposition des revenus est inférieur à 12,8 % (sinon elle imposerait vos intérêts à un taux supérieur), en gardant en tête qu’elle s’applique à tous les revenus mobiliers et plus-values du foyer.
À titre d’information, en 2026 le barème d’imposition des revenus de 2025 est le suivant par part fiscale :
| jusqu’à 11 600 € | 0 % |
| de 11 601 € à 29 579 € | 11 % |
| de 29 580 € à 84 577 € | 30 % |
| de 84 578 € à 181 917 € | 41 % |
| plus de 181 917 € | 45 % |
Si vous avez plus de 29 579 € de revenus par part fiscale, le prélèvement forfaitaire de 12,8 % est donc en principe plus favorable que le barème pour vos revenus d’intérêts fixes.
Guide de la fiscalité française
Pour plus d’informations, consultez les autres parties de notre guide fiscal :
L’impôt de solidarité sur la fortune (ISF), qui n’existe plus : il a été remplacé en 2018 par l’impôt sur la fortune immobilière (IFI), qui ne vise que le patrimoine immobilier.
L’ensemble des réductions et crédits d’impôt disponibles pour les contribuables français
Comment calculer le prix de revient de ses titres ?
Le prix d’acquisition retenu par la loi est le prix réellement payé, majoré des frais supportés à l’achat : courtages, commissions de négociation ou de règlement différé, impôts acquittés lors de l’achat comme la taxe sur les transactions financières. Les frais de vente, eux, viennent en diminution du prix de cession. Ces frais ne comptent que s’ils ont été réellement payés et que vous pouvez les justifier ; ils figurent en général sur l’avis d’opéré envoyé après chaque ordre.
Quand vous avez acheté la même action en plusieurs fois, à des prix différents, la loi impose la règle du prix moyen pondéré d’acquisition (article 150-0 D du CGI) : on additionne tout ce qu’ont coûté les titres de la série et on divise par leur nombre. Ce prix moyen ne change pas quand vous vendez une partie de la ligne ; il ne bouge qu’à l’achat suivant. C’est la logique du prix de revient unitaire (PRU) que votre courtier affiche, à condition que celui-ci intègre bien les frais. L’administration admet que le calcul se fasse compte par compte lorsque vous détenez la même action chez deux intermédiaires.
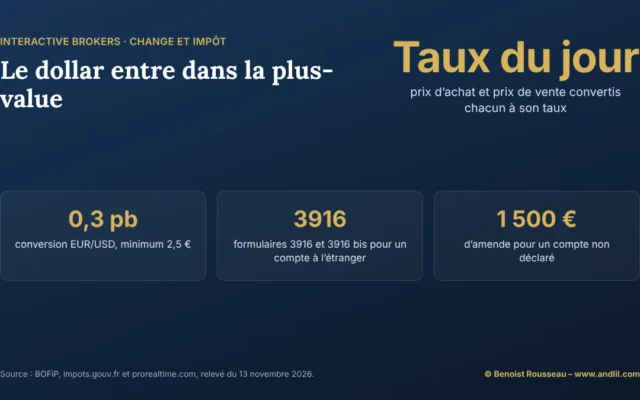
Trois situations particulières reviennent souvent. Les actions reçues gratuitement entrent dans le prix moyen pour une valeur nulle, ce qui fait baisser le prix de revient de toute la ligne. Une action étrangère cotée seulement hors de France voit son prix d’achat converti en euros au taux de change du jour de l’opération. Enfin, si vous êtes incapable de prouver ce que vous avez payé, les titres sont réputés acquis pour une valeur nulle : toute la somme encaissée devient alors une plus-value.
Exemple chiffré : une vente en 2026 avec une moins-value reportée
Prenons un épargnant qui détient sur un compte-titres une action achetée en deux fois après 2018, et qui garde une moins-value de 870 € subie en 2023 et jamais utilisée.
- Premier achat : 100 actions à 40 €, soit 4 000 €, plus 10 € de frais : 4 010 €.
- Second achat : 200 actions à 46 €, soit 9 200 €, plus 20 € de frais : 9 220 €.
- Prix moyen pondéré : (4 010 + 9 220) ÷ 300 = 13 230 ÷ 300 = 44,10 € par action.
- Vente en 2026 de 150 actions à 60 €, soit 9 000 €, moins 15 € de frais : prix de cession net de 8 985 €.
- Prix de revient des titres vendus : 150 × 44,10 = 6 615 €.
- Plus-value brute : 8 985 − 6 615 = 2 370 €.
- Imputation de la moins-value de 2023 : 2 370 − 870 = 1 500 € de plus-value nette imposable.
- Impôt au taux forfaitaire : 1 500 × 12,8 % = 192 € d’impôt sur le revenu, et 1 500 × 18,6 % = 279 € de prélèvements sociaux, soit 471 € (31,4 % de 1 500 €).
Les 150 actions restantes gardent un prix de revient de 44,10 € chacune. Si ce foyer était imposé dans la tranche à 11 % et choisissait le barème pour l’ensemble de ses revenus mobiliers, l’impôt sur le revenu sur cette plus-value tomberait à environ 1 500 × 11 % = 165 € (un peu moins grâce à la CSG déductible), les 279 € de prélèvements sociaux restant dus ; il faudrait alors vérifier que l’option ne coûte pas davantage sur ses autres revenus mobiliers.

Ce que j’en disais sur le forum
« […] cela te donne du crédit virtuel en cas de gain tu peux défalquer tes anciennes pertes jusqu’à 10 ans en arrière […] c’est la première fois que je vois une personne ne pas déclarer ses moins-values car c’est le seul cadeau que nous fait le fisc français au niveau de la bourse, pouvoir récupérer ses pertes pendant 10 ans sans payer d’impôts »
Comment imputer et reporter ses moins-values ?
Les moins-values de l’année se déduisent d’abord, en totalité, des plus-values de même nature réalisées la même année, tous comptes confondus. Ce n’est qu’ensuite que l’on puise dans les moins-values des années antérieures, en commençant par les plus anciennes. Une moins-value non utilisée au bout de dix ans est perdue.
« Même nature » recouvre les plus-values de valeurs mobilières et les profits sur instruments financiers à terme (futures, options, warrants, CFD à risque limité) réalisés à titre occasionnel : une perte sur un contrat à terme peut ainsi effacer une plus-value sur actions. En revanche, les moins-values sur crypto-actifs suivent un régime à part : elles ne s’imputent que sur les plus-values de crypto-actifs de la même année, ne se reportent pas et ne réduisent jamais une plus-value boursière.
Exemple de chronologie : une moins-value de 3 000 € en 2024, aucune opération en 2025, puis une plus-value de 1 800 € en 2026. La plus-value imposable de 2026 est nulle, et il reste 1 200 € de moins-value reportable jusqu’aux plus-values de 2034.
Comment déclarer ses plus-values et moins-values ?
Les plus-values se déclarent l’année qui suit la vente : celles de 2025 l’ont été au printemps 2026, celles de 2026 le seront à partir d’avril 2027. Pour la campagne 2026, la date limite en ligne était le 21 mai pour les départements 01 à 19, le 28 mai pour les départements 20 à 54 et le 4 juin 2026 pour les autres ; sur papier, le 19 mai.
Votre banque ou votre courtier français vous adresse en début d’année un imprimé fiscal unique (IFU), qui récapitule les cessions de l’année et indique la plus-value ou la moins-value à reporter. Sur la déclaration complémentaire 2042-C, la plus-value nette avant abattement va en case 3VG, la moins-value de l’année en case 3VH, et le gain d’un retrait de PEA de moins de cinq ans en case 3VT.
Le formulaire 2074 devient obligatoire notamment lorsque l’établissement n’a pas tout calculé (cas d’un courtier étranger), lorsque plusieurs opérations particulières sont en cause ou lorsque l’abattement renforcé est demandé. Si vous n’êtes dans aucun de ces cas mais voulez utiliser des moins-values des années passées, c’est la fiche 2074-CMV qui sert à les imputer. En cas d’option pour le barème avec des titres achetés avant 2018, l’abattement pour durée de détention, de droit commun ou renforcé, se porte en case 3SG ou 3SL, après calcul selon la notice 2074-ABT.
Le choix entre le taux forfaitaire et le barème se fait en cochant, ou non, la case 2OP. Il vaut pour tous les dividendes, intérêts et plus-values de valeurs mobilières du foyer, comme l’explique la fiche flat tax ou barème.
Les erreurs à éviter
Oublier de déclarer une moins-value. Le report d’une moins-value se suit d’une déclaration à l’autre (case 3VH, formulaire 2074 ou fiche 2074-CMV). Une moins-value qui ne figure sur aucune déclaration sera difficile à faire valoir plus tard : déclarez-la l’année où elle est subie, même si vous n’avez aucun gain.
Additionner deux IFU sans réfléchir. Chaque établissement ignore les opérations faites ailleurs et les moins-values des années passées. C’est à vous de regrouper les montants de tous vos comptes avant de remplir les cases 3VG ou 3VH.
Calculer le gain sur le dernier prix d’achat. Pour une ligne achetée en plusieurs fois, seul le prix moyen pondéré est admis. Vendre « les titres les plus chers en premier » n’existe pas en droit fiscal français.
Croire que l’abattement réduit tout l’impôt. Les abattements pour durée de détention ne s’appliquent qu’à l’impôt sur le revenu. Les 18,6 % de prélèvements sociaux se calculent sur la plus-value entière, et l’abattement n’est pas retenu pour le revenu fiscal de référence.
Appliquer 17,2 % aux plus-values de 2025. Les dividendes et intérêts perçus en 2025 sont restés à 17,2 % de prélèvements sociaux, mais les plus-values mobilières réalisées en 2025 ont été taxées à 18,6 %, car elles font partie des revenus du patrimoine visés par la loi de financement de la sécurité sociale pour 2026.
Mélanger crypto-actifs et bourse. Une perte sur une cryptomonnaie ne réduit pas une plus-value sur actions, et l’option pour le barème des crypto-actifs (case 3CN) est indépendante de la case 2OP.
Ce que la loi permet d’optimiser
La loi prévoit elle-même plusieurs leviers. Le premier est l’imputation des moins-values : une perte constatée sur une ligne vendue réduit l’impôt sur toutes les plus-values de même nature de l’année et des dix suivantes, à condition d’être déclarée. Le deuxième est l’option pour le barème, utile aux foyers peu imposés et, pour les titres achetés avant 2018 et détenus longtemps, grâce aux abattements de 50 % ou 65 % ; elle est globale, et, pour les revenus de 2026 et des années suivantes, elle pourra être abandonnée dans le délai de réclamation si elle se révèle défavorable.
Le troisième levier est l’enveloppe : les gains réalisés à l’intérieur d’un plan d’épargne en actions (PEA) ne sont pas imposés tant que l’argent reste dans le plan, et un retrait après cinq ans est exonéré d’impôt sur le revenu, seuls les prélèvements sociaux restant dus. Les titres hors PEA restent sur un compte-titres ordinaire, où chaque vente est un événement imposable.
Questions fréquentes
Quel est le taux d’imposition des plus-values en 2026 ?
Les plus-values de cession de valeurs mobilières réalisées en 2025 et en 2026 sont imposées par défaut à 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Sur option globale, l’impôt sur le revenu est calculé au barème progressif, les 18,6 % restant dus.
Une moins-value peut-elle réduire mon impôt sur mon salaire ?
Non. Une moins-value sur valeurs mobilières ne s’impute que sur des plus-values de même nature, de l’année ou des dix années suivantes. Elle ne se déduit jamais du revenu global, donc ni des salaires ni des pensions.
Faut-il déclarer une vente en perte si je n’ai aucun gain ?
Oui, c’est dans votre intérêt. La moins-value déclarée en case 3VH devient reportable pendant dix ans ; non déclarée, vous risquez de ne plus pouvoir l’utiliser.
Les abattements pour durée de détention existent-ils encore ?
Oui, mais seulement pour les titres achetés avant le 1er janvier 2018, et seulement si vous optez pour le barème : 50 % entre 2 et 8 ans de détention, 65 % au-delà de 8 ans en droit commun. Ils ne réduisent pas les prélèvements sociaux.
Comment est calculé le prix d’achat d’une action achetée en plusieurs fois ?
Par la règle obligatoire du prix moyen pondéré d’acquisition : le coût total des titres de la série, frais d’achat compris, divisé par leur nombre. Ce prix moyen ne change pas lors d’une vente partielle.
Quand payer l’impôt sur une plus-value réalisée en 2026 ?
La plus-value de 2026 se déclare au printemps 2027 avec les revenus de 2026. L’impôt et les prélèvements sociaux figurent ensuite sur l’avis d’imposition établi à partir de cette déclaration.
Sources de référence utilisées
5
- Service-Public.fr — Impôt sur le revenu : plus-values sur valeurs mobilières
- Service-Public.fr — Revenus d’épargne et de placement
- BOFiP — Prix d’acquisition à titre onéreux : règles générales et frais
- BOFiP — Règle du prix moyen pondéré d’acquisition
- BOFiP — Instruments financiers à terme : imposition et imputation des pertes
Pour aller plus loin
- SRD (Service de Règlement Différé) : guide pratique, le report du paiement des titres à la fin du mois, et ce que cela change pour la date de cession.
- Qu’est-ce qu’un OPCVM : définition et types de fonds, les fonds de placement dont les parts, revendues, relèvent du même régime de plus-values.
- Qu’est-ce qu’un split d’action ? Définition, la division du nominal d’une action, qui oblige à recalculer le prix de revient de chaque titre.
- Qu’est-ce qu’un dividende : calcul et versement, l’autre revenu de l’actionnaire, imposé selon des règles proches mais sur une autre base.
- Débuter en Bourse : le guide du débutant, toutes les fiches pour comprendre la Bourse pas à pas, de l’ouverture du compte aux premiers ordres.
Sur le forum
- Déclarer ses plus-values, compte-titres et PEA, un membre demande comment déclarer ses plus-values, et les réponses décrivent le formulaire 2074 et le report des pertes.
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Fiche à jour au 23 octobre 2026, en tenant compte de la loi de finances et de la loi de financement de la sécurité sociale pour 2026. Elle présente les règles générales : elle ne remplace pas l’avis d’un expert-comptable ou d’un avocat fiscaliste sur votre situation.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il aborde aussi la fiscalité du trader dans son école de trading, au sein d'une formation trading complète. Dans la rubrique Fiscalité, il explique l'imposition de l'épargne, de la bourse et du trading en France, avec les chiffres de l'année et les sources officielles, sans conseil fiscal personnalisé.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École