
Analyse SWOT de BNP Paribas : forces, faiblesses, opportunités et menaces

BNP Paribas est une banque française présente dans 64 pays et territoires, qui réunit banque de détail, banque de financement et d’investissement, assurance et gestion d’actifs.
BNP Paribas prête aux particuliers et aux entreprises en France, en Belgique, en Italie et au Luxembourg, place des actions et des obligations pour les grands groupes, gère de l’épargne et vend de l’assurance. La banque fait partie du CAC 40. Voici son analyse SWOT, mise à jour avec les comptes de 2025 et du premier semestre 2026.
Quels sont les chiffres clés de BNP Paribas ?
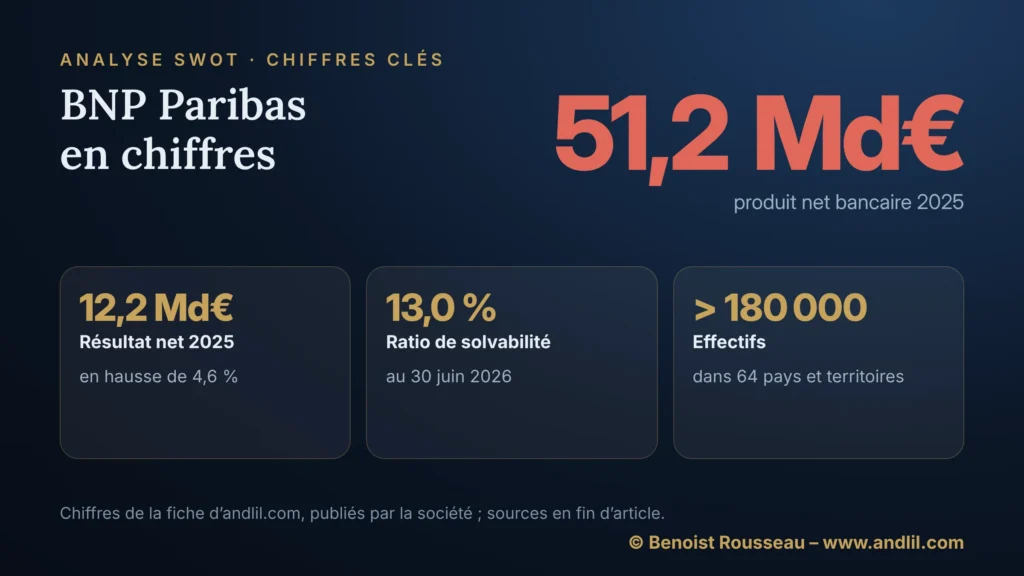
- Produit net bancaire 2025 : 51,2 milliards d’euros, en hausse de 4,9 %. C’est l’équivalent du chiffre d’affaires d’une banque : les intérêts encaissés moins les intérêts versés, plus les commissions et les gains sur les marchés.
- Résultat net 2025 : 12,2 milliards d’euros, en hausse de 4,6 %, et un dividende de 5,16 euros par action (+7,7 %).
- Ratio de solvabilité : 13,0 % au 30 juin 2026, contre 12,6 % fin 2025. Il rapporte les fonds propres les plus solides (le capital et les bénéfices mis en réserve) aux crédits et placements de la banque, pondérés selon leur risque. Le minimum exigé par le superviseur est de 10,43 %.
- Effectifs : plus de 180 000 collaborateurs dans 64 pays et territoires.
- Trois pôles : la banque commerciale et les services spécialisés (26,7 milliards d’euros de produit net bancaire en 2025), la banque de financement et d’investissement (19,0 milliards), l’assurance, la gestion d’actifs et la gestion de fortune (6,9 milliards).
- Premier semestre 2026 : 28,1 milliards d’euros de produit net bancaire (+10,2 %) et 7,6 milliards de résultat net, contre 6,2 milliards un an plus tôt, soit une hausse d’environ 22 %.
Quelles sont les forces de BNP Paribas ?
Une banque d’investissement en forme. Le pôle financement et investissement a atteint 19,0 milliards d’euros de revenus en 2025 (+5,6 %). Au deuxième trimestre 2026, il a encore progressé de 12,7 %. Le produit net bancaire du groupe, 14,1 milliards d’euros, a dépassé les 13,5 milliards attendus.
Un capital qui s’épaissit. Le ratio de solvabilité atteint 13,0 % à mi-2026, le niveau que la banque visait pour fin 2027. Cette marge lui permet de rendre 60 % du bénéfice de 2026 aux actionnaires, en dividendes et en rachats d’actions.
Des économies tenues. Le programme d’efficacité opérationnelle doit atteindre 3,5 milliards d’euros sur 2022-2026, contre 2,9 milliards prévus à l’origine. Le coefficient d’exploitation, la part des revenus absorbée par les frais, est revenu à 59,3 % au premier semestre 2026.
Quelles sont les faiblesses de BNP Paribas ?
Une rentabilité encore moyenne. Le rendement des fonds propres tangibles, c’est-à-dire le bénéfice rapporté au capital hors survaleurs, n’était que de 11,6 % en 2025. La banque vise 12 % en 2026 et plus de 13 % en 2028 : l’objectif dit lui-même le chemin qui reste.
Une banque de détail qui avance lentement. Le pôle commercial, le plus gros, n’a progressé que de 2,6 % en 2025. Marché mûr, concurrence vive : la banque ferme des agences.
Un premier semestre flatté par une cession. La vente de 25 % d’AG Insurance à Ageas, pour 1,9 milliard d’euros, finalisée le 28 avril 2026, a dégagé une plus-value de 858 millions au deuxième trimestre. Le résultat du trimestre a progressé de 33,4 % ; cette seule plus-value retirée, la hausse tombe à environ 7 %.
Un passé judiciaire coûteux. En 2014, la banque a plaidé coupable aux États-Unis et payé 8,97 milliards de dollars pour des transferts liés au Soudan, à l’Iran et à Cuba. D’autres litiges courent, notamment en Pologne et en Espagne, sur des crédits renouvelables pour cette dernière. Les charges liées à ces risques juridiques ont atteint 344 millions d’euros au premier semestre 2026, contre 115 millions un an plus tôt.
Ce que j’en disais sur le forum
« Nous allons connaître le montant de l’amende record de la BNP Paribas, ce qui aura peut-être une incidence sur le cours du CAC 40 si elle est plus importante que prévu. A priori, cette amende est déjà pricée mais il peut y avoir des surprises… »
Benoist Rousseau sur le forum, le 29 juin 2014, la veille de l’annonce de l’amende américaine ; le 1er juillet, le titre a bondi de près de 4 %.
Quelles sont les opportunités pour BNP Paribas ?
AXA Investment Managers. Rachetée 5,1 milliards d’euros et intégrée le 1er juillet 2025, la société de gestion d’AXA a fait de BNP Paribas l’un des principaux gestionnaires d’actifs européens. Les encours du pôle assurance et gestion ont bondi de 77,4 %, à 2 443 milliards d’euros fin 2025, et ses revenus ont progressé de 30 % au premier semestre 2026. Ce sont des commissions régulières, moins dépendantes des taux.
Un portefeuille que l’on recentre. Après AG Insurance, la cession de la filiale marocaine BMCI est attendue au quatrième trimestre 2026. Dans l’autre sens, Arval, le loueur de voitures en longue durée du groupe, a finalisé le 31 juillet 2026 le rachat d’Athlon à Mercedes-Benz.
Un nouveau plan le 2 février 2027. La direction promet pour 2030 une rentabilité plus élevée, des frais plus bas et davantage de capital rendu aux actionnaires, sans encore donner de chiffres. Elle maintient ses objectifs pour 2028, dont une croissance du résultat net de plus de 10 % par an en moyenne entre 2025 et 2028.
Quelles menaces pèsent sur BNP Paribas ?
Le procès soudanais à New York. Le 17 octobre 2025, un jury fédéral de Manhattan a jugé la banque complice du régime d’Omar el-Béchir et accordé 20,75 millions de dollars à trois réfugiés soudanais. Le montant est faible, mais l’action collective concerne plus de 20 000 réfugiés installés aux États-Unis. Autorisée à faire appel en janvier 2026, la banque a déposé son mémoire devant la cour d’appel fédérale de New York en mai 2026, soutenue le même mois par le gouvernement suisse. Une décision n’est pas attendue avant 2027.
La signature de l’État français. Le 27 août 2026, le titre a perdu 4 % en séance quand l’écart de taux entre la France et l’Allemagne a frôlé 88 points de base, son plus haut depuis fin 2024. Selon une étude de l’Autorité de contrôle prudentiel et de résolution, fin 2024, l’exposition domestique des six grands groupes bancaires français pris ensemble, titres et prêts confondus, représentait 74 % de leurs fonds propres les plus solides. Le chiffre ne détaille pas la part de BNP Paribas seule.
Un coût du risque qui remonte. Le coût du risque, c’est-à-dire les provisions passées pour les crédits qui risquent de ne pas être remboursés, est passé de 3,0 à 3,35 milliards d’euros en 2025, soit environ 12 % de plus. La banque a ajouté 155 millions au premier semestre 2026 par prudence face au contexte géopolitique, notamment au Moyen-Orient.
La dépendance aux marchés. La banque de financement et d’investissement a apporté 19,0 des 51,2 milliards d’euros de produit net bancaire en 2025, soit environ 37 %. Un marché atone se voit aussitôt dans les comptes.

Qui sont les principaux concurrents de BNP Paribas ?
- Banque de détail en France : Crédit Agricole, BPCE, Société Générale, Crédit Mutuel.
- Banque de financement et d’investissement : JPMorgan Chase, Goldman Sachs, Deutsche Bank, Barclays.
- Gestion d’actifs et assurance : Amundi, Allianz, AXA, UBS.
Comment un trader regarde-t-il BNP Paribas ?
Je ne trade pas BNP Paribas : je ne trade qu’un seul marché, le future sur le Nasdaq. Mais je regarde le titre, parce qu’il pèse lourd dans le CAC 40 et qu’il sert de thermomètre au risque français.
Trois choses le font bouger. D’abord la dette publique française : chaque tension sur l’écart de taux avec l’Allemagne se lit dans le cours, comme le 27 août 2026. Ensuite les risques judiciaires : le 20 octobre 2025, premier jour de cotation après le verdict soudanais, l’action a perdu jusqu’à 10 % en séance, sa pire journée depuis mars 2023. Enfin les promesses de rendement aux actionnaires : le titre gagnait près de 27 % depuis le 1er janvier au 23 septembre 2026.
Une banque reste un pari sur la croissance, les taux et la qualité des emprunteurs. Le titre a déjà beaucoup monté, et le prix d’un appel perdu à New York reste inconnu.
Cette analyse est informative et ne constitue pas un conseil en investissement.
Questions fréquentes sur BNP Paribas
Que risque BNP Paribas dans le procès soudanais ?
Le 17 octobre 2025, un jury fédéral de Manhattan a accordé 20,75 millions de dollars à trois réfugiés soudanais, mais l’action collective concerne plus de 20 000 réfugiés installés aux États-Unis. La banque a fait appel ; une décision n’est pas attendue avant 2027, et le prix d’un appel perdu reste inconnu.
Combien BNP Paribas rend-elle à ses actionnaires ?
Pour 2025, un dividende de 5,16 euros par action, en hausse de 7,7 %. Grâce à un ratio de solvabilité de 13,0 % à mi-2026, la banque prévoit de rendre 60 % du bénéfice de 2026 aux actionnaires, en dividendes et en rachats d’actions.
Sources de référence utilisées
9
- BNP Paribas, résultats au 31 décembre 2025 (5 février 2026)
- BNP Paribas, résultats au 30 juin 2026 (23 juillet 2026)
- BNP Paribas, L’essentiel 2026 (23 mars 2026)
- BNP Paribas, finalisation du partenariat de long terme avec Ageas (28 avril 2026)
- BNP Paribas, Arval a finalisé l’acquisition d’Athlon (31 juillet 2026)
- AXA, finalisation de la cession d’AXA IM à BNP Paribas (1er juillet 2025)
- Option Finance, BNP Paribas accroît d’un tiers son résultat net au deuxième trimestre (23 juillet 2026)
- BFM Bourse / Tradingsat, BNP Paribas et ses ambitions pour 2030 (23 septembre 2026)
- France Épargne, d’après Reuters, BNP perd 4 % et l’écart de taux français atteint son plus haut depuis fin 2024 (27 août 2026)
Pour aller plus loin
- Analyse SWOT d’AXA : forces, faiblesses, opportunités et menaces, le vendeur d’AXA Investment Managers, recentré depuis sur la seule assurance.
- Histoire d’Ageas : de Fortis à l’assureur belge, comment BNP Paribas a repris en 2008 les trois quarts de Fortis Banque, avant de vendre à Ageas sa part d’AG Insurance.
- Qu’est-ce que les accords de Bâle 3 ? Réglementation, les règles derrière le ratio de solvabilité et le minimum fixé par le superviseur.
- Qu’est-ce qu’une OAT ? Définition et fonctionnement, les emprunts de l’État français, dont l’écart avec l’Allemagne pèse sur le cours de la banque.
- Analyse SWOT de Deutsche Bank : forces, faiblesses, opportunités et menaces, le concurrent allemand de sa banque de financement et d’investissement.
- Histoire des entreprises : le guide en 107 histoires, pour remonter aux origines des grands groupes que décortiquent les analyses SWOT.
Sur le forum
- BNP Paribas arrête le trading pour compte propre, en janvier 2019, les membres discutent des raisons réglementaires de la fermeture de sa filiale française.
- Le nouvel indice CAC 40 ESG d’Euronext, en mars 2021, la composition du nouvel indice, où figure BNP Paribas.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il transmet aujourd'hui sa méthode au sein de son école de trading à travers sa formation day trading. Dans la rubrique Bourse et marchés, il distingue l'investissement patient de la spéculation et montre ce que les cycles longs enseignent à l'investisseur.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École