
La diversification : ne pas mettre tous ses œufs dans le même panier

Qu’est-ce que la diversification d’un portefeuille ?
La diversification consiste à répartir son capital entre plusieurs placements dont les prix ne varient pas tous dans le même sens au même moment, afin de réduire le risque du portefeuille sans renoncer à tout le rendement. Elle élimine une grande partie du risque propre à chaque titre, mais pas le risque de marché.
Les travaux de Harry Markowitz ont en partie abouti à la conclusion que la diversification permet une réduction du niveau de risque dans le cadre de la constitution d’un portefeuille boursier.
En effet, Markowitz a établi le fait qu’en diversifiant son portefeuille, on réduit le risque de celui-ci, tout en gardant un rendement satisfaisant. Il recommande de combiner des actifs variés ; le risque de marché, lui, ne disparaît jamais entièrement.
À quoi ressemble la diversification d’un portefeuille, sur un exemple ?
| Situation possible | Probabilité | Rendement de l’action A | Rendement de l’action B |
| 1 | 20 % | 5 % | 50 % |
| 2 | 30 % | 10 % | 30 % |
| 3 | 30 % | 15 % | 10 % |
| 4 | 20 % | 20 % | -10 % |
| Rendement espéré | ———— | 12,5 % | 20 % |
Le rendement espéré se calcule en faisant une moyenne pondérée des rendements de chaque action.
Nous allons donc premièrement calculer le risque de chaque action, de façon indépendante. Pour cela, on calcule d’abord la variance des deux actions. La déviation standard, ce qui équivaut au risque, se trouve en faisant la racine carrée de la variance.
Variance A = 20 % (5 %-12,5 %)²+30 %(10 %-12,5 %)²+30 %(15 %-12,5 %)²+20 %(20 %-12,5 %)²
Variance A = 0,00263
Standard Déviation (STD) = √Variance
Standard Déviation = 5,12 %
Variance B = 0,042
Standard Déviation B = 20,49 %
Création d’un portefeuille avec les actions A ET B :
Nous allons associer les deux actions dans un portefeuille, en plaçant 50 % de nos fonds sur chacune des 2 actions.
Le retour espéré devient alors = 50 % x 12,5 % + 50 % x 20 % = 16,25 %
Il faut ensuite calculer la covariance entre tous les actifs du portefeuille, en l’occurrence entre nos deux actions. La covariance donne la possibilité d’évaluer les variations simultanées de deux variables en fonction de leur moyenne respective.
Covariance = 20 % (5 %-12,5 %)(50 %-20 %) + 30 % (10 %-12,5 %)(30 %-20 %) + 30 % (15 %-12,5 %)(10 %-20 %) + 20 % (20 %-12,5 %)(-10 %-20 %).
Covariance = -0,0105
Variance du portefeuille :
Variance du portefeuille = (50 %² x 5,12 %²) + (50 %² x 20,49 %²) + 2(50 % x 50 % x -0,0105) = 0,00591
Risque du portefeuille = Standard déviation
Standard déviation = √0,00591
Standard déviation = 7,69 %
On remarque donc que l’association permet d’obtenir un rendement espéré de 16,25 % pour un niveau de risque de 7,69 %. Ce qui optimise les deux actions de base qui proposaient une STD de 5,12 % associé à un rendement espéré de 12,5 % pour l’action A et une STD de 20,49 % associé à un rendement espéré de 20 % pour l’action B.

Quelle différence entre risque systématique et risque non systématique ?
La diversification du portefeuille ne permet pas de réduire tout le risque. Il y a en effet deux types de risques : Le risque systématique et le risque non systématique. Un portefeuille bien diversifié permet de réduire le risque non systématique mais la diversification ne permet pas de réduire le risque systématique, qui correspond au risque du marché.
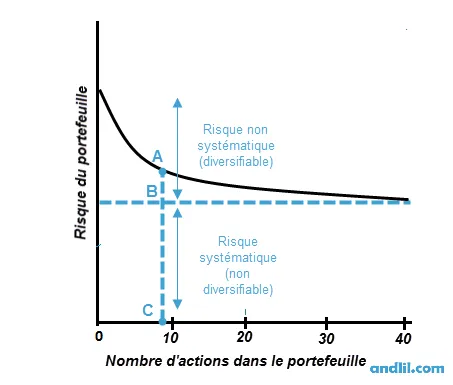
Ce schéma illustre le processus de réduction du risque non systématique par la diversification. Le risque total est représenté par le segment AC. Plus le nombre d’actions dans le portefeuille augmente, plus le risque non systématique, représenté par AB, est faible. BC, représentant le risque systématique, ne se réduit pas par la diversification.
La diversification expliquée sans formule
Le calcul ci-dessus dit une chose simple. Ce qui réduit le risque d’un portefeuille n’est pas le nombre de lignes, c’est la façon dont elles bougent les unes par rapport aux autres. Deux actions qui montent et baissent ensemble ne se protègent pas l’une l’autre : en avoir deux revient presque à en avoir une. Deux placements qui évoluent souvent en sens contraire, comme les actions A et B de l’exemple, se compensent, et le portefeuille devient moins agité que chacun d’eux. C’est l’apport de Harry Markowitz, en 1952 : on juge un titre par ce qu’il ajoute au portefeuille, pas seul.
L’AMF le dit en une phrase dans ses règles d’or de l’investisseur : « Une bonne diversification réduit les fluctuations de la valeur de l’épargne », à condition de choisir des placements qui n’évoluent pas dans le même sens.
Diversifier quoi : titres, secteurs, pays, classes d’actifs, dates d’achat
- Les titres : une seule société peut tout perdre. Alcatel, le fleuron technologique européen de la bulle Internet, cotait jusqu’à 97,15 € en septembre 2000 ; en septembre 2002, son plus bas était de 2,05 €, soit près de 98 % de baisse (documents de référence d’Alcatel pour 2001 et 2002, cours Reuters). Celui qui n’avait que cette action a presque tout perdu ; celui qui en avait vingt a perdu une ligne.
- Les secteurs : vingt valeurs technologiques en 2000, ou vingt banques en 2008, ne font pas un portefeuille diversifié. Les titres d’un même secteur réagissent aux mêmes nouvelles.
- Les pays : un portefeuille composé uniquement d’actions françaises dépend de l’économie française, de son euro et de ses règles. Une partie investie ailleurs réduit ce risque, avec en échange un risque de change sur les placements hors zone euro.
- Les classes d’actifs : actions, obligations, liquidités, immobilier. C’est là que la diversification a le plus d’effet, parce que ces placements ne réagissent pas aux mêmes causes. La répartition entre elles fait l’objet de la fiche sur l’allocation d’actifs.
- Les dates d’achat : investir en une fois revient à parier sur un seul prix d’entrée. Étaler ses achats dans le temps, par des versements réguliers, diversifie ce risque-là : on achète à plusieurs niveaux, hauts et bas.
Un fonds indiciel, ou tracker, diversifie les titres d’un coup : un fonds sur le CAC 40 reproduit les quarante valeurs de l’indice en une seule ligne. Il ne diversifie pas forcément les secteurs ni les pays, qui dépendent de la composition de l’indice choisi.
À un étudiant qui venait d’hériter et demandait sur le forum, en novembre 2019, où placer cette somme, ma première réponse tenait en une ligne : « Erreur à ne pas faire : tout mettre sur une action unique déjà tu évites une boulette majeure ». Ce n’est pas une stratégie, c’est le minimum.
Les limites : pourquoi la diversification protège moins dans un krach
La diversification repose sur des placements qui ne baissent pas tous en même temps. Or c’est précisément dans les krachs que les actions se mettent à baisser ensemble. François Longin et Bruno Solnik l’ont mesuré sur les grands marchés d’actions internationaux : la corrélation entre eux augmente dans les marchés baissiers, pas dans les marchés haussiers (The Journal of Finance, 2001). Autrement dit, la diversification entre actions marche bien par temps calme, et moins bien le jour où on en a besoin.
Entre classes d’actifs, l’effet tient mieux, mais pas toujours. En 2008, selon les données d’Aswath Damodaran, les actions américaines ont perdu 36,6 % pendant que les obligations d’État américaines à dix ans gagnaient 20,1 % : la diversification a joué son rôle. En 2022, les deux ont baissé ensemble, de 18,0 % pour les actions et de 17,8 % pour les obligations, parce que la hausse rapide des taux frappait les deux à la fois. Aucune répartition ne supprime le risque de marché ; elle l’amortit, plus ou moins selon la cause de la baisse.
Le flash krach de mai 2010, que j’ai vécu en direct, en a donné la version extrême. Je le rappelais en 2016 : « Si les marchés font un flash krach comme j’ai connu en 2010 100 % des valeurs baiss[ent] fortement en quelques micro secondes ». Dans ces minutes-là, aucune répartition entre actions ne protège ; seuls la taille des positions et l’absence de levier limitent les dégâts.
Ce que j’en disais sur le forum
« […] quand ça baisse, tout baisse, les bons, les moyens, les mauvais […] La première chose que l’on apprend en bourse, c’est que la diversification permet juste d’amortir (la meilleure diversification étant les indices… car c’est un panaché d’actions et cela te permet d’amortir les effets des actions et annonces […]). »
Benoist Rousseau sur le forum, le 30 mars 2016, à un membre qui pensait qu’un portefeuille bien diversifié le protégeait des krachs
Questions fréquentes sur la diversification
Combien de titres faut-il pour être diversifié ?
Il n’y a pas de chiffre unique. L’étude classique de John Evans et Stephen Archer (1968) montrait que l’essentiel du gain était atteint vers une dizaine d’actions ; Meir Statman (1987) estimait qu’il en fallait au moins une trentaine. Au-delà, chaque titre ajouté réduit de moins en moins le risque.
Un tracker suffit-il à diversifier ?
Un tracker sur un large indice détient des dizaines ou des centaines de titres en une seule ligne : il dilue le risque propre à chaque société. Il ne supprime ni le risque du marché lui-même, ni celui d’un pays ou d’un secteur si l’indice y est concentré.
Pourquoi une covariance négative réduit-elle le risque ?
Quand un titre baisse pendant que l’autre monte, les deux mouvements se compensent en partie. Dans l’exemple ci-dessus, la covariance de −0,0105 ramène le risque du portefeuille à 7,69 %, alors que la moyenne simple des deux écarts types donnerait 12,8 %.
La diversification protège-t-elle d’un krach ?
Pas entièrement. Lors d’une crise générale, la plupart des actions baissent ensemble : c’est le risque systématique. Seule une répartition entre classes d’actifs différentes, actions, obligations et liquidités, peut l’atténuer.
Diversifier, est-ce acheter beaucoup d’actions différentes ?
Pas seulement. Vingt actions du même secteur ou du même pays restent exposées aux mêmes causes de baisse. La diversification vient de placements qui réagissent différemment : secteurs, pays, et surtout classes d’actifs, actions, obligations, liquidités.
Peut-on être trop diversifié ?
Oui, au sens où, au-delà d’un certain nombre de lignes, chaque titre ajouté réduit très peu le risque et multiplie les frais et le suivi. Un portefeuille de cinquante actions choisies une à une coûte plus cher à gérer qu’un fonds indiciel qui fait le même travail.
Sources de référence utilisées
7
- Harry Markowitz, « Portfolio Selection », The Journal of Finance, vol. 7, n° 1, mars 1952.
- John L. Evans et Stephen H. Archer, « Diversification and the Reduction of Dispersion : An Empirical Analysis », The Journal of Finance, vol. 23, n° 5, décembre 1968.
- Meir Statman, « How Many Stocks Make a Diversified Portfolio ? », Journal of Financial and Quantitative Analysis, vol. 22, n° 3, septembre 1987.
- François Longin et Bruno Solnik, « Extreme Correlation of International Equity Markets », The Journal of Finance, vol. 56, n° 2, avril 2001, p. 649-676.
- AMF, « Les règles d’or de l’investisseur », 19 octobre 2018.
- Aswath Damodaran, « Historical Returns on Stocks, Bonds and Bills : 1928-2025 », NYU Stern : rendements annuels des actions et des obligations d’État américaines en 2008 et 2022.
- Alcatel, documents de référence 2001 et 2002, tableaux des cours mensuels de l’action à la Bourse de Paris (source Reuters).
Pour aller plus loin
- Le coefficient Bêta : mesurer le risque systématique, la mesure du risque qui reste une fois le portefeuille diversifié.
- Écart type en finance : mesurer la volatilité, le calcul utilisé dans l’exemple, expliqué pas à pas.
- Connaître son profil d’investisseur, la baisse que l’on accepte, qui décide du degré de diversification entre classes d’actifs.
- La théorie moderne du portefeuille : le guide, de Markowitz au MEDAF, toutes les fiches du guide, de la diversification au ratio de Sharpe.
Sur le forum
- Composition d’un portefeuille, un membre explique qu’il compose son portefeuille comme une équipe de football, de la défense à l’attaque, et les autres membres discutent sa répartition.
Fiche à jour au 6 novembre 2026, chiffres vérifiés à cette date. Elle explique des mécanismes généraux et ne constitue pas un conseil d’investissement adapté à votre situation.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il transmet aujourd'hui sa méthode au sein de son école de trading à travers sa formation day trading. Dans la rubrique Bourse et marchés, il distingue l'investissement patient de la spéculation et montre ce que les cycles longs enseignent à l'investisseur.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École