

Qu’est-ce que l’écart type ?
L’Ecart type est un outil statistique qui permet de calculer la dispersion d’un ensemble de valeurs par rapport à la moyenne de ces valeurs. L’écart type se calcule par la racine carrée de la variance. Il permet de mesurer la volatilité d’une valeur.
Comment calculer l’écart type ?
Ecart type= Racine carrée[Somme des n(clôture – Moyenne mobile simple sur n clôture)²/n]
Que faut-il retenir de l’écart type ?
L’écart type rentre dans la mesure du risque en finance puisqu’il permet de mesurer la volatilité. En 1952, Harry Markowitz révolutionna la théorie de portefeuille boursier en basant majoritairement sa réflexion sur le risque alors que la théorie classique se focalisait sur le rendement espéré par le passé. Il a donc prouvé que la diversification des actifs dans son portefeuille permet de faire baisser le risque total du portefeuille, tout en gardant des rendements élevés. On peut parler d’optimisation du couple risque/rendement. Sa forme la plus aboutie fut mise au point dans les années 60 avec le CAPM (MEDAF en français) par Jack Treynor (1961, 1962), William Forsyth Sharpe (1964), John Lintner (1965) et Jan Mossin (1966).
Comment utiliser l’écart type en trading ?
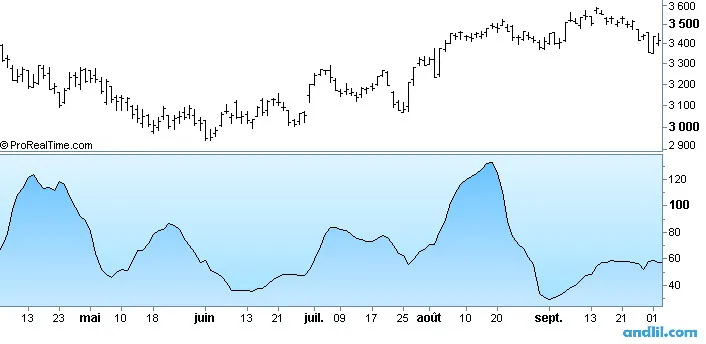
L’Ecart type donne une mesure de la dispersion, c’est à dire la volatilité pour un titre donné. Il est peu utilisé et souvent remplacé par un autre indicateur, les Bandes de Bollinger.
L’écart type en résumé
L’écart type mesure de combien, en moyenne, des valeurs s’éloignent de leur moyenne. En finance, on le calcule le plus souvent sur les rendements d’un actif : c’est la définition statistique de la volatilité. Plus il est élevé, plus les variations sont amples, dans un sens comme dans l’autre. On le note σ (sigma).
Comment calculer un écart type pas à pas ?
Imaginons cinq cours de clôture : 100, 102, 101, 105 et 102.
- La moyenne vaut 510 / 5 = 102.
- Les écarts à la moyenne sont −2, 0, −1, +3 et 0.
- Leurs carrés : 4, 0, 1, 9 et 0, soit une somme de 14.
- La variance vaut 14 / 5 = 2,8.
- L’écart type est la racine carrée de la variance : √2,8 ≈ 1,67.
On élève les écarts au carré pour que les écarts négatifs et positifs ne s’annulent pas, puis on prend la racine pour revenir à l’unité de départ, ici des euros ou des points.
Diviser par n, comme dans la formule ci-dessus, donne l’écart type « de population ». Les statisticiens qui estiment la volatilité à partir d’un échantillon divisent plutôt par n − 1 : ici 14 / 4 = 3,5 et √3,5 ≈ 1,87. Sur 20 ou 50 périodes, la différence devient faible. Les bandes de Bollinger utilisent la division par n.
Comment passer de l’écart type à la volatilité annuelle ?
Pour comparer des actifs dont les prix n’ont rien à voir, on calcule l’écart type non pas sur les cours, mais sur les rendements quotidiens (variations en pourcentage). On le ramène ensuite à l’année en le multipliant par la racine carrée du nombre de séances, généralement 252 : un écart type quotidien de 1 % correspond à environ 1 % × √252 ≈ 15,9 % par an. C’est ce chiffre que l’on appelle « volatilité historique » d’une action ou d’un indice.
Que permet de dire l’écart type, et que ne dit-il pas ?
Si les rendements suivaient une loi normale (la courbe en cloche), environ 68 % d’entre eux tomberaient à moins d’un écart type de la moyenne, 95 % à moins de deux, et 99,7 % à moins de trois. Les marchés s’écartent de ce modèle : les journées extrêmes y sont beaucoup plus fréquentes que la loi normale ne le prévoit. Un mouvement de cinq écarts types, que le modèle juge presque impossible, s’observe en pratique bien plus souvent qu’il ne le prévoit.
L’écart type a d’autres limites. Il traite de la même façon les hausses et les baisses, alors que l’investisseur ne craint que les secondes. Il est calculé sur le passé et change avec la période choisie. Et il ne dit rien de l’ordre des variations : deux actifs de même écart type peuvent avoir connu des pertes maximales très différentes.
Où retrouve-t-on l’écart type en trading et en gestion ?
L’écart type est la brique de nombreux outils. Les bandes de Bollinger placent des bornes à deux écarts types d’une moyenne mobile. Le ratio de Sharpe divise l’excès de rendement d’un placement par son écart type. Les modèles d’évaluation d’options prennent la volatilité comme donnée centrale. Dans la théorie du portefeuille de Markowitz, récompensée en 1990 par le prix d’économie en mémoire d’Alfred Nobel, partagé avec William Sharpe et Merton Miller, le risque d’un portefeuille est précisément mesuré par la variance ou l’écart type de ses rendements.
Pour le trader, il sert aussi à dimensionner ses positions et ses stops : un stop placé à une distance inférieure à l’écart type habituel des variations risque d’être touché par le simple bruit du marché. L’Average True Range remplit un rôle voisin, en mesurant l’amplitude moyenne des barres plutôt que la dispersion des clôtures.
Questions fréquentes
Quelle est la différence entre variance et écart type ?
L’écart type est la racine carrée de la variance. La variance s’exprime en unités au carré, ce qui la rend peu parlante ; l’écart type s’exprime dans la même unité que les données.
Comment calculer l’écart type dans un tableur ?
Dans un tableur en français, la fonction ECARTYPE.PEARSON divise par n et ECARTYPE.STANDARD par n − 1.
Un écart type élevé est-il mauvais ?
Il signale des variations amples, donc un risque plus élevé, mais aussi davantage d’occasions pour un trader. Tout dépend de l’horizon et de la tolérance aux pertes.
Quelle est la différence entre volatilité historique et volatilité implicite ?
La volatilité historique est l’écart type des rendements passés. La volatilité implicite est celle que le marché anticipe, déduite du prix des options ; le VIX en est l’exemple le plus connu.
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Fort de plus de 30 ans d’expérience sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École