
Le coefficient Bêta : mesurer le risque systématique

Qu’est-ce que le bêta ?
Le coefficient Bêta est une mesure standardisée du Risque systématique qui correspond au risque ne pouvant pas être réduit via la diversification. Bêta est une mesure relative du risque d’une Action par rapport au portefeuille optimal du marché théorique (Market Portfolio).
Bêta met en évidence la covariance entre une action et le Market Portfolio par rapport à la variance de ce même Market Portfolio. Le Bêta mesure la sensibilité d’une action aux mouvements du marché.
Le Bêta ne peut pas être compris comme le risque d’une action, mais comme une mesure du risque systématique d’une action.
Quelle est la formule du coefficient bêta ?
Bêta = Covariance (action ; Market Portfolio) / Variance (Market Portfolio)
Le bêta en gestion de portefeuille : une affaire de pente
Graphiquement, un Bêta différent se traduit par un coefficient directeur différent. Cela révèle une sensibilité différente par rapport au marché.
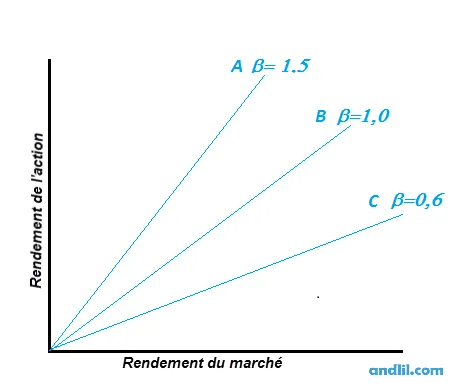
Un mouvement de 1 % du retour du marché entraîne en moyenne un mouvement de 1 % du retour de l’action B, qui a un Bêta égal à 1.
- Pour l’action A avec un Bêta égal à 1,5, l’action varie en moyenne de 1,5 % quand le marché varie de 1 %, à la hausse comme à la baisse.
- Pour l’action C avec un Bêta égal à 0,6, l’action varie en moyenne de 0,6 % quand le marché varie de 1 %, à la hausse comme à la baisse.
Quel lien entre le bêta, le MEDAF et la droite de marché des titres ?
Rappel : Le MEDAF (modèle d’évaluation des actifs financiers) est une théorie portant sur la relation entre le risque et le retour d’un actif. Cette théorie met en évidence que la prime de risque d’un actif est égale à son bêta multiplié par la prime de risque du marché.
Présentation de la droite de marché des titres
La relation entre le Medaf et le Coefficient Bêta s’établit à travers la droite de marché des titres (SML en anglais). Cette droite permet d’établir le retour requis minimum d’une action qu’un investisseur attend pour un certain niveau de risque (c’est une formulation théorique). C’est en fait son rendement espéré pour son niveau de risque. Cette droite permet de repérer les titres surévalués et sous-évalués.
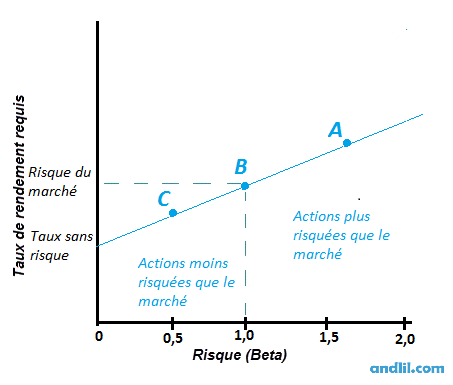
Le Medaf, standardise et associe le retour espéré d’une action ou d’un portefeuille pour un niveau de risque associé. Puisque chaque portefeuille doit atteindre un niveau de diversification optimal, l’investisseur doit ensuite choisir ses actions en fonction du Bêta des actions, étant donné que Bêta mesure le risque qui ne peut pas être diversifié.
Le market risk premium
Le Medaf décompose le rendement espéré du marché en deux composantes : le taux sans risque (par exemple un emprunt d’État) et la prime de risque du marché (différence entre le retour espéré du marché et le taux sans risque).
E(Rm) = prime de risque du marché + taux sans risque
Le rendement espéré du portefeuille de marché est en effet égal au taux sans risque augmenté de la prime de risque. La prime de risque correspond au rendement supplémentaire espéré par l’investisseur en compensation du risque supplémentaire pris par rapport au taux sans risque.
Il faut maintenant utiliser Beta pour trouver une valeur relative d’un actif par rapport au marché.
K(Ra) = b(a) × [E(Rm) − taux sans risque] + taux sans risque
Avec :
E(Rm) = retour espéré du market portfolio (Portefeuille optimal du marché théorique)
k(Ra) = Retour requis d’une action a
b(a) = Coefficient Bêta d’une action a
Exemple :
Partons du principe que le Bêta de l’action BNP Paribas est de 1,2. Le taux sans risque est de 0,05 (5 %) et le retour espéré du market portfolio est 0,12.
K(bnp) = 0,05 + 1,2 (0,12-0,05)
K(bnp) = 13,4 %
Le retour espéré de l’action Bnp pour son niveau de volatilité (de risque) est donc de 13,4 %.
Note : Définir le retour espéré du marché est compliqué étant donné que l’ensemble des actifs du marché doit être pris en compte. Des modèles tels que le single index model (SIM) ou le Market Model existent ; ils nécessitent moins de calculs.
Le single index model utilise les données d’un indice majeur tel que le S&P 500 ou le CAC40 pour définir un retour du marché, ce qui simplifie les calculs.
Le bêta en résumé
Le bêta mesure la sensibilité d’une action aux mouvements du marché : un bêta de 1,2 signifie qu’elle varie en moyenne de 1,2 % quand le marché varie de 1 %. Il mesure le risque de marché, dit systématique, celui que la diversification ne fait pas disparaître.
C’est la pente de la droite qui relie, période après période, les rendements de l’action à ceux d’un indice de référence. On l’obtient par une régression linéaire.
Comment lire un bêta ?
| Bêta | Ce que cela signifie | Exemples typiques |
|---|---|---|
| Supérieur à 1 | L’action amplifie les mouvements du marché, à la hausse comme à la baisse | Valeurs cycliques, banques, technologie |
| Égal à 1 | L’action suit le marché en moyenne | Un tracker sur l’indice de référence |
| Entre 0 et 1 | L’action amortit les mouvements du marché | Valeurs défensives : services collectifs, alimentation, santé |
| Proche de 0 | L’action évolue indépendamment du marché | Placement monétaire |
| Négatif | L’action tend à monter quand le marché baisse | Rare : certaines valeurs ou stratégies de couverture |
Comment écrire le bêta autrement ?
La formule de la covariance se réécrit d’une manière plus parlante : bêta = corrélation entre l’action et le marché × (volatilité de l’action ÷ volatilité du marché). Deux choses font donc un bêta élevé : une action qui bouge beaucoup, et une action qui bouge dans le même sens que le marché.
D’où une confusion fréquente. Une action très volatile mais peu liée au marché, comme une petite société dont le sort dépend d’un seul contrat, peut avoir un bêta faible. Le bêta ne mesure pas tout le risque d’une action : il en mesure la part liée au marché. Le reste, le risque spécifique, se réduit en diversifiant.
Comment calculer un bêta sur un exemple chiffré ?
Un portefeuille contient pour moitié une action de bêta 1,5 et pour moitié une action de bêta 0,6. Le bêta du portefeuille est la moyenne pondérée : 0,5 × 1,5 + 0,5 × 0,6 = 1,05. Si le marché perd 10 %, on s’attend en moyenne à une baisse de 10,5 % du portefeuille. En moyenne seulement : sur une période donnée, chaque action peut s’écarter nettement de ce que son bêta prévoit.

Quelles sont les limites du bêta ?
- Il change avec le temps. Une entreprise qui se transforme, s’endette ou change de métier change aussi de bêta.
- Il dépend de la méthode. L’indice de référence, la période retenue et la fréquence des données, quotidienne, hebdomadaire ou mensuelle, donnent des bêtas différents pour la même action.
- Il regarde en arrière. Il est calculé sur le passé, alors que l’investisseur s’intéresse à l’avenir.
- Il ne prédit pas si bien les rendements. Dès 1972, Fischer Black, Michael Jensen et Myron Scholes constatent que les actions à faible bêta ont fait mieux que ce que prévoit le MEDAF, et les actions à fort bêta moins bien. Andrea Frazzini et Lasse Pedersen en ont tiré en 2014 une stratégie, Betting Against Beta.
Le bêta reste un outil précieux pour comprendre comment un portefeuille réagira au marché, à condition de ne pas lui demander plus qu’il ne peut dire. Le MEDAF qui l’a rendu célèbre a valu à William Sharpe le prix Nobel d’économie en 1990.
Questions fréquentes sur le bêta
Que signifie un bêta de 1 ?
Que l’action varie en moyenne comme le marché : +1 % quand l’indice gagne 1 %, −1 % quand il perd 1 %.
Un bêta négatif est-il possible ?
Oui, mais c’est rare : l’actif tend alors à monter quand le marché baisse. On le recherche pour couvrir un portefeuille.
Quelle différence entre bêta et volatilité ?
La volatilité mesure l’ampleur totale des variations d’une action ; le bêta, seulement la part de ces variations liée au marché.
Comment calculer le bêta d’une action ?
En comparant ses rendements à ceux d’un indice, par une régression linéaire : le bêta est la pente de la droite obtenue.
Sources de référence utilisées
4
- William F. Sharpe, « Capital Asset Prices : A Theory of Market Equilibrium under Conditions of Risk », The Journal of Finance, vol. 19, n° 3, septembre 1964.
- Fischer Black, Michael C. Jensen et Myron Scholes, « The Capital Asset Pricing Model : Some Empirical Tests », dans Michael C. Jensen (dir.), Studies in the Theory of Capital Markets, Praeger, 1972.
- Andrea Frazzini et Lasse Heje Pedersen, « Betting Against Beta », Journal of Financial Economics, vol. 111, n° 1, janvier 2014.
- Prix de la Banque de Suède en sciences économiques en mémoire d’Alfred Nobel 1990, attribué à Harry Markowitz, Merton Miller et William Sharpe.
Pour aller plus loin
- Écart type en finance : mesurer la volatilité, la mesure du risque total, dont le bêta n’isole que la part liée au marché.
- Qu’est-ce que la volatilité en bourse ? Définition, l’ampleur des variations d’un cours, à ne pas confondre avec le bêta.
- Théorie du marché des capitaux : principes et applications, le cadre théorique d’où le bêta est tiré, avec le portefeuille de marché.
- Diversification de portefeuille : réduire les risques, comment disparaît le risque propre à chaque titre, celui que le bêta ne mesure pas.
- La théorie moderne du portefeuille : le guide, de Markowitz au MEDAF, toutes les fiches du guide, de la diversification au ratio de Sharpe.
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Toutes les définitions de la bourse et du trading sont réunies dans le lexique boursier.
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il transmet aujourd'hui sa méthode au sein de son école de trading à travers sa formation day trading. Dans la rubrique Bourse et marchés, il distingue l'investissement patient de la spéculation et montre ce que les cycles longs enseignent à l'investisseur.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École