
Gestion de portefeuille : la frontière efficiente de Markowitz

Un investisseur, une fois le principe de diversification assimilé, doit comprendre que même si la diversification permet de baisser le risque, cette dernière doit être optimisée, de façon à la rendre efficiente.
Quels sont les postulats de la théorie de Markowitz ?
Les travaux de Harry Markowitz ont permis d’aboutir à une théorisation de la diversification optimale du portefeuille boursier. Ces travaux fonctionnent sur des postulats :
- – L’investissement a lieu sur une période unique (par exemple 6 mois ou 1 an).
- – Il n’y a pas de coûts de transaction
- – Les préférences de l’investisseur ne prennent en compte que 2 critères : le risque et le rendement espéré.
- – Les marchés sont efficients (voir efficience des marchés)
- – Les investisseurs ont une aversion au risque
Qu’est-ce que le couple espérance/variance en gestion de portefeuille ?
La théorie du portefeuille de H. Markowitz ne prend en compte que le rendement espéré et le risque, mesuré par la standard déviation. Elle pousse donc l’investisseur à déterminer le meilleur rendement espéré pour un certain niveau de risque, sur un ensemble d’actifs déterminé ou le plus faible niveau de risque possible pour un rendement donné.
En théorie, si on prend 2 actions, afin de constituer un portefeuille, une multitude de différents portefeuilles s’offrent à nous, par le simple fait de faire varier la part de chaque actif dans notre portefeuille.
Qu’est-ce qu’un portefeuille efficient en gestion de portefeuille ?
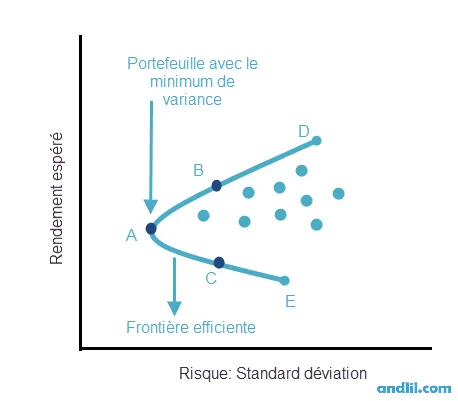
Le schéma ci-dessus représente l’ensemble des portefeuilles disponibles pour un nombre x d’actifs. L’investisseur doit choisir son portefeuille dans ceux compris sur la ligne A-D qui forme la frontière efficiente de Markowitz, les autres étant « dominés » par ces derniers, c’est à dire qu’ils sont moins efficients. Par exemple, le portefeuille B présente le même niveau de risque que le portefeuille C, mais possède un rendement espéré plus élevé que ce dernier. On dit qu’il le domine. Le portefeuille A représente le portefeuille boursier efficient avec le plus faible risque.
C’est Markowitz qui fut le premier à définir le concept de portefeuille efficient. Le portefeuille efficient est celui avec le plus faible risque pour un certain niveau de rendement espéré.
Le portefeuille A représente le portefeuille avec le minimum de variance, calculé à partir de la variance de chaque actif puis de la covariance de chacun des actifs entre eux.
Comment sélectionner un portefeuille selon ses préférences ?
Le modèle de Markowitz ne définit pas un unique portefeuille optimal mais génère une frontière efficiente comprenant l’ensemble des portefeuilles optimaux. C’est à l’investisseur de choisir son portefeuille optimal.
En finance, on part du principe que l’investisseur a une aversion au risque. Plus les possibilités de pertes sont élevées, moins l’investisseur acceptera un investissement dit équitable. En fait, plus la désutilité (possibilité d’insatisfaction) est grande, moins l’utilité d’un possible gain est grande.
Les courbes d’indifférences
On utilise les courbes d’indifférences, associées à la frontière efficiente afin de sélectionner un portefeuille adapté à notre utilité. Les courbes d’indifférences représentent les niveaux de risques acceptables pour un investisseur, pour un certain rendement espéré.
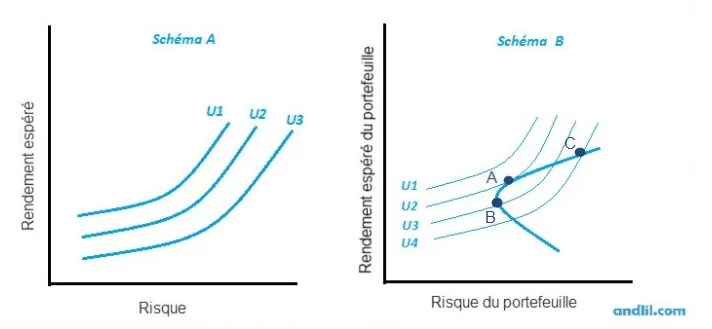
Le schéma A représente des courbes d’indifférences. La forme de ces courbes dépendent de l’aversion au risque de l’investisseur. La courbe d’indifférence supérieure est toujours préférable à celles inférieures. En effet, plus la courbe est éloignée de l’axe horizontal, plus l’utilité est élevée.
Plus le coefficient directeur d’une courbe est grand, plus l’aversion au risque de l’investisseur est grande.
Le schéma B représente les courbes d’indifférences qui reflètent les préférences de l’investisseur et la frontière efficiente qui représente les possibilités de portefeuille boursier. Le point A sur le schéma A représente le portefeuille efficient qui est présent sur la droite d’utilité U2 et sur la frontière efficiente. La courbe U1, présentant la plus grande utilité ne peut pas être atteinte. Les courbes U3 et U4 proposent le même niveau de risque que U2 pour un rendement moins élevé.
Le portefeuille A est donc le portefeuille le plus adapté à l’acceptation du risque de l’investisseur, représentée par les courbes d’indifférence. Un investisseur de profil très prudent choisira le portefeuille B car il répond à son utilité et il reste sur la frontière efficiente. Un profil de type agressif privilégiera le portefeuille C car il offre un plus grand rendement espéré tout en restant sur le frontière d’efficience.
Note : Le calcul de la frontière efficiente est compliqué, long et irréalisable pour beaucoup, le Single index modèle propose une technique plus simple et plus rapide pour former cette frontière.
Historien de formation, j’aborde l’économie en praticien : depuis 1994, je vois chaque jour sur mes écrans ce que les décisions des banques centrales et des États font aux prix. J’essaie d’expliquer ce qui se joue derrière les chiffres, sans jargon et sans promesse.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École