

Qu’est-ce que le delta d’une option ?
Le Delta fait partie des « grecques », des indicateurs qui évaluent la sensibilité d’un produit dérivé par rapport à l’un des critères suivants :
- Son actif sous-jacent (c’est le delta)
- Une durée de temps (cette sensibilité s’appelle le thêta)
- Sa volatilité (cette sensibilité s’appelle le véga)
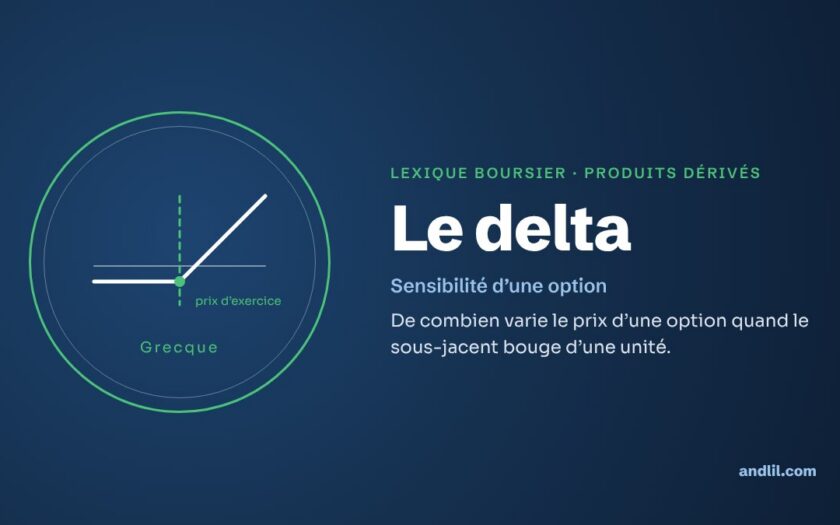
Mathématiquement c’est la dérivée de la valeur du produit dérivé par rapport à la valeur de son sous-jacent. Plus concrètement c’est le ratio de variation du prix du produit dérivé lorsque le sous-jacent varie de 1 (point, euro, dollar …).
Comment fonctionne le delta sur un exemple ?
Par exemple un produit dérivé du CAC40 (par exemple une position de deux contrats à terme) avec un delta de 2 verra son cours varier de 2 points à chaque fois que le CAC variera d’1 point. Un delta négatif signifie que le cours du produit dérivé varie en sens inverse de son sous-jacent.
Pour une option le delta ne peut donc pas dépasser la fourchette de 0 à 1 pour les options d’achats et 0 à-1 pour les options de ventes.
Le delta en résumé
Le delta mesure de combien varie le prix d’une option, ou d’un autre produit dérivé, quand son sous-jacent varie d’une unité. Un call de delta 0,60 gagne environ 0,60 € quand l’action monte de 1 €. C’est la première des « grecques », ces indicateurs qui décrivent la sensibilité d’une option : le gamma mesure la variation du delta lui-même, le thêta l’effet du temps, le véga celui de la volatilité.
Quel est le delta d’un call et d’un put ?
Le delta d’un call est compris entre 0 et 1 : l’option d’achat gagne de la valeur quand le sous-jacent monte. Celui d’un put est compris entre −1 et 0 : l’option de vente gagne quand le sous-jacent baisse. Sa valeur dépend surtout de la position du cours par rapport au prix d’exercice.
| Situation du sous-jacent | Delta du call | Delta du put |
|---|---|---|
| Très au-dessus du strike | proche de 1 | proche de 0 |
| Proche du strike | environ 0,5 | environ −0,5 |
| Très en dessous du strike | proche de 0 | proche de −1 |
Une option très hors de la monnaie réagit à peine aux mouvements du sous-jacent, car elle a peu de chances d’être exercée. Une option très dans la monnaie se comporte presque comme le sous-jacent lui-même. Pour des options européennes de même strike et de même échéance sur un sous-jacent sans dividende, le delta du call moins le delta du put vaut 1.
Comment calculer le delta sur un exemple chiffré ?
Imaginons une action cotée 50 € et un call de strike 50 €, qui vaut 3,00 € et dont le delta est de 0,55. Si l’action monte à 51 €, le call vaut environ 3,00 + 0,55 = 3,55 €. Si elle baisse à 48 €, il vaut environ 3,00 − 2 × 0,55 = 1,90 €.
Ce calcul n’est qu’une approximation, valable pour de petits mouvements : le delta change lui-même quand le cours bouge, et c’est précisément ce que mesure le gamma. En pratique, un call gagne un peu plus que prévu à la hausse et perd un peu moins que prévu à la baisse.
Le delta permet aussi de traduire une position en équivalent sous-jacent. Celui qui détient 1 000 calls portant chacun sur une action, avec un delta de 0,55, est exposé à peu près comme s’il détenait 550 actions.
Comment fonctionne la couverture en delta ?
Un vendeur d’options qui veut neutraliser le risque de marché utilise le delta pour se couvrir. Reprenons l’exemple : s’il a vendu ces 1 000 calls, il achète 550 actions. Sa position est alors delta neutre : une petite variation de l’action ne change presque pas sa valeur globale.
Si l’action monte et que le delta passe à 0,65, il doit acheter 100 actions de plus pour rester neutre ; si elle baisse, il en revend. Cette couverture se refait en permanence, ce qui a un coût. C’est sur ce principe que repose le raisonnement de Black and Scholes, et c’est la façon dont les teneurs de marché gèrent leurs livres d’options.
Le delta peut-il se lire comme une probabilité ?
Beaucoup de traders lisent le delta d’une option comme une estimation grossière de sa probabilité de finir dans la monnaie : un call de delta 0,20 aurait environ une chance sur cinq d’être exercé. C’est une règle pratique, pas une vérité mathématique ; l’écart avec la probabilité calculée par les modèles grandit pour les échéances longues et les options très volatiles.
Quel est le delta des autres produits dérivés ?
Une action détenue a un delta de 1, une action vendue à découvert un delta de −1. Un contrat à terme a lui aussi un delta de 1 par unité de sous-jacent. Un tracker classique suit son indice avec un delta de 1 ; un tracker à levier 2 cherche à doubler la variation quotidienne en pourcentage, ce qui n’équivaut à un delta de 2 que sur une journée. Pour un warrant, il faut tenir compte de la parité : le delta du warrant est celui de l’option divisé par le nombre de warrants nécessaires pour obtenir une action.
Questions fréquentes
Que signifie un delta de 0,30 ?
Que le prix de l’option varie d’environ 0,30 unité quand le sous-jacent varie d’une unité. L’option est le plus souvent hors de la monnaie.
Pourquoi le delta d’un put est-il négatif ?
Parce qu’un put prend de la valeur quand le sous-jacent baisse : sa valeur varie en sens inverse du sous-jacent.
Qu’est-ce qu’une position delta neutre ?
Une position dont la valeur ne bouge presque pas pour une petite variation du sous-jacent, parce que les deltas positifs et négatifs se compensent.
Le delta change-t-il avec le temps ?
Oui. À l’approche de l’échéance, le delta d’une option dans la monnaie tend vers 1 (ou −1 pour un put) et celui d’une option hors de la monnaie vers 0. Près du strike, il devient très instable.
Pour aller plus loin
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Fort de plus de 30 ans d’expérience sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École