
Qu’est-ce qu’un warrant : fonctionnement et levier

Qu’est-ce qu’un warrant ?
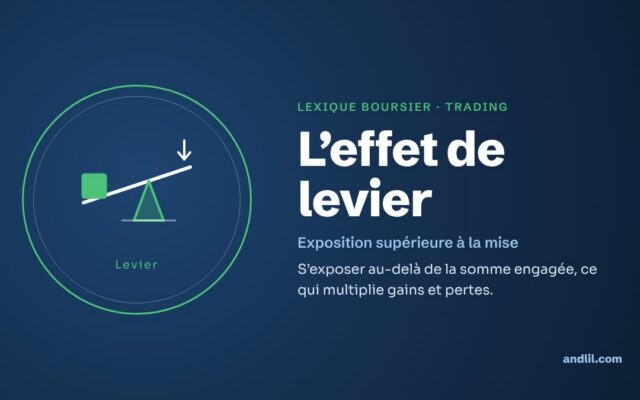
 Un warrant est un produit dérivé, généralement émis par les banques. Ce produit possède un effet de levier qui donne à l’investisseur la possibilité d’avoir des gains élevés mais en augmentant fortement le risque. En effet, l’effet de levier augmente la sensibilité aux variations du sous-jacent (du cours d’un actif). L’investisseur achetant un warrant, possède le droit, sans obligation d’acheter ou de vendre une quantité prédéfinie d’un actif à un prix fixé à l’avance (Prix d’exercice ou « strike »), à tout moment ou à une date d’échéance (prédéfinie). En effet alors qu’on peut exercer un warrant américain à tout moment, on n’exerce le warrant européen qu’à l’échéance du contrat (l’un et l’autre peuvent être revendus en Bourse à tout moment). Le fonctionnement du warrant est presque similaire à celui des options.
Warrant call
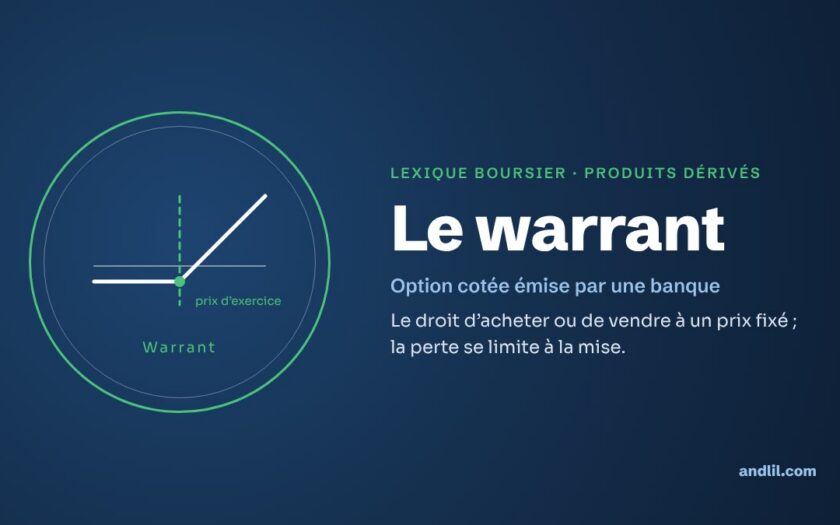
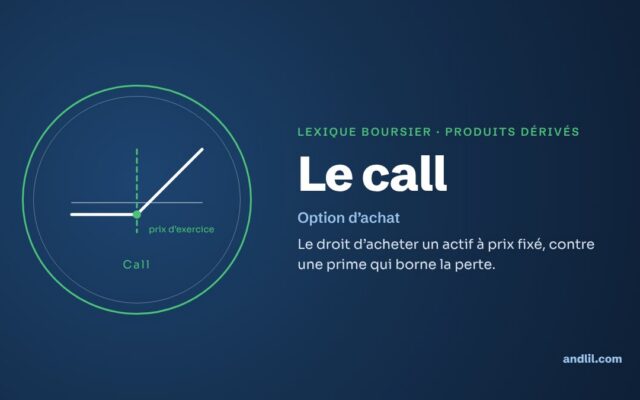
- Un warrant Call permet d’acheter une quantité prédéfinie d’un actif à une échéance convenue ou pendant toute la durée du contrat, à un prix d’exercice prédéfini. L’investisseur doit alors payer une prime en contrepartie.
1- Si Prix d’exercice > Prix du sous jacent : On dit que le warrant est hors de la monnaie.
2- Si le Prix d’exercice = Prix du sous jacent : On dit que le warrant est à la monnaie
3- Si le Prix d’exercice < Prix du sous jacent : On dit que le warrant est dans la monnaie
Warrant put
- Un warrant put permet de vendre une quantité prédéfinie d’un actif à une échéance convenue ou pendant toute la durée du contrat, à un prix prédéfini. L’investisseur doit alors payer une prime en contrepartie.
1- Si le Prix d’exercice > Prix du sous jacent : On dit que le warrant est dans la monnaie
2- Si le Prix d’exercice = Prix du sous jacent : On dit que le warrant est à la monnaie
3- Si le Prix d’exercice < Prix du sous jacent : On dit que le warrant est hors de la monnaie
Pourquoi utiliser un warrant ?
Les investisseurs achetant un warrant veulent bénéficier d’un fort effet de levier indexé sur le sous-jacent et donc d’augmenter les possibilités de gain. En effet, un faible mouvement du sous-jacent entraine une forte variation du prix warrant.
Pourquoi utiliser un Call ?
Une faible variation à la hausse du sous jacent entraîne une variation plus grande du warrant à la hausse. De même, une faible variation du sous-jacent à la baisse entraîne une plus grande variation du warrant à la baisse.
Pourquoi utiliser un Put ?
Une faible variation à la hausse du sous jacent entraîne une variation plus grande du warrant à la baisse. De même, une faible variation à la baisse du sous jacent entraîne une plus grande variation du warrant à la hausse.
Comment fonctionne un warrant ?
Pour comprendre comment fonctionne un warrant, on doit comprendre comment évaluer l’élasticité (l’effet de levier). C’est l’élasticité qui permet de calculer la variation de la valeur du warrant pour x% de variation du sous-jacent.
Calcul de l’élasticité :
élasticité = (delta X Cours du sous-jacent)/(Prix du Warrant X parité)
- La parité est le nombre de warrant nécessaire pour exercer un droit d’achat ou de vente sur un sous-jacent.
Exemple : Une parité de 15 sur un call Warrant veut dire qu’il faut exercer 15 warrants pour acheter une action.
Valeur intrinsèque du warrant
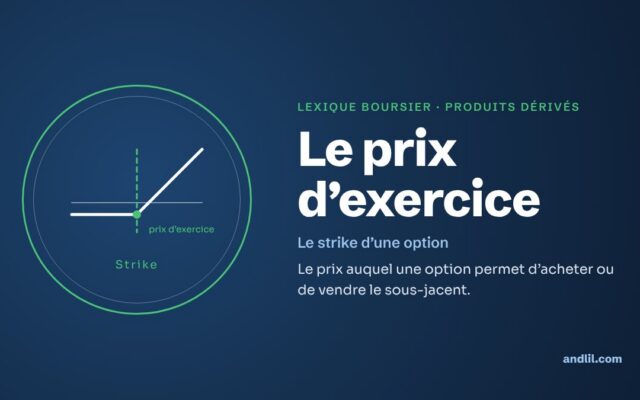
La valeur intrinsèque du warrant est égale à 0 si ce dernier est à la monnaie ou en dehors de la monnaie. Elle est positive dans le cas où le warrant est dans la monnaie. Le prix d’exercice (strike) prédéfini au départ influe sur la valeur intrinsèque du warrant.
- Plus le prix d’exercice est élevé, plus la valeur intrinsèque d’un call warrant est faible.
- Plus le prix d’exercice est élevé, plus la valeur intrinsèque d’un put warrant est élevée.
C’est l’effet de levier qui fera évoluer grandement la valeur intrinsèque du warrant :
1- Si le cours du sous-jacent est en hausse :
- La valeur intrinsèque augmente pour un call
- La valeur intrinsèque diminue pour un put
2- Si le cours du sous-jacent est en baisse :
- La valeur intrinsèque diminue pour un call
- La valeur intrinsèque augmente pour un put
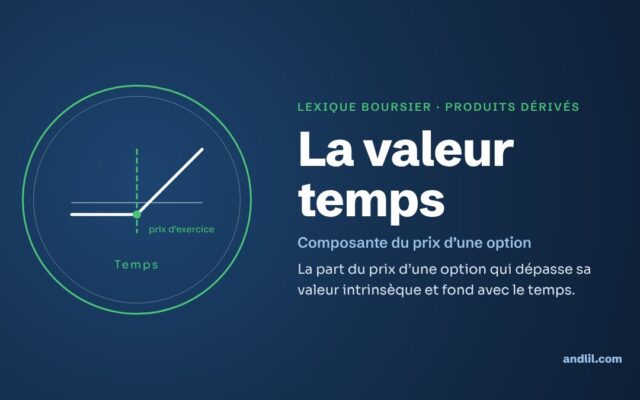
La valeur temps
La valeur temps rémunère la possibilité que le warrant gagne de la valeur d’ici l’échéance. Plus la période de maturité est longue, plus la probabilité est forte et cette valeur temps est importante. Plus l’échéance est éloignée plus la valeur temps est importante plus le prix du warrant sera élevé.
Le warrant en résumé
Un warrant est une option cotée en Bourse, émise le plus souvent par une banque : il donne le droit, sans l’obligation, d’acheter (warrant call) ou de vendre (warrant put) un sous-jacent à un prix d’exercice fixé, jusqu’à une date d’échéance. Son prix, bien plus faible que celui du sous-jacent, varie beaucoup plus vite que lui : c’est l’effet de levier. L’acheteur ne peut pas perdre plus que sa mise, mais il peut la perdre en totalité.
Qu’est-ce qui fait le prix d’un warrant ?
Le prix d’un warrant est la somme de sa valeur intrinsèque et de sa valeur temps, ramenée à la parité. Pour un call warrant, en notant S le cours du sous-jacent, K le prix d’exercice et p la parité, la valeur intrinsèque vaut (S − K) / p si le cours dépasse le prix d’exercice, et zéro sinon. Pour un put warrant, elle vaut (K − S) / p si le cours est sous le prix d’exercice.
La valeur temps est la part du prix qui dépasse cette valeur intrinsèque. Elle rémunère ce qui peut encore se passer d’ici l’échéance ; elle est d’autant plus élevée que l’échéance est lointaine et que la volatilité attendue du sous-jacent est forte, et elle s’annule le jour de l’échéance. Ce n’est pas une probabilité, mais elle augmente avec les chances que le warrant gagne de la valeur. Elle fond chaque jour, de plus en plus vite à l’approche de l’échéance : c’est le coût de détention d’un warrant.
Comment calculer le levier et l’élasticité d’un warrant ?
Imaginons une action à 50 € et un call warrant de prix d’exercice 50 €, de parité 10 (dix warrants pour une action), qui cote 0,40 €. Son delta, la sensibilité de l’option au cours de l’action, est de 0,5.
- Élasticité = (0,5 × 50) / (0,40 × 10) = 25 / 4 = 6,25.
- Si l’action monte de 2 %, à 51 €, l’option gagne environ 0,5 × 1 € = 0,50 € pour une action, soit 0,05 € par warrant. Le warrant passe de 0,40 € à environ 0,45 €, soit + 12,5 % : 6,25 fois la hausse de l’action.
- Si l’action baisse de 2 %, le warrant perd de la même façon environ 12,5 %.
Ce calcul ne vaut que pour de petites variations et à court terme : le delta change avec le cours, et la valeur temps s’érode chaque jour. Une action qui ne bouge pas pendant un mois fait déjà perdre de l’argent au porteur du warrant. La page sur l’élasticité détaille cet indicateur.
Quelle différence entre warrants de banque et bons de souscription ?
Le mot recouvre deux réalités. En Europe, les warrants négociés par les particuliers sont presque tous émis par des banques, sur des actions, des indices, des devises ou des matières premières : la banque les émet, en assure la cotation et les couvre sur le marché. À l’origine, et toujours aux États-Unis, un warrant désigne aussi un titre émis par une entreprise sur ses propres actions : en France, on parle alors de bon de souscription d’actions. Son exercice crée des actions nouvelles, alors que l’exercice d’un warrant de banque porte sur des titres existants, ou se règle en espèces.
Sur le marché, la banque émettrice joue le rôle de teneur de marché : elle affiche en permanence un prix d’achat et un prix de vente. L’écart entre les deux est un coût à prendre en compte, surtout sur les warrants très bon marché, où quelques centimes représentent un pourcentage élevé.
Quelle différence entre un warrant et un turbo ?
| Warrant | Turbo | |
|---|---|---|
| Prix | Dépend de la volatilité et du temps | Suit surtout l’écart entre cours et prix d’exercice |
| Levier | Variable | Plus stable |
| Barrière | Non | Oui : le produit disparaît si elle est touchée |
| Coût du temps | Érosion de la valeur temps | Frais de financement |
Quels sont les pièges des warrants ?
Un warrant hors de la monnaie à courte échéance coûte peu et attire par son levier, mais il expire très souvent sans valeur. Une baisse de la volatilité attendue fait baisser le prix d’un warrant même si le sous-jacent évolue dans le bon sens. Et un warrant à faible prix voit son écart de cotation peser lourd. Avant d’acheter, regardez au moins la parité, l’échéance, le prix d’exercice, l’élasticité et la volatilité implicite.
Questions fréquentes
Peut-on perdre plus que sa mise avec un warrant ?
Non, l’acheteur d’un warrant ne peut perdre que le prix payé. En revanche, il peut perdre la totalité de cette somme si le warrant expire sans valeur.
Que se passe-t-il à l’échéance d’un warrant ?
S’il est dans la monnaie, sa valeur intrinsèque est en général versée automatiquement en espèces. S’il est à la monnaie ou hors de la monnaie, il expire sans valeur.
Quelle différence entre warrant et option ?
Le principe est le même. Le warrant est émis par une banque, sous forme de titre coté, souvent avec une parité et une échéance longue ; l’option est un contrat standard créé par une Bourse de dérivés, où chacun peut acheter ou vendre.
Qu’est-ce que la parité d’un warrant ?
C’est le nombre de warrants nécessaires pour exercer le droit sur une unité de sous-jacent. Avec une parité de 10, il faut dix warrants pour acheter ou vendre une action.
Pour aller plus loin
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Fort de plus de 30 ans d’expérience sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École