

Qu’est-ce que le Gamma ?
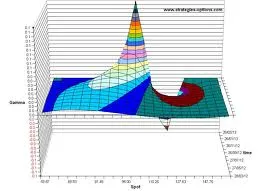
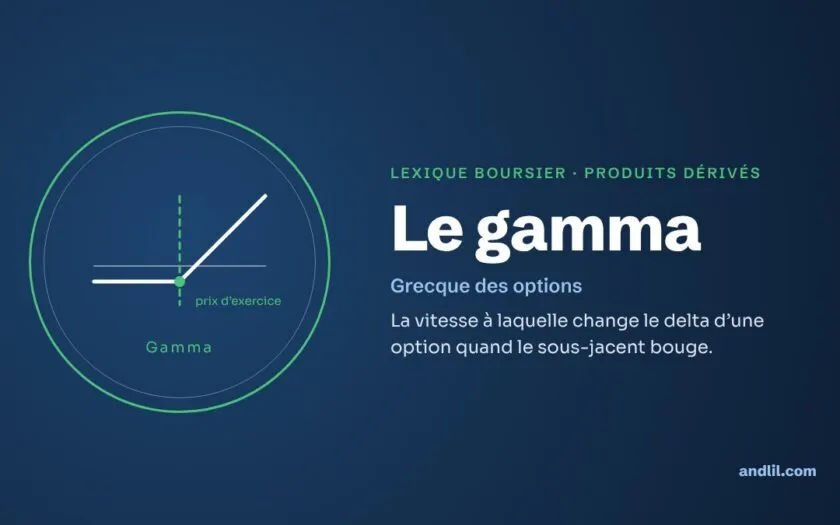
Le Gamma exprime la sensibilité de l’indicateur Delta aux fluctuations du cours du sous-jacent associé dans le cadre d’un produit optionnel. Lorsque le cours du sous-jacent varie, le delta varie également. Le gamma mesure ce niveau de variation. Que ce soit pour un call ou un put acheté, le Gamma est positif.
Un gamma de x signifie qu’une hausse ou qu’une baisse de 1 point du sous-jacent entraîne une variation de x du Delta.
Le gamma en résumé
Le gamma mesure la vitesse à laquelle le delta d’une option change quand le cours du sous-jacent bouge. Si le delta est la vitesse de l’option, le gamma en est l’accélération. Il est positif pour l’acheteur d’un call comme d’un put, négatif pour le vendeur, et il est maximal pour une option à la monnaie proche de son échéance.
Comment lire le gamma ?
Le delta d’un call varie de 0 à 1, celui d’un put de −1 à 0. Quand le sous-jacent monte, le delta d’une option achetée augmente toujours : un call devient plus sensible à la hausse, un put devient moins négatif. C’est pourquoi le gamma d’une option achetée est positif dans les deux cas. Un call et un put de même prix d’exercice et de même échéance ont d’ailleurs le même gamma dans le modèle de Black and Scholes.
Le gamma dépend de la position de l’option par rapport à son prix d’exercice et du temps restant :
| Situation de l’option | Gamma |
|---|---|
| À la monnaie, échéance proche | Très élevé |
| À la monnaie, échéance lointaine | Modéré |
| Très dans la monnaie ou très hors de la monnaie | Faible |
Dans le modèle de Black and Scholes, le gamma d’une option sans dividende s’écrit Γ = N′(d₁) / (S × σ × √T), où S est le cours du sous-jacent, σ sa volatilité, T le temps restant en années et N′(d₁) la densité de la loi normale au point d₁ du modèle. En clair : pour une option à la monnaie, le gamma grandit quand le temps restant et la volatilité diminuent.
Comment fonctionne le gamma, exemple chiffré à l’appui ?
Imaginons un call à la monnaie sur une action à 100 €, avec un delta de 0,50 et un gamma de 0,04. Si l’action monte de 1 €, le delta passe à environ 0,54 ; si elle monte de 2 €, à environ 0,58. Le gain de l’option sur une hausse de 2 € se calcule alors ainsi : 0,50 × 2 + ½ × 0,04 × 2² = 1 + 0,08 = 1,08 €, au lieu de 1 € si l’on ne tenait compte que du delta. Pour un contrat portant sur 100 actions, cela fait 108 €.
Ce supplément de 0,08 € est l’effet du gamma : l’acheteur d’option gagne un peu plus que prévu quand le marché va dans son sens et perd un peu moins quand il va contre lui. Ces chiffres restent des approximations, car le gamma lui-même varie avec le cours.
Que signifie un gamma positif ou négatif ?
L’acheteur d’options est « long gamma » : les grands mouvements lui profitent, dans un sens comme dans l’autre. En échange, il paie l’érosion de la valeur temps, le thêta, chaque jour qui passe. Le vendeur d’options est « short gamma » : il encaisse ce thêta tant que le marché reste calme, mais subit des pertes qui s’accélèrent si le marché s’emballe. Le gamma et le thêta sont les deux faces d’un même pari sur l’ampleur des mouvements.
Les teneurs de marché qui couvrent leur delta en permanence doivent acheter ou vendre le sous-jacent à chaque mouvement. Short gamma, ils vendent quand le marché baisse et achètent quand il monte, ce qui amplifie les mouvements ; long gamma, ils font l’inverse et les amortissent. C’est pourquoi certains analystes suivent l’exposition gamma globale du marché des options sur indices.
Questions fréquentes
Le gamma peut-il être négatif ?
Oui, pour le vendeur d’une option. Une position combinée, comme un butterfly, peut aussi avoir un gamma positif ou négatif selon le cours du sous-jacent.
Pourquoi le gamma augmente-t-il à l’approche de l’échéance ?
Parce qu’une option à la monnaie va bientôt valoir soit zéro, soit sa valeur intrinsèque : un petit mouvement du sous-jacent fait alors basculer le delta de près de 0 à près de 1.
Quelle est la différence entre delta et gamma ?
Le delta mesure la variation du prix de l’option pour une variation d’un point du sous-jacent ; le gamma mesure la variation du delta lui-même.
Le gamma d’un put est-il négatif ?
Non. Le delta d’un put est négatif, mais son gamma est positif pour l’acheteur, comme celui d’un call.
Pour aller plus loin
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Fort de plus de 30 ans d’expérience sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École