
Qu’est-ce que la banqueroute ? Définition et sanctions

Qu’est-ce que la banqueroute ?
À l’origine, le terme banqueroute vient de l’italien « banca rotta », le « banc rompu » : selon la tradition, le banc du changeur ou du banquier qui ne pouvait plus payer était brisé en public, en signe d’interdiction d’exercer.
Aujourd’hui, en France, la banqueroute est un délit pénal : il est commis par le dirigeant d’une entreprise en redressement ou en liquidation judiciaire qui a aggravé la situation par des actes frauduleux, par exemple en détournant des actifs ou en tenant une fausse comptabilité.
Contrairement à la faillite, qui peut toucher n’importe quelle entreprise au gré des aléas économiques, la banqueroute résulte d’un comportement volontaire et malhonnête, au détriment des salariés, des clients, des fournisseurs et des investisseurs.
Quel est un exemple concret de banqueroute ?
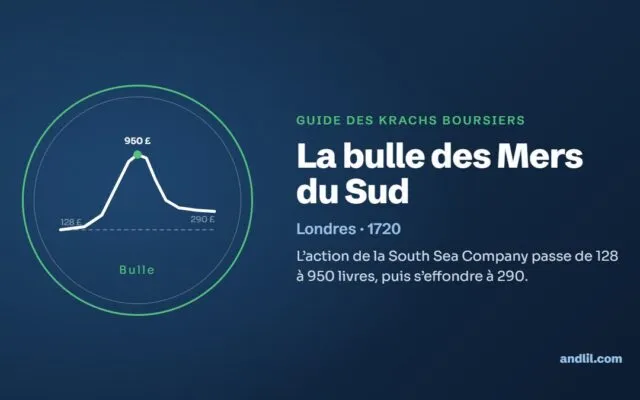
L’une des banqueroutes les plus célèbres de l’histoire de France est celle du système de Law, en 1720. Il a été mis en place à partir de 1716 par l’Écossais John Law, nommé contrôleur général des finances en janvier 1720.
Son système consistait à remplacer en partie la monnaie de métal par du papier-monnaie, pour faciliter les échanges et alléger la dette royale, alourdie par des années de guerre.
Le système connaît d’abord un grand succès, porté par l’émission massive d’actions de la Compagnie des Indes. Mais la spéculation sur ces titres conduit à l’effondrement de l’ensemble et à la panique : le public perd confiance dans le papier-monnaie et cherche à récupérer son or. Le système fait faillite et ruine de nombreux investisseurs ; John Law quitte la France pour Bruxelles en décembre 1720 et finit ses jours à Venise.
Quelles sanctions pour le délit de banqueroute ?
Si un individu est reconnu coupable de banqueroute, ou de complicité, il encourt les peines suivantes :
- cinq ans d’emprisonnement et 75 000 € d’amende au plus (article L654-3 du Code de commerce), et jusqu’à 375 000 € d’amende pour une personne morale ;
- sept ans d’emprisonnement et 100 000 € d’amende pour le dirigeant d’un prestataire de services d’investissement (article L654-4).
En complément, la juridiction pénale peut prononcer des peines complémentaires (article L654-5) : privation des droits civiques, civils et de famille, interdiction d’exercer une activité professionnelle ou de diriger une entreprise, exclusion des marchés publics, diffusion de la décision.
La banqueroute en résumé
En droit français, la banqueroute est un délit commis par le dirigeant d’une entreprise en difficulté qui, une fois une procédure de redressement ou de liquidation judiciaire ouverte, a aggravé la situation par des actes frauduleux : détourner des actifs, gonfler le passif, tenir une fausse comptabilité. Elle est prévue par les articles L654-1 et suivants du Code de commerce et punie de cinq ans d’emprisonnement et de 75 000 euros d’amende.
Dans le langage courant et en histoire, le mot désigne aussi l’effondrement financier d’un État ou d’un système, comme la « banqueroute de Law » en 1720. Ce sens ancien n’a rien de pénal : c’est une faillite au sens économique.
Quelle différence entre banqueroute, faillite et cessation des paiements ?
La cessation des paiements est une situation : l’entreprise ne peut plus payer ses dettes exigibles avec son actif disponible. Elle oblige le dirigeant à demander l’ouverture d’une procédure collective. La faillite, au sens courant, désigne cet échec économique ; elle n’est pas une faute. La faillite personnelle, au sens juridique, est une sanction qui interdit à un dirigeant fautif de gérer une entreprise. La banqueroute, enfin, est l’infraction pénale réservée aux comportements malhonnêtes. Un dirigeant peut donc connaître la faillite de son entreprise sans jamais être poursuivi pour banqueroute.

Quels sont les cinq cas de banqueroute ?
Selon l’article L654-2 du Code de commerce, un seul de ces faits suffit, à condition qu’une procédure de redressement ou de liquidation judiciaire ait été ouverte :
- avoir employé des moyens ruineux pour se procurer des fonds, dans le but d’éviter ou de retarder l’ouverture de la procédure ;
- avoir détourné ou dissimulé tout ou partie de l’actif ;
- avoir augmenté frauduleusement le passif ;
- avoir tenu une comptabilité fictive ou fait disparaître des documents comptables, ou s’être abstenu de tenir toute comptabilité obligatoire ;
- avoir tenu une comptabilité manifestement incomplète ou irrégulière.
Sont visés les commerçants, artisans, agriculteurs, professionnels indépendants, ainsi que les dirigeants de droit ou de fait d’une personne morale. L’infraction est intentionnelle : une simple erreur de gestion ne suffit pas.
Quelles sont les sanctions de la banqueroute en 2026 ?
Les peines principales confirment celles indiquées plus haut : cinq ans d’emprisonnement et 75 000 euros d’amende (article L654-3), portés à sept ans et 100 000 euros pour le dirigeant d’un prestataire de services d’investissement (article L654-4). Une personne morale déclarée responsable encourt une amende pouvant aller jusqu’au quintuple, soit 375 000 euros (article L654-7). Les peines complémentaires (article L654-5) comprennent notamment la privation des droits civiques, civils et de famille, l’interdiction d’exercer une activité commerciale ou de diriger une entreprise, l’exclusion des marchés publics et la publication de la décision. La juridiction pénale peut aussi prononcer la faillite personnelle ou une interdiction de gérer (article L654-6).
Quel exemple chiffré permet de comprendre la banqueroute ?
Imaginons une société qui doit 500 000 euros à ses fournisseurs et à sa banque. Quelques semaines avant le jugement d’ouverture de la liquidation, son dirigeant fait virer 200 000 euros de trésorerie sur le compte d’une société qu’il contrôle, sans contrepartie. Sans ce virement, les créanciers auraient pu se partager 200 000 euros de plus, soit 40 % de leurs créances. C’est un détournement d’actif, l’un des cas de banqueroute : le dirigeant risque des poursuites pénales, en plus d’une action en responsabilité pour combler l’insuffisance d’actif. Si le même dirigeant avait seulement fait de mauvais choix commerciaux, sans fraude, il n’y aurait pas eu banqueroute.
Pourquoi parle-t-on de banqueroute pour le système de Law ?
L’exemple donné plus haut relève du sens ancien du mot. John Law obtient du Régent, en 1716, le droit de fonder une banque privée, la Banque générale, dont les billets servent à payer les impôts ; elle devient Banque royale en 1718. Sa Compagnie d’Occident, puis Compagnie des Indes, reçoit le monopole du commerce avec la Louisiane, puis la ferme des impôts indirects et la frappe des monnaies. La spéculation fait flamber le cours, rue Quincampoix. Nommé contrôleur général des finances le 5 janvier 1720, Law tente de soutenir le système, mais la confiance s’effondre : l’arrêt du 21 mai 1720, qui réduit la valeur des billets et des actions, doit être annulé six jours plus tard. Law quitte la France en décembre 1720. Lors de la liquidation, le « Visa » de 1721-1722, environ 2,2 milliards de livres de billets, de comptes et de titres sont déclarés ; l’État les convertit en rentes en appliquant des réductions allant jusqu’à 95 %. C’est la faillite d’un système financier, et non une banqueroute au sens pénal d’aujourd’hui.
Qu’est-ce que la banqueroute change pour un investisseur ?
Pour un actionnaire ou un créancier, la différence entre faillite et banqueroute est pratique : en cas de banqueroute, les sommes détournées peuvent parfois être récupérées, et la plainte des créanciers ou du mandataire judiciaire ouvre une voie pénale. Les signaux d’alerte sont souvent les mêmes : retards de publication des comptes, réserves des commissaires aux comptes, flux inexpliqués avec des sociétés liées au dirigeant. Au niveau des États, l’histoire de Law et des assignats rappelle qu’une dette publique trop lourde finit souvent par être réglée par la monnaie, au détriment des créanciers.
Questions fréquentes sur la banqueroute
Quelle est la différence entre faillite et banqueroute ?
La faillite est l’échec économique d’une entreprise qui ne peut plus payer ses dettes. La banqueroute est un délit pénal commis par un dirigeant qui a aggravé cette situation par des actes frauduleux.
Quelle peine pour banqueroute ?
Jusqu’à cinq ans d’emprisonnement et 75 000 euros d’amende, sept ans et 100 000 euros pour le dirigeant d’un prestataire de services d’investissement, plus des peines complémentaires comme l’interdiction de gérer.
D’où vient le mot banqueroute ?
De l’italien banca rotta, « banc rompu » : le banc du changeur ou du banquier qui ne pouvait plus payer était, selon la tradition, brisé publiquement.
Peut-il y avoir banqueroute sans procédure collective ?
Non. Le délit suppose l’ouverture d’une procédure de redressement ou de liquidation judiciaire. Sans elle, d’autres infractions peuvent être poursuivies, comme l’abus de biens sociaux.
Combien d’entreprises font faillite chaque année en France ?
Selon l’Insee, 68 540 défaillances d’entreprises, c’est-à-dire des ouvertures de redressement ou de liquidation judiciaire, ont été prononcées en France en 2025, après 66 123 en 2024 et un creux de 27 582 en 2021. La banqueroute ne concerne que les cas où le dirigeant a commis une fraude.
Qu’est-ce que le Visa de 1721 ?
La liquidation du système de Law : les porteurs devaient déclarer leurs billets, leurs comptes et leurs actions, soit environ 2,2 milliards de livres au total, que l’État a convertis en rentes avec des réductions de 0 à 95 % selon leur origine. Les opérations se sont achevées en septembre 1722.
Sources de référence utilisées
3
- Code de commerce, articles L654-1 à L654-7 (définition de la banqueroute, peines principales et complémentaires) : Légifrance.
- Insee, nombre de défaillances d’entreprises par date de jugement, données brutes, France, tous secteurs (série 001656164, totaux annuels) : insee.fr.
- François R. Velde, « Government Equity and Money : John Law’s System in 1720 France », Federal Reserve Bank of Chicago, document de travail 2003-31 (Visa de 1721, 2 211 millions de livres déclarés, coefficients de réduction de 100 % à 5 %) : chicagofed.org.
Pour aller plus loin
- Le papier-monnaie, l’instrument que Law voulait substituer au métal.
- Les biens nationaux, les terres confisquées qui devaient éviter à la Révolution une nouvelle banqueroute.
- L’emprunteur Ponzi, celui qui ne rembourse ses dettes qu’en s’endettant davantage.
- L’exubérance irrationnelle, l’euphorie qui précède les effondrements comme celui de 1720.
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Lexique économique : toutes les définitions, de A à Z.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il décortique la mécanique des flux dans son école de trading grâce à ses cours d'analyse technique. Dans la rubrique Patrimoine France, il explique ce que l'épargnant français a intérêt à comprendre avant d'arbitrer, sans conseil personnalisé.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École