
Krach de 1929 : le Jeudi noir et la chute de Wall Street

Le 15 octobre 1929, Irving Fisher, économiste de Yale parmi les plus célèbres de son temps, explique à un dîner d’acheteurs professionnels, à New York, que les actions ont atteint « ce qui ressemble à un plateau durablement élevé ». Neuf jours plus tard, c’est le Jeudi noir.
Le krach de 1929 est le krach de référence. Ce n’est pas la plus forte baisse en une séance de Wall Street, record qui appartient au 19 octobre 1987, mais c’est la plus profonde de l’histoire de Wall Street, et celle qui a produit le plus de légendes.
Qu’est-ce que le krach de 1929 ?
On appelle krach de 1929 l’effondrement du New York Stock Exchange en octobre 1929, et par extension la baisse de près de trois ans qui suit. Trois journées le résument : le Jeudi noir du 24 octobre, le Lundi noir du 28 et le Mardi noir du 29. Un krach est une chute brutale ; 1929 y a ajouté la durée.
Le krach de 1929 en résumé
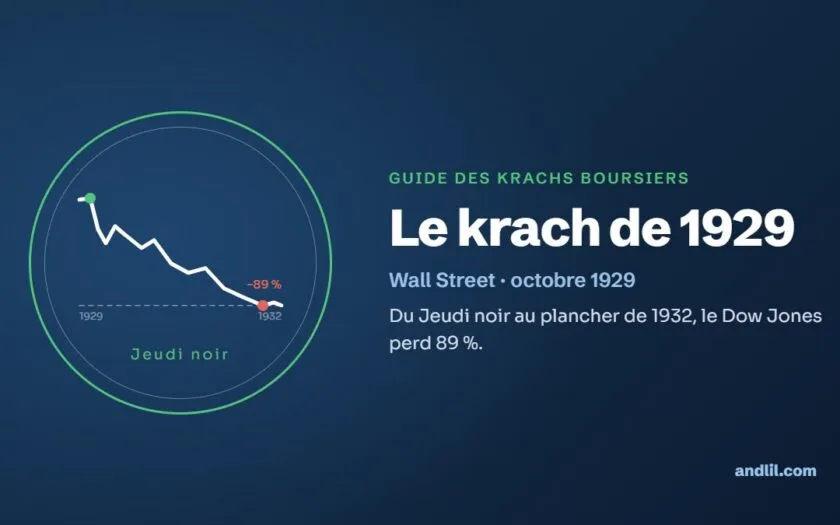
Le krach de 1929 est l’effondrement de Wall Street commencé le jeudi 24 octobre 1929. Après un record à 381,17 points le 3 septembre 1929, le Dow Jones perd 12,82 % le lundi 28 octobre et 11,73 % le mardi 29. La baisse se prolonge jusqu’au 8 juillet 1932, à 41,22 points, soit 89 % sous le sommet. Elle sanctionne une décennie d’achats d’actions à crédit, financés par les prêts aux courtiers. Les paniques bancaires de 1930 à 1933 et une politique monétaire trop restrictive transforment ensuite, selon l’analyse dominante, la crise boursière en Grande Dépression. Le Dow Jones ne retrouve son sommet nominal que le 23 novembre 1954.
Quels sont les chiffres clés du krach de 1929 ?
| Indicateur | Valeur |
|---|---|
| Sommet avant le krach | 381,17 points, le 3 septembre 1929 |
| Jeudi noir (24 octobre 1929) | −2,09 % en clôture ; 12,9 millions d’actions échangées |
| Lundi noir (28 octobre 1929) | −12,82 %, clôture à 260,64 points |
| Mardi noir (29 octobre 1929) | −11,73 %, clôture à 230,07 points ; 16,4 millions d’actions échangées |
| Plancher | 41,22 points, le 8 juillet 1932 |
| Baisse totale | −89 % en un peu plus de 34 mois |
| Retour au sommet nominal | 23 novembre 1954, environ 25 ans plus tard |
| Faillites bancaires | de 7 000 à plus de 9 000 banques entre 1930 et 1933 selon les décomptes, près d’un tiers du système |
Quelles sont les causes du krach de 1929 ?
Les années 1920 et l’argent emprunté
Le Dow Jones passe d’environ 63 points en août 1921 à 381,17 le 3 septembre 1929 : six fois plus en huit ans. Au milieu des années 1920, un particulier peut acheter des actions en n’apportant que 20 à 25 % du prix ; son courtier prête le reste et se refinance auprès des banques ou sur le marché des prêts « à vue » de la Bourse. Aucune règle publique : chaque maison fixe sa marge, et la plupart la relèvent pendant le boom, vers 45 à 50 % en 1929, selon Galbraith comme selon Rappoport et White. Le chiffre de 10 %, souvent répété, y compris par Federal Reserve History, ne correspond pas à la pratique ordinaire que décrivent ces auteurs. Avec la moitié du prix empruntée, une baisse de moitié suffit pourtant à ruiner l’acheteur.
Ces prêts aux courtiers passent de 4,4 milliards de dollars au 1er janvier 1928 à 8,5 milliards au 1er octobre 1929, selon Peter Rappoport et Eugene White.
Une Fed qui veut freiner la spéculation sans freiner l’économie
La Réserve fédérale voit le danger. Le taux d’escompte de New York monte à 5 % en juillet 1928. Le Conseil de la Fed préfère ensuite demander aux banques de ne pas prêter aux spéculateurs ; la Fed de New York n’obtient de monter à 6 % qu’en août 1929. La politique est assez dure pour peser sur l’activité, qui ralentit dès l’été 1929, pas assez pour arrêter la Bourse.
Une économie déjà fragile
Dans The Great Crash, 1929 (1955), John Kenneth Galbraith relève cinq faiblesses : revenus très inégalement répartis, holdings et trusts d’investissement à fort levier, banques fragiles qui tombent en cascade, échanges extérieurs déséquilibrés, information économique médiocre. Aucune n’explique seule le krach ; ensemble, elles expliquent ses dégâts.
Que s’est-il passé du Jeudi noir au Mardi noir ?
| Date | Événement |
|---|---|
| 3 septembre 1929 | Record du Dow Jones à 381,17 points |
| 15 octobre 1929 | Irving Fisher évoque un « plateau durablement élevé » |
| 24 octobre 1929 | Jeudi noir : panique à l’ouverture, intervention des banquiers par l’entremise de Richard Whitney ; clôture à −2,09 % |
| 28 octobre 1929 | Lundi noir : −12,82 % |
| 29 octobre 1929 | Mardi noir : −11,73 %, volume record de 16,4 millions d’actions |
| 17 juin 1930 | Le président Hoover signe le tarif Smoot-Hawley |
| 11 décembre 1930 | Faillite de la Bank of United States, au cœur de la première vague de paniques bancaires |
| 9 et 16 octobre 1931 | La Fed de New York porte son taux d’escompte à 2,5 % puis 3,5 % pour défendre l’or |
| 8 juillet 1932 | Plancher du Dow Jones à 41,22 points |
| 16 juin 1933 et 6 juin 1934 | Banking Act (Glass-Steagall), puis Securities Exchange Act qui crée la SEC |
| 23 novembre 1954 | Le Dow Jones dépasse enfin son record de 1929 |
Le jeudi 24 octobre, les ordres de vente submergent le parquet dès l’ouverture ; les téléscripteurs prennent des heures de retard et l’on vend sans connaître les cours. Thomas Lamont (Morgan), Albert Wiggin (Chase) et Charles Mitchell (National City) décident d’acheter pour soutenir le marché. Leur homme au parquet est Richard Whitney, vice-président de la Bourse et président par intérim ce jour-là : il offre 205 dollars, le prix de la dernière transaction, alors que les acheteurs du moment proposaient plusieurs dollars de moins, pour 10 000 actions U.S. Steel selon Galbraith (25 000 dans d’autres récits), puis répète l’opération sur quinze ou vingt autres valeurs. Le Dow Jones termine à −2,09 %. Le sauvetage a fonctionné, une journée.
Le week-end laisse aux appels de marge le temps d’agir. Le lundi 28, le Dow Jones perd 12,82 % ; le mardi 29, encore 11,73 %, sur un volume record de 16,4 millions d’actions. En deux séances, l’indice cède 23 %. Notre page sur le Lundi noir détaille ces deux séances et les compare à 1987.
À la mi-novembre 1929, le Dow Jones a perdu près de la moitié de sa valeur. De rebond en rechute, la baisse se poursuit jusqu’à 41,22 points le 8 juillet 1932. Richard Whitney, président de la Bourse de 1930 à 1935, finira en 1938 à la prison de Sing Sing pour détournement de fonds.
Quelles ont été les conséquences du krach de 1929 ?
Le krach n’a pas ouvert la récession, commencée dès l’été 1929, mais il l’a aggravée et en est devenu le symbole. Entre 1929 et 1933, le PIB réel américain recule de 29 %, les prix à la consommation de 25 %, et le chômage atteint 25 % de la population active en 1933, selon la Fed de Saint-Louis. Les paniques bancaires se succèdent par vagues : environ 2 300 banques ferment pour la seule année 1931, et de 7 000 (Fed de Saint-Louis) à plus de 9 000 (décompte des suspensions) disparaissent entre 1930 et 1933, et la masse monétaire fond de près de 30 % entre l’automne 1930 et l’hiver 1933. La déflation alourdit le poids réel de toutes les dettes.
Le 17 juin 1930, Herbert Hoover signe le tarif Smoot-Hawley malgré une pétition de plus d’un millier d’économistes lui demandant d’y opposer son veto. En deux ans, environ deux douzaines de pays adoptent des droits de douane comparables. Le commerce mondial recule d’environ 66 % entre 1929 et 1934, d’après l’historien du Département d’État. La part exacte du tarif dans cette chute reste discutée.
La réponse réglementaire dure encore. Le Securities Act du 27 mai 1933 impose l’information des épargnants. Le Banking Act du 16 juin 1933, dit Glass-Steagall, sépare banque de dépôt et banque d’investissement et crée l’assurance fédérale des dépôts (FDIC). Le Securities Exchange Act du 6 juin 1934 crée la SEC, dont le premier président est Joseph Kennedy, qui connaissait le marché de l’intérieur. Les marges ne sont plus libres : la Fed fixe un minimum (règlement T), de 50 % pour l’achat initial d’actions à crédit depuis 1974.
Pourquoi le krach de 1929 est-il devenu une dépression ?
Les monétaristes : la Fed a laissé faire
Dans A Monetary History of the United States, 1867-1960 (1963), Milton Friedman et Anna Schwartz soutiennent que la « grande contraction » est d’abord monétaire : la Fed a laissé s’effondrer les banques et la masse monétaire au lieu de jouer son rôle de prêteur en dernier ressort. En octobre 1931, la Fed de New York relève même son taux d’escompte à 2,5 % le 9, puis à 3,5 % le 16, pour défendre l’or, alors que 522 banques commerciales ferment ce mois-là. Le 8 novembre 2002, pour les 90 ans de Friedman, Ben Bernanke, alors gouverneur de la Fed, conclut : « Vous avez raison, c’est nous qui l’avons fait. Nous en sommes désolés. Mais grâce à vous, nous ne le referons pas. » Il présidera la Fed pendant la crise des subprimes.
Galbraith : la spéculation et les structures fragiles
Galbraith, traduit chez Payot sous le titre La Crise économique de 1929 : anatomie d’une catastrophe financière, met l’accent sur la spéculation et ses montages à levier. C’est le récit le plus lu ; il a l’avantage du style et l’inconvénient de faire de la spéculation le personnage principal.
Kindleberger : personne aux commandes
Pour Charles Kindleberger (The World in Depression, 1929-1939, 1973), le système international n’avait plus de stabilisateur : le Royaume-Uni ne pouvait plus tenir ce rôle, les États-Unis ne le voulaient pas encore.
Les autrichiens : le crédit facile des années 1920
L’école autrichienne (Mises, Hayek, puis Murray Rothbard dans America’s Great Depression, 1963) cherche la cause en amont : un crédit trop bon marché dans les années 1920 a lancé des investissements que l’épargne réelle ne justifiait pas, et les interventions publiques ont ensuite retardé l’ajustement. Les monétaristes répondent que les prix stables des années 1920 ne trahissaient aucune inflation. Le débat dure ; il rappelle qu’une crise se prépare pendant l’euphorie.
Le mythe des banquiers qui se jettent par les fenêtres
L’image est indélébile, et largement fausse. Galbraith l’établit dès 1955, statistiques du recensement à l’appui : il n’y a pas eu de vague de suicides à l’automne 1929. Les États-Unis en comptent 1 331 en octobre et 1 344 en novembre ; seuls janvier, février et septembre font moins, et l’été, quand la Bourse montait, en compte nettement plus. Et ceux que l’on rattache au krach ont rarement pris la forme d’un saut par la fenêtre. Le taux de suicide, en hausse lente depuis le milieu des années 1920, monte ensuite nettement : de 14,0 pour 100 000 habitants en 1929 à 17,4 en 1932 sur le territoire couvert par la statistique fédérale, de 17,0 à 21,3 à New York. C’est la Dépression qui tue, lentement, pas la séance du 29 octobre.
Vingt-cinq ans pour revenir au sommet, vraiment ?
Les 25 ans du Dow Jones ignorent les dividendes, très élevés au plus bas (environ 14 % de rendement selon les séries de Robert Shiller), et la déflation : fin 1936, les prix à la consommation étaient plus de 18 % sous leur niveau de l’automne 1929. Mark Hulbert, dans le New York Times d’avril 2009, calcule qu’un investisseur ayant acheté l’action moyenne (et non le seul Dow Jones) au sommet de 1929 avait retrouvé sa mise, déflation et dividendes pris en compte, dès la fin de 1936. Ce qui ne console pas l’acheteur à crédit, liquidé bien avant.
Quelles leçons un investisseur peut-il tirer du krach de 1929 ?
Le levier décide de qui survit. Le marché a fini par se redresser ; ceux qui l’avaient acheté à crédit n’étaient plus là pour le voir. Un appel de marge ne vous demande pas votre avis sur le long terme.
Un sauvetage privé achète du temps, pas des prix. Le 24 octobre, les banquiers ont stoppé la panique pour une séance, pas absorbé les ventes du lundi suivant. Seule une banque centrale le peut.
La Bourse n’est pas l’économie, jusqu’au jour où les banques tombent. Une baisse d’actions frappe les actionnaires ; une vague de faillites bancaires détruit la monnaie, le crédit et l’emploi de tous.
Méfiez-vous des plateaux. Irving Fisher était un grand économiste ; sa théorie de la déflation par la dette, publiée en 1933, reste lue. Neuf jours avant le Jeudi noir, il voyait pourtant un plateau. Le talent ne protège pas de l’excès de confiance.
Questions fréquentes
Quelle est la date du Jeudi noir ?
Le jeudi 24 octobre 1929 : la panique éclate sur un volume record de 12,9 millions d’actions, mais l’intervention des banques limite la baisse du Dow Jones à 2,09 % en clôture. Les grosses pertes viennent les 28 et 29 octobre.
Combien de temps a-t-il fallu pour retrouver le niveau de 1929 ?
En points, 25 ans : le Dow Jones ne dépasse son record que le 23 novembre 1954. Pour l’action moyenne, dividendes et déflation compris, environ sept ans, selon Mark Hulbert.
Des banquiers se sont-ils jetés par les fenêtres en 1929 ?
Quelques drames ont existé, mais pas de vague de suicides à l’automne 1929 : octobre et novembre comptent parmi les mois de l’année où les États-Unis en enregistrent le moins. La hausse vient plus tard, avec la Dépression.
Le krach de 1929 a-t-il causé la Grande Dépression ?
Non, pas à lui seul : la récession avait commencé dès août 1929. Le krach l’a aggravée ; sa profondeur tient surtout aux paniques bancaires de 1930 à 1933, à l’effondrement de la masse monétaire, à l’étalon-or et au protectionnisme.
Sources
- Gary Richardson et al., « Stock Market Crash of 1929 », Federal Reserve History, 2013.
- Gary Richardson, « The Great Depression » et « Banking Panics of 1930-31 », Federal Reserve History, 2013.
- Ben S. Bernanke, « On Milton Friedman’s Ninetieth Birthday », discours, Université de Chicago, 8 novembre 2002.
- Peter Rappoport et Eugene N. White, « Was There a Bubble in the 1929 Stock Market ? », NBER Working Paper 3612, 1991.
- Federal Reserve Bank of St. Louis, « How Bad Was the Great Depression ? » ; Département d’État, « Protectionism in the Interwar Period ».
- Mark Hulbert, « 25 Years to Bounce Back ? Try 4½ », The New York Times, avril 2009 (repris par History News Network).
- John Kenneth Galbraith, The Great Crash, 1929, 1955 (chapitres sur le Jeudi noir et « Aftermath I » pour les suicides) ; Milton Friedman et Anna Schwartz, A Monetary History of the United States, 1963.
- « Banking Panics, 1930-1933 », Encyclopedia of the Great Depression, Encyclopedia.com (décompte des suspensions bancaires).
Pour aller plus loin
Diplômé d’histoire de la Sorbonne, j’ai enseigné douze ans avant de trader à plein temps. Les krachs, les bulles et les grandes figures de la finance éclairent mieux les marchés d’aujourd’hui que bien des modèles. J’ai préfacé Machiavel, Renan et Le Bon chez JDH Éditions.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École