
Ratio de Sharpe : Mesurer la performance ajustée au risque

Qu’est-ce que le ratio de Sharpe ?
Le ratio de Sharpe rapporte ce qu’un placement a gagné au-delà du taux sans risque à la volatilité de ses rendements : il dit combien chaque point de risque a rapporté. Il sert à comparer des placements dont les rendements et les risques diffèrent ; à rendement égal, le meilleur est le moins volatil.
À quoi sert le ratio de Sharpe et sur quel principe repose-t-il ?
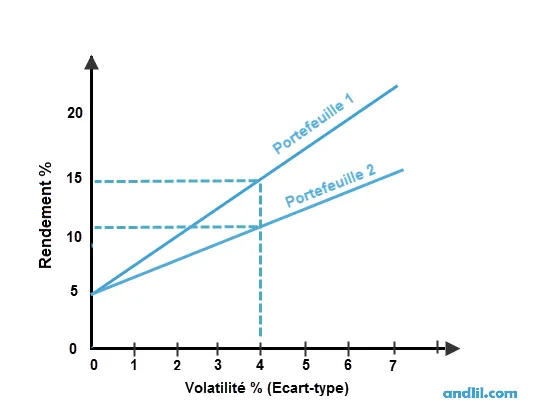
On peut voir sur le graphique ci-dessus que le portefeuille 1 a un meilleur rendement que le portefeuille 2. En effet pour une volatilité de 4 %, le portefeuille 1 a un rendement de 15 % alors que le portefeuille 2 a un rendement plus faible de 10 %. On peut également dire que pour un même rendement de 10 %, le portefeuille 1 est moins volatile (2 % environ) que le portefeuille 2 (4 %).
Comment lire un ratio de Sharpe ?
- S’il est négatif, le portefeuille a rapporté moins que le placement sans risque sur la période.
- S’il est compris entre 0 et 1, le portefeuille a battu le taux sans risque, mais chaque point de volatilité a rapporté moins d’un point de rendement excédentaire. C’est le cas des grands marchés sur longue période : environ 0,55 pour les actions américaines de 1976 à 2025.
- S’il est supérieur à 1, l’excédent de rendement dépasse la volatilité subie.
Plus le ratio de Sharpe est élevé, plus l’investissement est performant.
Le ratio de Sharpe en résumé
Le ratio de Sharpe mesure ce qu’un placement a rapporté au-delà du taux sans risque, pour chaque unité de risque prise. Le risque est mesuré par la volatilité, c’est-à-dire l’écart type des rendements. Plus le ratio est élevé, mieux le gérant a été payé pour le risque qu’il a pris.
William F. Sharpe l’a proposé en 1966 sous le nom de reward-to-variability ratio, puis l’a révisé en 1994. Il a reçu le prix Nobel d’économie en 1990, avec Harry Markowitz et Merton Miller, pour ses travaux sur l’évaluation des actifs financiers.
Quelle est la formule du ratio de Sharpe ?
En notant Rp le rendement du portefeuille, Rf le taux sans risque et σp l’écart type des rendements du portefeuille sur la même période :
Ratio de Sharpe = (Rp − Rf) / σp
Le taux sans risque est en général un taux monétaire ou le rendement d’un emprunt d’État à court terme, dans la devise du portefeuille.
Comment calculer un ratio de Sharpe sur un exemple chiffré ?
Sur le graphique ci-dessus, les deux droites partent de 5 % : c’est le taux sans risque. Le portefeuille 1 rapporte 15 % pour une volatilité de 4 %, son ratio vaut (15 − 5) / 4 = 2,5. Le portefeuille 2 rapporte 10 % pour la même volatilité, son ratio vaut (10 − 5) / 4 = 1,25. La pente de chaque droite est son ratio de Sharpe.
Le ratio est surtout utile pour comparer des placements de rendements et de risques différents. Imaginons, avec un taux sans risque de 3 %, deux fonds :
| Fonds | Rendement | Volatilité | Ratio de Sharpe |
|---|---|---|---|
| A | 8 % | 12 % | (8 − 3) / 12 = 0,42 |
| B | 6 % | 4 % | (6 − 3) / 4 = 0,75 |
Le fonds A rapporte davantage, mais le fonds B rémunère mieux chaque point de risque. En théorie, un investisseur qui emprunterait au taux sans risque pour placer trois fois sa mise dans B obtiendrait 3 × 6 % − 2 × 3 % = 12 % de rendement, pour la même volatilité de 12 % que A : mieux que A, à risque égal.

Comment calculer le ratio de Sharpe sur des données mensuelles ?
Le ratio se calcule souvent sur des rendements mensuels, puis s’annualise. Le rendement excédentaire moyen se multiplie par 12, l’écart type par la racine carrée de 12 (environ 3,46) : le ratio mensuel se multiplie donc par 3,46. Sur des données quotidiennes, on utilise en général la racine carrée de 252, le nombre approximatif de séances dans l’année. Comparez toujours des ratios calculés sur la même période et avec la même fréquence.
Quelles sont les limites du ratio de Sharpe ?
L’écart type traite de la même façon les hausses et les baisses : un fonds qui monte par à-coups est pénalisé comme un fonds qui chute. Le ratio de Sortino corrige ce défaut en ne retenant que la volatilité à la baisse. Le ratio suppose aussi des rendements à peu près réguliers. Or certaines stratégies, comme la vente d’options, affichent un ratio excellent pendant des années, puis subissent une perte brutale qui n’apparaissait pas dans la volatilité passée. Enfin, le ratio dépend beaucoup de la période choisie : quelques années calmes suffisent à flatter un gérant.
Questions fréquentes sur le ratio de Sharpe
Qu’est-ce qu’un bon ratio de Sharpe ?
Un ratio supérieur à 1 est généralement jugé bon, et supérieur à 2 très bon. Ces seuils sont des usages de la profession, non des règles : la comparaison avec des fonds de même catégorie compte davantage.
Que signifie un ratio de Sharpe négatif ?
Que le placement a rapporté moins que le taux sans risque sur la période : l’investisseur aurait mieux fait de laisser son argent au taux sans risque.
Quelle différence entre le ratio de Sharpe et le ratio de Sortino ?
Le ratio de Sharpe divise par la volatilité totale ; le ratio de Sortino par la seule volatilité à la baisse, ce qui ne pénalise pas les fortes hausses.
Comment annualiser un ratio de Sharpe calculé sur des rendements mensuels ?
On multiplie le ratio mensuel par la racine carrée de 12, soit environ 3,46. Sur des données quotidiennes, on utilise en général la racine carrée de 252, le nombre approximatif de séances dans l’année.
Quel est le ratio de Sharpe des actions sur longue période ?
De 1976 à 2025, les actions américaines du S&P 500 affichent un ratio de Sharpe annuel d’environ 0,55, avec les bons du Trésor à 3 mois comme taux sans risque. Un ratio inférieur à 1 n’a donc rien d’anormal pour un grand marché.
Sources de référence utilisées
2
- William F. Sharpe, « Mutual Fund Performance », The Journal of Business, vol. 39, n° 1, janvier 1966.
- William F. Sharpe, « The Sharpe Ratio », The Journal of Portfolio Management, vol. 21, n° 1, automne 1994.
Pour aller plus loin
- La théorie du marché des capitaux, le cadre du MEDAF, que Sharpe a publié en 1964, deux ans avant son ratio.
- Le coefficient bêta, le risque de marché que la diversification n’efface pas, quand le ratio de Sharpe retient le risque total.
- Le maximum drawdown, la plus forte baisse subie depuis un sommet, une mesure du risque que la volatilité ne résume pas.
- Le RAROC, la version bancaire de la rentabilité ajustée du risque, mise au point chez Bankers Trust à la fin des années 1970.
- Le rendement d’un investissement, le numérateur du ratio : rendement au sens strict, rendement total et rendement annualisé.
- Le guide de la gestion du risque, fixer, avant d’entrer, ce qu’une opération ou une série de pertes peut coûter.
Sur le forum
- Où trouver les ratios de Sharpe déjà calculés, des fonds et des trackers, selon les membres.
- Profit factor et max drawdown, deux autres façons de juger une performance au-delà du seul gain.
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il transmet aujourd'hui sa méthode au sein de son école de trading à travers sa formation day trading. Dans la rubrique Bourse et marchés, il distingue l'investissement patient de la spéculation et montre ce que les cycles longs enseignent à l'investisseur.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École