
Average True Range (ATR) : mesurer la volatilité en bourse

Qu’est-ce que l’indicateur Average True Range ?
L’Average True Range (ATR), ou étendue vraie moyenne, est un indicateur de volatilité : il mesure, en points ou en euros, l’amplitude moyenne d’un cours par période, écarts d’ouverture compris. Il ne dit rien de la direction du marché.
L’Average True Range (ATR) a été développé par J. Welles Wilder en 1978. Le but de cet indicateur est d’évaluer la volatilité des prix. D’abord développé pour le marché des matières premières, l’utilisation de cet indicateur s’est ensuite étendue au marché des actions.
Cet indicateur représente la Moyenne Mobile des « True Range » sur une période donnée. Le True Range correspond, selon J. Welles Wilder, à la valeur maximum, en valeur absolue, parmi ces 3 écarts suivants :
- Plus haut du journalier – Plus bas journalier
- Cours de clôture de la veille – Plus haut du jour
- Cours de clôture de la veille – Plus bas du jour
Comment interpréter l’Average True Range ?
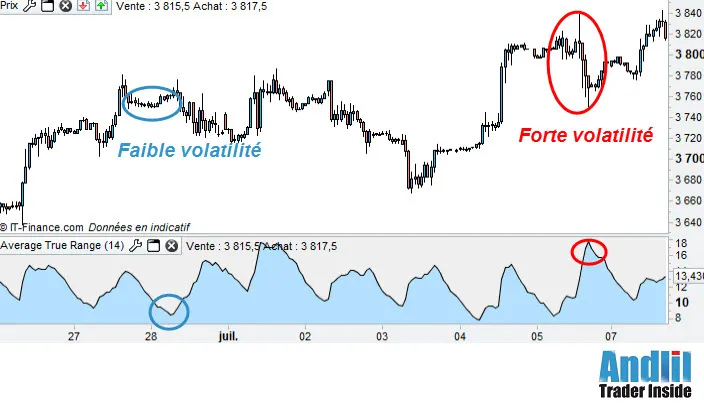
Rappelons que c’est un indicateur qui détermine la volatilité du marché. Comme lors de la mesure de la volatilité avec l’écart type, on mesure ici le risque du marché. Prendre position lors d’un pic de l’ATR expose à de fortes fluctuations des cours.
- Un ATR élevé démontre une forte intensité sur le marché.
- Un ATR faible démontre une faible intensité sur le marché.
L’ATR est donc utilisé pour mesurer la volatilité à l’instant t. Comme pour les bandes de Bollinger, l’ATR indique une faible volatilité durant les périodes de range du marché. Une forte augmentation de l’ATR accompagne en général un mouvement rapide des marchés, comme un écartement des bandes de Bollinger : elle le confirme plus qu’elle ne l’annonce.
L’Average True Range en résumé
L’Average True Range (ATR) est un indicateur de volatilité : il mesure l’amplitude moyenne des mouvements d’un actif sur une période donnée, en tenant compte des écarts d’ouverture. Il s’exprime dans l’unité du cours (points, euros, dollars) et ne dit rien du sens de la tendance. On l’utilise surtout pour placer les stops et dimensionner les positions.
Son auteur, J. Welles Wilder, l’a présenté en 1978 dans New Concepts in Technical Trading Systems, ouvrage auquel on associe aussi le RSI et le Parabolique SAR.
Comment calculer l’ATR pas à pas ?
Pour chaque séance, en notant H le plus haut, B le plus bas et Cv la clôture de la veille, le True Range (TR) est la plus grande des trois valeurs suivantes : H − B, |H − Cv| et |B − Cv| (les barres verticales signifient « en valeur absolue »). Les deux derniers écarts n’ont d’intérêt qu’en cas d’écart d’ouverture, quand le marché ouvre loin de la clôture précédente.
L’ATR est ensuite une moyenne de ces TR. Wilder recommandait 14 périodes et une moyenne lissée : ATR du jour = (ATR de la veille × 13 + TR du jour) ÷ 14. Certains logiciels proposent une moyenne simple ou exponentielle ; les valeurs diffèrent légèrement, l’interprétation reste la même.
Quel exemple chiffré permet de comprendre l’ATR ?
Imaginons un indice qui a clôturé la veille à 7 500 points.
- Séance sans écart d’ouverture : plus haut 7 560, plus bas 7 470. Les trois écarts valent 90, 60 et 30 points ; le TR est de 90 points, l’amplitude de la séance.
- Séance qui ouvre en forte baisse : plus haut 7 440, plus bas 7 400. Les trois écarts valent 40, 60 et 100 points ; le TR est de 100 points. L’amplitude de la seule séance (40 points) aurait sous-estimé le mouvement réel.
Si l’ATR de la veille était de 80 points, celui du jour, après la seconde séance, devient (80 × 13 + 100) ÷ 14 = 1 140 ÷ 14 ≈ 81,4 points. Le lissage fait évoluer l’indicateur lentement : une séance agitée isolée le modifie peu.
Comment utiliser l’ATR dans son trading ?
Placer un stop. Un stop placé à une distance fixe (par exemple 50 points) peut être trop serré quand le marché s’agite et trop large quand il dort. Un stop exprimé en multiple d’ATR, souvent entre 1,5 et 3 fois, s’adapte de lui-même à la volatilité du moment. Le même principe sert aux stops suiveurs, que l’on remonte à une distance fixe en ATR sous le plus haut atteint.
Sur le CAC 40, l’écart est spectaculaire. Fin mars 2025, l’ATR 14 quotidien vaut 110,6 points ; le 10 avril, en pleine tempête, il atteint 205,9 points, et la seule séance du 10 avril, ouverte en fort écart, a un True Range de 521 points. À la fin de décembre 2025, il retombe à 66,5 points. Un stop à deux ATR aurait été placé à 412 points du cours le 10 avril, et à 133 points le 29 décembre : la même règle, deux distances très différentes.

Dimensionner une position. Imaginons un capital de 20 000 € et une perte acceptable de 1 % par trade, soit 200 €. L’ATR de l’indice est de 80 points et le stop est placé à 2 ATR, soit 160 points. La taille de position est alors de 200 ÷ 160 = 1,25 € par point, sur un future ou sur un CFD à risque limité. Si la volatilité double, la taille est divisée par deux, et le risque en euros reste le même.
Repérer les phases du marché. Un ATR qui baisse longtemps accompagne souvent un range ; sa remontée brutale signale souvent la sortie de cette zone, comme l’écartement des bandes de Bollinger.
Quelles sont les limites de l’ATR ?
L’ATR n’indique pas la direction : il monte aussi bien lors d’une chute que lors d’une envolée. Il est en retard, puisqu’il repose sur une moyenne. Enfin, comme il s’exprime en points, il ne permet pas de comparer directement deux actifs de prix différents : un ATR de 2 € n’a pas le même sens sur une action à 20 € que sur une action à 200 €. On le rapporte alors au cours (ATR ÷ cours × 100), pour obtenir une volatilité en pourcentage.
Questions fréquentes sur l’Average True Range
Quelle période utiliser pour l’ATR ?
Le réglage d’origine de Wilder, 14 périodes, reste le plus répandu. Une période plus courte réagit plus vite mais varie davantage ; une période plus longue est plus stable.
Un ATR élevé est-il un signal d’achat ou de vente ?
Ni l’un ni l’autre. Il signale un marché agité, ce qui invite à élargir les stops et à réduire la taille des positions, quel que soit le sens choisi.
Quelle différence entre l’ATR et l’écart type ?
L’écart type mesure la dispersion des cours de clôture autour de leur moyenne. L’ATR mesure l’amplitude des séances, écarts d’ouverture compris. Les deux décrivent la volatilité, sous deux angles différents.
Comment placer un stop avec l’ATR ?
On retranche du prix d’entrée (pour un achat) un multiple de l’ATR, par exemple 2 fois. Avec un ATR de 80 points et une entrée à 7 500, le stop se place à 7 340.
Pourquoi l’ATR tient-il compte de la clôture de la veille ?
Pour compter les écarts d’ouverture. Si un cours ouvre très au-dessus de la clôture de la veille, la simple différence entre plus haut et plus bas du jour sous-estime le mouvement réel ; le True Range l’intègre.
L’ATR se compare-t-il d’un actif à l’autre ?
Pas directement, car il s’exprime en points ou en euros. Pour comparer deux actifs, on le rapporte au cours, en pourcentage.
Sources de référence utilisées
2
- J. Welles Wilder Jr., New Concepts in Technical Trading Systems, Greensboro (Caroline du Nord), Trend Research, 1978.
- Euronext, CAC 40 (FR0003500008), historique des cours, consulté le 24 octobre 2026 ; ATR calculé par andlil.com.
Pour aller plus loin
- Le VIX : comprendre et utiliser l’indice de la peur, l’indice qui mesure la volatilité attendue par le marché des options, et non la volatilité passée.
- Qu’est-ce qu’un gap en bourse ? Définition, les écarts d’ouverture que le True Range est justement conçu pour compter.
- Qu’est-ce que le ratio risque-rendement en trading ? Définition, relier un stop en ATR à l’objectif visé et au taux de réussite nécessaire.
- La gestion du risque : la seule compétence qui ne se rattrape pas, la taille de position, que l’ATR aide à chiffrer avant d’entrer.
- Moyennes mobiles : indicateur clé de l’analyse technique, le lissage sur lequel repose le calcul de l’ATR.
Sur le forum
- ATR et régression linéaire, une méthode qui place objectifs et stops à l’aide de l’ATR, commentée par les membres.
- ATR * facteur, un code en une ligne pour tracer dans ProRealTime un ATR multiplié par un coefficient.
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders au sein de sa formation de trading professionnelle. Dans la rubrique Analyse technique, il confronte l'analyse classique et les Smart Money Concepts à l'épreuve de la séance réelle.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École