
Krach boursier : définition, causes et conséquences

Qu’est-ce qu’un krach boursier ?
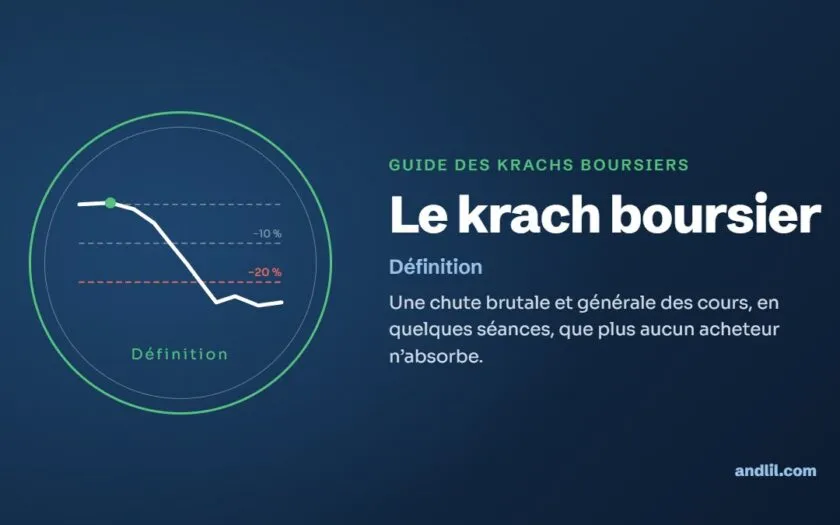
Un krach boursier est une chute brutale et générale des cours de Bourse, concentrée sur quelques séances ou quelques semaines, que plus aucun acheteur ne parvient à freiner. Ce n’est pas une simple baisse : c’est une baisse qui s’accélère d’elle-même, parce que chaque vendeur oblige le suivant à vendre.
Le mot vient de l’allemand Krach, le fracas, et il dit bien la chose : un krach s’entend. Le 19 octobre 1987, le Dow Jones a perdu 22,61 % en une seule séance ; le 12 mars 2020, le CAC 40 a perdu 12,28 %. Il existe aussi des krachs silencieux, étalés sur des mois, qui ne font jamais la une des journaux. On les dit larvés. Ils ne coûtent pas moins cher.
Le krach boursier en résumé
Un krach boursier est l’effondrement rapide des prix d’un marché financier, le plus souvent celui des actions, sous l’effet de ventes massives que la demande ne peut plus absorber. Il n’existe pas de seuil officiel : l’usage parle de correction au-delà de 10 % de baisse, de marché baissier au-delà de 20 %, et réserve le mot krach aux chutes brutales, en quelques jours. Un krach suit souvent l’éclatement d’une bulle nourrie par le crédit, et les ventes forcées des positions à crédit l’accélèrent. Il peut rester financier, comme en 1987, ou ouvrir une crise économique, comme en 1929.
Quelle différence entre krach, correction et marché baissier ?
La presse emploie volontiers le mot krach dès que la Bourse recule de quelques pour cent. Les professionnels sont plus avares, et ils ont raison : chaque mot désigne un phénomène différent.
| Terme | Ce qu’il désigne | Exemple |
|---|---|---|
| Correction | Une baisse d’au moins 10 % depuis un sommet récent ; fréquente, souvent passagère | Fin février 2020, le S&P 500 cède plus de 10 % six séances après son record |
| Marché baissier | Une baisse d’au moins 20 % depuis le sommet, en général sur plusieurs mois | Le S&P 500 perd 56,8 % entre octobre 2007 et mars 2009 |
| Krach | Une chute brutale et générale, en quelques séances | Le Lundi noir du 19 octobre 1987 |
| Krach éclair | Un effondrement de quelques minutes, presque aussitôt effacé | Le flash krach du 6 mai 2010 |
| Krach larvé | Une baisse lente et continue, sans séance spectaculaire | La Bourse de Tokyo dans les années 1990 |
| Bulle | Une hausse des prix au-delà de ce que justifient les revenus attendus ; elle précède souvent le krach | Le Nasdaq à la fin des années 1990 |
| Crise économique | Un recul durable de la production et de l’emploi ; elle ne suit pas forcément un krach | La Grande Dépression après 1929 |
Comment se déroule un krach boursier ?
Les krachs se ressemblent moins par leurs causes que par leur mécanique. D’un siècle à l’autre, on retrouve presque toujours les cinq mêmes temps.
1. Une hausse financée à crédit. Le terrain est préparé par l’argent facile : actions achetées à crédit à Wall Street dans les années 1920, terrains japonais gagés sur leur propre hausse à la fin des années 1980, crédits immobiliers accordés à des emprunteurs qui ne pouvaient pas rembourser aux États-Unis au milieu des années 2000. Tant que les prix montent, le levier enrichit tout le monde.
2. Un déclencheur, souvent modeste. Une hausse des taux, un chiffre décevant, une faillite. Le 14 octobre 1987, c’est un déficit commercial américain plus lourd que prévu ; le 9 août 2007, BNP Paribas gèle trois fonds exposés aux crédits immobiliers américains. Le déclencheur explique le moment du krach, rarement son ampleur.
3. La vente forcée. Quand les cours baissent, prêteurs et courtiers réclament des garanties supplémentaires : c’est l’appel de marge. Celui qui ne peut pas payer voit sa position vendue au prix du marché, ce qui fait baisser les cours et déclenche de nouveaux appels. Les ordres de vente automatiques jouent le même rôle : en 1987, les stratégies d’assurance de portefeuille vendaient d’autant plus que le marché baissait.
4. La liquidité qui disparaît. Les acheteurs se retirent au moment précis où tout le monde veut vendre. L’écart entre le prix demandé et le prix offert s’élargit, les cours sautent d’un niveau à l’autre. Le 6 mai 2010, des actions de grandes entreprises se sont échangées quelques instants à un cent.
5. La contagion. Pour faire face à ses pertes, on vend ce qui peut encore se vendre : d’autres actions, d’autres marchés, d’autres pays. La crise partie de Bangkok en juillet 1997 fait chuter Wall Street de 7,18 % le 27 octobre suivant.
Quelles sont les différentes formes de krach ?
Le krach boursier proprement dit touche les actions. C’est le plus visible, parce que les indices sont publiés en continu et que tout le monde les regarde.
Le krach éclair, ou flash crash, dure quelques minutes. Il naît d’un ordre géant ou d’un emballement des algorithmes dans un marché devenu trop mince, et s’efface presque aussitôt. Le plus célèbre est celui du 6 mai 2010.
Le krach larvé est une baisse lente, sans panique, qui use les investisseurs plutôt qu’elle ne les terrifie. Il est plus difficile à reconnaître, donc à fuir.
Le krach obligataire frappe les obligations, dont les prix baissent quand les taux montent. En 1994, les hausses de taux de la Réserve fédérale ont fait plonger les marchés obligataires du monde entier.
Le krach de change touche une monnaie. Le 16 septembre 1992, la livre sterling sort du mécanisme de change européen ; le 2 juillet 1997, la Thaïlande laisse flotter le baht ; en août 1998, le rouble s’effondre.
Le krach immobilier est le plus lent et souvent le plus coûteux, parce que l’immobilier est financé à crédit et que les banques en détiennent une large part. Le Japon après 1990 et les États-Unis après 2006 en sont les exemples les plus lourds.
Pourquoi les krachs boursiers arrivent-ils ?
Personne ne conteste que les krachs existent ; on se dispute sur leur nature.
Pour les tenants de l’efficience des marchés, les prix intègrent l’information disponible : un krach est la réponse, violente mais rationnelle, à une mauvaise nouvelle ou à un changement brutal des perspectives. Pour l’économiste Hyman Minsky, au contraire, c’est la stabilité elle-même qui prépare la crise : les années calmes encouragent l’endettement, jusqu’à ce que les emprunteurs ne puissent plus rembourser qu’en vendant (voir l’hypothèse d’instabilité financière).
L’école autrichienne accuse le crédit trop bon marché, que les banques centrales maintiennent et dont le krach serait la correction inévitable. Les keynésiens insistent sur la psychologie collective, ce que Keynes appelait les esprits animaux, et sur le risque qu’une crise financière se transforme en crise de la demande. Les historiens, de Charles Kindleberger à Carmen Reinhart et Kenneth Rogoff, retiennent surtout la régularité du phénomène : le décor change, l’enchaînement crédit, euphorie, panique se répète.
Quelles sont les conséquences d’un krach boursier ?
Sur l’économie. Un krach appauvrit ceux qui détiennent des actions, renchérit le financement des entreprises et pèse sur la confiance. Il ne provoque pas pour autant toujours une récession : après le krach de 1987, l’économie américaine a continué de croître ; après celui de 1929, elle s’est effondrée. La différence tient surtout à ce qui arrive aux banques.
Sur les banques. Quand les banques détiennent les actifs qui s’effondrent, ou ont prêté à ceux qui les détiennent, le krach devient une crise bancaire : les banques cessent de se prêter entre elles, restreignent le crédit, et leurs clients peuvent se précipiter pour retirer leurs dépôts, ce qu’on appelle un bank run. Entre 1930 et 1933, des milliers de banques américaines ont fermé ; le 15 septembre 2008, la faillite de Lehman Brothers a gelé le système financier mondial.
Sur les États. Les banques centrales jouent alors le rôle de prêteur en dernier ressort, les gouvernements recapitalisent ou nationalisent des banques, et les dettes publiques gonflent. Chaque grand krach laisse aussi des règles : la SEC américaine naît en 1934 après le krach de 1929, les coupe-circuits après celui de 1987, la loi Dodd-Frank en 2010 après celui de 2008.
Qu’est-ce qui freine un krach boursier aujourd’hui ?
Les coupe-circuits. Aux États-Unis, la cotation des actions s’interrompt quinze minutes quand le S&P 500 perd 7 %, puis de nouveau à 13 %, et s’arrête pour la journée à 20 %. Ces coupe-circuits ont été déclenchés quatre fois en mars 2020.
Les limites par titre. Depuis le flash krach de 2010, une action qui sort brutalement d’une fourchette de prix autour de son cours récent est suspendue quelques minutes.
Les chambres de compensation. Sur les marchés à terme, les pertes sont réglées chaque jour et une chambre de compensation garantit chaque transaction : un acheteur défaillant n’entraîne pas son vendeur dans sa chute.
Les banques centrales. Depuis 1987, elles promettent la liquidité dès les premières heures. Ces dispositifs ralentissent la chute et évitent la panique de second tour ; ils n’empêchent pas un marché de baisser quand il doit baisser.
Quels sont les grands krachs de l’histoire ?
Les plus marquants, de la tulipe au Covid. Chacun a sa fiche dans le guide des krachs boursiers, qui en compare dix-sept.
| Année | Krach | Ampleur |
|---|---|---|
| 1637 | La tulipomanie | Effondrement du prix des bulbes en quelques jours |
| 1720 | Le système de Law | Action de la Compagnie des Indes : −95 % |
| 1929 | Le krach de 1929 | Dow Jones : −89 % de 1929 à 1932 |
| 1987 | Le krach de 1987 | Dow Jones : −22,61 % en une séance |
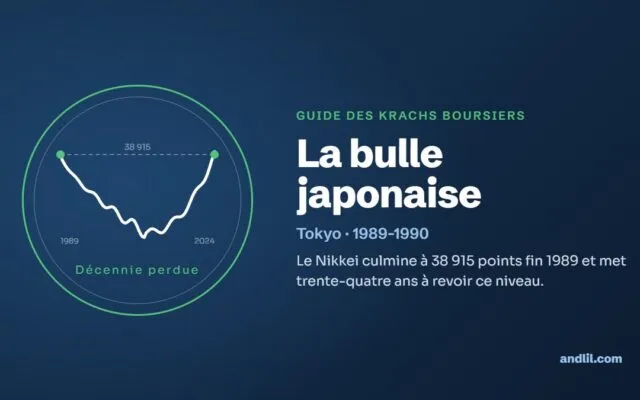
| 1990 | La bulle japonaise | Nikkei 225 : −82 % jusqu’en 2009 |
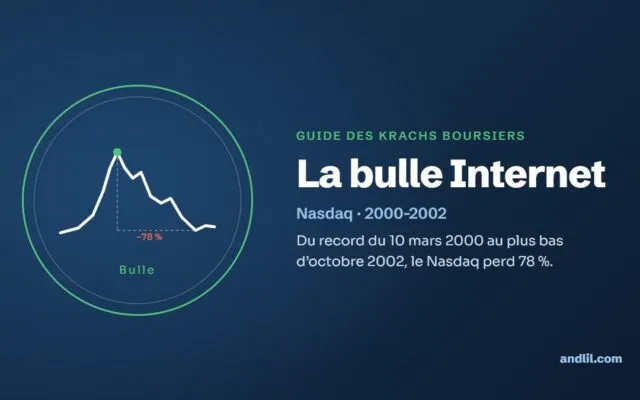
| 2000 | La bulle Internet | Nasdaq : −78 % en deux ans et demi |
| 2008 | La crise des subprimes | S&P 500 : −56,8 % en 17 mois |
| 2020 | Le krach du Covid | S&P 500 : −33,9 % en 23 séances |
Quelles leçons un investisseur peut-il tirer des krachs boursiers ?
Le levier transforme une baisse en ruine. Un portefeuille sans crédit traverse un krach en perte ; un portefeuille financé à crédit peut ne pas le traverser du tout, parce que la vente forcée intervient au plus bas.
Une perte se répare plus lentement qu’elle ne se creuse. Après une baisse de 50 %, il faut une hausse de 100 % pour revenir au point de départ. Le Dow Jones a mis un quart de siècle à retrouver son sommet de 1929, le Nikkei trente-quatre ans à retrouver celui de 1989.
Un prix affiché n’est pas un prix garanti. Dans un marché qui se vide, un ordre stop devient un ordre au marché et s’exécute là où se trouve le prochain acheteur, parfois très loin du niveau prévu.
La date ne se prévoit pas. On repère les excès, le crédit qui gonfle et les prix sans rapport avec les revenus ; on ne sait pas quand ils céderont. Alan Greenspan parlait d’exubérance irrationnelle en décembre 1996, et le Nasdaq a encore monté plus de trois ans.
Questions fréquentes
À partir de combien de pourcentage parle-t-on de krach ?
Il n’existe pas de seuil officiel. On parle de correction au-delà de 10 % de baisse et de marché baissier au-delà de 20 % ; le mot krach désigne surtout la vitesse de la chute, en quelques séances.
Quel est le plus grand krach boursier de l’histoire ?
Le plus profond de Wall Street est celui de 1929 : −89 % pour le Dow Jones entre septembre 1929 et juillet 1932. La plus forte baisse en une séance date du 19 octobre 1987, avec −22,61 %.
Quelle différence entre un krach et une crise économique ?
Le krach est une chute des prix sur les marchés financiers ; la crise économique est un recul de la production et de l’emploi. Le krach de 1987 n’a pas provoqué de récession, celui de 1929 a ouvert la Grande Dépression.
Que deviennent mes économies pendant un krach ?
Les actions perdent de leur valeur, mais la perte ne devient définitive que si on les vend. Les dépôts bancaires, eux, ne dépendent pas de la Bourse ; en France, ils sont garantis jusqu’à 100 000 euros par personne et par banque.
Peut-on prévoir un krach boursier ?
On peut repérer les excès qui le préparent, rarement sa date. Le déclencheur est souvent un événement mineur qui tombe sur un marché devenu fragile.
Sources
- Charles P. Kindleberger, Manias, Panics, and Crashes : A History of Financial Crises, 1978 ; éditions revues avec Robert Z. Aliber à partir de 2005.
- Carmen M. Reinhart et Kenneth S. Rogoff, This Time Is Different : Eight Centuries of Financial Folly, Princeton University Press, 2009.
- Hyman P. Minsky, Stabilizing an Unstable Economy, 1986.
- John Kenneth Galbraith, La Crise économique de 1929, 1955.
- Report of the Presidential Task Force on Market Mechanisms (rapport Brady), 1988.
- Les sources propres à chaque krach sont données dans ses fiches du guide des krachs boursiers.
Pour aller plus loin
Lexique boursier : toutes les définitions, de A à Z.
Diplômé d’histoire de la Sorbonne, j’ai enseigné douze ans avant de trader à plein temps. Les krachs, les bulles et les grandes figures de la finance éclairent mieux les marchés d’aujourd’hui que bien des modèles. J’ai préfacé Machiavel, Renan et Le Bon chez JDH Éditions.
Découvrir mon parcours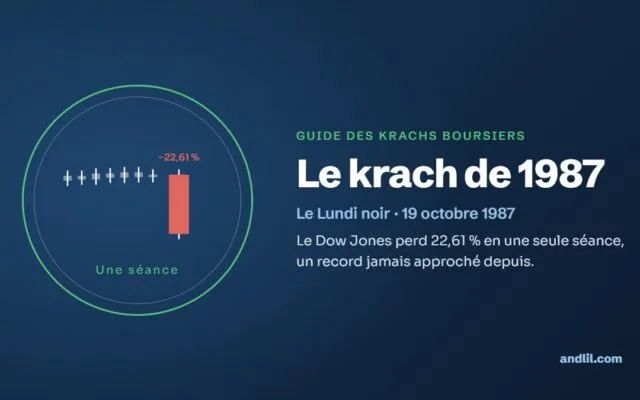

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École