
Flash krach du 6 mai 2010 : 9 % de chute en quelques minutes

Qu’est-ce que le flash krach du 6 mai 2010 ?
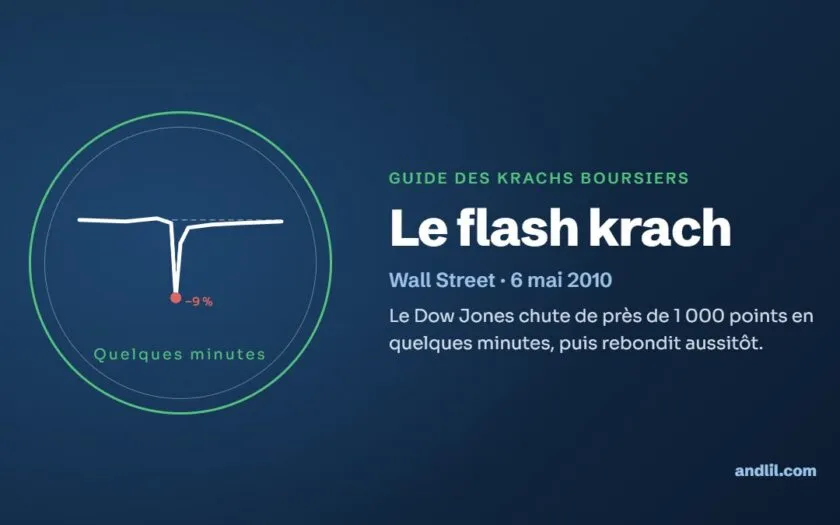
Le 6 mai 2010, entre 14 h 32 et 15 h 08, heure de New York, Wall Street a perdu puis retrouvé l’essentiel d’un krach. Le Dow Jones est tombé près de 1 000 points sous son niveau d’ouverture, des actions de grandes entreprises se sont échangées à un cent, d’autres à 100 000 dollars, et une demi-heure plus tard presque tout était revenu à sa place. Aucune nouvelle ne justifiait le plongeon, aucune ne justifia la remontée.
Ce « flash krach » (flash crash en anglais) est le premier grand krach de l’ère du trading à haute fréquence. Il n’a duré qu’une demi-heure. Ce qui inquiète, c’est qu’il ait pu avoir lieu : il a montré qu’un marché moderne, profond et ultra-rapide, peut cesser d’exister pendant quelques minutes sans qu’aucune nouvelle à la mesure de la chute ne soit tombée.
Le flash krach de 2010 en résumé
Le flash krach est l’effondrement éclair des marchés américains du jeudi 6 mai 2010. Vers 14 h 42, heure de New York, le Dow Jones, déjà en baisse de plus de 300 points, perd environ 600 points en cinq minutes ; à 14 h 47, il cède près de 1 000 points, environ 9 %, puis se redresse en quelques minutes et finit en baisse d’environ 3 %. Près de 1 000 milliards de dollars de capitalisation se sont évaporés, temporairement. Le rapport CFTC-SEC du 30 septembre 2010 l’attribue à un gros ordre de vente automatisé sur le contrat E-mini S&P 500, amplifié par un assèchement brutal de la liquidité.
Les chiffres clés du flash krach
| Indicateur | Valeur |
|---|---|
| Date et heure | 6 mai 2010, de 14 h 32 à environ 15 h 08 (heure de New York) |
| Phase la plus violente | 14 h 41 à 14 h 45 min 27 s : E-mini S&P 500 en baisse de plus de 5 % |
| Baisse maximale du Dow Jones | 998,5 points sous l’ouverture (environ 9 %), plus bas à 9 869,62 |
| Clôture du Dow Jones | 10 520,32 points, environ −3,2 % sur la veille |
| Capitalisation évaporée | Environ 1 000 milliards de dollars, temporairement |
| Ordre déclencheur | 75 000 contrats E-mini, environ 4,1 milliards de dollars |
| Transactions annulées | Plus de 20 000, sur plus de 300 titres, à des prix écartés de plus de 60 % |
Le contexte : un marché nerveux, une liquidité qui s’amincit
Le 6 mai 2010 n’est pas un jour calme. La crise grecque bat son plein : quatre jours plus tôt, l’Europe et le FMI ont accordé 110 milliards d’euros de prêts à Athènes. Le rapport officiel note que les marchés ouvrent ce jour-là sur des nouvelles politiques et économiques « inquiétantes » venues d’Europe, et que le coût de l’assurance contre un défaut de la Grèce augmente. À 14 h 30, le Dow Jones recule déjà d’environ 2,5 %. Les carnets d’ordres se dégarnissent.
C’est dans ce marché déjà fragile qu’à 14 h 32 un grand gérant, que le rapport officiel désigne seulement comme « un grand investisseur fondamental (un complexe de fonds communs de placement) », lance un programme de vente de 75 000 contrats futures E-mini S&P 500, environ 4,1 milliards de dollars, pour couvrir un portefeuille d’actions. La presse américaine, à commencer par le Wall Street Journal, l’a identifié comme le gérant Waddell & Reed. L’algorithme est réglé pour vendre à hauteur de 9 % du volume de la minute précédente, sans tenir compte du prix ni du temps.
Le déroulement de la séance
| Heure | Événement |
|---|---|
| Matinée | Ouverture sur fond de crise de la dette européenne |
| 14 h 30 | Le Dow Jones recule d’environ 2,5 % |
| 14 h 32 | Début du programme de vente de 75 000 contrats E-mini |
| 14 h 41 à 14 h 45 | L’E-mini perd plus de 5 % en quatre minutes et demie |
| 14 h 45 min 28 s | Le CME suspend l’E-mini cinq secondes (Stop Logic) |
| 14 h 47 | Le Dow Jones touche presque −1 000 points sur la journée |
| Vers 15 h 00 | La plupart des actions reviennent à des prix cohérents |
| 15 h 08 | L’E-mini a presque retrouvé son niveau d’avant la chute |
La patate chaude
Le cœur du mécanisme tient en une image, celle que le rapport CFTC-SEC appelle le « hot potato ». Les traders à haute fréquence, qui faisaient office de teneurs de marché, achètent d’abord les contrats vendus, puis cherchent à s’en débarrasser aussitôt. Entre 14 h 45 min 13 s et 14 h 45 min 27 s, ils échangent plus de 27 000 contrats, environ 49 % du volume, tout en n’en achetant qu’environ 200 en net. Les contrats se passent de main en main, le volume explose, et l’algorithme vendeur, qui suit le volume, accélère ses ventes. Le marché semble actif ; il n’a plus d’acheteurs.
Cinq secondes de silence
À 14 h 45 min 28 s, le mécanisme Stop Logic du CME, conçu pour empêcher les cascades d’ordres, interrompt la cotation de l’E-mini pendant cinq secondes. Pendant cette pause, la pression vendeuse s’atténue, des acheteurs reviennent, et les cours remontent. Mais la crise de liquidité passe alors des contrats à terme aux actions individuelles. Faute d’acheteurs, des ordres s’exécutent contre des cotations « de remplissage », ces prix absurdes que les teneurs de marché laissaient en carnet pour la forme. D’où des transactions à un cent ou à 100 000 dollars : Accenture s’est échangée à un cent, Sotheby’s à 100 000 dollars. Procter & Gamble est tombée de plus de 60 dollars à 39,37 dollars, soit environ 36 %, avant de repasser au-dessus de 60 dollars en une minute environ.
Ce soir-là, devant mes écrans
Ce soir-là, je surveillais Wall Street d’un coin de l’œil en regardant la télévision. D’un seul coup, le marché a dévissé sans raison apparente : −1 %, −2 %, −3 %, tous les supports cédaient. J’ai eu l’impression de revivre le 11 septembre 2001 en quelques secondes, et j’ai cherché partout une information qui donnerait un sens à cette chute. Il n’y en avait pas. À −6 %, mon cœur s’est accéléré. Un attentat aux États-Unis ? Puis le marché a rebondi, dans un mouvement de yoyo désarticulé, avant de finir autour de −3 %.
Je n’ai rien perdu : par chance, je n’étais pas positionné. Mais j’en ai gardé une trace durable. Si j’avais été positionné à l’achat avec un levier, même modeste, j’aurais perdu une part considérable de mon patrimoine mobilier, que j’avais mis quinze ans à faire fructifier. Ma façon de trader en a été profondément changée : je n’arrivais plus à utiliser de levier, et j’encaissais aussitôt pertes ou gains pour limiter le temps d’exposition. C’est à partir de ce jour-là que je me suis mis au scalping, en délaissant le swing trading.
Les conséquences : ce que le flash krach a changé
Le rapport conjoint CFTC-SEC. Publié le 30 septembre 2010 par la Commodity Futures Trading Commission et la SEC, il décrit « deux crises de liquidité », l’une sur l’E-mini, l’autre sur les actions individuelles. Il ne conclut pas à une manipulation, mais à l’interaction d’un ordre massif, d’algorithmes et d’un marché éclaté entre de nombreuses plateformes.
Les coupe-circuits par titre. En juin 2010, un programme pilote suspend pendant cinq minutes toute action du S&P 500 qui varie de plus de 10 % en cinq minutes. Le 1er juin 2012, la SEC approuve le dispositif « limit up-limit down », mis en œuvre à partir de 2013 : une bande de prix (5 % pour les titres du S&P 500 et du Russell 1000 et certains fonds cotés, 10 % pour les autres) entoure chaque action, et une pause de cinq minutes intervient si les échanges ne peuvent se faire dans la bande pendant plus de quinze secondes. Le même jour, elle approuve des coupe-circuits de marché recalés sur le S&P 500, à −7 %, −13 % et −20 %.
Les transactions aberrantes. Le soir du 6 mai, les Bourses et la FINRA ont annulé plus de 20 000 transactions écartées d’au moins 60 % de leur cours de 14 h 40, selon une procédure jugée peu transparente : les ordres exécutés en deçà de ce seuil sont restés valables. Des règles publiques ont suivi.
Les débats : un ordre, des machines ou un manipulateur ?
Le rapport de 2010 met en cause l’ordre de vente. Le CME a aussitôt contesté ce récit : selon la Bourse de Chicago, l’opération était une couverture légitime et ne représentait qu’environ 1,3 % du volume de la journée sur l’E-mini, et moins de 9 % du volume pendant la période où elle a été exécutée. Une étude d’Andrei Kirilenko, Albert Kyle, Mehrdad Samadi et Tugkan Tuzun, menée à partir des données de la CFTC, conclut que le trading à haute fréquence n’a pas déclenché le krach mais y a contribué, en exigeant d’être exécuté immédiatement, avant les autres, au moment précis où la liquidité manquait.
En 2015, l’histoire prend un tour inattendu. Le 21 avril, Navinder Singh Sarao, un trader de 36 ans domicilié à Hounslow, dans la banlieue ouest de Londres, est arrêté au Royaume-Uni à la demande de la justice américaine. Il est accusé d’avoir manipulé l’E-mini par « spoofing » : de gros ordres de vente affichés pour effrayer le marché, puis modifiés ou annulés avant d’être exécutés. Le 9 novembre 2016, il plaide coupable de fraude électronique et de spoofing, reconnaît au moins 12,8 millions de dollars de gains illicites, et admet avoir placé le 6 mai 2010 au moins 85 ordres fictifs qui représentaient par moments plus de 20 % des ordres de vente visibles sur l’E-mini. En janvier 2020, il est condamné à un an d’assignation à résidence, sans prison.
A-t-il causé le flash krach ? Selon l’enquête de la CFTC, il était « au moins significativement responsable » des déséquilibres d’ordres sur l’E-mini ce jour-là. Beaucoup en doutent : le rapport de 2010 ne le mentionnait pas, et accuser un trader isolé d’avoir fait tomber Wall Street revient, selon une tribune parue en 2015 dans Traders Magazine, à reprocher à la foudre d’avoir déclenché l’incendie. La forêt, elle, était sèche depuis longtemps. Le débat de fond porte moins sur un coupable que sur l’efficience du marché : un prix qui peut s’écarter de 99 % en quelques secondes informe-t-il encore de quelque chose ?
Les autres flash krachs
Le 6 mai 2010 n’est pas resté isolé. Le 24 août 2015, sur fond de chute de la Bourse chinoise, le Dow Jones ouvre environ 1 000 points plus bas ; le dispositif limit up-limit down provoque ce jour-là 1 278 suspensions sur 471 titres, dont 83 % sur des produits cotés de type ETF. Le 7 octobre 2016, en début de séance asiatique, en pleine nuit à Londres, la livre sterling perd environ 9 % face au dollar en quelques secondes, selon la Banque des règlements internationaux, avant de se reprendre rapidement ; la BRI y voit un épisode de plus dans une série d’événements éclair touchant des marchés de plus en plus variés.
Ce qu’en retient un trader
Le levier transforme un incident en ruine. Le 6 mai 2010, le marché a fini en baisse d’environ 3 %. Un compte trop endetté, lui, a pu être liquidé au plus bas, sans jamais voir le rebond.
Un ordre stop n’est pas un prix garanti. Il devient un ordre au marché quand son seuil est touché. Dans un marché vide, il s’exécute là où se trouve le premier acheteur, parfois très loin. Une page du site présente une méthode pour sécuriser ses trades face au flash krach, avec ses limites.
Le volume n’est pas la liquidité. Pendant la patate chaude, les échanges explosaient alors que personne ne voulait garder les contrats. Un marché très actif peut être un marché sans contrepartie.
Le temps d’exposition est un risque. Un événement de quelques minutes ne frappe que ceux qui sont en position à ce moment-là. Réduire la durée de ses positions réduit, mécaniquement, la probabilité de s’y trouver.
Questions fréquentes
Qu’est-ce qu’un flash krach ?
C’est une chute brutale et très rapide des cours, suivie d’un rebond presque aussi rapide, en quelques minutes ou secondes, souvent sans nouvelle qui la justifie. Elle tient à une disparition soudaine des acheteurs dans des marchés électroniques.
De combien le Dow Jones a-t-il chuté le 6 mai 2010 ?
Le Dow Jones est tombé jusqu’à 998,5 points sous son ouverture, soit environ 9 %, vers 14 h 47 heure de New York. Il a clôturé en baisse d’environ 3 %.
Qui a provoqué le flash krach de 2010 ?
Le rapport CFTC-SEC désigne un gros ordre de vente de 75 000 contrats E-mini, attribué par la presse à Waddell & Reed, amplifié par le trading à haute fréquence. Le trader Navinder Sarao a ensuite plaidé coupable de spoofing ce jour-là, mais son rôle exact reste débattu.
Un flash krach peut-il se reproduire ?
Oui. Il y en a eu d’autres, en août 2015 sur les actions américaines et en octobre 2016 sur la livre sterling. Les coupe-circuits limitent l’ampleur des écarts sans supprimer le phénomène.
Sources
- CFTC et SEC, Findings Regarding the Market Events of May 6, 2010, 30 septembre 2010.
- A. Kirilenko, A. S. Kyle, M. Samadi et T. Tuzun, « The Flash Crash : The Impact of High Frequency Trading on an Electronic Market », 2010, révisé en 2014.
- Département de la Justice des États-Unis, communiqué du 21 avril 2015 et communiqué du 9 novembre 2016 sur Navinder Sarao.
- SEC, communiqué du 1er juin 2012 sur le dispositif limit up-limit down et les coupe-circuits de marché ; SEC, note sur la volatilité du 24 août 2015.
- Banque des règlements internationaux, The sterling « flash event » of 7 October 2016, janvier 2017.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Fort de plus de 30 ans d’expérience sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École