
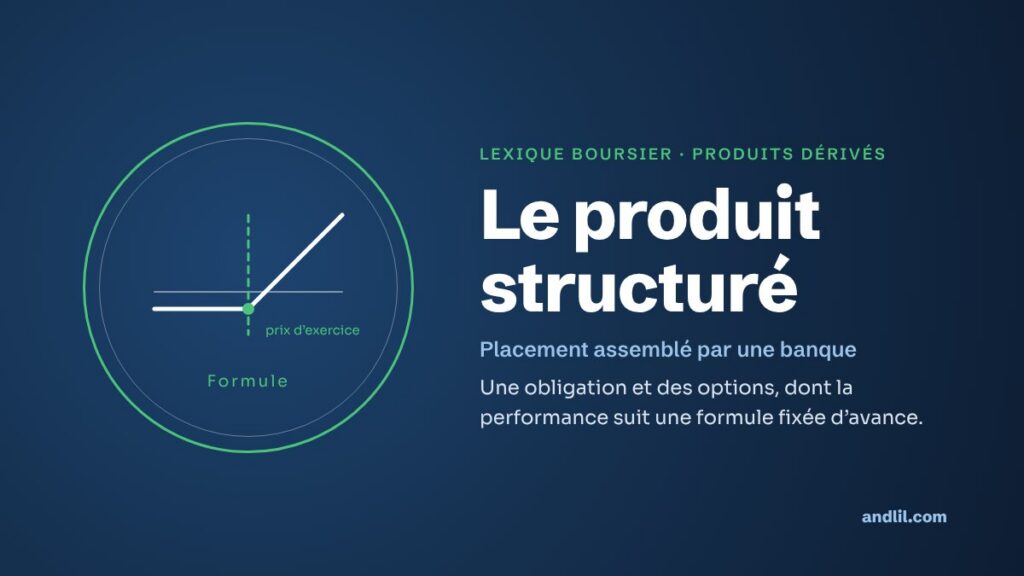

Qu’est-ce qu’un produit structuré ?
Un produit structuré est un produit financier élaboré par une institution financière, bien souvent une banque, et qui n’est souvent pas coté sur un marché. Comme les produits exotiques ces instruments financiers sont une combinaison complexe d’actifs financiers. La valeur de ces produits et de leurs marges sont difficilement évaluables via le marché et nécessitent l’utilisation de modèle mathématique. L’opacité de ces produits a rendu les investisseurs frileux à leur égard notamment après la crise de subprimes de 2007.
De quoi se compose un produit structuré ?
Un produit structuré est souvent composé :
- D’une obligation qui permet de donner une stabilité à l’instrument et au capital investi
- D’une ou plusieurs options assurant une rentabilité financière élevée
- De swap
Il est cependant difficile d’établir un standard de la composition d’un produit financier puisqu’ils sont fabriqués sur mesure pour satisfaire les besoins des investisseurs.
Les catégories de produits structurés les plus connues sont :
- Le turbo
- Le warrant
- Le CPPI
- L’ OBPI
Le produit structuré en résumé
Un produit structuré est un placement « assemblé » par une banque à partir de plusieurs briques, le plus souvent une obligation et une ou plusieurs options. Sa performance suit une formule fixée à l’avance et liée à un sous-jacent : un indice comme le CAC 40, une action, un panier. La formule peut promettre une protection du capital, un coupon conditionnel ou une participation à la hausse, mais toujours en échange de contreparties qu’il faut lire en détail.
Comment un produit structuré est-il fabriqué ?
La construction la plus classique est celle du produit à capital protégé. La banque place la plus grande partie de l’argent dans une obligation sans coupon, dite zéro coupon, qui remboursera le capital à l’échéance. Le reste sert à acheter des options, qui apporteront le gain éventuel, et à payer les frais de la banque. Les produits plus risqués, sans protection du capital, vendent au contraire des options pour offrir des coupons plus élevés : l’investisseur encaisse alors une prime, mais il supporte une partie de la baisse.
Comment fonctionne un produit structuré à capital protégé à 5 ans ?
Imaginons un investisseur qui place 1 000 € pour 5 ans, alors que les taux sont à 3 % par an. Pour garantir 1 000 € dans 5 ans, la banque achète une obligation zéro coupon qui coûte 1 000 / (1,03 × 1,03 × 1,03 × 1,03 × 1,03), soit environ 862,61 €. Il lui reste 137,39 € pour acheter un call sur le CAC 40 et se rémunérer. Supposons que, frais déduits, cette somme permette d’offrir 60 % de la hausse de l’indice.
- Le CAC 40 progresse de 40 % en 5 ans : l’investisseur reçoit 1 000 + 1 000 × 40 % × 60 % = 1 240 €.
- Le CAC 40 baisse de 20 % : il récupère ses 1 000 €, sans gain, si la banque émettrice est toujours solvable.
Le calcul montre aussi la principale limite : quand les taux sont bas, le zéro coupon coûte presque tout le capital et il reste très peu pour les options. La protection du capital devient alors coûteuse en performance.

Dans cet exemple, la performance est celle de l’indice hors dividendes : un produit sur indice de prix ne verse pas les dividendes des actions, ce qui représente un manque à gagner de plusieurs points sur 5 ans.
Quelles sont les principales familles de produits structurés ?
| Famille | Principe | Risque sur le capital |
|---|---|---|
| Capital garanti ou protégé | Zéro coupon et achat d’options | Faible, hors défaut de l’émetteur |
| Autocall (remboursement anticipé) | Coupon versé si l’indice est au-dessus d’un seuil à certaines dates | Perte si l’indice finit sous une barrière |
| Reverse convertible | Coupon élevé contre un risque de livraison d’actions dépréciées | Élevé |
| Produits à effet de levier (warrants, turbos) | Exposition amplifiée au sous-jacent | Perte possible de toute la mise |
Les produits de levier comme le warrant ou le turbo sont cotés en Bourse, avec un animateur qui affiche des prix en continu. Les produits de placement, comme les autocalls, sont souvent logés dans un titre de créance, un contrat d’assurance vie ou un fonds à formule, et se revendent avant l’échéance à un prix fixé par la banque.
Quels sont les risques d’un produit structuré ?
Le risque de l’émetteur. Une « garantie » du capital n’est que la promesse de la banque qui a émis le produit : si elle fait défaut, l’investisseur devient un créancier comme un autre. Le risque de sortie anticipée. La protection et la formule ne valent qu’à l’échéance ; revendre avant peut se faire à perte. Les frais. Ils sont intégrés dans le prix et donc peu visibles. La complexité. Une barrière, une observation à certaines dates seulement ou un plafond de gain modifient profondément le résultat.
Depuis le 1er janvier 2018, le règlement européen PRIIPs (règlement n° 1286/2014) impose de remettre à l’investisseur particulier un document d’informations clés avant la souscription. Il présente le fonctionnement du produit, des scénarios de performance, un indicateur de risque et les coûts : c’est la première pièce à lire.
Questions fréquentes sur les produits structurés
Un produit structuré à capital garanti peut-il perdre de l’argent ?
Oui, dans deux cas : si vous le revendez avant l’échéance à un prix inférieur à votre mise, ou si l’émetteur fait défaut. L’inflation réduit aussi la valeur réelle du capital rendu.
Qu’est-ce qu’un autocall ?
C’est un produit qui se rembourse par anticipation, avec un coupon, si le sous-jacent est au-dessus d’un seuil à une date d’observation. Sinon il se prolonge jusqu’à la date suivante, et le capital peut être entamé à l’échéance si une barrière de baisse a été franchie.
Où achète-t-on un produit structuré ?
Auprès d’une banque, d’un conseiller ou d’un assureur, souvent comme support d’un contrat d’assurance vie. Les produits de levier, warrants et turbos, s’achètent en Bourse depuis un compte-titres.
Un produit structuré est-il un produit dérivé ?
Il en contient, puisque sa formule repose sur des options, mais juridiquement il prend souvent la forme d’un titre de créance, d’un fonds ou d’un support d’assurance vie.
Qu’est-ce que le document d’informations clés d’un produit structuré ?
Un document de trois pages au plus, imposé par le règlement européen PRIIPs depuis le 1er janvier 2018. Il décrit le fonctionnement du produit, des scénarios de performance, un indicateur de risque gradué de 1 à 7 et l’ensemble des coûts.
Pourquoi un produit à capital protégé rapporte-t-il moins quand les taux sont bas ?
Parce que l’obligation zéro coupon coûte alors plus cher. Avec des taux à 3 %, garantir 1 000 € à 5 ans coûte 862,61 € et laisse 137,39 € pour les options ; avec des taux à 1 %, elle coûte 951,47 € et ne laisse que 48,53 €.
Sources de référence utilisées
1
- Règlement (UE) n° 1286/2014 du 26 novembre 2014 sur les documents d’informations clés relatifs aux produits d’investissement packagés de détail et fondés sur l’assurance (PRIIPs) : eur-lex.europa.eu.
Pour aller plus loin
- Qu’est-ce qu’un certificat : types et stratégies, la version cotée en Bourse de nombreuses formules structurées.
- Qu’est-ce qu’une option asiatique : définition et exemple, une option calculée sur une moyenne, fréquente dans les formules à capital protégé.
- Comprendre les frais de gestion en investissement, les coûts qui réduisent la performance d’un placement, souvent peu visibles.
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader depuis 1994 et membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), où il détient deux sièges de membre individuel. Fondateur d'Andlil.com en 2010 et auteur de Devenez Trader Pro (2016), il a formé des centaines de traders à dompter le risque grâce à sa formation en psychologie du trading. Dans la rubrique Apprendre le trading, il pose les bases pour débuter sur les futures : vocabulaire, premiers pas et erreurs à éviter.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École