

Qu’est-ce qu’un Turbo ?
Un Turbo est un produit financier à effet de levier. Ce produit financier est lié à un actif sous-jacent tel qu’une action ou un indice. L’effet de levier associé à ce produit étant grand, les possibilités de gains à court terme sont également élevées, tout comme le risque. Ces produits sont émis par les institutions financières, et plus généralement par les banques.
Les Turbos fonctionnent avec une date d’échéance et une barrière désactivante. La date d’échéance est la date à laquelle le Turbo arrive à maturité. La barrière désactivante, décidée par l’acheteur, est une variable de l’effet de levier et donc du risque.
Comment choisir la barrière désactivante de son Turbo ?
- Si on pense que le cours du sous-jacent va diminuer dans la période choisie, on achète un Turbo avec une barrière désactivante supérieure au cours du sous-jacent. On parle alors de Turbo Put.
- Si on pense que le cours du sous-jacent va augmenter dans la période choisie, on achète un turbo avec une barrière désactivante inférieure au cours du sous-jacent. On parle alors de Turbo Call.
Sur un Turbo classique, la barrière désactivante est aussi le prix d’exercice (Strike). Le Strike est le niveau du sous-jacent à partir duquel se calcule la valeur du Turbo : l’écart entre le cours et le Strike, divisé par la parité.
La barrière désactivante ne doit jamais être touchée par le cours du sous-jacent, ou l’investissement total est perdu.
Comment calculer le prix d’un Turbo ?
- Pour le Turbo Call : (Prix/Point du sous-jacent – Strike)/100
- Pour le Turbo Put : (Strike – Prix/Point du sous-jacent)/100
Exemple : – CAC40 à 3200 points – Barrière désactivante fixée à 3000 points
Prix du Turbo Call= (3200-3000)/100 = 2 €
– CAC40 à 3200 points – Barrière désactivante fixée à 3500 points
Prix du Turbo Put= (3500-3200)/100 = 3 €
- A noter qu’il faut rajouter d’autres coûts additionnels :
– Taux d’intérêt – Dividendes anticipés – Risque de Gap (Coût qui protège contre les variations du sous-jacent entre les périodes de fermeture et d’ouverture)
De plus, on doit ajouter que le spread (Ecart entre le prix d’achat du Turbo par la banque et le prix de revente aux clients) a un effet sur le prix final du Turbo. En effet si le spread est élevé, le prix du turbo sera lui aussi plus élevé. Cela s’explique par le fait que la banque considère que le risque est élevé pour elle.
Comment fonctionne l’effet de levier d’un turbo ?
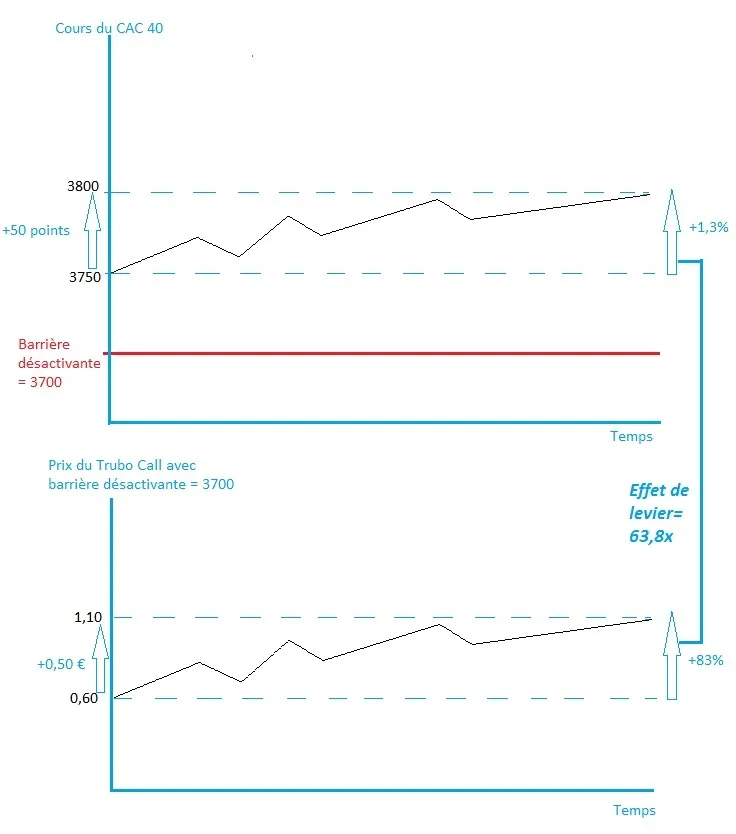
Deux facteurs majeurs ont une influence sur l’effet de levier
1-Les variations du sous-jacent
Ce schéma ci-dessus démontre l’influence des variations du sous-jacent sur le prix du Turbo. En effet ici, une variation de 1,3 % de l’indice CAC40 entraîne une grande hausse du prix du Turbo grâce à l’effet de levier.
Détail du calcul de l’effet de levier :
(1,1-0,6)/0,6 = 0,83 soit 83 %
(3800-3750)/3750 = 0,013 soit 1,3 %
0,833/0,0133 ≈ 62,5
On trouve donc un effet de levier d’environ 62,5
2- Démonstration de l’effet de la barrière désactivante sur le Turbo
- Dans les 2 cas qui suivent, le CAC passe de 3750 à 3800.
Exemple 1 : CAC40 à 3750 et barrière désactivante à 3700
– Prix du turbo = (3750-3700)/100 = 0,5 – Coûts supplémentaires =0,1 € – Prix final du Turbo = 0,6 €
Calcul de l’effet de levier :
– (1,1-0,6)/0,6 = 0,83 soit 83 % – (3800-3750)/3750 = 0,0133 soit 1,33 %
effet de levier = 0,833/0,0133 ≈ 62,5
Exemple 2 : CAC40 à 3750 et barrière désactivante à 3400
– prix du turbo = (3750-3400)/100= 3,5 € – Coûts supplémentaires = 0,1 € – Prix final du Turbo = 3,6 €
Calcul de l’effet de levier :
– (4,1-3,6)/3,6 = 0,14 soit 14 % – (3800-3750)/3750 = 0,013 soit 1,3 %
effet de levier = 0,139/0,0133 ≈ 10,4
- Si on a investi 1000 € dans le scénario l’exemple 1, on a donc acheté 1 666 Turbos à 0,6 €.
Après la hausse de 50 points du CAC40, la position vaut environ 1 833 € (1 666 × 1,10 €), soit un gain d’environ 833 €.
- Si on a investi 1000 € dans le scénario de l’exemple 2, on a donc acheté 277 Turbos à 3,6 €.
Après la hausse de 50 points du CAC40, la position vaut environ 1 136 € (277 × 4,10 €), soit un gain d’environ 136 €.
Pour trouver la valeur finale, on multiplie l’investissement initial par (1 + la variation du prix du Turbo).
Conclusion :
- Plus la barrière désactivante est proche du cours du sous-jacent, plus l’effet de levier est grand.
- Plus la barrière désactivante est éloignée du cours du sous-jacent, moins l’effet de levier est grand.
Quels sont les différents types de turbos ?
On peut trouver différents types de Turbo émis par les banques. Leur fonctionnement est globalement celui expliqué ci-dessus, à quelques exceptions près. Premièrement, le sous-jacent peut être un indice, mais tout aussi bien le cours d’une action, une devise ou bien un autre type d’actif. La période de maturité des Turbos varie du court au moyen terme, mais il faut savoir que la majorité des investisseurs se séparent des Turbos avant que ces derniers n’arrivent à maturité.
Les banques se distinguent en proposant des Turbos plus complexes, où elles ont l’exclusivité sur ces produits. Les banques peuvent également proposer des assistances à leurs traders, en fixant des résistances et supports, qui servent d’alarmes à l’investisseur.
Comment acheter un Turbo ?
Les clients qui veulent trader avec ce type de produit doivent être conscients des risques. Si les gains peuvent être grands grâce à l’effet de levier, le risque peut être très élevé. En effet si le cours touche la barrière désactivante, l’investissement est perdu.
Pour acheter un Turbo, coté en bourse, l’investisseur passe par son intermédiaire, qui doit s’assurer qu’il comprend le produit et ses risques.
Quels sont les risques d’un turbo ?
Le turbo est un produit à risque. Ces risques sont divers.
– Le spread : L’émetteur est à la fois l’offre et la demande. Il décide donc de l’écart entre le prix d’achat et le prix de vente. La différence entre ces deux prix est à prendre en compte car on doit rattraper cette différence avant d’entrer dans nos frais. Le spread augmente ou diminue en fonction de :
- Niveau de l’offre et la demande globale
- Le niveau du sous-jacent – La volatilité
– Le risque de fluctuation : Les fluctuations à l’opposé de celle prévues sont un risques à prendre en compte, qui font perdre de l’argent à l’investisseur.
– L’effet de levier : Les variations sont amplifiées par l ‘effet de levier et donc plus dommageable.
– Le risque de change : Si un français achète des Turbos US qui sont indexés sur le Dow Jones, une baisse du Dollar par rapport à l’Euro provoque une baisse de ses gains.
– Le risque de Gap : Le cours du sous-jacent peut parfois varier entre le cours de clôture et celui d’ouverture. Certaines banques proposent de protéger contre ce risque en échange de frais supplémentaires.
Le turbo en résumé
Un turbo est un produit à effet de levier émis par une banque et coté en bourse. Il reproduit, en les amplifiant, les variations d’un sous-jacent : indice, action, devise ou matière première. Sa caractéristique est la barrière désactivante : si le sous-jacent la touche, le turbo cesse d’exister et l’investisseur perd la quasi-totalité de sa mise.
Le turbo call parie sur la hausse, le turbo put sur la baisse. On ne peut jamais perdre plus que ce qu’on a payé.
Quelles sont les trois familles de turbos ?
| Famille | Échéance | Barrière | Si la barrière est touchée |
|---|---|---|---|
| Turbo classique | Fixe | Égale au prix d’exercice | Le turbo ne vaut plus rien |
| Turbo illimité (open end) | Aucune | Ajustée chaque jour du coût de financement | Le turbo ne vaut plus rien, ou presque |
| Turbo à barrière distincte | Fixe ou illimitée | Entre le prix d’exercice et le cours | Une valeur résiduelle peut être remboursée |
Le turbo illimité n’a pas d’échéance : on peut le garder aussi longtemps que la barrière n’est pas touchée. En contrepartie, son prix d’exercice et sa barrière se déplacent chaque jour, vers le cours pour un call, du coût du financement que l’émetteur facture.
Comment calculer le prix et le levier d’un turbo ?
Le CAC 40 cote 8 000 points. Un turbo call classique a un prix d’exercice et une barrière à 7 600 points, et une parité de 100 (cent turbos pour un indice).
- Prix du turbo : (8 000 − 7 600) ÷ 100 = 4 €, hors frais de financement et spread.
- Effet de levier : cours ÷ (prix du turbo × parité) = 8 000 ÷ (4 × 100) = 20.
- Si le CAC 40 monte de 1 %, soit 80 points, le turbo gagne 0,80 €, soit 20 %.
- Si le CAC 40 baisse de 5 %, il touche 7 600 points : le turbo est désactivé, la mise est perdue.
Le levier n’est pas fixe : il augmente quand le cours se rapproche de la barrière, et diminue quand il s’en éloigne. C’est ce que montrent les deux exemples plus haut, avec un levier de 62,5 pour une barrière proche et de 10,4 pour une barrière éloignée.
Turbo, warrant ou CFD à risque limité ?
| Turbo | Warrant | CFD à risque limité | |
|---|---|---|---|
| Perte maximale | La mise | La mise | Fixée par le stop garanti |
| Effet de la volatilité | Quasi nul | Important | Nul |
| Valeur temps | Faible | Oui, elle fond jusqu’à l’échéance | Non |
| Disparition avant l’échéance | Oui, si la barrière est touchée | Non | Non, la position est coupée au stop |
| Où se négocie-t-il | En bourse, face à l’émetteur | En bourse, face à l’émetteur | Face au fournisseur |
Le turbo est plus simple à comprendre qu’un warrant : son prix suit presque mécaniquement le sous-jacent, sans dépendre de la volatilité. Le CFD à risque limité s’en rapproche, à une différence près : c’est le trader qui choisit son stop garanti, et sa position n’est pas liée à une gamme de produits émis par une banque.
Qu’est-ce que le piège de l’écart d’ouverture sur un turbo ?
La barrière peut être touchée pendant que le marché est fermé. Si le sous-jacent ouvre en baisse sous la barrière d’un turbo call, celui-ci est désactivé dès l’ouverture, sans que l’on ait pu le vendre. C’est pourquoi les turbos dont la barrière est proche du cours se gardent rarement d’un jour sur l’autre, surtout la veille d’une annonce importante.
Questions fréquentes
Peut-on perdre plus que sa mise avec un turbo ?
Non. La perte maximale est le prix payé pour le turbo.
Que se passe-t-il quand la barrière est touchée ?
Le turbo est désactivé : il cesse de coter et ne vaut plus rien, sauf sur les turbos à barrière distincte, qui peuvent rembourser une petite valeur résiduelle.
Quelle différence entre un turbo et un warrant ?
Le turbo a une barrière désactivante et dépend peu de la volatilité ; le warrant n’a pas de barrière mais perd de la valeur temps chaque jour.
Faut-il garder un turbo jusqu’à l’échéance ?
Rarement : la plupart des investisseurs le revendent avant, sur le marché, au prix proposé par l’émetteur.
Pour aller plus loin
Toutes les définitions de la bourse et du trading sont réunies dans le lexique boursier.
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Fort de plus de 30 ans d’expérience sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École