

Qu’est-ce que Le Hasard sauvage de Nassim Taleb ?
Le Hasard sauvage est la traduction française de Fooled by Randomness, un essai publié en 2001 à New York chez Texere par Nassim Nicholas Taleb, alors trader d’options et fondateur de la société de trading Empirica. Sa thèse tient en une phrase désagréable : nous attribuons au talent ce qui revient souvent à la chance, et d’autant plus volontiers que le métier est exposé au hasard, ce qui est le cas du trading.
Pour un trader, le livre compte parce qu’il s’attaque à l’instrument de mesure le plus utilisé du métier : le résultat. Une série gagnante, un classement de gérants, un compte qui a doublé en un an ; Taleb montre que ces preuves d’apparence solide peuvent n’être que du bruit. C’est le premier livre d’un ensemble que l’auteur réunira plus tard sous le nom d’Incerto, et Le Cygne noir en élargira la thèse six ans plus tard, du trader au monde entier.
Le Hasard sauvage en résumé
Taleb, né en 1960 dans une famille libanaise, diplômé de Wharton et docteur de l’université Paris-Dauphine, a déjà passé près de vingt ans dans les salles de marché de New York, de Londres et de Chicago quand il écrit ce livre. Il le construit en trois temps. D’abord l’asymétrie : ce qui compte n’est pas la fréquence d’un gain, mais sa taille comparée à celle de la perte rare. Ensuite les biais qui nous font voir du talent là où il n’y a que de la survie statistique. Enfin, la manière de vivre avec cette lucidité sans prétendre en être guéri. Le tout est raconté sans une formule, par des personnages de traders, des détours par l’Antiquité et des aveux sur ses propres faiblesses ; la mathématique y est, selon sa formule, « principalement un outil pour méditer, plutôt que pour calculer ».
- Auteur : Nassim Nicholas Taleb (né en 1960), trader d’options devenu essayiste et professeur
- Titre original : Fooled by Randomness : The Hidden Role of Chance in the Markets and in Life
- Première parution : Texere, New York, 2001 ; réédité en 2004 chez Random House, avec un sous-titre inversé (in Life and in the Markets)
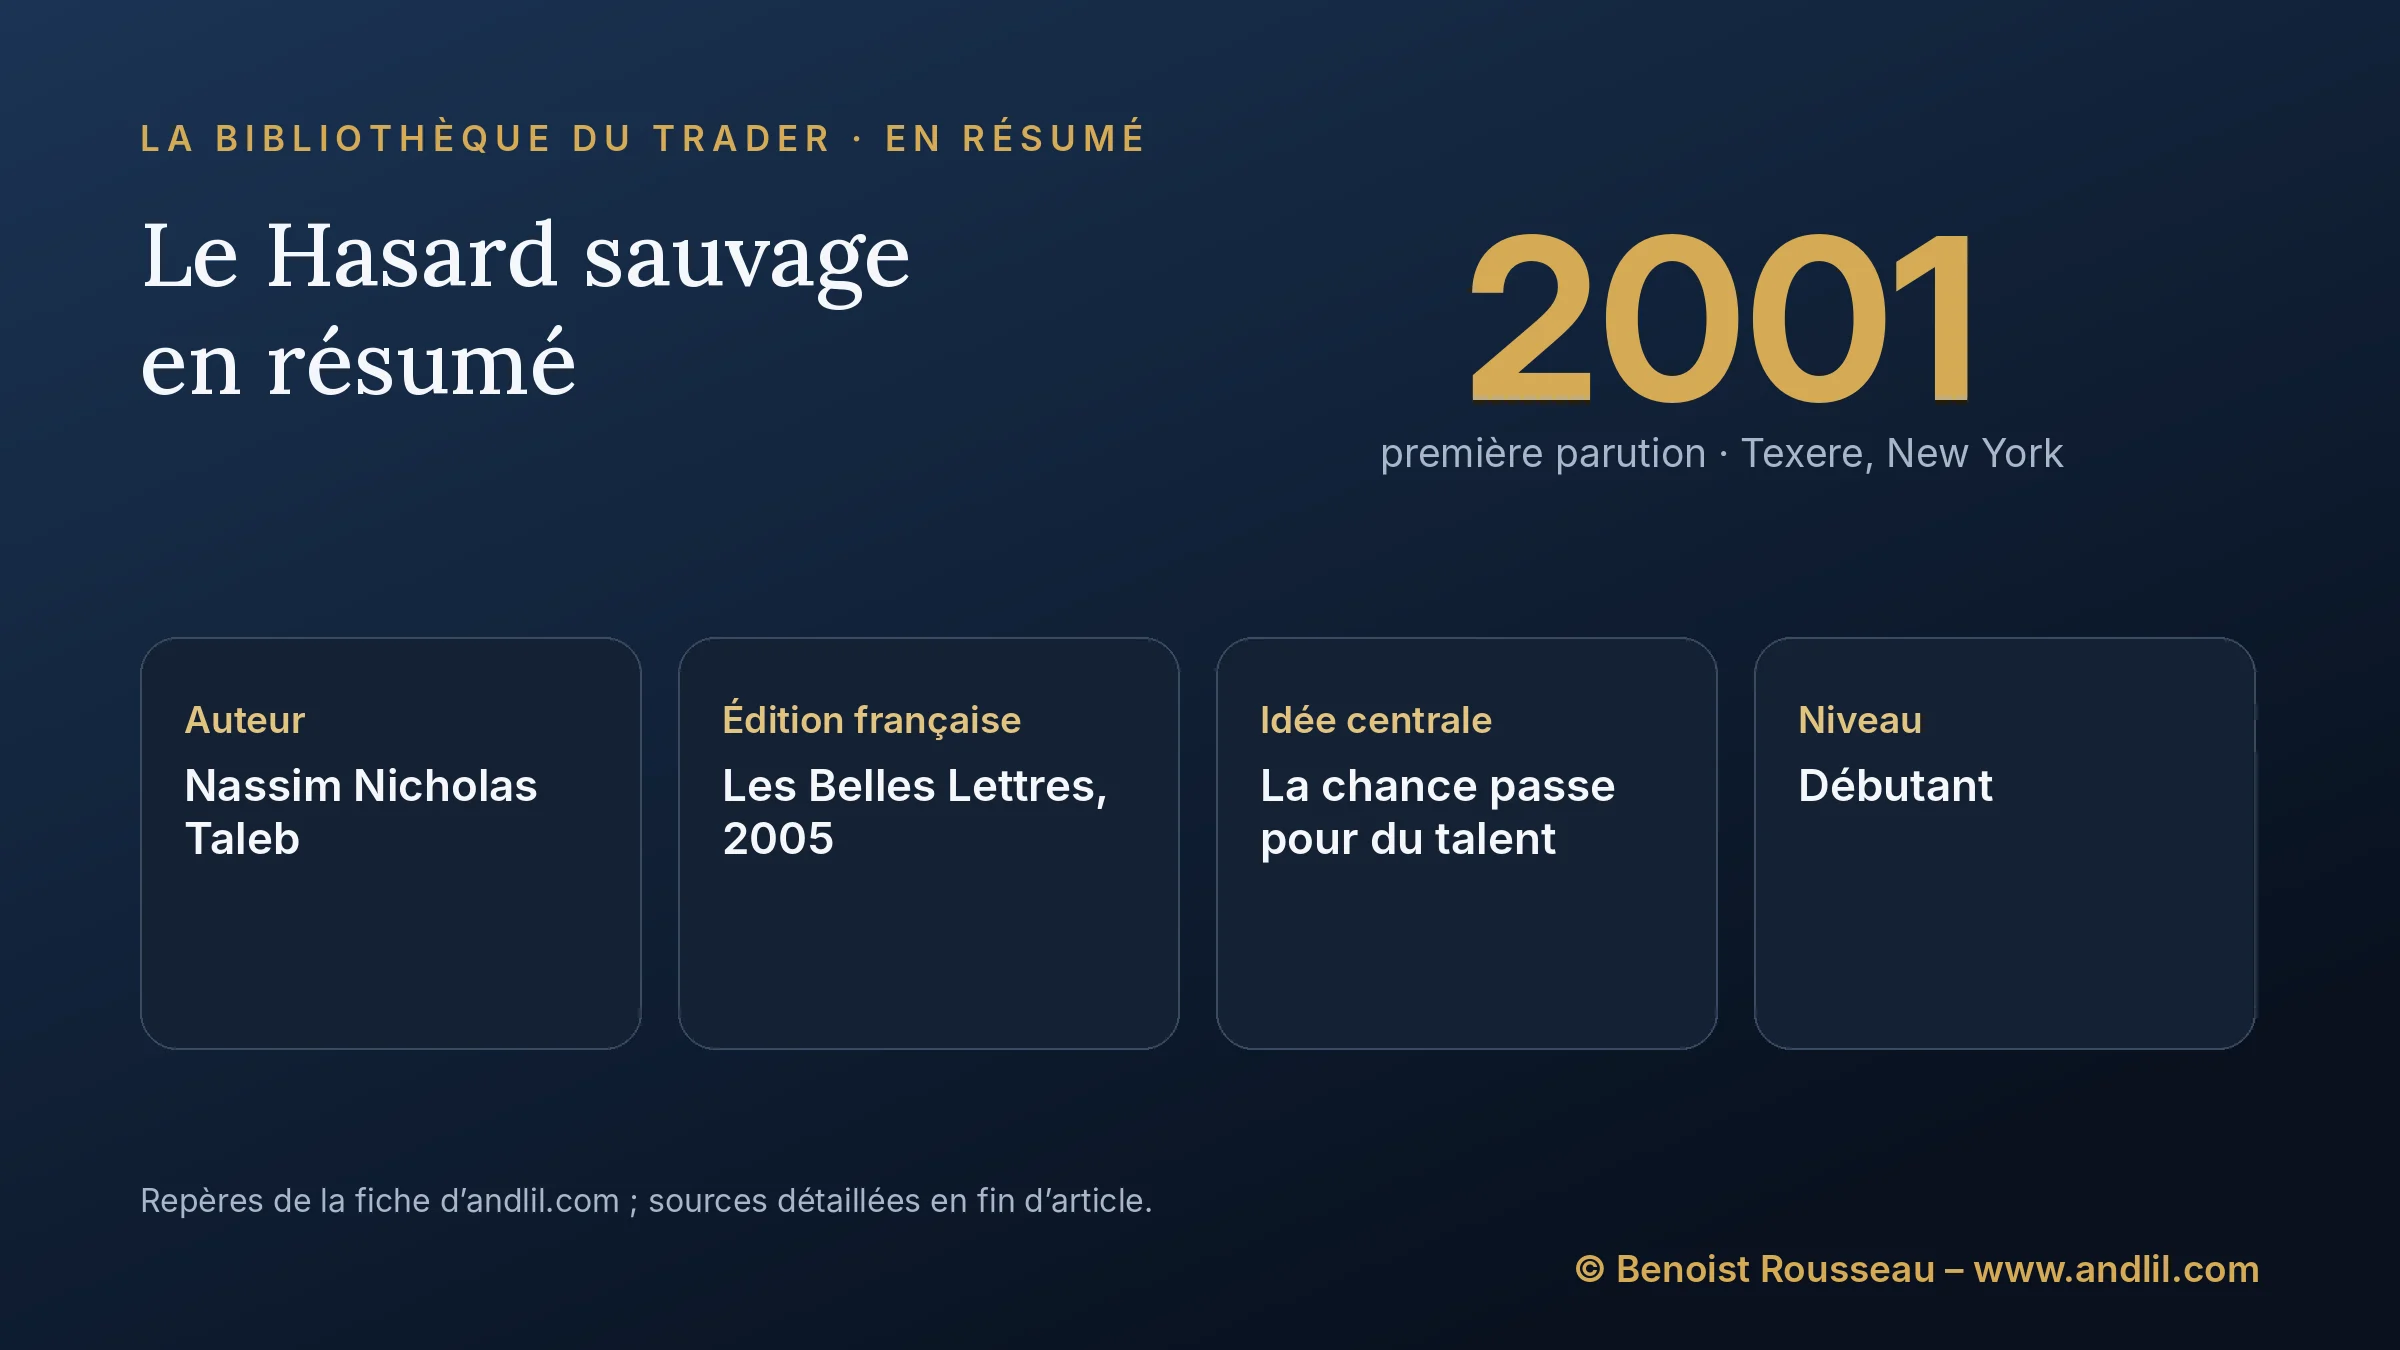
- Édition française : Le Hasard sauvage : comment la chance nous trompe, Les Belles Lettres, 2020, format de poche, 371 pages, traduction de Carine Chichereau avec la collaboration de l’auteur ; première traduction en 2005 (347 pages)
- Famille : Le hasard et le risque
- Niveau : débutant, sans aucune formule
- Pour qui : le trader qui juge sa méthode sur ses derniers mois, et l’investisseur qui choisit un fonds sur son palmarès
Que raconte Le Hasard sauvage ?
Le Hasard sauvage raconte, par des portraits de traders et des détours par l’Antiquité, comment la chance se fait passer pour du talent. Le livre s’ouvre sur l’avertissement de Solon, le sage athénien qui, selon Hérodote, refusa de dire Crésus heureux tant qu’il n’avait pas vu sa fin. Toute la première partie déroule cette idée appliquée aux marchés. Taleb met en scène deux traders. Nero, prudent, coupe ses positions perdantes à un seuil fixé d’avance et ne vend jamais d’options « nues », c’est-à-dire sans couverture : vendre une option rapporte une petite somme régulière, la prime, mais expose à une perte presque sans limite si le marché part violemment dans le mauvais sens. Il gagne donc moins que ses voisins. John, trader d’obligations à haut rendement, gagne beaucoup plus que lui, année après année, jusqu’à l’été 1998, où un mouvement brutal des marchés efface tout ce qu’il possède. La crise de l’été 1998, celle du défaut russe et du fonds LTCM, est racontée dans notre page sur le krach russe de 1998.
La morale n’est pas que la prudence paie toujours. Elle est qu’on ne peut pas juger les deux hommes sur leurs comptes de 1997. Taleb propose une « méthode de comptabilité bizarre » : évaluer une décision par l’ensemble des trajectoires qu’elle aurait pu produire, et non par la seule qui s’est réalisée. Un gain obtenu en prenant un risque de ruine reste un mauvais gain, même encaissé. Le financier Philippe Jorion, dans sa critique du livre, retient cette manière de penser par trajectoires comme l’un de ses apports les plus utiles.
La deuxième partie, placée sous l’image des singes devant des machines à écrire, traite des biais qui fabriquent de faux génies. Le plus important est le biais du survivant. Prenez un grand nombre de gérants qui ne font pas mieux qu’une pièce de monnaie : chaque année, la moitié a une bonne année. Au bout de cinq ans, un sur trente-deux affiche cinq bonnes années de suite, sans le moindre talent. C’est lui que l’on interviewe, et lui seul dont on voit la publicité. Un chapitre au titre moqueur, Too Many Millionaires Next Door, applique le même raisonnement aux portraits de millionnaires que l’on donne en modèles, sans compter ceux qui ont fait la même chose et ont échoué. Un autre montre comment le hasard s’amplifie lui-même : l’acteur chanceux à une audition devient plus connu, donc plus demandé, donc plus chanceux.
Taleb y ajoute un résultat contre-intuitif sur la fréquence d’observation. Plus on regarde souvent une valeur qui fluctue, moins ce que l’on voit a de sens : sur une année, une bonne stratégie montre son rendement ; sur une minute, elle ne montre presque que du bruit. Le trader qui suit ses gains et ses pertes en temps réel se condamne à réagir à des variations sans signification, et à en souffrir.
La troisième partie porte un titre homérique : la cire dans les oreilles, celle qu’Ulysse fit mettre à ses marins pour qu’ils n’entendent pas les sirènes. Taleb y décrit les superstitions des traders, le scepticisme probabiliste des philosophes antiques, et les ruses qu’il s’impose à lui-même, comme se priver d’informations inutiles, faute de pouvoir se rendre rationnel par la seule volonté. Il ne se présente pas en sage immunisé : il se sait aussi vulnérable que ses lecteurs, et c’est ce qui rend le livre crédible.
Quelles sont les idées clés du Hasard sauvage ?
Juger une décision par toutes ses issues possibles
L’idée centrale du livre est de séparer la qualité d’une décision de la qualité de son résultat. Un choix peut être bon et mal tourner, ou absurde et réussir. En Bourse, le second cas est le plus dangereux, parce qu’il récompense et donc renforce une conduite qui finira mal. Les psychologues appellent cette confusion le biais du résultat.
La fréquence d’un gain ne dit rien de sa valeur
Taleb insiste sur l’asymétrie : une stratégie qui gagne neuf fois sur dix peut perdre de l’argent si la dixième fois coûte plus que les neuf autres réunies. Ce qui compte est le produit de la probabilité par le montant, c’est-à-dire l’espérance de gain, et non le taux de réussite qu’on affiche volontiers. Les vendeurs d’options sans couverture en sont l’exemple type : beaucoup de petites victoires, puis une défaite qui emporte tout.
Le survivant n’est pas forcément le meilleur
Le palmarès d’un gérant, d’un trader ou d’un système n’a de sens que rapporté au nombre de ceux qui ont essayé la même chose et ont disparu. Sans ce dénominateur, on admire des gagnants de loterie. Le biais du survivant est sans doute la leçon la plus directement utilisable du livre.
Un seul cygne noir suffit
Le livre pose déjà la question de l’induction : mille observations de cygnes blancs ne prouvent pas que tous les cygnes sont blancs, alors qu’un seul cygne noir suffit à prouver le contraire. Taleb s’appuie sur Karl Popper, pour qui une théorie ne se vérifie jamais mais peut être réfutée. Appliqué au trading, cela donne une règle simple : dix ans sans krach ne prouvent pas que le krach est impossible. L’image du cygne noir, encore secondaire ici, deviendra le sujet d’un livre entier en 2007.
Changer d’avis est une compétence
Taleb oppose au trader qui défend sa position comme une opinion celui qui en change dès que les faits changent. Il cite George Soros comme exemple de trader qui change souvent d’avis sans en concevoir de honte. Une position est une hypothèse de travail, pas une conviction à défendre.
Se protéger de soi-même
Savoir que l’on se trompe ne suffit pas à cesser de se tromper. Taleb en tire une conséquence pratique : organiser son environnement pour limiter les occasions d’erreur, plutôt que compter sur sa lucidité du moment. Moins d’écrans, moins de nouvelles, des règles fixées à froid.
Quelles critiques peut-on faire au Hasard sauvage ?
On reproche au Hasard sauvage le manque de nouveauté de ses idées, son rejet en bloc des outils quantitatifs et le flou de ses conseils de trading. La critique la plus solide est venue dès novembre 2001 de Philippe Jorion, professeur de finance à l’université de Californie à Irvine, dans la revue Risk. Il juge le message central précieux, mais relève que la plupart des idées ne sont pas neuves : Peter Bernstein, le mathématicien John Allen Paulos et la recherche en finance les avaient déjà exposées. Il trouve excessif que Taleb range parmi les charlataneries la mesure du risque de portefeuille héritée de Markowitz, alors que les outils quantitatifs rendent service quand on les adapte à leur usage. Il note enfin que les conseils de trading restent flous : l’idée que les options seraient sous-évaluées par le marché n’est pas démontrée.
Le compte rendu de Plus Magazine, revue de vulgarisation de l’université de Cambridge, juge le style vif mais regrette l’absence de relecture sérieuse, que trahissent quelques tics d’écriture, et remarque que l’auteur ne se demande jamais à quoi son propre métier sert à la société. Il recommande pourtant le livre comme un manuel pour apprendre à penser.
Ce qui a vieilli tient surtout aux exemples, qui datent par définition des années 1990 : la crise de 1998, les salles de marché de New York et les parquets de Chicago d’avant l’électronique. Le fond, lui, n’a pas bougé. Il faut aussi lire Taleb pour ce qu’il est : un trader qui pratiquait la stratégie opposée à celle qu’il critique. Selon Plus Magazine, il se décrivait comme un « chasseur de crises », gagnant rarement mais beaucoup, et avait bien profité de 1998. Une telle stratégie a son propre coût, qu’il passe vite : perdre un peu, souvent, parfois pendant des années, ce que peu d’investisseurs supportent.
Un mot sur le titre. L’anglais dit « dupés par le hasard » et vise le lecteur ; le français, Le Hasard sauvage, déplace l’accent vers le hasard lui-même, ce qui annonce davantage Le Cygne noir que ce livre-ci, consacré à nos illusions plus qu’aux extrêmes du monde.
Que peut apprendre un trader du Hasard sauvage ?
Le Hasard sauvage ne donne aucune méthode d’entrée ni de sortie. Il apprend à se méfier de son propre bilan, ce qui est plus rare et plus utile. Le trading sur effet de levier peut faire perdre plus que la mise ; c’est précisément le genre de risque qu’un bon historique masque.
- Jugez une méthode sur un grand nombre d’opérations et sur son pire scénario, jamais sur ses trois derniers mois.
- Méfiez-vous d’un taux de réussite élevé : demandez combien coûte la perte rare, et si votre capital y survivrait.
- Avant d’imiter un trader qui gagne, demandez combien ont fait la même chose et ont disparu sans bruit.
- Regardez vos résultats à une fréquence qui a un sens pour votre horizon : le bruit de la minute ne dit rien d’une stratégie à six mois.
- Fixez vos règles à froid et protégez-les de vous-même, puisque la lucidité ne survit pas toujours à une séance agitée.
Quelle édition du Hasard sauvage lire en français ?
La traduction de Carine Chichereau, faite avec la collaboration de l’auteur, a paru chez Les Belles Lettres en 2005, sous le sous-titre Des marchés boursiers à notre vie, le rôle caché de la chance (347 pages). Une nouvelle édition, intitulée Le Hasard sauvage : comment la chance nous trompe, a suivi en 2009 (371 pages), reprise en format de poche en 2020, année où le même éditeur réunit aussi les cinq livres de la série en un ensemble intitulé Incerto. Préférez ce texte de 2009, le plus long des deux, dans l’édition de poche de 2020.
Pour prolonger la lecture, Le Cygne noir reprend la question à l’échelle des krachs et des modèles financiers. Plus forts que les dieux, de Peter L. Bernstein, traduit par Juliette Hoffenberg (Flammarion, 1998), raconte l’histoire du calcul des probabilités auquel Taleb fait sans cesse allusion. Système 1, système 2, de Daniel Kahneman, donne le fondement expérimental de beaucoup des biais que Taleb décrit en praticien.
Questions fréquentes sur Le Hasard sauvage
Que dit Le Hasard sauvage, en résumé ?
Que nous confondons la chance et le talent, surtout dans les métiers très exposés au hasard comme le trading. Un bon résultat peut venir d’une mauvaise décision, un palmarès brillant peut n’être qu’un effet de survie, et une stratégie qui gagne presque toujours peut cacher une perte rare et ruineuse. Le livre apprend à juger les décisions par l’ensemble de leurs issues possibles.
Dans quel ordre lire les livres de Nassim Taleb ?
Dans l’ordre de parution : Le Hasard sauvage (2001), puis Le Cygne noir (2007), puis Antifragile et Jouer sa peau. Le premier est le plus court et le plus proche des marchés ; le second en élargit la thèse aux événements extrêmes ; les suivants cherchent ce qu’il faut faire face à l’imprévisible.
Le Hasard sauvage est-il utile pour débuter en trading ?
Oui, à condition de ne pas y chercher de technique. Il ne contient aucune formule et se lit sans bagage mathématique. Lu tôt, il évite l’erreur la plus coûteuse du débutant : conclure qu’une méthode fonctionne parce qu’elle a gagné quelques semaines de suite.
Où trouver Le Hasard sauvage en PDF ?
Le livre est protégé par le droit d’auteur et les copies PDF qui circulent gratuitement sont illégales. Il existe en format de poche chez Les Belles Lettres, et il est souvent disponible en bibliothèque municipale ou universitaire.
Fooled by Randomness et Le Hasard sauvage sont-ils le même livre ?
Oui. Le Hasard sauvage est la traduction française de Fooled by Randomness, parue en 2005 chez Les Belles Lettres, puis en nouvelle édition en 2009. Le titre anglais signifie « dupés par le hasard » ; le titre français met l’accent sur le hasard plutôt que sur ceux qu’il trompe.
Sources de référence utilisées
5
- Nassim Nicholas Taleb, Fooled by Randomness : The Hidden Role of Chance in the Markets and in Life, Texere, New York, 2001 (notice de la Library of Congress n° 2002319034, avec table des matières et présentation de l’éditeur).
- Bibliothèque nationale de France, catalogue général, notices de Le Hasard sauvage (Les Belles Lettres, 2005, 2009 et 2020) (consultées le 12 novembre 2026).
- Philippe Jorion, « Take a chance on this », compte rendu de Fooled by Randomness, Risk, novembre 2001.
- Plus Magazine, université de Cambridge, compte rendu de Fooled by Randomness.
- getAbstract, résumé de Fooled by Randomness (personnages de Nero et de John).
Pour aller plus loin
- Illusion des séries : définition, expériences et exemples en Bourse, pourquoi nous voyons des tendances dans des suites purement aléatoires.
- Biais rétrospectif : définition, expériences et exemples en Bourse, le biais qui fait trouver évident, après coup, ce que personne n’avait vu venir.
- Excès de confiance : définition, expériences et exemples en Bourse, ce qui arrive au trader qui prend sa chance pour du talent.
Benoist Rousseau est trader, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), spécialiste en histoire économique formé à la Sorbonne et pédagogue expérimenté. Il a ainsi créé son École de Trading en 2022.
Trader actif depuis 1994 sur les futures CME, il partage analyses de séance, replays de trades commentés, psychologie et gestion du risque — sans signaux ni promesses, du trading brut et sans filtre.
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École