
Crise russe de 1998 : le défaut, le rouble et LTCM
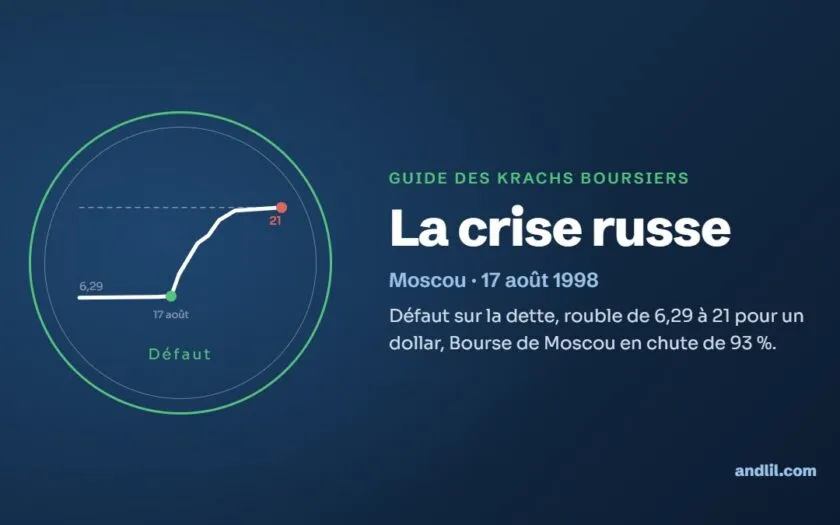

Le 14 août 1998, Boris Eltsine fut catégorique devant les journalistes : il n’y aurait pas de dévaluation, c’était « ferme et définitif ». Trois jours plus tard, le rouble était dévalué, l’État russe cessait de payer sa dette intérieure et un moratoire gelait les remboursements des banques à leurs créanciers étrangers. Le mois suivant, dans le Connecticut, un fonds qui comptait deux prix Nobel parmi ses associés découvrait que ses modèles n’avaient pas prévu Moscou.
Défaut souverain, débâcle monétaire et krach boursier à la fois, la crise russe est aussi le moment où un pays qui pesait peu dans la finance mondiale a failli gripper le cœur du système à New York.
Qu’est-ce que la crise russe de 1998 ?
C’est la crise financière déclenchée le 17 août 1998, quand le gouvernement russe et la Banque centrale de Russie ont élargi brutalement la bande de fluctuation du rouble, cessé de payer sa dette intérieure en roubles (bons du Trésor à court terme GKO et obligations OFZ) et décrété un moratoire de 90 jours sur certaines dettes privées envers l’étranger. Le rouble a perdu environ les deux tiers de sa valeur en un mois, la Bourse de Moscou s’est effondrée et la contagion a emporté le fonds spéculatif LTCM.
La crise russe de 1998 en résumé
Le 17 août 1998, la Russie dévalue de fait le rouble, fait défaut sur sa dette publique intérieure (les GKO) et suspend certains paiements à l’étranger, malgré un programme international de 22,6 milliards de dollars annoncé le 13 juillet. En cause : un déficit public chronique financé par une dette à court terme aux taux devenus intenables, et la chute du pétrole. Le rouble passe de 6,29 pour un dollar le 14 août à près de 21 le 9 septembre ; l’indice RTS touche 37,74 points le 2 octobre, contre 571,66 un an plus tôt. Par contagion, le fonds LTCM est recapitalisé le 23 septembre.
Les chiffres clés de la crise russe
| Indicateur | Valeur |
|---|---|
| Date du défaut | 17 août 1998 |
| Indice RTS (Moscou), plus haut | 571,66 points le 6 octobre 1997 |
| Indice RTS, plus bas historique | 37,74 points le 2 octobre 1998, soit −93 % |
| Retour au plus haut de 1997 | 1er octobre 2003 (573,85 points) |
| Rouble pour un dollar (cours officiel) | 6,29 le 14 août 1998 ; 20,83 le 9 septembre ; 20,65 le 31 décembre |
| Inflation en 1998 | 84 % (11 % en 1997) |
| PIB réel | Environ −5 % en 1998, environ +6 % en 1999, +10 % en 2000 |
| Sauvetage de LTCM | 23 septembre 1998 : 14 établissements, environ 3,6 milliards de dollars pour 90 % du fonds |
Les causes de la crise russe
Une transition sans recettes fiscales
Sept ans après la fin de l’Union soviétique, la Russie avait libéralisé ses prix, privatisé une large part de son industrie et ramené l’inflation de 131 % en 1995 à 11 % en 1997. Mais l’État ne parvenait pas à lever l’impôt. Les arriérés de paiements et de salaires s’accumulaient, et le déficit du budget fédéral atteignait environ 7 % du PIB en 1997. Un État qui ne collecte pas l’impôt et ne veut plus imprimer de monnaie n’a qu’une ressource : l’emprunt.
Les GKO, une dette à court terme et à taux croissants
Les GKO, bons du Trésor à court terme libellés en roubles, et les OFZ, leurs cousins à plus longue échéance, ont financé ce déficit. Ouverts aux investisseurs étrangers, ils offraient des rendements réels d’environ 14 % en 1997. Beaucoup de banques russes empruntaient en dollars pour acheter des GKO en roubles, pariant sur la stabilité de la monnaie. Chaque échéance se remboursait par une nouvelle émission, à un taux plus élevé. Les adjudications se faisaient vers 40 % à la mi-mai 1998 ; le 14 août, le rendement atteignait 144,9 %. En juin, selon une estimation souvent citée, les intérêts mensuels de la dette dépassaient de 40 % les recettes fiscales du mois.
Le pétrole et la contagion asiatique
La crise asiatique a fait fuir les capitaux de tous les pays émergents et fait baisser la demande de matières premières. Pour la Russie, dont les exportations dépendaient des hydrocarbures, la baisse du pétrole en 1998 a dégradé les termes de l’échange d’environ 13 %. Le Brent passera même brièvement sous 10 dollars le baril en décembre 1998. Pour défendre le rouble, maintenu dans une bande de change autour de 6 pour un dollar, la Russie a mobilisé environ 30 milliards de dollars, réserves et nouveaux emprunts extérieurs compris, entre octobre 1997 et septembre 1998, selon Homi Kharas, Brian Pinto et Sergei Ulatov.
S’y ajoute l’instabilité politique : le 23 mars 1998, Boris Eltsine renvoie le gouvernement Tchernomyrdine et nomme Sergueï Kirienko, 35 ans, dont la Douma rechigne à voter les mesures fiscales.
Le déroulement de la crise russe
| Date | Événement |
|---|---|
| 6 octobre 1997 | L’indice RTS atteint son plus haut, 571,66 points |
| 23 mars 1998 | Renvoi du gouvernement Tchernomyrdine ; Sergueï Kirienko nommé chef du gouvernement par intérim |
| 13 juillet 1998 | Annonce d’un programme FMI, Banque mondiale et Japon de 22,6 milliards de dollars, approuvé par le conseil du FMI le 20 juillet |
| 13-14 août 1998 | George Soros propose dans le Financial Times une dévaluation de 15 à 25 % ; Eltsine exclut toute dévaluation |
| 17 août 1998 | Bande du rouble élargie de 5,3-7,1 à 6,0-9,5 ; défaut sur les GKO et OFZ ; moratoire de 90 jours sur certaines dettes envers l’étranger |
| 23 août 1998 | Kirienko est renvoyé |
| 2 septembre 1998 | La Banque centrale laisse flotter librement le rouble |
| 11 septembre 1998 | La Douma investit Evgueni Primakov comme Premier ministre |
| 23 septembre 1998 | Recapitalisation de LTCM sous l’égide de la Fed de New York |
| 29 septembre, 15 octobre, 17 novembre 1998 | Trois baisses de taux de la Fed, de 5,50 % à 4,75 % |
| 2 octobre 1998 | L’indice RTS touche son plus bas historique, 37,74 points |
Le programme de juillet prévoyait 15,1 milliards de dollars du FMI, 6 milliards de la Banque mondiale et 1,5 milliard du Japon, ainsi qu’un échange de GKO contre des euro-obligations à long terme. La Douma n’ayant pas adopté l’ensemble des mesures budgétaires, la première tranche du FMI fut ramenée de 5,6 à 4,8 milliards. Ce furent, avec 0,3 milliard de la Banque mondiale et 0,4 milliard du Japon, les seuls versements du programme. L’argent a fondu en quelques semaines : les réserves, qui avaient approché 25 milliards de dollars à l’été 1997, n’étaient plus que de 16,2 milliards en juin 1998, et la Banque centrale en perdait encore 1,7 milliard dans la semaine du 14 août.
Le 13 août, « jeudi noir » pour la presse russe, la Bourse perdit 15 % dans les quarante premières minutes et la cotation fut suspendue ; le même jour, George Soros publiait dans le Financial Times une tribune proposant de dévaluer puis d’instaurer une caisse d’émission. Le 14, Eltsine démentait. Le lundi 17, le gouvernement Kirienko et la Banque centrale annonçaient le triple choc : dévaluation de fait par l’élargissement de la bande, conversion forcée des GKO et OFZ, moratoire sur certains paiements privés à l’étranger, y compris des contrats de change à terme. Les banques russes endettées en dollars et gavées de GKO étaient frappées deux fois.
La bande ne tint pas. Le 26 août, la cotation du dollar fut suspendue sur la bourse de change de Moscou ; le 2 septembre, le rouble fut laissé libre. Le 9 septembre, le cours officiel atteignait 20,83 roubles pour un dollar : plus des deux tiers de sa valeur avaient disparu en moins d’un mois. Le cours fit ensuite le yo-yo, revenant à 8,67 le 15 septembre, jour d’échéance de nombreux contrats de change à terme, avant de terminer l’année vers 20,6. L’indice RTS, calculé en dollars, poursuivit sa chute jusqu’au 2 octobre.
La contagion : LTCM
Long-Term Capital Management, fondé en 1994 par John Meriwether, ancien vice-président du conseil et patron du marché obligataire de Salomon Brothers, comptait parmi ses associés Myron Scholes et Robert Merton, lauréats du prix Nobel d’économie 1997. Sa stratégie consistait à parier sur le resserrement d’écarts de prix entre titres proches, avec un levier considérable : début 1998, environ 4,7 milliards de dollars de fonds propres portaient quelque 129 milliards d’actifs et des dérivés d’un notionnel d’environ 1 250 milliards. Le défaut russe provoqua une fuite générale vers les titres les plus sûrs et les plus liquides : les écarts que LTCM jouait à la baisse s’élargirent partout en même temps. Le fonds perdit 44 % de sa valeur en août.
Ce n’est pas un « sauvetage par des fonds américains », comme on le lit parfois, ni un sauvetage public. Craignant qu’une liquidation forcée ne désorganise les marchés, la Federal Reserve Bank de New York réunit les principaux créanciers. Le 23 septembre 1998, quatorze banques et maisons de titres, américaines et européennes, dont Goldman Sachs, Merrill Lynch, J.P. Morgan, Deutsche Bank, UBS, Société Générale et Paribas, apportèrent 3,625 milliards de dollars contre 90 % du fonds ; Bear Stearns refusa de participer. La Fed n’y mit pas un dollar. Les participants récupérèrent leur mise fin 1999 ; le fonds fut dissous début 2000.
Les conséquences de la crise russe
En Russie, la crise a ruiné une partie des épargnants et des banques, et emporté le gouvernement Kirienko. L’inflation a bondi à 84 % en 1998 et le PIB a reculé d’environ 5 %. Puis la reprise est venue, plus vite que prévu : environ +6 % en 1999 et +10 % en 2000. La remontée du pétrole en 1999-2000 et des excédents commerciaux massifs y ont joué le premier rôle ; le rouble faible, en renchérissant les importations, a aussi profité aux producteurs locaux. L’indice RTS n’a retrouvé son plus haut d’octobre 1997 que le 1er octobre 2003.
Aux États-Unis, la Fed a baissé son taux directeur trois fois en sept semaines : le 29 septembre (5,25 %), le 15 octobre entre deux réunions (5 %), et le 17 novembre (4,75 %). Ces baisses ont calmé les marchés ; certains y voient aussi un carburant de l’euphorie boursière de 1999. Les créanciers internationaux apprirent qu’une grande puissance pouvait faire défaut, et le FMI la laisser faire.
Les débats sur la crise russe
Le premier débat porte sur le FMI. Ses critiques, dont Joseph Stiglitz, lui reprochent d’avoir prêté pour défendre un taux de change intenable, finançant ainsi la sortie des investisseurs plutôt que l’économie russe ; d’autres lui reprochent l’inverse, d’avoir trop prêté à un État incapable de lever l’impôt. Pour les tenants de l’aléa moral, les investisseurs achetaient des GKO à 100 % de rendement parce qu’ils jugeaient la Russie trop importante pour qu’on la laisse tomber.
Le second débat concerne LTCM. Pour Alan Greenspan et la Fed de New York, une liquidation désordonnée aurait menacé le fonctionnement des marchés ; organiser un rachat privé, sans argent public, était la moins mauvaise solution. Pour ses détracteurs, l’intervention a envoyé un signal : un acteur suffisamment gros et suffisamment endetté sera traité à part. Dix ans plus tard, Bear Stearns, qui avait refusé de payer en 1998, sera elle-même reprise sous l’égide de la Fed.
Enfin, la crise a mis à mal l’idée qu’un portefeuille diversifié et « neutre au marché » est sans danger : des positions sans lien apparent se sont mises à perdre ensemble.
Ce qu’en retient un investisseur
Un rendement de 100 % est un prix, pas un cadeau. Quand un État emprunte à 40 %, puis à 100 %, puis à 145 %, le marché ne propose pas une aubaine : il chiffre une probabilité de défaut. Le coupon élevé est la prime d’un risque qui finit, parfois, par se réaliser.
Une promesse officielle ne vaut que les réserves qui la couvrent. « Pas de dévaluation » : la phrase d’Eltsine ressemblait à toutes celles des ministres avant un ajustement de change. Le chiffre qui comptait était celui des réserves, et il baissait chaque semaine.
Le levier transforme une perte de valeur en perte de survie. Avec plus de 25 dollars d’actifs pour un dollar de fonds propres, LTCM n’avait pas le temps d’avoir raison.
La liquidité disparaît quand tout le monde en a besoin. La fuite vers la qualité de 1998 a frappé des positions sans lien avec la Russie : le risque vient aussi de ceux qui détiennent la même chose que vous.
Questions fréquentes
Pourquoi la Russie a-t-elle fait défaut en 1998 ?
Son déficit budgétaire était financé par des GKO à court terme dont les taux avaient dépassé 100 % ; la chute du pétrole et la fuite des capitaux après la crise asiatique ont épuisé les réserves. Le 17 août 1998, le gouvernement a dévalué de fait le rouble et cessé de payer sa dette intérieure.
De combien le rouble a-t-il baissé en 1998 ?
Au cours officiel, il est passé de 6,29 roubles pour un dollar le 14 août 1998 à 20,83 le 9 septembre, soit une perte de plus des deux tiers de sa valeur en moins d’un mois. Il a fini l’année vers 20,6.
De combien la Bourse de Moscou a-t-elle chuté ?
L’indice RTS est passé de 571,66 points le 6 octobre 1997 à 37,74 points le 2 octobre 1998, soit environ −93 %. Il n’a retrouvé ce sommet qu’en octobre 2003.
Quel lien entre la crise russe et LTCM ?
Le défaut russe a déclenché une fuite mondiale vers les titres sûrs, qui a fait diverger les écarts sur lesquels LTCM pariait avec un fort levier. Le fonds a perdu 44 % en août et a été recapitalisé le 23 septembre 1998 par quatorze établissements privés réunis par la Fed de New York, sans argent public.
Sources
- Homi Kharas, Brian Pinto, Sergei Ulatov, « An Analysis of Russia’s 1998 Meltdown : Fundamentals and Market Signals », Brookings Papers on Economic Activity, 2001.
- Federal Reserve History, « Near Failure of Long-Term Capital Management ».
- Mondo Visione, historique de l’indice RTS et nouveau record d’octobre 2003.
- CNN Money, déclaration de Boris Eltsine du 14 août 1998 ; baisse de taux du 29 septembre 1998 ; baisse du 17 novembre 1998.
- George Soros, « The Only Way for Russia to End Its Crisis », Financial Times, 13 août 1998.
Pour aller plus loin
Diplômé d’histoire de la Sorbonne, j’ai enseigné douze ans avant de trader à plein temps. Les krachs, les bulles et les grandes figures de la finance éclairent mieux les marchés d’aujourd’hui que bien des modèles. J’ai préfacé Machiavel, Renan et Le Bon chez JDH Éditions.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École