
Affaire Greensill : 10 milliards gelés chez Credit Suisse en mars 2021
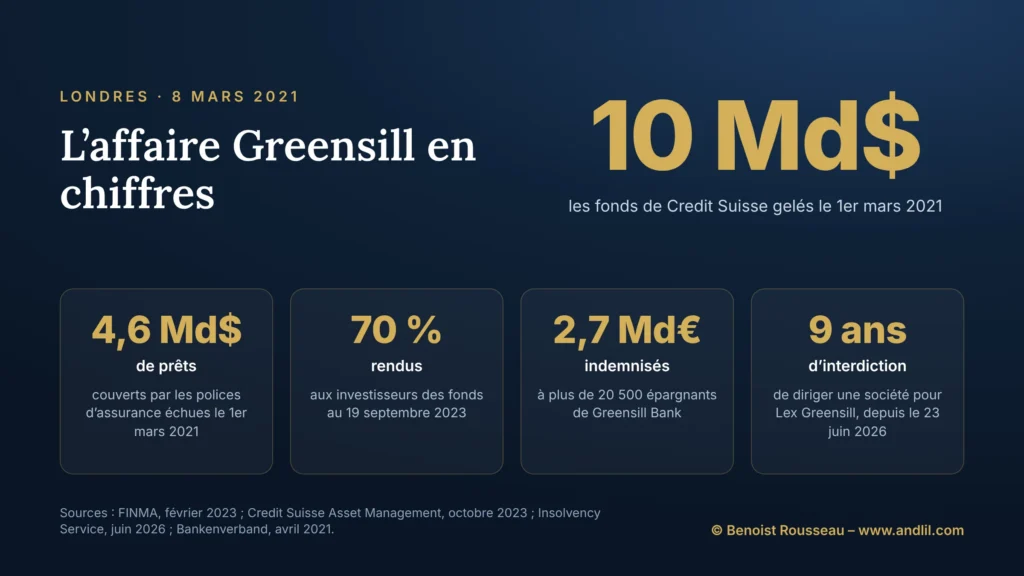

Le lundi 1er mars 2021, Credit Suisse suspend les remboursements de quatre fonds vendus comme peu risqués à des investisseurs avertis, qui y avaient placé environ 10 milliards de dollars. Une semaine plus tard, Greensill Capital, la société qui fournissait l’essentiel de leurs actifs, est placée sous administration à Londres. Elle était valorisée environ 4 milliards de dollars en 2019.
L’affaire Greensill a tout d’un scandale moderne : une jeune pousse de la finance, un fonds japonais prestigieux, un ancien Premier ministre britannique, une banque suisse, une banque allemande et des communes de province. Elle raconte surtout une idée simple poussée jusqu’à l’absurde : prêter contre des factures, puis contre des factures qui n’existaient pas encore, en comptant sur une assurance pour rendre le tout « peu risqué ».
Qu’est-ce que l’affaire Greensill Capital ?
L’affaire Greensill Capital est l’effondrement, en mars 2021, de la société londonienne de financement de la chaîne d’approvisionnement fondée en 2011 par l’Australien Lex Greensill, qui a entraîné le gel de quatre fonds de Credit Suisse d’environ 10 milliards de dollars, la fermeture de sa banque allemande et des pertes pour des investisseurs, des communes et des contribuables. Greensill achetait des factures à des fournisseurs, les regroupait en titres de dette vendus notamment aux fonds de Credit Suisse, et les faisait assurer. Quand l’assureur s’est retiré, l’édifice n’a pas tenu une semaine.
L’affaire Greensill en résumé
L’affaire Greensill est la faillite, en mars 2021, de Greensill Capital, fondée en 2011 par Lex Greensill, où le Vision Fund de SoftBank avait investi 1,5 milliard de dollars. Ses créances, titrisées et assurées, alimentaient quatre fonds de Credit Suisse d’environ 10 milliards de dollars. Le refus de l’assureur de renouveler des polices couvrant 4,6 milliards de prêts, au 1er mars 2021, provoque le gel des fonds, la fermeture de Greensill Bank par la BaFin le 3 mars et la mise sous administration de Greensill Capital le 8 mars. Les fonds avaient rendu environ 70 % de leur valeur en septembre 2023 ; la FINMA a jugé que Credit Suisse avait gravement manqué à ses obligations.
Quels sont les chiffres clés de l’affaire Greensill ?
| Indicateur | Valeur |
|---|---|
| Fonds Credit Suisse gelés le 1er mars 2021 | quatre fonds, environ 10 milliards de dollars |
| Prêts couverts par les polices non renouvelées | 4,6 milliards de dollars, polices échues le 1er mars 2021 |
| Investissement de SoftBank (Vision Fund) | 1,5 milliard de dollars en 2019 |
| Prêts de Greensill au groupe GFG de Sanjeev Gupta | environ 5 milliards de dollars au moment de la faillite |
| Dépôts indemnisés chez Greensill Bank | environ 2,7 milliards d’euros, à plus de 20 500 épargnants |
| Sommes rendues aux investisseurs des fonds Credit Suisse | environ 7 milliards de dollars au 19 septembre 2023, soit 70 % de la valeur au gel |
| Prêts garantis par l’État britannique accordés par Greensill | 418,5 millions de livres, dont 350 millions au groupe GFG ; risque maximal pour le contribuable : 335 millions |
| Interdiction de Lex Greensill de diriger une société au Royaume-Uni | neuf ans, à compter du 23 juin 2026 |
Comment fonctionnait le modèle de Greensill Capital ?
Greensill faisait de l’affacturage inversé, ou financement de la chaîne d’approvisionnement : il payait tout de suite le fournisseur d’une grande entreprise, avec une petite décote, et se faisait rembourser par l’entreprise à l’échéance de la facture, souvent 60 ou 90 jours plus tard. Le fournisseur encaisse plus tôt, l’acheteur paie plus tard. L’activité est ancienne et peu risquée tant que les factures correspondent à des livraisons réelles.
Lex Greensill, fils d’agriculteurs de canne à sucre de Bundaberg, dans le Queensland, avait appris le métier chez Morgan Stanley et Citibank avant de fonder sa société en 2011. Sa trouvaille : ne pas garder les créances, mais les regrouper en titres de dette couverts par une assurance-crédit, vendus à des investisseurs. Le principal acheteur est la gestion d’actifs de Credit Suisse, dont le premier fonds naît en 2017 ; selon la FINMA, ces fonds étaient présentés comme peu risqués, les créances étant assurées.
La dérive est venue des « créances futures ». Selon la FINMA, Greensill a progressivement transféré aux fonds des créances qui n’existaient pas encore, finançant des entreprises à la solvabilité douteuse sur la foi de ventes à venir, et Credit Suisse ne s’en est pas d’abord rendu compte. Un prêt adossé à une facture qui n’a pas été émise n’est plus de l’affacturage : c’est un crédit au client, sans autre garantie que sa parole. Le plus gros de ces clients était le groupe GFG Alliance de l’industriel britannique Sanjeev Gupta, propriétaire d’aciéries et de fonderies d’aluminium, auquel Greensill avait prêté environ 5 milliards de dollars.
Pourquoi la fin de l’assurance a-t-elle fait tomber Greensill Capital ?
Parce que l’assurance était la pièce qui rendait les fonds vendables : sans elle, les titres de Greensill n’étaient plus « peu risqués », et Credit Suisse ne pouvait plus en acheter. L’assureur, Bond & Credit Co., une société australienne qui émettait des polices pour le compte d’assureurs, dont Insurance Australia Limited, a refusé de renouveler des polices couvrant 4,6 milliards de dollars de prêts, échues le 1er mars 2021. Greensill a tenté d’obtenir en justice le maintien de la couverture ; sa demande a été rejetée le 1er mars.
Le jour même, Credit Suisse suspend ses fonds, en invoquant de « considérables incertitudes » sur l’évaluation d’une partie des actifs. Sans acheteur, Greensill ne peut plus refinancer ses créances. Sa banque allemande est fermée par le régulateur le 3 mars ; la maison mère britannique est placée sous administration le 8 mars, confiée au cabinet Grant Thornton. La société mère australienne suit, puis est mise en liquidation en avril. Le passif cumulé du groupe dépasse 1,6 milliard de livres, selon l’administration britannique de l’insolvabilité.
La validité même des polices a ensuite été contestée. Devant la justice australienne, Insurance Australia Limited a soutenu que les contrats n’étaient pas valables et que Bond & Credit n’était pas autorisé à les émettre ; d’où des années de procès, résumées plus bas.
Comment s’est déroulée la chute de Greensill en mars 2021 ?
La chute de Greensill a pris huit jours, du gel des fonds de Credit Suisse, le 1er mars 2021, à la mise sous administration de la société, le 8 mars ; les procédures, elles, durent encore.
| Date | Événement |
|---|---|
| 2011 | Lex Greensill fonde sa société de financement de la chaîne d’approvisionnement |
| Août 2018 | David Cameron, Premier ministre jusqu’en 2016, devient conseiller de Greensill |
| 2019 | Le Vision Fund de SoftBank investit 1,5 milliard de dollars ; la société est valorisée environ 4 milliards |
| 2020 | Greensill obtient l’agrément du programme de prêts garantis par l’État britannique ; David Cameron sollicite des ministres pour l’accès à un dispositif de la Banque d’Angleterre, refusé |
| 1er mars 2021 | Fin des polices d’assurance ; Credit Suisse gèle quatre fonds d’environ 10 milliards de dollars |
| 3 mars 2021 | La BaFin impose un moratoire à Greensill Bank, à Brême |
| 8 mars 2021 | Greensill Capital (UK) placée sous administration |
| 16 mars 2021 | Ouverture de la procédure d’insolvabilité de Greensill Bank par le tribunal de Brême |
| 28 février 2023 | La FINMA conclut que Credit Suisse a gravement enfreint le droit de la surveillance |
| 17 juin 2024 | UBS propose aux investisseurs de racheter leurs parts à 90 % de la valeur |
| 18 décembre 2025 | Le parquet de Brême inculpe trois anciens dirigeants de Greensill Bank |
| 23 juin 2026 | Début de l’interdiction de neuf ans de Lex Greensill comme dirigeant de société |
| 25 septembre 2026 | Accord confidentiel entre l’assureur IAL et les entités Credit Suisse |
Qui a perdu de l’argent dans l’affaire Greensill ?
Les premiers exposés sont les investisseurs des fonds de Credit Suisse, qui avaient environ 10 milliards de dollars bloqués au moment du gel. Au 19 septembre 2023, les fonds leur avaient rendu environ 7 milliards de dollars, soit 70 % de la valeur au jour de la suspension. Le 17 juin 2024, UBS, devenue propriétaire de Credit Suisse, leur a proposé de racheter leurs parts à 90 % de la valeur de référence de février 2021, pour un coût d’environ 900 millions de dollars. Environ 2,6 milliards restaient alors à récupérer dans les deux fonds encore ouverts.
En Allemagne, Greensill Bank collectait l’épargne de particuliers et de collectivités. Les particuliers ont été indemnisés : environ 2,7 milliards d’euros versés à plus de 20 500 clients par la garantie des dépôts des banques privées allemandes. Les communes, elles, n’étaient pas couvertes. Elles avaient placé environ 500 millions d’euros chez Greensill selon Reuters ; Monheim am Rhein y avait 38 millions. La garantie protège l’épargnant, pas le trésorier municipal.
SoftBank a déprécié sa participation de 1,5 milliard de dollars. Au Royaume-Uni, Greensill avait été agréé en 2020 comme prêteur d’un programme de crédits garantis par l’État pendant la pandémie : il a accordé 418,5 millions de livres de prêts, dont sept prêts de 50 millions, soit 350 millions, à des sociétés du groupe GFG, au-delà apparemment du plafond de 50 millions par groupe. La commission des comptes publics a jugé les vérifications de la British Business Bank « terriblement insuffisantes » ; le risque maximal pour le contribuable était estimé à 335 millions de livres.
Quel rôle David Cameron a-t-il joué dans l’affaire Greensill ?
David Cameron, Premier ministre britannique de 2010 à 2016, était conseiller de Greensill depuis août 2018 ; en 2020, il a sollicité par messages des ministres et hauts responsables, dont le chancelier de l’Échiquier Rishi Sunak, pour que Greensill accède à un dispositif de financement d’urgence de la Banque d’Angleterre. La demande a été refusée. Le 20 juillet 2021, la commission du Trésor de la Chambre des communes a jugé que ce lobbying informel montrait « un manque de jugement significatif », tout en constatant qu’il n’avait pas enfreint les règles applicables aux anciens ministres, des règles qu’elle a jugées trop faibles. Elle a aussi relevé que le Trésor avait rejeté la demande à juste titre.
Selon la BBC, David Cameron aurait perçu de Greensill environ 10 millions de dollars avant impôts en deux ans et demi ; son porte-parole a répondu qu’il n’avait rien reçu d’approchant. L’épisode a relancé le débat sur le lobbying des anciens dirigeants ; la commission n’a pas jugé utile, en revanche, de faire entrer la finance de la chaîne d’approvisionnement dans le périmètre de la régulation financière.
Où en sont les procédures de l’affaire Greensill en 2026 ?
Au 12 novembre 2026, nous n’avons trouvé aucune condamnation pénale prononcée dans l’affaire Greensill ; Lex Greensill est sous le coup d’une interdiction civile de diriger une société britannique pendant neuf ans, qu’il a acceptée en juin 2026. Les procédures se sont multipliées dans plusieurs pays.
Lex Greensill et les dirigeants de Greensill
Le 2 juin 2026, le ministère britannique des Entreprises a accepté l’engagement de Lex Greensill de ne pas diriger de société pendant neuf ans, à compter du 23 juin 2026, ce qui a évité un procès de six semaines prévu le 8 juin. Les faits retenus portent sur des opérations de fin 2020 avec l’entreprise de construction américaine Katerra, qui ont privé un fonds de Credit Suisse de ses protections, et sur 440 millions de dollars reçus en novembre 2020 et utilisés à d’autres fins que le remboursement des titres dus au fonds, qui a perdu cette somme. Les administrateurs de Greensill Capital ont par ailleurs assigné en avril 2025 Lex Greensill et six anciens administrateurs pour manquement à leurs devoirs. En Allemagne, le parquet de Brême a inculpé en décembre 2025 deux anciens membres du directoire et un membre du conseil de surveillance de Greensill Bank pour banqueroute et fausses écritures ; ils sont présumés innocents.
Credit Suisse et ses fonds
Le 28 février 2023, la FINMA a conclu que Credit Suisse avait gravement enfreint le droit de la surveillance : risques ni identifiés ni limités pendant des années, avis négatif d’un gestionnaire des risques passé outre par un supérieur, déclarations en partie fausses au régulateur. Elle a ouvert quatre procédures contre d’anciens dirigeants. Le 15 octobre 2025, la Haute Cour de Londres a rejeté la demande d’un fonds Credit Suisse contre SoftBank sur les 440 millions de dollars liés à Katerra : les opérations avaient bien été conclues pour léser les créanciers, avec l’accord de Lex Greensill, mais SoftBank n’en connaissait pas le but. Côté assureurs, Insurance Australia Limited a conclu en 2026 deux accords confidentiels, en mai avec l’administrateur de Greensill Bank, en septembre avec les entités de Credit Suisse, dont la demande portait sur environ 2,8 milliards de dollars australiens ; selon le Financial Times, l’ensemble des défendeurs, dont le courtier Marsh, paierait environ 800 millions de dollars, chiffre que les parties n’ont pas confirmé.
Le groupe GFG
L’enquête du Serious Fraud Office britannique sur le groupe GFG, ouverte le 14 mai 2021 pour soupçons de fraude, d’escroquerie et de blanchiment, y compris sur ses financements par Greensill, était toujours ouverte en 2026, sans poursuites annoncées. GFG a déclaré coopérer ; ses dirigeants sont présumés innocents.
Quelles leçons un investisseur peut-il tirer de l’affaire Greensill ?
Un fonds « peu risqué » ne l’est que par ce qu’il contient. Les fonds de Credit Suisse portaient l’étiquette d’une grande banque, mais les créances étaient choisies et vérifiées par Greensill. L’investisseur achetait la signature de l’une et le risque de l’autre.
Une assurance vaut ce que vaut l’assureur, et sa signature. L’essentiel de la couverture reposait sur un seul souscripteur, dont les mandants ont ensuite contesté la validité des polices. Un risque transféré à un tiers revient intact si le tiers se dérobe.
Une créance future n’est pas une créance. Prêter contre une facture qui n’a pas été émise, c’est prêter à l’emprunteur sur sa parole. Les mots rassurants de l’affacturage n’ont pas changé la nature du crédit au groupe GFG.
La proximité du pouvoir n’est pas une garantie. Un ancien Premier ministre, un investisseur japonais réputé et une banque suisse pesaient plus, dans l’esprit des clients, que l’analyse des actifs. C’est la définition du biais d’autorité.
Questions fréquentes sur l’affaire Greensill
Qu’est-ce que l’affacturage inversé, ou supply chain finance ?
Un financement par lequel un intermédiaire paie tout de suite le fournisseur d’une grande entreprise, avec une décote, puis se fait rembourser par cette entreprise à l’échéance de la facture. Greensill l’a étendu à des créances futures, qui n’existaient pas encore.
Combien les investisseurs des fonds Credit Suisse ont-ils récupéré ?
Environ 7 milliards de dollars au 19 septembre 2023, soit 70 % des quelque 10 milliards gelés. En juin 2024, UBS leur a proposé de racheter leurs parts à 90 % de la valeur de février 2021.
Quel est le lien entre Greensill et David Cameron ?
L’ancien Premier ministre britannique était conseiller de Greensill depuis août 2018 et a sollicité des ministres en 2020 pour la société. Une commission parlementaire a jugé en juillet 2021 qu’il avait fait preuve d’un manque de jugement significatif, sans enfreindre les règles.
Lex Greensill a-t-il été condamné ?
Non : à notre connaissance, aucune condamnation pénale n’avait été prononcée au 12 novembre 2026. Il a accepté en juin 2026 une interdiction de neuf ans de diriger une société au Royaume-Uni, et fait l’objet d’une action civile engagée en avril 2025 par les administrateurs judiciaires de Greensill Capital.
Pourquoi des communes allemandes ont-elles perdu de l’argent avec Greensill Bank ?
Parce que la garantie des dépôts allemande indemnise les particuliers, pas les collectivités. Les communes avaient placé environ 500 millions d’euros chez Greensill Bank, fermée par la BaFin le 3 mars 2021.
Sources de référence utilisées
5
- FINMA, communiqué sur la conclusion de la procédure Greensill contre Credit Suisse, 28 février 2023.
- Credit Suisse Asset Management, questions-réponses sur la liquidation des fonds Supply Chain Finance, 18 octobre 2023.
- Insolvency Service, « Lex Greensill to be disqualified from acting as a company director in the UK for nine years », 4 juin 2026.
- House of Commons, Committee of Public Accounts, « Lessons from Greensill Capital : accreditation to business support schemes », novembre 2021.
- Insurance Business, « IAG announces settlement of Credit Suisse Greensill proceedings », septembre 2026.
Pour aller plus loin
- L’affaire Archegos, l’autre perte de mars 2021, où Credit Suisse a perdu 5,5 milliards de dollars avec un seul client.
- Enron, les sociétés annexes qui faisaient disparaître la dette des comptes, vingt ans avant les fonds de Greensill.
- Qu’est-ce que le risque de liquidité en finance ?, ce qui arrive à un fonds qui promet un remboursement rapide en détenant des créances qu’on ne peut pas revendre.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École