
Affaire Archegos : le levier caché qui a coûté 10 milliards aux banques
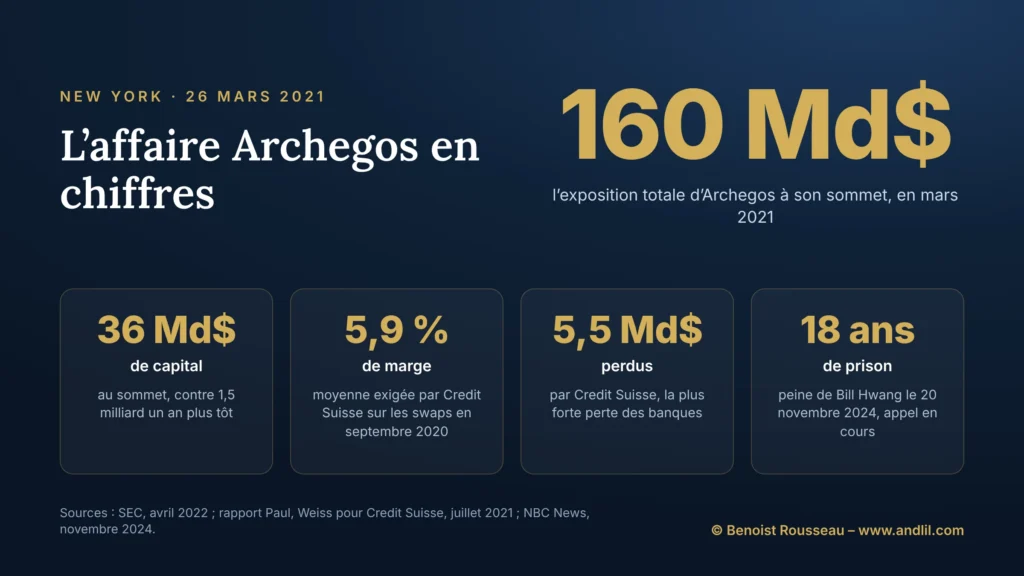

Le vendredi 26 mars 2021, Goldman Sachs organise la vente en blocs de positions géantes sur Baidu, Tencent Music et Vipshop. Credit Suisse s’y joint sans savoir combien d’actions Goldman met en vente, et cède ce jour-là un peu plus de 3 milliards de dollars de titres. Le vendeur réel n’apparaît dans aucune déclaration publique : c’est Archegos, un family office dont le grand public ignore jusqu’au nom, et dont l’exposition totale atteignait, selon la SEC, 160 milliards de dollars.
L’affaire Archegos n’est pas celle d’un trader caché dans une banque, comme Nick Leeson ou Jérôme Kerviel. Tout se passait au vu et au su d’au moins huit grandes banques, qui se disputaient ce client. Chacune voyait sa part ; aucune ne faisait l’addition. C’est l’histoire d’un levier fabriqué en pièces détachées, et de banques concurrentes découvrant le même matin qu’elles avaient prêté au même homme.
Qu’est-ce que l’affaire Archegos ?
L’affaire Archegos est l’effondrement, fin mars 2021, d’Archegos Capital Management, la société new-yorkaise qui gérait la fortune personnelle de Bill Hwang, suivi de la liquidation forcée de ses positions par ses banques, qui y ont perdu plus de 10 milliards de dollars. Par des contrats d’échange sur rendement total, Archegos détenait sans les posséder des positions géantes sur quelques actions américaines et chinoises cotées à New York ; quand leurs cours ont baissé, elle n’a pas pu payer ses appels de marge.
C’est aussi une affaire pénale, jugée en 2024 à New York ; la vie de son fondateur est racontée dans la fiche consacrée à Bill Hwang. Celle-ci raconte le mécanisme et les banques.
L’affaire Archegos en résumé
L’affaire Archegos est la faillite, en mars 2021, du family office new-yorkais de Bill Hwang. Entre mars 2020 et mars 2021, selon la SEC, son capital passe d’environ 1,5 à plus de 36 milliards de dollars, et son exposition de 10 à 160 milliards, grâce à des contrats d’échange sur actions répartis entre plusieurs banques. La baisse de ViacomCBS, après une augmentation de capital annoncée le 22 mars 2021, déclenche des appels de marge impayés ; le 26 mars, les banques liquident. Elles perdent plus de 10 milliards de dollars, dont 5,5 pour Credit Suisse. Condamné le 20 novembre 2024 à 18 ans de prison pour fraude et manipulation de cours, Bill Hwang a fait appel.
Quels sont les chiffres clés de l’affaire Archegos ?
| Indicateur | Valeur |
|---|---|
| Capital d’Archegos | environ 1,5 milliard de dollars en mars 2020 ; plus de 36 milliards en mars 2021 |
| Exposition totale du portefeuille | environ 10 milliards de dollars en mars 2020 ; 160 milliards au sommet, en mars 2021 |
| Portefeuille logé chez Credit Suisse seul | environ 21 milliards de dollars en valeur brute, en mars 2021 |
| Marge initiale moyenne sur les swaps chez Credit Suisse | environ 20 % avant 2019 ; 5,9 % en septembre 2020 |
| Pertes des banques | plus de 10 milliards de dollars, dont 5,5 pour Credit Suisse, environ 2,9 pour Nomura, 911 millions pour Morgan Stanley, 861 millions pour UBS |
| Valeur boursière effacée | plus de 100 milliards de dollars sur les actions détenues par Archegos |
| Peine de Bill Hwang | 18 ans de prison, le 20 novembre 2024 ; appel en cours |
Comment fonctionnaient les contrats d’échange d’Archegos ?
Un contrat d’échange sur rendement total, ou total return swap, permettait à Archegos de recevoir la hausse d’une action sans l’acheter. La banque achète le titre et le conserve ; le client reçoit chaque hausse, paie chaque baisse et verse des intérêts, après avoir déposé une garantie, la marge initiale. Couverte par les actions qu’elle détient, la banque ne court en principe qu’un risque : que son client ne puisse pas payer.
Pour Archegos, l’outil avait deux vertus. D’abord l’effet de levier : chez Credit Suisse, la marge moyenne demandée sur ces contrats est tombée à 5,9 % en septembre 2020, ce qui revient à faire financer par la banque plus de 94 % de la position. Ensuite la discrétion : la banque est l’actionnaire en titre, le client n’apparaît nulle part. Au sommet, l’exposition totale d’Archegos atteint 160 milliards de dollars pour un peu plus de 36 milliards de capital, selon la SEC, soit plus de quatre fois et demie ses fonds propres, sur une poignée de valeurs.
La concentration fait le reste. Le 22 mars 2021, la seule ligne ViacomCBS logée chez Credit Suisse vaut environ 5,1 milliards de dollars. Fin 2020, le rapport commandé par Credit Suisse recense six autres courtiers principaux d’Archegos : Morgan Stanley, Jefferies, Nomura, Wells Fargo, Deutsche Bank et UBS ; Goldman Sachs figure aussi parmi ses contreparties en mars 2021. Chaque banque calcule sa marge sur sa part. Aucune ne sait que les autres portent les mêmes titres, dans les mêmes proportions.
Pourquoi Credit Suisse n’a-t-il pas vu venir la défaillance d’Archegos ?
Credit Suisse a vu, mais n’a pas agi : c’est la conclusion du rapport du cabinet Paul, Weiss, publié le 29 juillet 2021, qui attribue les 5,5 milliards de pertes à « un échec fondamental de la direction et des contrôles » de la banque d’investissement. Les alertes s’accumulaient depuis 2020 : la limite d’exposition potentielle fixée pour Archegos, 20 millions de dollars, était dépassée plus de dix fois dès avril, et l’exposition approchait 530 millions en août. Le 22 juillet 2020, l’exposition en scénario de crise atteint 828 millions de dollars, 330 % de la limite de 250 millions. La banque répond en relevant les limites.
La marge, elle, baisse. Les contrats d’échange étaient margés en moyenne à environ 20 % avant 2019 ; la banque abaisse son taux standard à 7,5 % en 2019. Surtout, cette marge est statique : fixée à l’ouverture de la position, elle ne grossit pas quand la position monte. Une analyse de février 2021 calcule qu’appliquer à Archegos les règles dynamiques du courtage classique exigerait environ 3 milliards de dollars de garanties supplémentaires. La proposition finalement préparée pour le client, qui n’impliquait d’emblée qu’environ 1,3 milliard, reste sans suite.
Le détail le plus cruel tient en une ligne du rapport : entre le 11 et le 19 mars 2021, à une semaine de la défaillance, Credit Suisse reverse à Archegos 2,4 milliards de dollars de marge excédentaire. Le rapport décrit une activité mal dirigée, où la recherche du profit passait avant la gestion des risques, et où le métier comme les risk managers ont sous-estimé le danger, tardé à alerter, puis réagi trop tard et trop mollement.
Comment s’est déroulée la liquidation d’Archegos en mars 2021 ?
La liquidation d’Archegos s’est jouée en cinq jours, du lundi 22 au vendredi 26 mars 2021, sur un déclencheur banal : une augmentation de capital de ViacomCBS.
| Date | Événement |
|---|---|
| 2013 | Bill Hwang crée Archegos, family office qui ne gère que sa fortune |
| Mars 2020 | Environ 1,5 milliard de dollars de capital, 10 milliards d’exposition, selon la SEC |
| 11-19 mars 2021 | Credit Suisse reverse à Archegos 2,4 milliards de dollars de marge excédentaire |
| 22 mars 2021 | ViacomCBS annonce une émission de 2 milliards de dollars d’actions et de 1 milliard d’actions de préférence convertibles ; l’action perd 6,7 % |
| 24 mars 2021 | Tencent Music perd environ 20 % ; l’excédent de marge chez Credit Suisse est effacé |
| 25 mars 2021 | Appels de marge de Credit Suisse pour plus de 2,8 milliards de dollars ; le soir, Archegos demande à ses banques un moratoire, refusé |
| 26 mars 2021 | Notification de défaillance ; ventes de blocs organisées par Goldman Sachs ; Credit Suisse vend un peu plus de 3 milliards de dollars |
| 28 mars 2021 | Accord de liquidation ordonnée entre Credit Suisse, UBS et Nomura ; Deutsche Bank, Morgan Stanley et Goldman Sachs déclinent |
| 29 juillet 2021 | Publication du rapport Paul, Weiss |
| 27 avril 2022 | Inculpation de Bill Hwang et de trois dirigeants d’Archegos ; plaintes de la SEC et de la CFTC |
| 10 juillet 2024 | Bill Hwang reconnu coupable de dix chefs d’accusation |
| 20 novembre 2024 | Condamnation à 18 ans de prison |
Le 24 mars, l’excédent de marge d’Archegos chez Credit Suisse disparaît en une séance, et son directeur financier prévient qu’il ne pourra payer ni cette banque ni les autres. Le jeudi 25 au soir, Archegos réunit ses courtiers principaux au téléphone et leur demande de s’entendre pour ne pas vendre pendant qu’elle réduit ses positions. L’idée suppose que chaque banque fasse confiance aux autres au moment précis où chacune a intérêt à vendre la première. Credit Suisse refuse et envoie un avis de résiliation. Le vendredi 26, les plus rapides vendent des blocs à prix décotés ; les autres découvrent ce que vaut un titre quand des milliards de dollars en sont offerts le même jour.
Quelles banques ont perdu le plus dans l’affaire Archegos ?
Credit Suisse a perdu 5,5 milliards de dollars, la plus lourde perte de l’affaire, devant Nomura, environ 2,9 milliards. Morgan Stanley a déclaré 911 millions de dollars et UBS 861 millions ; les banques japonaises MUFG et Mizuho prévoyaient alors jusqu’à 390 millions à elles deux. Goldman Sachs, Deutsche Bank et Wells Fargo s’en sont tirées avec des pertes jugées non significatives. Le total dépasse 10 milliards de dollars, et plus de 100 milliards de capitalisation boursière se sont évaporés sur les actions concernées.
Le client était le même ; seul l’ordre de passage a changé. Les premiers vendeurs ont cédé au meilleur prix, ceux qui cherchaient un accord ont vendu dans un marché saturé. Des investisseurs ayant acheté ces actions pendant la débâcle ont reproché à Goldman Sachs et à Morgan Stanley d’avoir vendu en connaissant la défaillance d’Archegos. En septembre 2025, la cour d’appel fédérale du deuxième circuit a confirmé, à l’unanimité, le rejet de leurs plaintes : Archegos n’était pas un initié tenu à un devoir de loyauté envers les sociétés dont elle portait les titres.
Quelles condamnations dans l’affaire Archegos, et où en est la procédure en 2026 ?
Bill Hwang a été condamné le 20 novembre 2024 à 18 ans de prison par le juge Alvin Hellerstein, à New York ; il a fait appel. Inculpé le 27 avril 2022 avec trois dirigeants d’Archegos, il a été reconnu coupable le 10 juillet 2024 de dix chefs d’accusation, dont fraude et manipulation de cours, et acquitté d’un onzième. L’accusation demandait 21 ans et la confiscation de 12,35 milliards de dollars ; ses avocats plaidaient l’absence de prison et affirmaient que sa fortune ne dépassait plus 55,3 millions de dollars.
Patrick Halligan, le directeur financier, reconnu coupable de trois chefs au même procès, a été condamné le 27 janvier 2025 à huit ans de prison. Le directeur des risques, qui avait témoigné contre Bill Hwang, a évité la prison. Selon Reuters, en septembre 2025, Bill Hwang et Patrick Halligan faisaient tous deux appel, en liberté sous caution. En janvier 2026, Bloomberg rapportait qu’une demande de grâce présidentielle avait été déposée pour Bill Hwang en 2025 auprès du ministère de la Justice. Au 12 novembre 2026, nous n’avons pas trouvé trace d’une décision de la cour d’appel : la condamnation n’est donc pas définitive.
Côté banques, la sanction est venue des régulateurs. Le 24 juillet 2023, la Réserve fédérale a infligé 268,5 millions de dollars d’amende à UBS, devenue propriétaire de Credit Suisse, pour une gestion du risque de contrepartie « dangereuse et peu sûre » face à Archegos ; avec l’amende de l’Autorité de régulation prudentielle britannique, le total atteint environ 387 millions de dollars. La perte a surtout frappé une banque déjà affaiblie par l’affaire Greensill, quelques semaines plus tôt ; deux ans plus tard, Credit Suisse disparaissait.
L’affaire Archegos était-elle la faute d’un vide réglementaire ?
Non, même si l’argument revient souvent. Un family office, qui ne gère que la fortune de son fondateur, échappe aux obligations d’un fonds ouvert au public, et ses contrats d’échange n’apparaissaient dans aucune déclaration de détention. Archegos a donc grossi sans être vue du public. Pas des banques.
Car le crédit, lui, venait d’établissements parmi les plus surveillés du monde. Credit Suisse disposait de limites, de comités et d’alertes ; il les a contournés en les relevant. Et la fraude retenue par le jury, mentir à des prêteurs sur la taille et la concentration d’un portefeuille, est un délit quel que soit le statut de celui qui ment. L’affaire dit moins l’absence de règles que la difficulté, pour des banques concurrentes, de refuser du crédit à un client qui en demande toujours plus.
Quelles leçons un trader peut-il tirer de l’affaire Archegos ?
Une marge ne mesure que ce que voit celui qui la calcule. Chaque banque d’Archegos jugeait sa garantie suffisante pour sa part du risque. Personne ne calculait le risque total. Le dépôt exigé par votre courtier est une règle commerciale, pas une mesure de ce que vous pouvez perdre.
La taille d’une position se mesure à la sortie. Acheter des milliards de dollars d’un même titre prend des mois ; les revendre en une séance coûte une décote qu’aucun modèle ne prévoit.
Dans une liquidation, le premier vendeur limite la casse. Le moratoire demandé le 25 mars supposait que des concurrents se fassent confiance au moment exact où chacun avait intérêt à trahir. Ceux qui ont vendu d’abord ont presque tout récupéré. Face à un appel de marge, l’espoir n’est pas une stratégie.
Le statut n’explique pas la chute ; le crédit et le mensonge, si. Archegos gérait l’argent de son fondateur, pas celui du public, et c’est l’argent des banques qui a fait le levier.
Ce que j’en dis sur le forum
« Il n’y a pas de zone grise. Ils sont parfaitement dans la réglementation. […] Ils gèrent leur propre argent comme nous c’est tout. Ce sont deux métiers totalement différent. »
Benoist Rousseau sur le forum, le 7 avril 2021, à propos d’un article qui plaçait les family offices comme Archegos dans une « zone grise » réglementaire
Questions fréquentes sur l’affaire Archegos
Combien Credit Suisse a-t-il perdu avec Archegos ?
5,5 milliards de dollars, la plus forte perte de l’affaire. Nomura a perdu environ 2,9 milliards, Morgan Stanley 911 millions et UBS 861 millions ; le total des pertes bancaires dépasse 10 milliards.
Pourquoi les banques ne voyaient-elles pas l’exposition d’Archegos ?
Archegos passait par des contrats d’échange répartis entre au moins huit banques, chacune ne connaissant que sa part. Les positions étaient détenues au nom des banques et n’apparaissaient dans aucune déclaration publique au nom d’Archegos.
Bill Hwang est-il en prison ?
Il a été condamné le 20 novembre 2024 à 18 ans de prison et a fait appel. Il était resté libre sous caution pendant la procédure d’appel, selon Reuters en 2025 et Bloomberg en janvier 2026 ; aucune décision d’appel n’était connue au 12 novembre 2026.
Pourquoi Goldman Sachs et Morgan Stanley ont-ils peu perdu avec Archegos ?
Parce qu’ils ont vendu tôt, en blocs, dès le 26 mars 2021, sans attendre un accord entre banques. Goldman Sachs a déclaré une perte non significative, Morgan Stanley 911 millions de dollars.
Qu’est-ce qu’un total return swap ?
Un contrat par lequel une banque verse à son client la performance d’un actif, hausse et dividendes compris, contre des intérêts et la prise en charge des baisses. Le client obtient l’exposition sans détenir le titre, avec une simple garantie : 5,9 % en moyenne chez Credit Suisse pour Archegos en septembre 2020.
Sources de référence utilisées
5
- Credit Suisse Group, Special Committee of the Board of Directors (cabinet Paul, Weiss), « Report on Archegos Capital Management », 29 juillet 2021, rapport déposé auprès de la SEC.
- Securities and Exchange Commission, communiqué 2022-70 sur les poursuites contre Archegos, Bill Hwang et trois dirigeants, 27 avril 2022.
- Board of Governors of the Federal Reserve System, communiqué sur l’amende de 268,5 millions de dollars infligée à UBS pour la gestion d’Archegos par Credit Suisse, 24 juillet 2023.
- NBC News, « Archegos’ Bill Hwang sentenced to 18 years in prison for massive U.S. fraud », 20 novembre 2024.
- The Irish Times, « Total bank losses from Archegos implosion exceed $10bn », 27 avril 2021.
Pour aller plus loin
- LTCM, le fonds des Nobel sauvé par la Fed en 1998, l’autre grande défaillance d’un client à fort levier, et la différence entre un sauvetage organisé et une course à la vente.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École