
La fin de Credit Suisse : 167 ans d’histoire rachetés 3 milliards par UBS
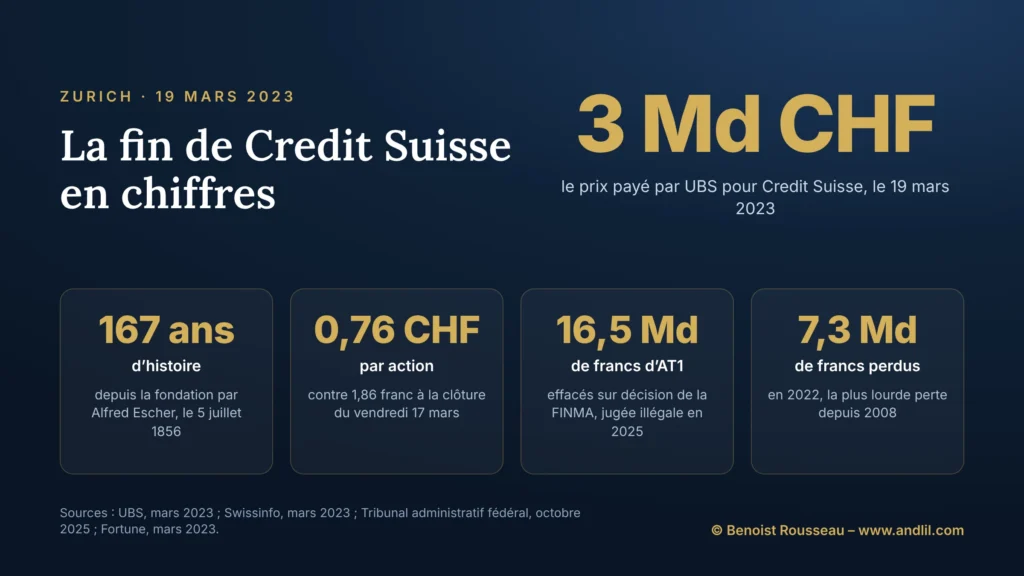

Le vendredi 17 mars 2023, l’action Credit Suisse clôture à 1,86 franc. Le dimanche soir, UBS la rachète à 0,76 franc, en actions UBS, pour un total de 3 milliards de francs. La ministre des Finances, Karin Keller-Sutter, parle d’une « solution commerciale », pas d’un sauvetage. Le président d’UBS, Colm Kelleher, parle pour Credit Suisse d’un « sauvetage d’urgence ». Les deux avaient raison, chacun de son côté de la table.
La fin de Credit Suisse n’est pas un krach d’un jour, c’est l’épilogue d’une longue série. Une banque de 167 ans, qui avait financé les chemins de fer suisses, a perdu en quelques mois la seule chose qu’une banque ne peut pas emprunter : la confiance de ses déposants. Ses fonds propres, eux, étaient encore suffisants selon le Tribunal administratif fédéral. C’est tout le paradoxe de l’affaire.
Qu’est-ce que la fin de Credit Suisse ?
La fin de Credit Suisse désigne le rachat forcé de la deuxième banque suisse par UBS, annoncé le 19 mars 2023 sous l’égide du Conseil fédéral, de la Banque nationale suisse (BNS) et de l’Autorité fédérale de surveillance des marchés financiers (FINMA), après une fuite des dépôts qui menaçait la banque d’insolvabilité. L’opération s’accompagne de liquidités publiques, d’une garantie de l’État et de l’effacement d’environ 16,5 milliards de francs d’obligations AT1. Elle met fin à l’indépendance d’une banque fondée le 5 juillet 1856 par Alfred Escher sous le nom de Schweizerische Kreditanstalt.
La fin de Credit Suisse en résumé
Credit Suisse, fondée en 1856 à Zurich, accumule dans les années 2010 et 2020 amendes et scandales : fraude fiscale américaine en 2014, prêts au Mozambique, filature d’un cadre, puis, en 2021, les pertes de Greensill et d’Archegos. En 2022, elle perd 7,3 milliards de francs et ses clients fortunés retirent environ 111 milliards au seul quatrième trimestre. En mars 2023, après la faillite de banques américaines, son premier actionnaire refuse de remettre de l’argent ; la fuite s’accélère. Le 19 mars, UBS la rachète pour 3 milliards de francs, avec 100 milliards de liquidités de la BNS et une garantie publique de 9 milliards ; 16,5 milliards d’obligations AT1 sont effacés.
Quels sont les chiffres clés de la fin de Credit Suisse ?
| Indicateur | Valeur |
|---|---|
| Fondation | 5 juillet 1856, à Zurich, par Alfred Escher ; 167 ans d’existence en 2023 |
| Perte nette de 2022 | 7,3 milliards de francs, la plus lourde depuis 2008 |
| Sorties de la gestion de fortune au 4e trimestre 2022 | environ 111 milliards de francs |
| Prêt de la BNS annoncé le 16 mars 2023 | jusqu’à 50 milliards de francs |
| Prix payé par UBS | 3 milliards de francs, soit 0,76 franc par action, contre 1,86 franc à la clôture du 17 mars |
| Obligations AT1 effacées | environ 16,5 milliards de francs de valeur nominale |
| Soutien public annoncé le 19 mars 2023 | 100 milliards de francs de liquidités de la BNS ; garantie de pertes de la Confédération jusqu’à 9 milliards |
| Surveillance de la FINMA depuis 2012 | 43 enquêtes préliminaires, 9 blâmes, 16 dénonciations pénales, 11 procédures contre la banque |
Quelles affaires ont affaibli Credit Suisse avant 2023 ?
Credit Suisse a été affaiblie par une série d’affaires presque ininterrompue, que la FINMA résume dans son rapport de décembre 2023 : scandales à répétition et erreurs de gestion ont miné la confiance des clients, des investisseurs et du marché, et de graves lacunes dans la gestion des risques se retrouvent dans presque tous les problèmes de la banque. Depuis 2012, le régulateur avait mené 43 enquêtes préliminaires et ouvert onze procédures contre elle.
| Date | Événement |
|---|---|
| 5 juillet 1856 | Alfred Escher fonde la Schweizerische Kreditanstalt pour financer les chemins de fer |
| Mai 2014 | Credit Suisse plaide coupable aux États-Unis d’aide à la fraude fiscale et paie environ 2,6 milliards de dollars |
| 2019 | Affaire de filature : un ancien cadre dirigeant suivi par des détectives mandatés par la banque ; le directeur des opérations est renvoyé |
| Mars 2021 | Gel des fonds liés à Greensill, environ 10 milliards de dollars ; perte de 5,5 milliards de dollars sur Archegos |
| 19 octobre 2021 | Prêts au Mozambique : près de 475 millions de dollars versés aux autorités américaines et britanniques |
| 17 janvier 2022 | Démission du président du conseil d’administration, António Horta-Osório |
| 27 juin 2022 | Condamnation par le Tribunal pénal fédéral pour défaut de prévention du blanchiment, dans une affaire liée à un trafic de cocaïne ; la banque fait appel |
| Octobre-décembre 2022 | Rumeurs de faillite, environ 111 milliards de francs de sorties au 4e trimestre ; augmentation de capital de 4 milliards de francs |
| 9 février 2023 | Annonce d’une perte nette de 7,3 milliards de francs pour 2022 |
| 14 mars 2023 | Le rapport annuel fait état de « faiblesses significatives » du contrôle interne |
| 15 mars 2023 | La Saudi National Bank, premier actionnaire, exclut de remettre de l’argent ; l’action perd jusqu’à 31 % en séance |
| 16 mars 2023 | Credit Suisse annonce un emprunt pouvant atteindre 50 milliards de francs auprès de la BNS |
| 19 mars 2023 | Rachat par UBS pour 3 milliards de francs ; effacement des obligations AT1 |
| 12 juin 2023 | Finalisation du rachat |
| 31 mai 2024 | Credit Suisse AG radiée du registre du commerce : la banque cesse d’exister comme entité distincte |
| 20 décembre 2024 | Rapport de la commission d’enquête parlementaire |
| 1er octobre 2025 | Le Tribunal administratif fédéral juge illégal l’effacement des obligations AT1 (décision partielle) |
À la liste s’ajoutent, la même année 2021, les deux pertes qui ont le plus coûté : le gel des fonds alimentés par Greensill Capital, en mars, et la défaillance du family office Archegos, trois semaines plus tard, qui coûte 5,5 milliards de dollars. Ni l’une ni l’autre ne menaçait seule la solvabilité de la banque. Ensemble, elles ont installé une idée dans l’esprit des clients : chez Credit Suisse, le risque n’était pas maîtrisé. Les changements de direction n’y ont rien fait ; Fortune comptait trois duos de directeur général et de président en trois ans environ.
Comment s’est déroulé le week-end du 19 mars 2023 pour Credit Suisse ?
Le sort de Credit Suisse s’est joué en cinq jours, du mardi 14 au dimanche 19 mars 2023, dans le sillage des faillites de banques régionales américaines. Le 14, la banque publie son rapport annuel 2022, qui reconnaît des « faiblesses significatives » dans son contrôle interne. Le 15, le président de la Saudi National Bank, son premier actionnaire avec près de 10 % du capital, exclut d’aller au-delà ; l’action perd jusqu’à 31 % en séance. Le 16, Credit Suisse annonce un emprunt pouvant atteindre 50 milliards de francs auprès de la BNS. Les retraits continuent : la FINMA parlera ensuite d’un « bank run numérique », accéléré par les canaux de communication modernes.
Le week-end, le Conseil fédéral, la BNS et la FINMA organisent la reprise par UBS. Le dimanche 19 mars, à 20 heures, UBS annonce l’opération : une action UBS pour 22,48 actions Credit Suisse, sans vote des actionnaires, grâce à une ordonnance de nécessité du Conseil fédéral. La BNS met à disposition 100 milliards de francs de liquidités ; la Confédération garantit jusqu’à 9 milliards de pertes éventuelles d’UBS, au-delà de 5 milliards à sa charge. La ministre des Finances justifie l’urgence : une faillite aurait provoqué des turbulences économiques « irréparables ». Le président de Credit Suisse, Axel Lehmann, qualifie la journée d’« historique, triste et difficile ».
Pourquoi les obligations AT1 de Credit Suisse ont-elles été effacées ?
Les obligations AT1 de Credit Suisse, environ 16,5 milliards de francs de valeur nominale, ont été effacées le 19 mars 2023 sur décision de la FINMA, qui s’est appuyée sur une clause des contrats et sur l’ordonnance de nécessité. Ces titres, dits Additional Tier 1, sont conçus pour absorber les pertes d’une banque en difficulté : ils paient un coupon élevé en échange du risque d’être convertis ou annulés. Le choc est venu de l’ordre de passage. Les actionnaires, normalement les premiers à perdre, recevaient 3 milliards de francs en actions UBS ; les porteurs d’obligations, censés être mieux placés, ne recevaient rien.
Environ 3 000 porteurs ont attaqué la décision dans quelque 360 recours. Le 1er octobre 2025, dans une décision partielle rendue sur l’un des recours, les autres étant suspendus, le Tribunal administratif fédéral a donné raison aux plaignants ; la décision a été rendue publique le 14 octobre : l’« événement de viabilité » prévu par les contrats n’était pas survenu, Credit Suisse étant alors suffisamment capitalisée, et ni la loi sur les banques ni l’ordonnance de nécessité ne fournissaient une base légale assez précise pour porter atteinte au droit de propriété des créanciers. Le tribunal a annulé la décision de la FINMA, sans encore statuer sur le rétablissement des titres. Ce jugement pouvait être porté devant le Tribunal fédéral ; au 12 novembre 2026, nous n’avons pas trouvé de décision définitive.
Qui a payé la fin de Credit Suisse ?
La fin de Credit Suisse a d’abord été payée par ses actionnaires, qui ont reçu 0,76 franc par action quand le titre valait 1,86 franc l’avant-veille, et par les porteurs d’obligations AT1, dont les 16,5 milliards de francs ont été effacés. Les contribuables suisses ont pris un risque, sans perte finale connue : la garantie de 9 milliards de francs, signée le 9 juin 2023, a été résiliée par UBS dès août 2023, avec le filet de liquidités. Le prix réel pour le pays est ailleurs : la Suisse n’a plus qu’une seule grande banque d’envergure mondiale, et son poids par rapport à l’économie nationale pose la question du « trop gros pour faire faillite » avec plus d’acuité qu’avant.
D’où la réforme proposée par le Conseil fédéral le 6 juin 2025 : UBS devrait couvrir entièrement par des fonds propres de la maison mère le capital de ses filiales étrangères ; avec d’autres mesures, l’exigence atteindrait jusqu’à 26 milliards de dollars de capital supplémentaire selon les estimations publiées. UBS a jugé l’exigence « extrême ». Selon le calendrier annoncé alors, le projet devait passer devant le Parlement, avec un débat attendu en 2027 et une entrée en vigueur peu probable avant 2029. La FINMA obtiendrait en outre le pouvoir d’infliger des amendes, qu’elle n’avait pas.
Qu’ont conclu les enquêtes sur la chute de Credit Suisse ?
Les deux enquêtes officielles concluent que la banque est tombée de ses propres fautes, et que les autorités ont surtout agi trop lentement. Le rapport de la FINMA du 19 décembre 2023 décrit des stratégies jamais menées au bout, des résultats instables, des scandales à répétition et des lacunes graves dans la gestion des risques. Entre 2018 et 2022, ses contrôles sur place avaient relevé 382 points à corriger, dont 113 jugés élevés ou critiques. Le régulateur demande un régime de responsabilité individuelle des dirigeants, le pouvoir d’infliger des amendes et des exigences de capital plus strictes.
La commission d’enquête parlementaire, dont le rapport a été adopté à l’unanimité le 20 décembre 2024, attribue la chute à des années de mauvaise gestion et à un conseil d’administration et une direction réticents face aux interventions répétées de la FINMA. Elle ne relève pas de faute des autorités fédérales, mais des insuffisances à tous les niveaux : un Conseil fédéral trop hésitant, une surveillance aux effets limités, des allègements de fonds propres trop généreux, une coordination imparfaite qui a laissé passer l’automne 2022. Elle formule vingt recommandations.
Quelles leçons un investisseur peut-il tirer de la fin de Credit Suisse ?
Une banque meurt de défiance avant de mourir de pertes. Credit Suisse était encore suffisamment capitalisée, selon le Tribunal administratif fédéral, quand elle a été vendue. Ce sont les retraits qui l’ont tuée. Un ratio de solvabilité ne dit rien de la ruée des déposants.
Les scandales se paient à crédit. Aucune affaire, isolément, n’a coulé la banque. Leur accumulation a fait de chaque mauvaise nouvelle une confirmation, et de la confirmation une raison de partir.
Un rendement élevé rémunère un risque, même quand il est écrit en petits caractères. Les porteurs d’AT1 touchaient un coupon généreux précisément parce que leurs titres pouvaient disparaître. L’ordre dans lequel on perd peut aussi changer en un week-end, par ordonnance.
« Trop gros pour faire faillite » protège le système, pas l’actionnaire. L’État suisse a évité une faillite désordonnée ; il n’a sauvé ni le cours de l’action ni l’indépendance de la banque. Ceux qui comptaient sur l’aléa moral ont appris la différence.
Questions fréquentes sur la fin de Credit Suisse
Pourquoi Credit Suisse a-t-elle fait faillite ?
Techniquement, elle n’a pas fait faillite : elle a été rachetée par UBS le 19 mars 2023 pour éviter une faillite. Des années de scandales et de pertes, dont 7,3 milliards de francs en 2022, ont provoqué une fuite des dépôts que la banque ne pouvait plus supporter.
Combien UBS a-t-elle payé Credit Suisse ?
3 milliards de francs, en actions UBS, soit 0,76 franc par action Credit Suisse, contre 1,86 franc à la clôture du vendredi précédent.
Qu’est-ce que les obligations AT1 de Credit Suisse ?
Des obligations conçues pour absorber les pertes d’une banque, en échange d’un coupon élevé. Celles de Credit Suisse, environ 16,5 milliards de francs, ont été effacées le 19 mars 2023 ; le Tribunal administratif fédéral a jugé cette décision illégale en octobre 2025, sous réserve d’un recours.
Les contribuables suisses ont-ils perdu de l’argent avec Credit Suisse ?
Aucune perte n’est connue à ce jour. La Confédération avait garanti jusqu’à 9 milliards de francs de pertes d’UBS, mais UBS a mis fin à cette garantie en août 2023.
Quel âge avait Credit Suisse ?
167 ans : elle avait été fondée le 5 juillet 1856 à Zurich par Alfred Escher, sous le nom de Schweizerische Kreditanstalt, pour financer les chemins de fer.
Quand Credit Suisse a-t-elle cessé d’exister ?
Le 31 mai 2024, quand Credit Suisse AG a été radiée du registre du commerce du canton de Zurich après sa fusion avec UBS.
Sources de référence utilisées
5
- FINMA, communiqué sur son rapport consacré à la crise de Credit Suisse, 19 décembre 2023.
- Tribunal administratif fédéral, communiqué sur l’effacement illégal des instruments de capital AT1, 14 octobre 2025.
- UBS, annonce ad hoc du rachat de Credit Suisse, 19 mars 2023.
- Swissinfo, article sur le rapport de la commission d’enquête parlementaire, 20 décembre 2024.
- Securities and Exchange Commission, « Credit Suisse to Pay Nearly $475 Million to U.S. and U.K. Authorities to Resolve Charges in Connection with Mozambican Bond Offerings », 19 octobre 2021.
Pour aller plus loin
- La Barings en 1995, l’autre grande banque vendue pour une somme symbolique, une livre sterling, à un concurrent.
- Qu’est-ce qu’une crise de liquidité ? Définition, pourquoi une banque solvable peut quand même tomber.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École