
Affaire Enron : les montages hors bilan, la faillite de 2001 et les peines
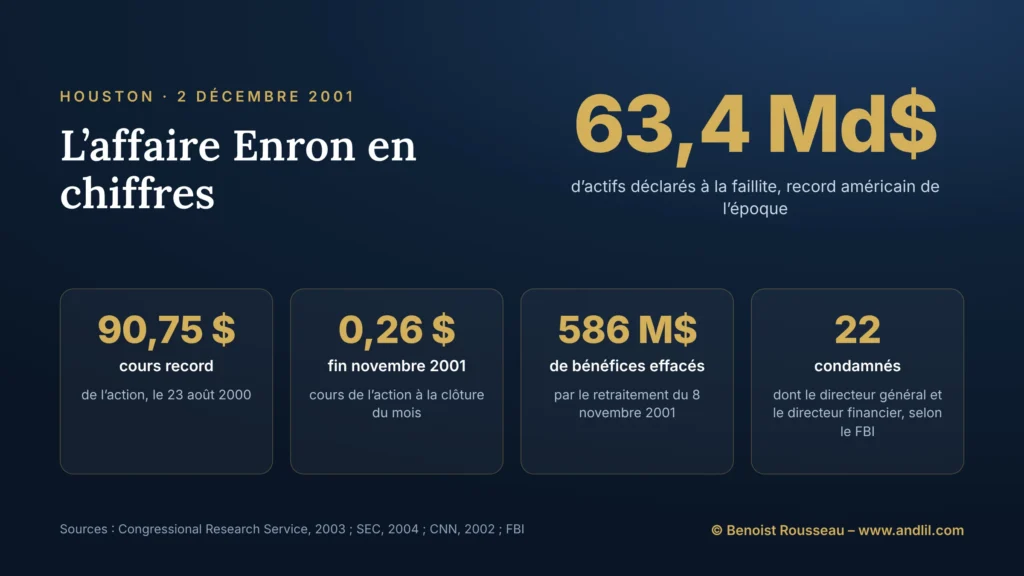

Le 23 août 2000, l’action Enron touche 90,75 dollars, son record. Le 30 novembre 2001, elle termine le mois à 26 cents. Entre les deux, la septième entreprise des États-Unis a reconnu que ses bénéfices publiés depuis 1997 étaient gonflés de 586 millions de dollars, puis s’est déclarée en faillite, la plus grande de l’histoire américaine à cette date.
On présente souvent Enron comme une fraude de comptables. C’est aussi l’histoire de tous ceux qui étaient payés pour voir et n’ont pas regardé : un auditeur, un conseil d’administration, des banques, des analystes et des actionnaires séduits par une entreprise que presque personne ne savait expliquer. La loi qui en est sortie a changé la vie de toutes les sociétés cotées aux États-Unis.
Qu’est-ce que l’affaire Enron ?
L’affaire Enron est le scandale comptable et financier qui a conduit le groupe texan d’énergie et de négoce Enron Corporation à la faillite le 2 décembre 2001, après la révélation que ses dirigeants avaient dissimulé dettes et pertes dans des entités hors bilan et gonflé ses résultats ; elle a entraîné la disparition de son auditeur Arthur Andersen, la condamnation de 22 personnes et l’adoption de la loi Sarbanes-Oxley de 2002.
L’affaire Enron en résumé
Enron, né en 1985 de la fusion de deux sociétés gazières sous la direction de Kenneth Lay, devient dans les années 1990 un géant du négoce d’énergie, classé septième du Fortune 500. Son action culmine à 90,75 dollars le 23 août 2000. En 2001, la démission du directeur général Jeffrey Skilling, le 14 août, puis l’annonce le 16 octobre d’environ un milliard de dollars de pertes et d’une réduction de 1,2 milliard des capitaux propres font apparaître des entités hors bilan pilotées par le directeur financier Andrew Fastow. Le 8 novembre, Enron efface 586 millions de dollars de bénéfices passés ; le 2 décembre, il se déclare en faillite. Skilling est condamné à 24 ans de prison, ramenés à 14.
Quels sont les chiffres clés de l’affaire Enron ?
| Indicateur | Valeur |
|---|---|
| Rang au classement Fortune 500 | 7e entreprise américaine |
| Cours record de l’action | 90,75 dollars, le 23 août 2000 |
| Cours fin novembre 2001 | 0,26 dollar |
| Annonce du 16 octobre 2001 | environ 1 milliard de dollars de pertes « non récurrentes » ; capitaux propres réduits de 1,2 milliard |
| Retraitement du 8 novembre 2001 | 586 millions de dollars de bénéfices effacés, de 1997 au premier semestre 2001 |
| Actifs déclarés à la faillite, 2 décembre 2001 | 63,4 milliards de dollars, plus grande faillite américaine à l’époque |
| Salariés licenciés le 3 décembre 2001 | plus de 4 000 |
| Personnes condamnées | 22, dont le directeur général, le directeur financier, le trésorier et le directeur comptable |
Comment Enron gagnait-il son argent ?
Enron gagnait officiellement son argent en transportant du gaz, puis surtout en négociant de l’énergie et des contrats dérivés comme intermédiaire entre producteurs et consommateurs. La société naît en 1985, quand Kenneth Lay fusionne Houston Natural Gas et InterNorth ; elle prend le nom d’Enron en 1986. La déréglementation du gaz naturel, au début des années 1990, lui fait perdre l’exclusivité de ses gazoducs ; Jeffrey Skilling, entré comme consultant, la transforme en salle de marché géante. En 2001, sa plateforme EnronOnline traite environ 2,5 milliards de dollars de transactions par jour.
Ce modèle avait une faiblesse comptable : une grande partie des profits reposait sur la valeur estimée de contrats et d’actifs à long terme, calculée par Enron elle-même. Selon la plainte de la SEC contre Skilling et le directeur comptable Richard Causey, des actifs étaient évalués au moyen de « modèles » internes ajustés pour atteindre les objectifs ; la valeur de la filiale Mariner Energy aurait ainsi été relevée de 100 millions de dollars au quatrième trimestre 2000 pour combler un écart budgétaire. Le chiffre d’affaires déclaré dépassait 150 milliards de dollars par an, selon la SEC ; ce volume ne disait rien de ce qui en restait.
Restait l’histoire racontée aux investisseurs. Le 20 janvier 2000, devant les analystes, Skilling présente la filiale de télécommunications à haut débit comme un réseau déjà établi et juge « conservatrice » une valorisation de 30 milliards de dollars ; la SEC soutient que ce réseau n’existait pas. Le 25 janvier 2001, il estime que l’action devrait valoir 126 dollars. Ce sont des allégations de la plainte civile de la SEC.
Comment fonctionnaient les montages hors bilan d’Enron ?
Les montages hors bilan d’Enron reposaient sur des entités ad hoc, des sociétés créées pour une opération précise, auxquelles Enron vendait des actifs ou transférait des risques sans avoir à les consolider dans ses comptes. Les règles comptables américaines de l’époque le permettaient à condition que des investisseurs extérieurs apportent au moins 3 % du capital de l’entité et que ce capital soit réellement à risque. C’est là que se logeait la fraude.
Plusieurs de ces partenaires extérieurs étaient en réalité les fonds LJM, contrôlés par le directeur financier Andrew Fastow lui-même. Pour les quatre entités baptisées Raptor, censées couvrir la baisse de valeur d’investissements d’Enron, les 30 millions de dollars apportés par LJM2 tenaient lieu de capital extérieur de 3 %. Selon la SEC, ils n’étaient pas à risque : un accord parallèle non divulgué garantissait à LJM2 le remboursement de sa mise et 11 millions de profit, soit 41 millions au total. D’autres actifs, comme le projet de centrale de Cuiabá, au Brésil, auraient été vendus à LJM avec un engagement secret de rachat. Une couverture dont la contrepartie est garantie par celui qu’elle protège ne protège rien.
Fastow y gagnait aussi à titre personnel. Il a reconnu, en plaidant coupable, des opérations irrégulières avec les entités LJM qu’il contrôlait et un rachat de 30 millions de dollars par Enron, l’opération « Southampton », dans lequel il s’était servi.
Comment Enron s’est-il effondré en 2001 ?
Enron s’est effondré en moins de quatre mois, entre la démission de son directeur général, le 14 août 2001, et sa faillite, le 2 décembre. Jeffrey Skilling n’avait pris la direction générale que le 12 février. Après son départ, Kenneth Lay reprend les fonctions de directeur général et reçoit une lettre non signée de Sherron Watkins, vice-présidente du groupe, qui l’avertit d’irrégularités comptables. Le vendeur à découvert Jim Chanos parie contre l’action depuis novembre 2000.
Le 16 octobre, Enron annonce environ un milliard de dollars de pertes présentées comme « non récurrentes » et une réduction de 1,2 milliard de dollars de ses capitaux propres. Le 22, la SEC demande des informations sur les transactions avec les parties liées ; le 24, Fastow est remplacé ; le 31, la SEC ouvre une enquête formelle et le conseil crée un comité spécial présidé par William Powers. Le 8 novembre, Enron retraite ses comptes de 1997 à 2001. Le 9, son concurrent Dynegy accepte de le racheter ; le 28, l’accord est rompu et la dette d’Enron est reléguée en catégorie spéculative. Quatre jours plus tard, la faillite est déposée à New York pour Enron et treize filiales.
| Date | Événement |
|---|---|
| 1985 | Fusion de Houston Natural Gas et d’InterNorth sous la direction de Kenneth Lay ; nom Enron en 1986 |
| 23 août 2000 | Record de l’action à 90,75 dollars |
| 12 février 2001 | Jeffrey Skilling devient directeur général |
| 14 août 2001 | Démission de Skilling ; Kenneth Lay reprend la direction ; lettre de Sherron Watkins |
| 16 octobre 2001 | Pertes d’environ 1 milliard de dollars, capitaux propres réduits de 1,2 milliard |
| 24 octobre 2001 | Andrew Fastow remplacé au poste de directeur financier |
| 8 novembre 2001 | Retraitement des comptes 1997-2001 : 586 millions de dollars de bénéfices effacés |
| 28 novembre 2001 | Rupture du rachat par Dynegy, dette reléguée en catégorie spéculative |
| 2 décembre 2001 | Faillite, 63,4 milliards de dollars d’actifs |
| 1er février 2002 | Publication du rapport Powers |
| Juin 2002 | Arthur Andersen reconnu coupable d’entrave à la justice |
| 30 juillet 2002 | Promulgation de la loi Sarbanes-Oxley |
| 14 janvier 2004 | Andrew Fastow plaide coupable |
| 25 mai 2006 | Skilling et Lay reconnus coupables ; Lay meurt le 5 juillet |
| 23 octobre 2006 | Skilling condamné à 24 ans et 4 mois de prison |
| 21 juin 2013 | Peine de Skilling ramenée à 168 mois, soit 14 ans |
Le lendemain de la faillite, plus de 4 000 salariés sont licenciés. Beaucoup perdent à la fois leur emploi et une épargne retraite placée en actions Enron. En avril 2002, Enron reconnaîtra dans un document déposé auprès de la SEC que ses actifs étaient surévalués d’environ 24 milliards de dollars.
Quel rôle a joué Arthur Andersen dans l’affaire Enron ?
Arthur Andersen, le cabinet qui certifiait les comptes d’Enron, a été condamné en juin 2002 pour entrave à la justice, après la destruction de nombreux documents papier et électroniques liés à Enron, y compris après l’ouverture de l’enquête formelle de la SEC. Inculpé en mars 2002, le cabinet est condamné le 16 octobre 2002 à cinq ans de mise à l’épreuve et 500 000 dollars d’amende.
Le 31 mai 2005, la Cour suprême des États-Unis annule cette condamnation à l’unanimité : les instructions données au jury ne l’obligeaient pas à constater la conscience d’agir mal. La décision arrive trop tard. Le cabinet avait déjà été détruit par l’affaire ; il était aussi l’auditeur de WorldCom. Une condamnation annulée n’a pas ressuscité une réputation : dans l’audit, c’est le seul actif.
Quelles peines les dirigeants d’Enron ont-ils reçues ?
Le dirigeant d’Enron le plus lourdement condamné est Jeffrey Skilling : 24 ans et 4 mois de prison, prononcés le 23 octobre 2006 par le juge Sim Lake, à Houston, pour 19 chefs d’accusation, dont 12 de fraude boursière, un de délit d’initié, un de complot et cinq de fausses déclarations aux auditeurs ; le jury l’avait acquitté de neuf autres chefs de délit d’initié. En 2010, la Cour suprême limite la notion de fraude aux « services honnêtes » aux affaires de pots-de-vin, ce qui fragilise une partie de sa condamnation. Le 21 juin 2013, après un accord avec l’accusation, sa peine est ramenée à 168 mois, soit 14 ans, et environ 42 millions de dollars sont affectés à l’indemnisation des victimes.
Kenneth Lay, fondateur et président, est reconnu coupable le 25 mai 2006 de complot, de fraude boursière et de fraude électronique. Il meurt le 5 juillet 2006, avant le prononcé de sa peine, et un juge fédéral annule ensuite sa condamnation. Andrew Fastow, qui a plaidé coupable le 14 janvier 2004 de deux chefs de complot et coopéré avec l’accusation, est condamné le 26 septembre 2006 à six ans de prison et doit abandonner plus de 20 millions de dollars. Au total, selon le FBI, 22 personnes ont été condamnées, et plus de 168 millions de dollars d’avoirs saisis.
Les banques n’ont pas été épargnées. La SEC a sanctionné en juillet 2003 J.P. Morgan Chase et Citigroup pour leur rôle dans des montages d’Enron, poursuivi Merrill Lynch et quatre de ses cadres, et obtenu de la banque canadienne CIBC 80 millions de dollars.
Qu’a changé la loi Sarbanes-Oxley après Enron ?
La loi Sarbanes-Oxley, promulguée le 30 juillet 2002, a placé les auditeurs des sociétés cotées américaines sous le contrôle d’un organisme nouveau, le PCAOB, et rendu les dirigeants personnellement responsables des comptes qu’ils publient. Votée sous le coup d’Enron, et adoptée définitivement un mois après la révélation de la fraude de WorldCom, elle porte le nom de ses deux promoteurs, le sénateur Paul Sarbanes et le représentant Michael Oxley.
Ses dispositions les plus connues répondent presque point par point à l’affaire : la section 302 impose au directeur général et au directeur financier de certifier les rapports financiers ; la section 404 exige une évaluation du contrôle interne ; la section 802 punit jusqu’à vingt ans de prison la destruction de documents destinée à entraver une enquête ; la section 806 protège les salariés qui signalent une fraude. Son coût de mise en œuvre, notamment celui de la section 404, est l’objection la plus constante de ses critiques ; ses défenseurs répondent que le contrôle a un prix, et son absence un autre, que les actionnaires d’Enron ont payé.
Quelles leçons un investisseur peut-il tirer de l’affaire Enron ?
Si personne ne sait expliquer d’où vient l’argent, ne l’expliquez pas à leur place. Des analystes recommandaient l’action d’une entreprise dont ils ne comprenaient pas les comptes. L’honnêteté intellectuelle consiste à classer ce dossier dans la case « trop compliqué », qui n’est pas une case d’achat.
Ce que j’en dis sur le forum
« Pendant des années, les dirigeants d’Enron ont utilisé des montages financiers extrêmement compliqués pour cacher des dettes énormes et gonfler artificiellement les bénéfices affichés aux actionnaires. Ils créaient des sociétés annexes, un peu comme des tiroirs secrets, dans lesquels ils rangeaient les mauvaises nouvelles pour qu’elles n’apparaissent jamais dans les comptes officiels. »
Benoist Rousseau sur le forum, le 7 août 2026, « anecdote de la semaine » de la file de trading du jour
Les bénéfices sont une opinion, la trésorerie est un fait. Des profits calculés par des modèles internes et des ventes à des entités amies ne laissent pas d’argent en caisse. Lire les notes du rapport annuel sur les parties liées prend une heure ; c’est ce qu’a fait Jim Chanos, un an avant la faillite.
Ne confiez pas votre retraite à votre employeur deux fois. Les salariés d’Enron dont l’épargne retraite était placée en actions Enron ont perdu en même temps leur emploi et leur épargne. Le biais de familiarité fait paraître sûre l’entreprise que l’on connaît le mieux ; c’est la même qui peut vous priver de tout en même temps.
Un contrôleur payé par le contrôlé reste un fournisseur. L’auditeur, le conseil d’administration et les banques avaient chacun un intérêt à ce que la machine tourne. La loi Sarbanes-Oxley a renforcé leur responsabilité ; elle n’a pas supprimé ce conflit, que l’investisseur doit garder à l’esprit.
Questions fréquentes sur l’affaire Enron
Pourquoi Enron a-t-il fait faillite ?
Parce que la révélation, à l’automne 2001, de dettes et de pertes cachées dans des entités hors bilan a détruit la confiance de ses créanciers et de ses partenaires de négoce. Après la rupture du rachat par Dynegy et la dégradation de sa dette le 28 novembre, Enron s’est déclaré en faillite le 2 décembre 2001.
Combien pesait Enron au moment de sa faillite ?
Enron a déposé son bilan avec 63,4 milliards de dollars d’actifs, la plus grande faillite américaine à l’époque. Le record a été battu sept mois plus tard par WorldCom, avec 107 milliards de dollars.
Quelle peine Jeffrey Skilling a-t-il reçue ?
24 ans et 4 mois de prison en octobre 2006, ramenés à 14 ans le 21 juin 2013 après un accord avec l’accusation, qui a permis de verser environ 42 millions de dollars aux victimes.
Qu’est-il arrivé à Kenneth Lay ?
Reconnu coupable le 25 mai 2006, le fondateur d’Enron est mort le 5 juillet 2006, avant d’avoir été condamné. Un juge fédéral a ensuite annulé sa condamnation.
Qu’est-il arrivé à Arthur Andersen ?
Le cabinet a été reconnu coupable d’entrave à la justice en juin 2002 pour la destruction de documents liés à Enron. La Cour suprême a annulé cette condamnation le 31 mai 2005, mais le cabinet avait déjà perdu ses clients et cessé ses activités d’audit.
Qu’est-ce qu’une entité ad hoc dans l’affaire Enron ?
Une société créée pour une opération précise, que les règles de l’époque permettaient de laisser hors du bilan si des investisseurs extérieurs apportaient au moins 3 % de son capital, réellement à risque. Chez Enron, ce capital venait souvent de fonds contrôlés par le directeur financier, et n’était pas à risque.
Combien de personnes ont été condamnées dans l’affaire Enron ?
22, selon le FBI, dont le directeur général, le président, le directeur financier, le trésorier, le directeur comptable et des responsables de divisions.
Sources de référence utilisées
5
- J. Michael Anderson, « Enron : A Select Chronology of Congressional, Corporate, and Government Activities », Congressional Research Service, RL31364, mis à jour le 18 mars 2003.
- Securities and Exchange Commission, « SEC v. Jeffrey K. Skilling and Richard A. Causey, First Amended Complaint », février 2004.
- Federal Bureau of Investigation, « Enron », Famous Cases & Criminals.
- U.S. Department of Justice, « Former Enron CEO Jeffrey Skilling Resentenced to 168 Months for Fraud, Conspiracy Charges », 21 juin 2013.
- Cour suprême des États-Unis, Arthur Andersen LLP v. United States, 544 U.S. 696, 31 mai 2005.
Pour aller plus loin
- L’affaire Elf, la grande affaire française de la même époque, à laquelle le forum comparait Enron : caisse noire publique plutôt que montages privés.
- La vente à découvert, l’outil des rares investisseurs qui ont parié contre Enron.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École