
Analyse SWOT de Vivendi : forces, faiblesses, opportunités et menaces

Vivendi est une holding française qui possède l’éditeur de jeux vidéo Gameloft et un portefeuille de participations minoritaires, dont un peu moins de 10 % d’Universal Music Group, sa première ligne.
Vivendi n’est plus le conglomérat des médias que l’on connaissait. Depuis la scission du 13 décembre 2024, Canal+, Havas et Louis Hachette Group sont cotés séparément, et Vivendi est devenu une holding : il possède en totalité l’éditeur de jeux vidéo Gameloft et gère un portefeuille de participations dominé par Universal Music Group (UMG). Le groupe Bolloré en détient 29,2 %. Voici son analyse SWOT, mise à jour avec les comptes de 2025, du premier semestre 2026 et du troisième trimestre 2026.
Vivendi en chiffres
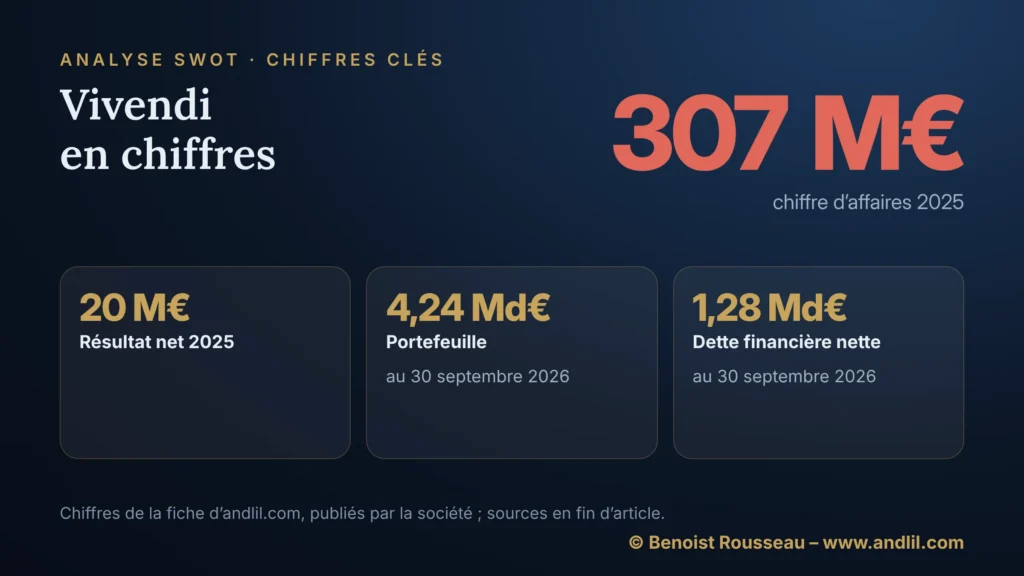
- Chiffre d’affaires 2025 : 307 millions d’euros, presque entièrement apporté par Gameloft.
- Résultat net 2025 : 20 millions d’euros, après une perte de 6 milliards d’euros en 2024, l’année de la scission.
- Portefeuille : 4,24 milliards d’euros au 30 septembre 2026, Gameloft et actions autodétenues compris, contre 5,12 milliards au 30 juin et 5,88 milliards fin 2025.
- Dette financière nette : 1,28 milliard d’euros au 30 septembre 2026, contre 1,59 milliard au 30 juin, 1,5 milliard fin 2025 et 2,57 milliards fin 2024.
- Première participation : un peu moins de 10 % d’Universal Music Group, valorisés 2,59 milliards d’euros au 30 septembre 2026, contre 3,33 milliards au 30 juin.
- Premier semestre 2026 : 140 millions d’euros de chiffre d’affaires (-6,4 % à périmètre et changes constants) et un bénéfice net de 28 millions d’euros.
- Troisième trimestre 2026 : 77 millions d’euros de chiffre d’affaires (+13,8 %, +5 % à taux de change et périmètre constants), dont 72 millions pour Gameloft.
Forces de Vivendi
Un actif de premier ordre. UMG, coté à Amsterdam, est liquide et rentable. Vivendi en tire deux revenus : sa quote-part du résultat, 129 millions d’euros en 2025, et un dividende en espèces, 95 millions d’euros la même année.
Des dividendes qui couvrent le siège. En 2025, Vivendi a encaissé 158 millions d’euros de dividendes, dont 30 millions de MFE (l’ancien Mediaset) et 29 millions de Banijay. C’est plus que le coût du siège, ramené à 99 millions d’euros.
Une dette en forte baisse. La vente de l’essentiel de sa participation dans Telecom Italia à Poste Italiane, pour 684 millions d’euros en mars 2025, et la sortie de Telefónica ont contribué à faire tomber la dette nette de 2,57 à 1,5 milliard d’euros en un an.
Un Gameloft plus rentable. L’éditeur de jeux pour mobiles, PC et consoles a dégagé en 2025 un résultat opérationnel ajusté de 15 millions d’euros, contre 8 millions un an plus tôt, et un flux de trésorerie opérationnel de 31 millions, contre 22 millions.
Faiblesses de Vivendi
Un portefeuille trop concentré. UMG représente à lui seul environ 60 % de la valeur du portefeuille (fin septembre 2026). Toute baisse d’UMG se répercute aussitôt sur Vivendi, amplifiée par la dette.

Une dette lourde pour une holding. 1,28 milliard d’euros de dette nette face à 4,24 milliards d’actifs au 30 septembre 2026 : l’effet de levier amplifie chaque baisse des participations. Elle avait remonté au premier semestre, avec le dividende et deux investissements, avant de reculer au troisième trimestre, quand Lagardère a remboursé 250 millions d’euros du prêt consenti par Vivendi.
Une seule activité opérationnelle, et petite. Gameloft a vu son chiffre d’affaires reculer de 6,1 % au premier semestre 2026, à 132 millions d’euros. Consoles et PC font désormais 49 % des ventes : un changement de modèle en pleine baisse.
Une décote tenace. Le courtier Allinvest Securities estimait l’actif net réévalué à 2,82 euros par action fin août 2026, titre à environ 1,60 euro : la Bourse paierait environ 57 centimes pour un euro d’actifs, soit une décote d’environ 43 %.
Opportunités pour Vivendi
Racheter ses propres actions. Avec une décote de cette taille, chaque action rachetée relue mécaniquement l’actif net par action. Vivendi a annulé 7 millions de ses titres en mars 2026, puis 17,7 millions en juillet, et a soumis à ses actionnaires un programme de rachat jusqu’à 10 % du capital.
Un rebond d’UMG. Début septembre 2026, le titre UMG avait perdu plus de 35 % depuis le 1er janvier. Si la confiance revient, Vivendi en profitera davantage que les actionnaires d’UMG eux-mêmes, par effet de levier.
De nouveaux paris dans les médias. En mars 2026, Vivendi a repris le pôle luxe de Prisma Media (Harper’s Bazaar en France, IDEAT, Côté Maison), regroupé dans une nouvelle filiale, V Collection, et pris 13,58 % de Prisma Group, la holding de Prisma Media. Petits montants, mais signe que la holding veut rester un acteur des médias.
Un siège allégé. La rupture conventionnelle collective menée au siège a coûté 21 millions d’euros au premier semestre 2026. Elle doit réduire durablement des frais de structure lourds au regard des revenus.
Menaces pour Vivendi
Un espoir d’offre qui s’éloigne. En juillet 2025, l’Autorité des marchés financiers avait imposé au groupe Bolloré une offre publique de retrait. La Cour de cassation ayant partiellement cassé, en novembre 2025, l’arrêt qui fondait cette décision, la cour d’appel de Paris a jugé le 8 juillet 2026 que Bolloré ne contrôlait pas Vivendi : pas d’obligation de racheter les minoritaires. Le titre a perdu environ 10 % ce jour-là. Le fonds minoritaire Ciam s’est pourvu en cassation.
Une amende européenne possible. La Commission européenne enquête depuis 2023 sur une prise de contrôle anticipée de Lagardère. Elle a dit en juillet 2025 avoir relevé des manquements, passibles d’une amende jusqu’à 10 % du chiffre d’affaires mondial, puis lui a adressé le 2 juillet 2026 une communication des griefs complémentaire, à laquelle Vivendi a répondu le 18 septembre. Le 3 juin 2026, le Tribunal de l’Union européenne a rejeté le recours de Vivendi contre une demande de renseignements de la Commission ; Vivendi a annoncé un recours devant la Cour de justice.
Un actionnaire de référence aux intérêts propres. Avec 29,2 % du capital, le groupe Bolloré pèse sur toutes les décisions sans avoir à racheter le reste. Rien ne garantit aux minoritaires que la valeur leur reviendra.
Des participations exposées à leurs propres crises. MFE, Banijay ou Lagardère dépendent de la publicité, de la télévision et de l’édition, des marchés sous la pression du numérique. Vivendi n’en contrôle aucune.
Principaux concurrents de Vivendi
- Jeux vidéo (Gameloft) : Electronic Arts, Ubisoft, Tencent, Playtika.
- Musique (via UMG) : Sony Music, Warner Music Group.
- Holdings cotées : Exor, Wendel, Eurazeo.
Comment un trader regarde-t-il Vivendi ?
Je ne trade pas Vivendi : je ne trade qu’un seul marché, le future sur le Nasdaq. Mais je regarde le titre, parce qu’il illustre mieux que tout manuel ce qu’est une décote de holding et à quelle vitesse elle peut se creuser.
Trois choses le font bouger. D’abord le cours d’UMG : le 31 juillet 2026, après des comptes trimestriels décevants, UMG a perdu 25,4 % à Amsterdam et Vivendi 19,5 %. Ensuite le feuilleton judiciaire avec Bolloré : le 8 juillet 2026, la décision de la cour d’appel a fait chuter le titre d’environ 10 %, éloignant la perspective d’une offre. Enfin les publications : le 4 septembre 2026, au lendemain des résultats semestriels, le titre reculait de plus de 4 % en matinée.
Une décote n’est pas une promesse de rattrapage. Elle peut durer des années tant que rien ne force sa réduction, et l’arrêt du 8 juillet n’est pas définitif tant que la Cour de cassation ne s’est pas prononcée sur le pourvoi de Ciam : sa décision peut faire bouger le titre dans un sens comme dans l’autre.
Cette analyse est informative et ne constitue pas un conseil en investissement.
Questions fréquentes sur Vivendi
Pourquoi l’action Vivendi vaut-elle moins que ses actifs ?
Parce que la Bourse applique une décote aux holdings : fin août 2026, le courtier Allinvest Securities estimait l’actif net réévalué à 2,82 euros par action, pour un titre à environ 1,60 euro, soit une décote d’environ 43 %. Rien ne force sa réduction tant que le groupe Bolloré n’a pas à racheter les minoritaires.
Le groupe Bolloré doit-il racheter les actionnaires minoritaires ?
Non, pas à ce jour : le 8 juillet 2026, la cour d’appel de Paris a jugé que Bolloré ne contrôlait pas Vivendi, donc sans obligation d’offre. Le fonds minoritaire Ciam s’est pourvu en cassation, et l’arrêt n’est pas définitif tant que la Cour de cassation ne s’est pas prononcée.
Sources de référence utilisées
8
- Vivendi, résultats annuels 2025 (12 mars 2026)
- BFM Bourse / Tradingsat, réaction du titre aux résultats semestriels (4 septembre 2026)
- Option Finance, Telecom Italia : Vivendi quitte son fauteuil de premier actionnaire (31 mars 2025)
- Livres Hebdo, Vivendi reprend le pôle luxe de Prisma et crée V Collection (31 mars 2026)
- AMF, prise d’acte de l’arrêt de la cour d’appel de Paris (10 juillet 2026)
- BFM Bourse / Tradingsat, la cour d’appel de Paris estime que Bolloré ne contrôle pas Vivendi (8 juillet 2026)
- BFM Bourse / Tradingsat, chiffre d’affaires du troisième trimestre 2026 et endettement (20 octobre 2026)
- Vivendi, recours devant la Cour de justice de l’Union européenne (9 juin 2026)
Pour aller plus loin
- Analyse SWOT de Prosus : forces, faiblesses, opportunités et menaces, une holding dont la valeur repose, comme celle de Vivendi, sur une grande participation cotée, Tencent.
- Qu’est-ce que le rachat d’action ? Définition, l’outil que Vivendi emploie pour réduire sa décote, en annulant ses propres titres.
- OPA : Offre Publique d’Achat expliquée, l’opération que les minoritaires espéraient voir le groupe Bolloré lancer.
- Qu’est-ce qu’une valeur intrinsèque ? Définition, la notion qui se cache derrière l’actif net réévalué que les analystes comparent au cours.
- Histoire des entreprises : le guide en 107 histoires, pour remonter aux origines des grands groupes que décortiquent les analyses SWOT.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il transmet aujourd'hui sa méthode au sein de son école de trading à travers sa formation day trading. Dans la rubrique Bourse et marchés, il distingue l'investissement patient de la spéculation et montre ce que les cycles longs enseignent à l'investisseur.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École