
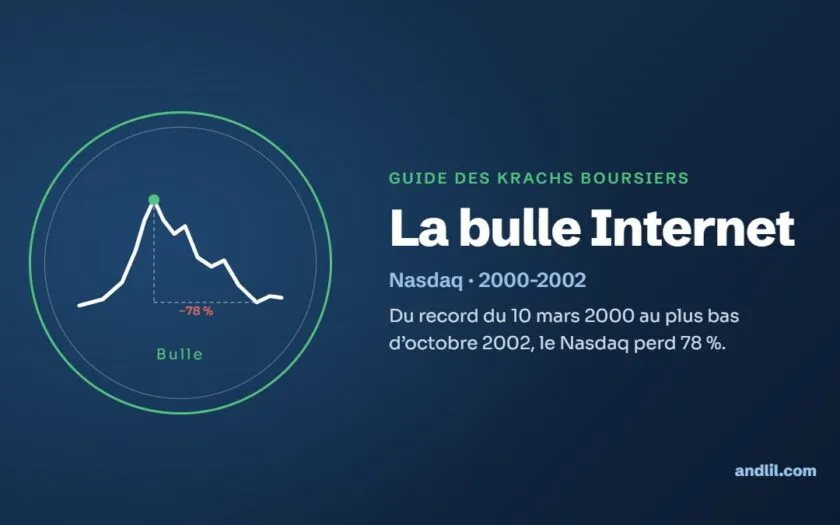

Le 9 août 1995, une jeune entreprise de logiciels entra en Bourse à 28 dollars l’action. Netscape ouvrit à 71 dollars et termina sa première séance à 58,25. Le Wall Street Journal nota qu’il avait fallu 43 ans à General Dynamics pour valoir 2,7 milliards de dollars, et à Netscape environ une minute. Cinq ans plus tard, le Nasdaq avait été multiplié par cinq ; deux ans et demi après, il avait perdu 78 %.
La bulle Internet n’a pas été une erreur sur la technologie : Internet a tenu toutes ses promesses, et davantage. Elle a été une erreur sur le prix, le calendrier et l’identité des gagnants. C’est ce qui la rend instructive.
Qu’est-ce que la bulle Internet ?
On appelle bulle Internet, ou bulle des « dot-com », la flambée des actions technologiques, des télécoms et des médias entre 1995 et mars 2000, suivie d’un krach étalé sur deux ans et demi. Elle est mesurée d’abord par le Nasdaq Composite, l’indice de la Bourse électronique américaine où étaient cotées la plupart des jeunes sociétés du secteur. Sa chute ne fut pas un krach d’une journée mais une longue décrue, ce que l’on appelle parfois un krach larvé.
La bulle Internet en résumé
Portées par l’essor du Web et le discours de la « nouvelle économie », les valeurs technologiques s’envolent de 1995 à 2000 : le Nasdaq Composite gagne 85,6 % en 1999 et clôture au record de 5 048,62 points le 10 mars 2000. Les hausses de taux de la Fed, l’épuisement de la trésorerie des jeunes sociétés et des valorisations sans bénéfices font éclater la bulle. Le 9 octobre 2002, le Nasdaq tombe à 1 114,11 points, soit −78 %. Faillites (Pets.com), scandales comptables (Enron, WorldCom) et loi Sarbanes-Oxley suivent. L’indice ne retrouve son record que le 23 avril 2015.
Les chiffres clés du krach de la bulle Internet
| Indicateur | Valeur |
|---|---|
| Nasdaq Composite, record de clôture | 5 048,62 points le 10 mars 2000 (5 132,52 en séance le même jour) |
| Nasdaq Composite, plus bas de clôture | 1 114,11 points le 9 octobre 2002 |
| Baisse du Nasdaq | −77,9 % en deux ans et sept mois |
| Retour au record du Nasdaq | 23 avril 2015 (clôture à 5 056,06), plus de quinze ans après |
| CAC 40, record de clôture | 6 922,33 points le 4 septembre 2000 (6 944,77 en séance) |
| CAC 40, plus bas de clôture | 2 403,04 points le 12 mars 2003 (2 401,15 en séance), soit −65,3 % |
| Retour du CAC 40 au record | 2 novembre 2021 (clôture à 6 927,03), plus de vingt et un ans après |
| Grandes faillites | Enron (2 décembre 2001), WorldCom (21 juillet 2002, 107 milliards de dollars d’actifs) |
Les causes de la bulle Internet
Une vraie révolution technique
Le navigateur de Netscape rendait le Web accessible au grand public, et l’on comprit vite que le commerce, l’information et la communication allaient changer. La « nouvelle économie » ajoutait une promesse macroéconomique : grâce à l’informatique, la productivité accélérerait, l’inflation resterait sage et les cycles s’atténueraient. L’erreur n’était pas le diagnostic, mais d’en déduire que tout prix était justifié.
Des introductions en Bourse sans bénéfices
Le modèle « grossir d’abord, gagner de l’argent ensuite » a fait entrer en Bourse des sociétés sans profits, parfois sans chiffre d’affaires significatif. Selon certaines estimations, le PER du Nasdaq approcha 200. En 1999, l’action Qualcomm a gagné 2 619 %. Pets.com, célèbre pour sa marionnette-chaussette et sa publicité au Super Bowl de janvier 2000, entra en Bourse en février 2000 à 11 dollars ; le 7 novembre, elle annonçait sa liquidation, son action valant environ 19 cents.
L’« exubérance irrationnelle » et l’argent facile
Le 5 décembre 1996, devant l’American Enterprise Institute, Alan Greenspan se demanda à voix haute comment savoir quand une « exubérance irrationnelle » a gonflé indûment le prix des actifs, en citant l’exemple du Japon. La formule fit le tour du monde ; la hausse continua plus de trois ans. À l’automne 1998, après la crise russe et la quasi-faillite de LTCM, la Fed baissa ses taux trois fois. Le capital-risque abondait, les salariés étaient payés en stock-options et les particuliers découvraient le courtage en ligne.
Les télécoms, la bulle dans la bulle
Persuadés que la demande de bande passante ne cesserait de croître, les opérateurs se sont endettés pour poser de la fibre et acheter des licences de téléphonie mobile de troisième génération. Les enchères britanniques d’avril 2000 rapportèrent 22,5 milliards de livres ; les allemandes, en août, davantage encore. La capacité installée dépassa de très loin la demande.
Le déroulement du krach du Nasdaq
| Date | Événement |
|---|---|
| 9 août 1995 | Introduction en Bourse de Netscape : 28 dollars, clôture à 58,25 |
| 5 décembre 1996 | Alan Greenspan évoque l’« exubérance irrationnelle » |
| 10 janvier 2000 | Annonce de la fusion AOL-Time Warner |
| 10 mars 2000 | Record de clôture du Nasdaq : 5 048,62 points |
| 20 mars 2000 | Barron’s titre sur les sociétés Internet qui brûlent leur trésorerie |
| 3 et 14 avril 2000 | Jugement antitrust contre Microsoft ; le 14, le Nasdaq perd 9,7 % dans la séance et 25 % sur la semaine |
| 4 septembre 2000 | Record de clôture du CAC 40 : 6 922,33 points |
| 3 janvier 2001 | Première baisse de taux de la Fed, entre deux réunions, de 6,5 % à 6 % |
| 2 décembre 2001 | Faillite d’Enron |
| 21 juillet 2002 | Faillite de WorldCom, la plus grosse de l’histoire américaine à cette date |
| 30 juillet 2002 | Promulgation de la loi Sarbanes-Oxley |
| 9 octobre 2002 | Plus bas de clôture du Nasdaq : 1 114,11 points |
Le sommet a coïncidé avec le resserrement monétaire : la Fed avait relevé ses taux à plusieurs reprises et le fit encore le 21 mars 2000. Le 20 mars, l’hebdomadaire Barron’s publiait une enquête annonçant que de nombreuses sociétés Internet allaient manquer de liquidités. Le 3 avril, le juge Thomas Penfield Jackson jugeait Microsoft coupable de monopolisation ; l’action perdit 15 % et le Nasdaq environ 8 % dans la journée. Le vendredi 14 avril, l’indice perdait 9,7 % ; il avait cédé 25 % dans la semaine.
Il n’y eut pas de séance unique comparable au Lundi noir, mais une baisse par paliers. Le 3 janvier 2001, la Fed baissa ses taux d’un demi-point par surprise : le Nasdaq bondit de plus de 14 %, sa meilleure séance de l’histoire, avant de reprendre sa chute. En novembre 2000, la plupart des valeurs Internet avaient déjà perdu environ 75 % depuis leurs sommets.
À Paris, le mouvement fut décalé de quelques mois. Le CAC 40, où les télécoms, les médias et la technologie pesaient lourd, culmina le 4 septembre 2000. France Télécom, qui valait 219 euros en mars 2000, tomba à 6,75 euros le 24 septembre 2002, après des acquisitions et des licences qui avaient porté sa dette à près de 70 milliards d’euros. Vivendi Universal, né en décembre 2000 de la fusion de Vivendi, Canal+ et Seagram, annonça pour 2002 une perte de 23,3 milliards d’euros ; Jean-Marie Messier avait été remplacé par Jean-René Fourtou durant l’été 2002. Alcatel, France Télécom et Vivendi ont chacun perdu plus de 90 % de leur valeur au plus fort de la baisse. Le Nouveau Marché, créé en 1996 pour les jeunes sociétés de croissance, subit le même sort ; il disparut en 2005, remplacé par Eurolist et Alternext. Le CAC 40 ne toucha son plus bas que le 12 mars 2003, à 2 403,04 points, et ne retrouva son record que le 2 novembre 2021, dividendes non compris.
Le marché baissier s’acheva dans les scandales. Enron, courtier en énergie devenu champion de la nouvelle économie, fit faillite le 2 décembre 2001. Le 25 juin 2002, WorldCom révéla avoir irrégulièrement comptabilisé 3,8 milliards de dollars de charges ; il déposait son bilan le 21 juillet, avec 107 milliards de dollars d’actifs. Fin janvier 2003, AOL Time Warner annonça une perte de 98,7 milliards de dollars pour 2002, essentiellement la dépréciation de la survaleur née de la fusion.
Les conséquences de la bulle Internet
La destruction de richesse fut considérable : de mars 2000 à octobre 2002, la capitalisation des actions américaines a perdu de l’ordre de 5 000 milliards de dollars selon les estimations courantes. Les États-Unis sont entrés en récession en 2001. La Fed a baissé ses taux onze fois en 2001, jusqu’à 1,75 % le 11 décembre, le plus bas depuis 1961, puis à 1 % le 25 juin 2003, niveau maintenu jusqu’au 30 juin 2004.
La réponse réglementaire est venue des scandales plus que du krach. Signée par George W. Bush le 30 juillet 2002, la loi Sarbanes-Oxley a créé un organisme de supervision des auditeurs, renforcé l’indépendance des commissaires aux comptes et rendu les dirigeants personnellement responsables de la sincérité des comptes. Ses critiques lui reprochent d’avoir alourdi le coût de la cotation, sous l’œil de la SEC.
Et puis il y a ce qui a survécu. Environ la moitié des sociétés Internet de l’époque existaient encore en 2004, à des valorisations bien plus modestes. Amazon, introduite en 1997 à 18 dollars, perdit une large part de sa capitalisation, enregistra des pertes chaque année jusqu’en 2002 et dégagea son premier bénéfice annuel en 2003 (35 millions de dollars). eBay traversa la tempête.
Bulle ou pas ? Les débats
Le premier débat porte sur la Fed. Pour Paul Krugman et d’autres, Greenspan a vu la bulle en 1996 et n’a rien fait de décisif ; il n’a durci qu’au moment où elle éclatait. La réponse est déjà dans la question de 1996 : comment savoir ? Une banque centrale n’identifie pas une bulle avec certitude, et la dégonfler par les taux frappe toute l’économie ; mieux vaudrait réparer après. Pour l’école autrichienne, le crédit bon marché a nourri des investissements que l’épargne ne justifiait pas, et le krach a été la purge inévitable.
Le second débat porte sur la suite. En ramenant ses taux à 1 % en 2003, la Fed a-t-elle soigné une bulle par une autre ? John Taylor l’affirme : selon la règle qui porte son nom, les taux ont été en moyenne inférieurs d’environ deux points au niveau souhaitable entre 2002 et 2006, ce qui aurait alimenté la bulle immobilière et préparé la crise des subprimes. Ben Bernanke a répondu, en janvier 2010, que cette conclusion dépend de la manière de mesurer l’inflation et que l’essentiel de la bulle immobilière tenait aux prêts hypothécaires de mauvaise qualité, non aux taux directeurs. La question n’est pas close.
Enfin, l’efficience des marchés est sortie abîmée de l’épisode. Robert Shiller, qui publia Irrational Exuberance en mars 2000, y voyait la preuve que les prix peuvent s’éloigner durablement des fondamentaux. On peut aussi dire que le marché avait raison sur le secteur et tort sur presque toutes les entreprises.
Ce qu’en retient un investisseur
Une bonne histoire n’est pas un bon prix. Internet a changé le monde, et ceux qui ont acheté le Nasdaq en mars 2000 ont attendu plus de quinze ans pour retrouver leur mise, hors dividendes.
Les gagnants d’une révolution se reconnaissent tard. Pour une Amazon, des centaines de Pets.com.
Un krach lent est plus dangereux qu’un krach rapide. Les rebonds de 2000 à 2002, comme celui du 3 janvier 2001, ont chacun convaincu des acheteurs que le plancher était atteint. Sur le Nasdaq, la discipline des ordres stop a fait la différence entre une perte et une ruine.
Les scandales arrivent à la fin. Enron et WorldCom n’ont pas déclenché le krach, ils l’ont conclu. Les fraudes comptables prospèrent pendant la hausse et ne se découvrent qu’à la marée basse.
Questions fréquentes
Quand la bulle Internet a-t-elle éclaté ?
Le Nasdaq Composite a atteint son record de clôture le 10 mars 2000, à 5 048,62 points, puis a baissé jusqu’au 9 octobre 2002. La date du 10 mars 2000 est retenue comme celle de l’éclatement.
De combien le Nasdaq a-t-il chuté après 2000 ?
De 5 048,62 à 1 114,11 points en clôture, soit environ −78 %. Il n’a retrouvé son record que le 23 avril 2015.
Comment la bulle Internet a-t-elle touché la Bourse de Paris ?
Le CAC 40 a culminé à 6 922,33 points le 4 septembre 2000 et est descendu à 2 403,04 points le 12 mars 2003, soit −65 %. Il n’a retrouvé son record que le 2 novembre 2021. France Télécom, Vivendi Universal et Alcatel ont perdu plus de 90 % de leur valeur.
Quelles entreprises ont survécu à la bulle Internet ?
Amazon et eBay notamment, ainsi qu’environ la moitié des sociétés Internet de l’époque, souvent à des valorisations très inférieures. Amazon n’a dégagé son premier bénéfice annuel qu’en 2003.
Sources
- Alan Greenspan, « The Challenge of Central Banking in a Democratic Society », American Enterprise Institute, 5 décembre 1996.
- Ben Bernanke, « Monetary Policy and the Housing Bubble », American Economic Association, 3 janvier 2010.
- SEC Historical Society, « WorldCom and the Rush to Legislate ».
- Fortune, record du Nasdaq du 23 avril 2015.
- CNN Money, baisse de taux du 3 janvier 2001 ; faillite de WorldCom ; CNN, France Télécom en octobre 2002.
- Robert J. Shiller, Irrational Exuberance, Princeton University Press, 2000.
- Wikipédia, « Dot-com bubble » et « Closing milestones of the Nasdaq Composite ».
Pour aller plus loin
Diplômé d’histoire de la Sorbonne, j’ai enseigné douze ans avant de trader à plein temps. Les krachs, les bulles et les grandes figures de la finance éclairent mieux les marchés d’aujourd’hui que bien des modèles. J’ai préfacé Machiavel, Renan et Le Bon chez JDH Éditions.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École