

Qu’est-ce que la crise de liquidité ?
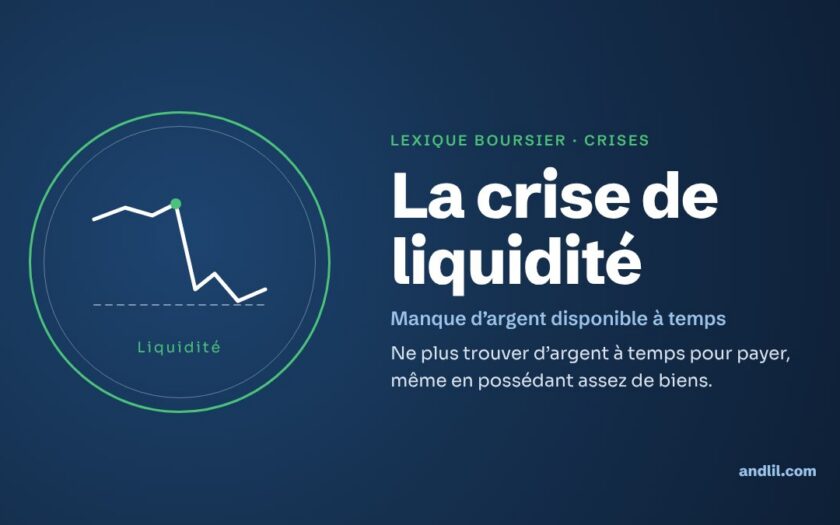
La crise de liquidité aussi appelée crise d’illiquidité correspond à la situation où une institution bancaire, un marché, un État ou une entreprise ne possède pas assez de liquidité pour honorer ses engagements autrement dit, ses dettes.
- Pour une entreprise, cela peut mener au dépôt de bilan par décision du Tribunal de Commerce si celle-ci ne peut payer ses salariés ni ses créanciers.
- En ce qui concerne les banques, l’assèchement de liquidité provoque la paralysie du système interbancaire et on peut assister à un resserrement du crédit (credit crunch).
- Sur le marché financier, ce phénomène perturbe les échanges entre les vendeurs et les acheteurs qui ne se rencontrent pas par manque d’actifs, et rend impossibles les opérations financières.
De manière générale, la crise de liquidité est une crise systémique, c’est-à-dire qui menace l’ensemble du système économique. Il s’agit d’un cercle vicieux qui touche chaque acteur du marché quelle que soit sa taille ou son implication dans le marché. On se souvient par exemple, de la crise des subprimes de 2007 qui a vu s’effondrer tout le système économique occidental, notamment aux États-Unis.
Pour pallier ce risque, les Banques Centrales endossent leur rôle de prêteur en dernier recours et peuvent agir en injectant des liquidités sur le marché, c’est-à-dire en prêtant de l’argent aux banques ou en créant de la monnaie supplémentaire (tout en risquant de faire grimper l’inflation).
La crise de liquidité en résumé
Une crise de liquidité survient quand un acteur, ou tout un marché, ne trouve plus d’argent disponible à temps pour payer ce qu’il doit, même s’il possède assez de biens pour couvrir ses dettes. Le problème n’est pas ce que l’on vaut, mais ce que l’on peut transformer en argent immédiatement. Mal traitée, une crise de liquidité devient une crise de solvabilité : pour payer, on vend à perte, et les pertes finissent par dévorer les fonds propres.
Quelle différence entre liquidité et solvabilité ?
Être solvable, c’est posséder plus que ce que l’on doit. Être liquide, c’est pouvoir payer ce que l’on doit au moment où on le doit. Une banque peut être parfaitement solvable et manquer pourtant de liquidités, car son métier consiste à prêter à long terme l’argent que ses déposants peuvent retirer à tout moment.
Imaginons une banque dont le bilan s’élève à 100 millions d’euros : 10 millions de trésorerie et 90 millions de prêts accordés sur plusieurs années. En face, elle doit 92 millions à ses déposants et dispose de 8 millions de fonds propres. Elle est solvable.
Un matin, des déposants inquiets retirent 20 millions. La trésorerie couvre 10 millions ; pour trouver les 10 millions restants, la banque doit vendre des prêts. Pressés, les acheteurs n’en offrent que 80 % de leur valeur : il faut céder 12,5 millions de prêts pour encaisser 10 millions. La perte de 2,5 millions ramène les fonds propres de 8 à 5,5 millions. Si les retraits continuent, chaque vente forcée creuse la perte, et la banque saine au départ devient insolvable. C’est le mécanisme du bank run.
Quelles sont les deux formes de liquidité et comment se nourrissent-elles ?
La liquidité de financement est la capacité d’un acteur à emprunter ou à renouveler ses dettes. La liquidité de marché est la capacité à vendre un actif rapidement sans faire chuter son prix. Dans une crise, les deux disparaissent ensemble : les prêteurs exigent davantage de garanties, les emprunteurs vendent pour se refinancer, ces ventes font baisser les prix, la valeur des garanties diminue, et les prêteurs se retirent encore. Les acheteurs attendent des prix plus bas, l’écart entre l’offre et la demande s’élargit, et des titres jugés sans risque la veille deviennent invendables.
Quelles ont été les crises de liquidité récentes ?
Août 2007, les fonds gelés de BNP Paribas. Le 9 août 2007, BNP Paribas annonce le gel de trois fonds monétaires dynamiques, d’une valeur totale de 1,6 milliard d’euros : la banque ne parvient plus à évaluer les titres liés aux crédits subprime qu’ils détiennent, faute d’échanges sur ce marché. Les banques cessent alors de se prêter entre elles, et la crise gagne le marché interbancaire.
Septembre 2007, Northern Rock. La banque britannique, qui se finançait largement sur les marchés, doit demander le soutien de la Banque d’Angleterre. L’annonce provoque la première panique bancaire au Royaume-Uni depuis 150 ans : les déposants font la queue devant les agences pour retirer leurs économies.
Mars 2023, Silicon Valley Bank. Après avoir vendu ses titres disponibles à la vente avec une perte de 1,8 milliard de dollars, la banque californienne voit ses clients retirer 42 milliards de dollars dans la seule journée du 9 mars 2023. Elle est fermée le lendemain, 10 mars, alors que 100 milliards de retraits supplémentaires étaient attendus. Avec les virements en ligne, la panique ne se compte plus en semaines, mais en heures.
Comment banques centrales et règles prudentielles traitent-elles une crise de liquidité ?
Le remède classique est celui du prêteur en dernier ressort. Dans Lombard Street, publié en 1873, le journaliste britannique Walter Bagehot recommande à la banque centrale, en cas de panique, de prêter très largement, à des taux élevés, contre de bonnes garanties. L’idée est de sauver les établissements solvables mais à court de liquidités, sans subventionner les autres.
Depuis la crise de 2008, les règles de Bâle III imposent aussi aux banques un ratio de liquidité à court terme, le LCR : elles doivent détenir assez d’actifs liquides de haute qualité pour couvrir leurs sorties nettes de trésorerie pendant 30 jours de crise. Introduit à 60 % en 2015, ce ratio a été relevé chaque année pour atteindre 100 % en 2019. Un second ratio, le NSFR, impose un financement stable sur un horizon d’un an.
Que change une crise de liquidité pour un trader ?
Sur les marchés, une crise de liquidité se voit d’abord dans le carnet d’ordres : les quantités proposées fondent, les écarts entre achat et vente s’élargissent, les cours sautent d’un niveau à l’autre. Un ordre stop peut alors être exécuté loin du prix prévu, c’est le slippage. En période de tension, réduire la taille des positions et éviter les titres peu échangés limite le risque de ne pas pouvoir sortir au prix voulu.
Questions fréquentes
Quelle est la différence entre une crise de liquidité et une crise de solvabilité ?
Dans une crise de liquidité, l’acteur possède assez de biens mais ne peut pas les transformer en argent à temps. Dans une crise de solvabilité, ses dettes dépassent la valeur de ce qu’il possède. La première peut conduire à la seconde.
Quel est le lien avec le credit crunch ?
Le credit crunch en est une conséquence : faute de liquidités, ou par crainte de ne pas être remboursées, les banques réduisent fortement les crédits accordés à l’économie.
Comment une banque centrale arrête-t-elle une crise de liquidité ?
En prêtant aux banques contre des garanties, parfois en très grandes quantités, et, si cela ne suffit pas, en achetant elle-même des titres sur les marchés, comme avec le quantitative easing.
Un particulier peut-il être touché ?
Oui : un fonds peut suspendre les rachats, comme les fonds de BNP Paribas en août 2007, et un titre peu échangé peut devenir difficile à vendre à un prix correct.
Pour aller plus loin
Lexique boursier : toutes les définitions, de A à Z.
Historien de formation, j’aborde l’économie en praticien : depuis 1994, je vois chaque jour sur mes écrans ce que les décisions des banques centrales et des États font aux prix. J’essaie d’expliquer ce qui se joue derrière les chiffres, sans jargon et sans promesse.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École