
Crise grecque : de la faillite de 2010 au référendum de 2015

Qu’est-ce que la crise grecque ?
Le 21 octobre 2009, le nouveau gouvernement grec transmet à Eurostat une prévision de déficit pour l’année de 12,5 % du PIB, et non plus de 3,7 %. Ce n’était pas encore le bon chiffre : après révision, Eurostat le portera à 15,4 %. Les marchés découvrent qu’un pays de la zone euro peut avoir maquillé ses comptes. Six ans de crise commencent.
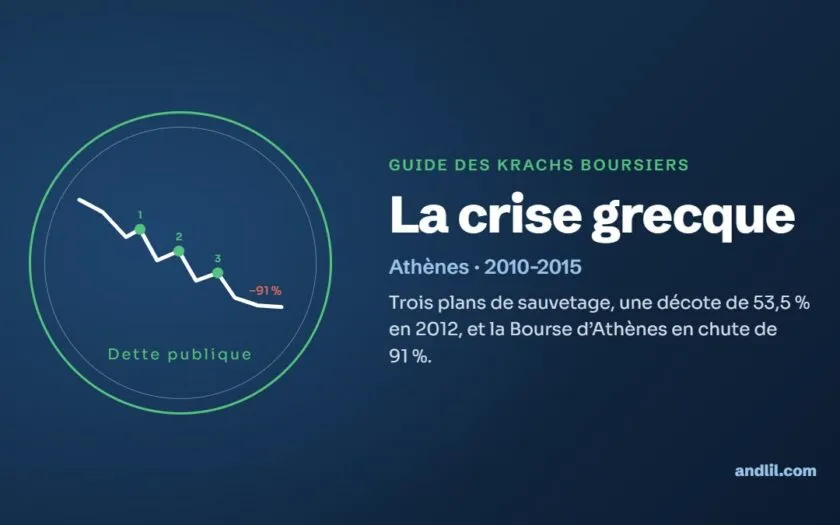
La crise grecque, ou crise de la dette publique grecque, va de l’automne 2009 au référendum de juillet 2015, et ne s’achève formellement qu’en août 2018. Elle comprend trois plans de sauvetage, la plus grande restructuration de dette souveraine de l’histoire, la fermeture des banques d’un pays de l’Union européenne et une Bourse d’Athènes tombée de 91 % depuis son sommet de 2007. Elle a révélé ce que la monnaie unique ne prévoyait pas : la faillite d’un de ses membres.
La crise grecque en résumé
La crise grecque est la crise de la dette publique grecque de 2009 à 2018. Elle éclate en octobre 2009 quand Athènes révèle un déficit très supérieur aux chiffres annoncés, finalement établi à 15,4 % du PIB. Le 23 avril 2010, la Grèce demande l’aide de l’Union européenne et du FMI, qui lui accordent 110 milliards d’euros de prêts le 2 mai 2010. Suivent un deuxième programme en mars 2012, avec l’effacement de plus de la moitié de la dette des créanciers privés, puis un troisième en août 2015, après le référendum du 5 juillet. Le PIB grec a reculé de plus d’un quart entre 2008 et 2013.
Quels sont les chiffres clés de la crise grecque ?
| Indicateur | Valeur |
|---|---|
| Durée | Octobre 2009 à août 2018 (fin du troisième programme) |
| Déficit public 2009 | 15,4 % du PIB (chiffre révisé par Eurostat) |
| Bourse d’Athènes (indice général) | 5 334,50 le 31 octobre 2007 ; 476,36 le 5 juin 2012, soit −91 % (clôtures) |
| Prêts de sauvetage reçus | 288,7 milliards d’euros depuis 2010 (zone euro et FMI) |
| Restructuration privée (mars-avril 2012) | 199,2 milliards d’euros d’obligations échangées, décote nominale de 53,5 % |
| Recul du PIB (en volume) | Environ 27 % entre 2008 et 2013 |
| Référendum du 5 juillet 2015 | « Non » à 61,31 % |
| Réouverture de la Bourse le 3 août 2015 | −16,2 % en une séance |
Quelles sont les causes de la crise grecque ?
Une entrée dans l’euro sur des chiffres flatteurs
La Grèce adopte l’euro en 2001, deux ans après les fondateurs, en ayant présenté des comptes conformes au critère de Maastricht d’un déficit inférieur à 3 % du PIB. Le 22 novembre 2004, Eurostat publie un rapport qui révise ces chiffres : le déficit de 1999, année de référence pour l’entrée dans l’euro, n’était pas de 1,8 % mais de 3,4 %, et il avait dépassé 3 % chaque année depuis 1997. L’affaire fait alors peu de bruit.
Des comptes maquillés, en partie légalement
Début 2010, la presse révèle que la Grèce avait conclu avec des banques, au premier rang desquelles Goldman Sachs, des contrats d’échange de devises (swaps) à des taux hors marché. Ces montages lui procuraient l’équivalent d’un prêt sans qu’il apparaisse comme une dette publique : les statistiques d’Eurostat n’intégraient pas ce type de dérivés avant une note méthodologique de mars 2008. Selon les données reprises d’Eurostat, ces swaps avaient une valeur de marché de 5,4 milliards d’euros fin 2008, soit une dette sous-estimée d’environ 2,3 % du PIB. Le maquillage était en partie permis par les règles du moment ; le reste ne l’était pas : le rapport d’Eurostat de janvier 2010 parle de « fausses déclarations délibérées » sur certains postes et conclut ne pas pouvoir valider des chiffres d’une qualité statistique acceptable.
Une économie peu compétitive
Sans monnaie nationale à dévaluer, la Grèce ne pouvait corriger ses pertes de compétitivité que par une baisse des salaires et des prix, la fameuse « dévaluation interne ». On a souvent accusé les Jeux olympiques d’Athènes de 2004 ; leur coût n’explique pas à lui seul une dette de près de 130 % du PIB en 2009. La crise des subprimes et la récession mondiale ont fait le reste.
Comment la crise grecque s’est-elle déroulée, de 2009 à 2015 ?
| Date | Événement |
|---|---|
| 21 octobre 2009 | Le gouvernement Papandréou révise le déficit prévu pour 2009 de 3,7 % à 12,5 % du PIB |
| 23 avril 2010 | La Grèce demande l’aide de l’UE et du FMI |
| 2 mai 2010 | Premier plan : 110 milliards d’euros de prêts (80 de la zone euro, 30 du FMI) |
| 21 juillet 2011 | Accord sur les grandes lignes d’un deuxième plan de 109 milliards de fonds publics |
| 27 octobre 2011 | Sommet européen : les banques acceptent une décote de 50 % |
| 9 mars 2012 | Succès de l’échange de dette privée ; l’Eurogroupe approuve le deuxième programme |
| 6 mai et 17 juin 2012 | Deux élections législatives ; Antónis Samarás forme une coalition |
| 25 janvier 2015 | Victoire de Syriza (36,34 %) ; Aléxis Tsípras Premier ministre |
| 28-29 juin 2015 | Fermeture des banques annoncée le 28 au soir ; retraits limités à 60 euros par jour |
| 30 juin 2015 | La Grèce ne rembourse pas 1,5 milliard d’euros au FMI |
| 5 juillet 2015 | Référendum : le « non » l’emporte avec 61,31 % |
| 13 juillet 2015 | Au matin, après une nuit de sommet, accord de la zone euro : Tsípras accepte de nouvelles mesures |
| 19 août 2015 | Troisième programme : jusqu’à 86 milliards d’euros du MES |
2010 : le premier sauvetage et la troïka
Le 23 avril 2010, le gouvernement de Georges Papandréou demande l’aide de l’Union et du FMI ; à la fin du mois, la dette grecque est reléguée en catégorie spéculative. Le 2 mai, l’Eurogroupe et le FMI s’accordent sur 110 milliards d’euros de prêts sur trois ans, dont 30 milliards du FMI. En échange, la Grèce s’engage à un programme d’austérité surveillé par la « troïka » : la Commission européenne, la Banque centrale européenne et le FMI. Les 9 et 10 mai, l’Union crée un fonds de stabilisation et la BCE commence à acheter des dettes publiques : la contagion menace déjà d’autres pays, prélude à la crise des dettes souveraines de 2011. Le 6 mai, à New York, le flash krach survient dans ce climat.
2011-2012 : l’effacement de la dette privée
Le premier plan ne suffit pas. Le 21 juillet 2011, les Européens esquissent un deuxième plan avec une participation volontaire des banques. Le 27 octobre 2011, à Bruxelles, la participation devient plus sérieuse : les créanciers privés acceptent de renoncer à 50 % de la valeur de leurs titres. L’opération aboutit en mars 2012 et se clôt le 26 avril. Au total, 199,2 milliards d’euros d’obligations, 96,9 % de la dette éligible détenue par le privé, sont échangés avec une décote nominale de 53,5 %, ce qui réduit la dette grecque d’environ 107 milliards d’euros. Selon Jeromin Zettelmeyer, Christoph Trebesch et Mitu Gulati, les pertes réelles des créanciers se situent entre 59 % et 65 %, un record mondial en volume de dette restructurée comme en pertes cumulées des créanciers. Le deuxième programme, approuvé par l’Eurogroupe le 9 mars 2012, apporte 141,8 milliards d’euros du Fonds européen de stabilité financière et environ 12 milliards du FMI.
Les élections du 6 mai 2012 ne dégagent aucune majorité ; celles du 17 juin placent en tête la Nouvelle Démocratie d’Antónis Samarás, qui gouverne avec le PASOK et la Gauche démocrate. Entre-temps, le chômage bat des records et la Bourse d’Athènes touche le 5 juin 2012 son plus bas de la crise, qu’elle n’enfoncera qu’en février 2016.
2015 : Syriza, Varoufákis et le référendum
Le 25 janvier 2015, Syriza, la coalition de la gauche radicale, remporte les élections avec 36,34 % des voix et 149 sièges sur 300, sur la promesse d’en finir avec l’austérité. Aléxis Tsípras devient Premier ministre et nomme aux Finances l’économiste Yánis Varoufákis, qui engage avec l’Eurogroupe un bras de fer. Dans la nuit du 26 au 27 juin, Tsípras annonce un référendum sur les propositions des créanciers. Le 28 juin, la BCE maintient son plafond de liquidités d’urgence aux banques grecques au lieu de le relever ; le soir même, Tsípras annonce la fermeture des banques et un contrôle des capitaux. Dès le lundi 29 juin, les guichets restent clos, les retraits sont limités à 60 euros par jour et la Bourse d’Athènes cesse de coter. Le 30 juin, faute d’avoir versé 1,5 milliard d’euros dû au FMI, la Grèce se retrouve en arriéré de paiement envers l’institution.
Le 5 juillet, 61,31 % des votants disent « non ». Le lendemain, Varoufákis démissionne. Le 13 juillet au matin, au terme d’un sommet de la zone euro ouvert la veille, Tsípras accepte de nouvelles mesures d’austérité en échange de l’ouverture de négociations sur un troisième programme. Le « non » aura duré huit jours. Le troisième programme est approuvé le 19 août 2015 : jusqu’à 86 milliards d’euros du Mécanisme européen de stabilité, dont 61,9 milliards seront effectivement versés. La Bourse d’Athènes, rouverte le 3 août après cinq semaines de fermeture, perd 16,2 % dans la séance. La Grèce sort du programme le 20 août 2018.
Quelles ont été les conséquences de la crise grecque ?
Une dépression économique. Le PIB grec a reculé d’environ 27 % en volume entre 2008 et 2013, selon Eurostat. La dette publique, loin de baisser, est passée de près de 130 % du PIB en 2009 à plus de 180 % en 2014, selon Eurostat, parce que le dénominateur s’effondrait plus vite que le numérateur.
De nouvelles institutions européennes. La zone euro, qui interdisait en principe de renflouer un État membre, a créé dans l’urgence le Fonds européen de stabilité financière (2010), puis le Mécanisme européen de stabilité. La BCE a commencé à acheter des dettes publiques.
Une dette transférée au secteur public. Avant 2012, la dette grecque était en grande partie détenue par des investisseurs privés, dont de nombreuses banques européennes. Après la restructuration et les prêts de sauvetage, elle est principalement due à des États européens, aux fonds de secours de la zone euro et au FMI. Ses échéances ont été étalées jusqu’en 2070.
Austérité, euro, Mundell : quels débats la crise grecque a-t-elle ouverts ?
L’austérité était-elle la bonne réponse ? Les économistes d’inspiration keynésienne répondent non : couper la dépense publique en pleine récession réduit le PIB, donc les recettes, et peut alourdir le ratio d’endettement. Le FMI lui-même, dans son évaluation de juin 2013, reconnaît que le programme de 2010 n’a atteint ni le retour de la confiance ni celui de la croissance, et que la restructuration de la dette avait été trop longtemps différée. En face, les défenseurs de la rigueur rappellent qu’un État qui ne peut plus emprunter n’a pas le choix de ses dépenses, et que les créanciers, contribuables des autres pays, n’avaient pas à financer indéfiniment des déficits qu’ils n’avaient pas votés. L’aléa moral joue dans les deux sens : il menace les États sauvés comme les prêteurs remboursés.
Le problème était-il l’euro ? En 1961, Robert Mundell définit dans l’American Economic Review les conditions d’une zone monétaire optimale : mobilité des travailleurs et, selon les travaux qui l’ont prolongé, transferts budgétaires entre régions. La zone euro ne remplissait pleinement aucun de ces critères. La Grèce n’avait ni budget fédéral européen pour l’aider ni drachme à dévaluer. Paul Krugman soutient que la crise n’était pas d’abord budgétaire mais une crise de balance des paiements, née des déséquilibres entre le nord et le sud de la zone.
Les marchés ont-ils spéculé contre la Grèce ? Les taux grecs ont flambé et les agences de notation ont dégradé le pays à répétition. Mais un prêteur qui découvre des comptes faux exige un rendement plus élevé : c’est le prix du risque. L’erreur des marchés a plutôt été de ne pas s’en inquiéter plus tôt.
Quelles leçons un investisseur peut-il tirer de la crise grecque ?
Une dette souveraine n’est pas sans risque. La Grèce a montré qu’un État de la zone euro pouvait imposer à ses créanciers privés une perte de plus de la moitié de leur mise. Le rendement d’une obligation d’État rémunère un risque, même quand on l’oublie.
Les statistiques sont aussi un risque. Tout le raisonnement des marchés reposait sur des chiffres faux. Un investisseur peut au moins se méfier quand les chiffres officiels sont meilleurs que l’économie qu’il voit.
La liquidité peut disparaître par décret. En juin 2015, les épargnants grecs ne pouvaient plus retirer que 60 euros par jour, et la Bourse d’Athènes est restée fermée cinq semaines. Un actif qu’on ne peut ni vendre ni retirer n’est pas un actif liquide, quel que soit son prix affiché.
Questions fréquentes sur la crise grecque
Pourquoi la Grèce a-t-elle fait faillite ?
La Grèce avait accumulé une dette publique très élevée, financée à bas prix grâce à l’euro, et des comptes publics falsifiés en partie. Quand le vrai déficit a été révélé fin 2009, en pleine récession mondiale, elle n’a plus pu emprunter sur les marchés.
Combien de plans d’aide la Grèce a-t-elle reçus ?
Trois : 110 milliards d’euros en mai 2010, un deuxième programme approuvé en mars 2012 et un troisième de 86 milliards au plus en août 2015. Au total, la Grèce a reçu 288,7 milliards d’euros de prêts de la zone euro et du FMI.
Qu’a décidé le référendum grec de 2015 ?
Le 5 juillet 2015, 61,31 % des votants ont rejeté les propositions des créanciers. Huit jours plus tard, le gouvernement Tsípras acceptait pourtant de nouvelles mesures d’austérité en échange d’un troisième programme.
La Grèce a-t-elle remboursé sa dette ?
Elle a cessé de dépendre des prêts de sauvetage en août 2018 et rembourse depuis ses créanciers publics. Les échéances des prêts européens ont été étalées jusqu’en 2070.
Sources
- Mécanisme européen de stabilité, page consacrée aux programmes grecs ; Conseil de l’Union européenne, chronologie des programmes d’assistance.
- Eurostat, rapport sur la révision des données grecques de déficit et de dette, 22 novembre 2004, et rapport sur les statistiques grecques de déficit et de dette, janvier 2010.
- Jeromin Zettelmeyer, Christoph Trebesch et Mitu Gulati, « The Greek Debt Restructuring : An Autopsy », Peterson Institute, 2013.
- FMI, évaluation ex post de l’accord de 2010 avec la Grèce, juin 2013 ; FMI, déclaration du 30 juin 2015 sur les arriérés de la Grèce.
- Robert A. Mundell, « A Theory of Optimum Currency Areas », American Economic Review, 1961.
Pour aller plus loin
- Moody’s et les agences de notation
- Sur le forum : la situation grecque en 2015, analyses et scénarios de membres, le défaut grec vu à chaud par des lecteurs avertis
Trader depuis 1994, je commente l’actualité comme je la vis devant mes écrans : par ce qu’elle change, ou ne change pas, sur les marchés. Historien de formation, je cherche dans le passé la mesure de ce qui arrive, pour distinguer l’événement du bruit.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École