
Efficience des marchés : théorie et formes d’efficience

Qu’est-ce que l’efficience des marchés ?
L’efficience des marchés est l’hypothèse selon laquelle les prix intègrent rapidement et correctement l’information disponible, si bien que personne ne peut battre le marché de façon régulière, à risque égal et après frais, avec cette information.
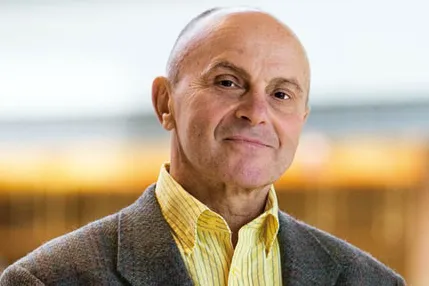
L’hypothèse d’efficience des marchés a été développée par Eugene Fama dans les années 1960. Elle part du principe que, lorsqu’un marché est suffisamment développé et que l’information y circule librement, ses acteurs, supposés rationnels, réagissent presque instantanément et correctement à chaque nouvelle : les prix intègrent alors toute l’information disponible.
Comment interpréter l’hypothèse d’efficience des marchés ?
Cette théorie implique que, si le marché est efficient, aucun investisseur ne peut obtenir de façon régulière un profit anormal, c’est-à-dire supérieur à celui du marché pour un niveau de risque donné. Sur la durée, « battre le marché » est donc impossible, sauf par chance. Le prix d’un actif reflète sa valeur telle qu’on peut l’estimer avec l’information disponible : une surévaluation ou une sous-évaluation ne peut donc pas être repérée à l’avance de façon systématique.
Quelles sont les formes d’efficience des marchés ?
Dans sa synthèse de 1970, Fama distingue trois formes d’efficience, classées selon l’information que les prix sont censés refléter.
La forme faible d’efficience ou « weak form »
Avec une efficience faible, le cours actuel d’un actif intègre déjà toute l’information contenue dans l’historique de ses cours. On ne peut donc pas utiliser les performances passées d’une action pour prévoir son cours futur : l’analyse chartiste ne permet pas de dégager un profit durable. Si l’ensemble des informations passées est déjà pris en compte par le prix actuel d’un actif, il est inutile de les réutiliser pour prévoir sa variation future.
Un test simple de la forme faible se fait sur le CAC 40 lui-même. Sur les 508 séances du 28 octobre 2024 au 23 octobre 2026, la corrélation entre la variation d’un jour et celle de la veille vaut −0,03 ; avec les variations de deux à dix séances plus tôt, elle reste entre −0,05 et +0,05, sous le seuil d’environ ±0,09 au-delà duquel on la jugerait significative. L’indice a monté lors de 256 séances sur 508, à peine plus d’une sur deux. La veille ne dit presque rien du lendemain, comme le prévoit la forme faible ; ce test ne dit rien, en revanche, des régularités plus complexes que cherchent les chartistes.

La forme semi-forte d’efficience ou « semi-strong form »
Cette forme d’efficience implique que toute l’information publique (fusions, annonces de dividendes, licenciements, résultats annuels…) est incorporée dans les prix. On peut valider l’hypothèse d’une efficience semi-forte quand le prix d’un actif s’ajuste presque instantanément, et sans excès, à l’annonce d’une information publique. Dans ce type de marché, il est inutile de faire des prévisions fondées sur des informations déjà publiées, même récemment, puisque ces dernières sont déjà prises en compte dans le prix de l’actif.
La forme forte d’efficience ou « strong form »
Dans un marché à efficience forte, les prix intègrent non seulement l’information des deux autres formes (performances passées et informations publiques), mais aussi toutes les informations privées, même celles que seuls quelques initiés connaissent. Un délit d’initié ne rapporterait donc rien. Avec une forme forte d’efficience, personne ne peut réaliser de profit anormal, car aucune information, même confidentielle, ne permet de prévoir les cours futurs.
Que dit Eugene Fama sur l’efficience des marchés ?
« Un marché dans lequel les prix reflètent toujours pleinement l’information disponible est dit “efficient”. »
Eugene Fama, « Efficient Capital Markets : A Review of Theory and Empirical Work », 1970
L’efficience des marchés en résumé
Un marché est dit efficient quand ses prix intègrent rapidement et correctement l’information disponible. Conséquence directe : personne ne peut, de façon régulière, obtenir une performance supérieure à celle du marché à risque égal, une fois les frais déduits, en exploitant une information que les prix contiennent déjà. L’hypothèse ne dit pas que les prix sont « justes » au sens où ils ne se tromperaient jamais ; elle dit que leurs erreurs ne sont pas prévisibles.
Eugene Fama a reçu en 2013, avec Lars Peter Hansen et Robert Shiller, le prix d’économie en mémoire d’Alfred Nobel pour leurs travaux empiriques sur les prix des actifs.
D’où vient l’idée d’efficience des marchés ?
Dès 1900, le mathématicien français Louis Bachelier soutient une thèse, Théorie de la spéculation, où il décrit les variations de cours comme aléatoires. En 1965, Fama publie dans le Journal of Business sa thèse sur le comportement des cours boursiers, qui défend l’hypothèse de la marche au hasard, et Paul Samuelson démontre la même année que des prix correctement anticipés doivent fluctuer de manière aléatoire. En 1970, Fama publie dans le Journal of Finance une synthèse, « Efficient Capital Markets : A Review of Theory and Empirical Work », où il classe les tests d’efficience en trois formes, faible, semi-forte et forte, décrites ci-dessus.
Qu’implique concrètement l’hypothèse d’efficience ?
Si la forme faible est vérifiée, l’analyse technique ne permet pas de gagner de manière durable ; si la forme semi-forte l’est aussi, l’analyse fondamentale fondée sur les informations publiques ne le permet pas davantage. La conséquence pratique la plus visible a été l’essor de la gestion indicielle : si battre le marché est hors de portée, autant le répliquer au moindre coût, avec un fonds indiciel ou un tracker. En 1973, Burton Malkiel popularise ce raisonnement dans A Random Walk Down Wall Street.
La forme forte, elle, est démentie par les faits : les dirigeants et les initiés disposent bien d’informations que le marché n’a pas, et c’est précisément pour cela que le délit d’initié est réprimé. Dans un marché efficient au sens fort, il ne serait pas impossible, il serait simplement inutile.
Quelles sont les critiques de l’efficience des marchés ?
L’hypothèse a été discutée dès le départ. En 1980, Sanford Grossman et Joseph Stiglitz publient un article au titre explicite, « On the Impossibility of Informationally Efficient Markets ». Leur argument : si les prix reflétaient parfaitement toute l’information, personne n’aurait intérêt à payer pour la rechercher, et les prix cesseraient alors de la refléter. Un marché ne peut donc être efficient qu’en partie, juste assez pour que l’effort de recherche reste rémunéré.
La finance comportementale, dont Robert Shiller est l’une des figures, souligne de son côté que les prix connaissent des excès durables : bulles, krachs, réactions exagérées aux nouvelles. Des bulles historiques aux valeurs internet de la fin des années 1990, les épisodes où les prix s’écartent longtemps de toute valeur raisonnable sont nombreux. Le fait que Fama et Shiller aient été récompensés la même année résume bien l’état du débat : les prix sont difficiles à prévoir à court terme, mais pas entièrement rationnels.
Ce que j’en disais sur le forum
« Le marché est 99 % psycho. Peu importe les fondamentaux de l’entreprise. Quand ça monte tout monte même les boulets. Quand ça baisse tout baisse même les pépites. »
Benoist Rousseau sur le forum, le 4 janvier 2018, dans la discussion « Site le plus fiable sur les consensus des analystes »
Que signifie l’efficience des marchés pour un trader ?
Pour un trader, l’efficience n’est pas une question de tout ou rien. Elle varie selon les marchés et les horizons : un grand indice ou une paire de devises majeure, suivis par des milliers de professionnels et d’algorithmes, intègrent l’information en une fraction de seconde ; une petite valeur peu suivie peut mettre des jours à le faire. L’hypothèse rappelle surtout trois choses utiles : un avantage doit être démontré, pas supposé ; les frais et le slippage mangent les petits écarts de prix ; et ce qui a fonctionné dans le passé cesse souvent de fonctionner une fois connu de tous.
Questions fréquentes sur l’efficience des marchés
Les marchés financiers sont-ils efficients ?
En grande partie, sous la forme faible et semi-forte, sur les marchés les plus liquides : les prix réagissent très vite aux nouvelles. Mais des anomalies, des excès et des bulles montrent que l’efficience n’est ni parfaite ni constante.
Peut-on battre le marché si l’hypothèse d’efficience est vraie ?
Ponctuellement, oui, par chance. De façon régulière et après frais, l’hypothèse dit que non. C’est l’argument sur lequel repose la gestion indicielle.
Quelle est la différence entre efficience faible, semi-forte et forte ?
Elles se distinguent par l’information que les prix sont censés intégrer : l’historique des cours pour la forme faible, toute l’information publique pour la semi-forte, et aussi l’information privée pour la forte.
Qui a inventé l’hypothèse des marchés efficients ?
Eugene Fama l’a formalisée dans les années 1960 et en a fait la synthèse en 1970, en s’appuyant sur des travaux plus anciens, dont ceux de Louis Bachelier (1900) et de Paul Samuelson (1965).
L’efficience faible se vérifie-t-elle sur le CAC 40 ?
Sur un test simple, oui : de fin octobre 2024 à fin octobre 2026, la variation d’une séance n’est presque pas corrélée à celle des dix séances précédentes (corrélations entre −0,05 et +0,05). Cela ne prouve pas que toute méthode chartiste est vaine, mais que la simple répétition de la veille ne paie pas.
Sources de référence utilisées
4
- Eugene F. Fama, « Efficient Capital Markets : A Review of Theory and Empirical Work », The Journal of Finance, mai 1970.
- Sanford Grossman et Joseph Stiglitz, « On the Impossibility of Informationally Efficient Markets », American Economic Review, 1980.
- Louis Bachelier, Théorie de la spéculation, thèse soutenue à Paris le 29 mars 1900.
- Euronext, CAC 40 (FR0003500008), historique des cours, consulté le 24 octobre 2026 ; autocorrélations calculées par andlil.com.
Pour aller plus loin
- Gestion active : principes et stratégies d’investissement, la stratégie que l’efficience des marchés met le plus en doute.
- John Bogle : biographie, méthode et révolution indicielle de Vanguard, le fondateur de Vanguard, qui a tiré de l’hypothèse les fonds indiciels grand public.
- Théorie des perspectives : comprendre vos décisions, la réponse de Kahneman et Tversky : des investisseurs qui ne raisonnent pas comme le suppose la théorie.
- Illusion de la main chaude : définition, expériences et exemples en Bourse, la tentation de croire qu’un gérant qui a battu le marché le battra encore.
- Qu’est-ce que la spéculation financière ?, ce que fait le spéculateur quand il parie que le prix n’a pas encore tout intégré.
Sur le forum
- Le Nobel 2013 de Fama et Shiller, efficience contre finance comportementale, le paradoxe d’un prix partagé discuté par les membres.
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il propose un cadre rigoureux dans son école de trading, où il enseigne la lecture du carnet d'ordres. Dans la rubrique Psychologie de l'investisseur, il montre comment les émotions et les biais pèsent sur les décisions d'investissement, et comment la discipline les contient.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École