
Affaire Maxwell : plus de 400 millions de livres pris aux retraites
Après la mort de Robert Maxwell en novembre 1991, on découvre que plus de 400 millions de livres manquent aux caisses de retraite de ses salariés ; le scandale fait naître la loi britannique sur les retraites de 1995.
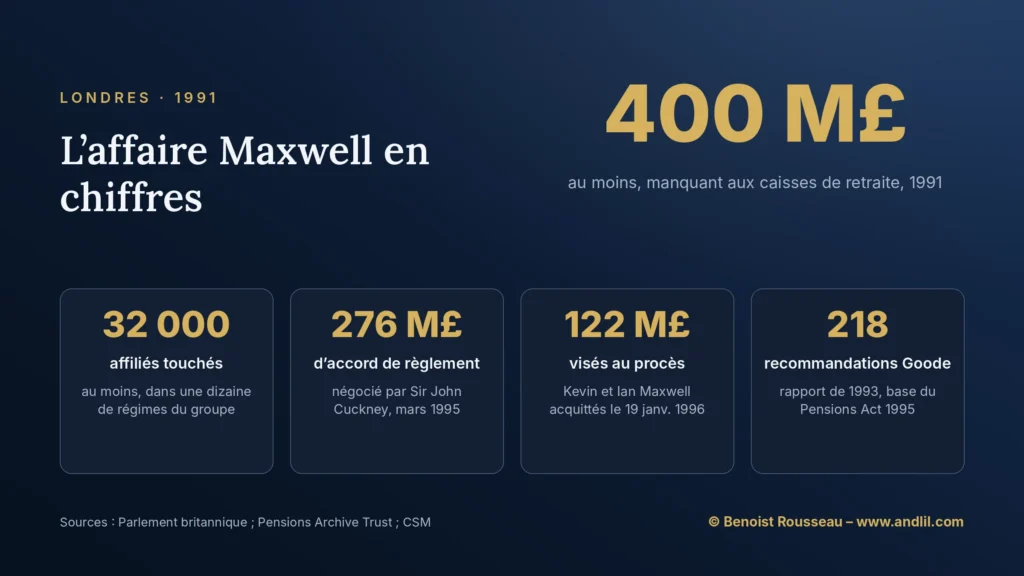

Dans la nuit du 4 au 5 novembre 1991, Robert Maxwell, propriétaire du Daily Mirror et de Maxwell Communication Corporation, tombe de son yacht, le Lady Ghislaine, au large des Canaries. Son corps est repêché ; il est enterré à Jérusalem, sur le mont des Oliviers. Dans les semaines qui suivent, son empire s’effondre et l’on découvre que les retraites de plus de 32 000 salariés et anciens salariés ont servi à boucher les trous de son groupe.
L’affaire Maxwell n’est pas celle d’un génie de la finance, mais d’un propriétaire qui ne distinguait pas son argent de celui des autres, et d’un système qui le laissait faire. Les fonds de pension de ses entreprises étaient juridiquement séparés de l’employeur ; dans les faits, Maxwell faisait circuler leurs actifs comme s’il n’existait qu’une seule caisse. Il en est sorti une grande réforme de l’épargne retraite britannique.
Qu’est-ce que l’affaire Maxwell des fonds de pension ?
L’affaire Maxwell des fonds de pension est le détournement, découvert après la mort de Robert Maxwell le 5 novembre 1991, de plus de 400 millions de livres appartenant aux caisses de retraite des salariés de ses entreprises, dont Mirror Group Newspapers et Maxwell Communication Corporation, utilisés pour soutenir ses sociétés privées surendettées. Elle a conduit au procès de ses fils, à un rapport officiel et à la loi sur les retraites de 1995.
L’affaire Maxwell en résumé
L’affaire Maxwell est le pillage des fonds de pension des salariés de Robert Maxwell, patron du Daily Mirror et de Maxwell Communication Corporation. Pour soutenir un empire de quelque 400 sociétés surendettées, il a utilisé leurs actifs, mis en garantie auprès des banques ou vendus, au profit de ses sociétés privées. Sa mort en mer le 5 novembre 1991 révèle un trou estimé, selon les sources, entre 400 et 460 millions de livres, qui touche plus de 32 000 affiliés. Ses fils Kevin et Ian sont acquittés le 19 janvier 1996. Un accord de 276 millions de livres sauve en 1995 l’essentiel des pensions ; la loi sur les retraites de 1995 en tire les règles.
Quels sont les chiffres clés de l’affaire Maxwell ?
| Indicateur | Valeur |
|---|---|
| Somme manquant aux caisses de retraite | plus de 400 millions de livres, entre 400 et 460 millions selon les sources : environ 450 millions pour le Pensions Archive Trust, 460 millions pour une étude de l’université d’Oxford |
| Affiliés touchés | plus de 32 000, répartis dans une dizaine de régimes |
| Écart entre actifs sûrs et engagements en juin 1992 | environ 350 millions de livres, selon le ministre de la Sécurité sociale |
| Actifs de retraite remis en garantie à des banques | plus de 200 millions de livres |
| Somme visée par le premier procès | 122 millions de livres ; acquittement des fils Maxwell le 19 janvier 1996 |
| Accord de règlement de mars 1995 | 276 millions de livres, négocié par Sir John Cuckney |
| Rapport des inspecteurs du ministère (2001) | 8,5 millions de livres hors TVA, 180 témoins, 101 recommandations |
Comment Robert Maxwell a-t-il utilisé les fonds de pension de ses salariés ?
Robert Maxwell a traité les actifs des fonds de pension de ses entreprises comme une réserve de trésorerie pour son groupe : il les a remis en garantie à des banques, en a vendu une partie et en a fait circuler le produit vers ses sociétés privées. Le 8 juin 1992, le ministre de la Sécurité sociale, Peter Lilley, chiffre devant les Communes l’écart entre les actifs encore sûrs et les engagements des régimes à environ 350 millions de livres ; plus de 200 millions d’actifs avaient été donnés en garantie à des banques et environ 100 millions étaient bloqués dans un fonds d’investissement commun.
Le mécanisme tenait à une confusion des rôles. Selon une étude d’histoire économique de l’université d’Oxford, quand les banques commencent à exiger leur remboursement, en 1990, Maxwell fait autoriser ses sociétés privées, par la société qui gérait les fonds de pension, à prêter les titres de ces fonds à des institutions de la City contre rémunération ; il s’en sert en réalité comme garanties pour emprunter davantage. D’autres titres sont vendus : Goldman Sachs cède sur ses instructions 25 millions d’actions enregistrées au nom du fonds, qui y perd 55 millions de livres. Selon les inspecteurs du ministère, Maxwell traitait ses sociétés comme une seule entité et déplaçait les actifs de l’une à l’autre selon son intérêt. Le régime, qui devait détenir des actifs diversifiés et indépendants de l’employeur, finissait par financer celui-ci : l’inverse de toute diversification.
Un empire à court d’argent
Maxwell avait racheté le groupe Mirror en 1984, puis l’éditeur Macmillan en 1988. Le 30 avril 1991, il introduit en Bourse 49 % de Mirror Group Newspapers. L’empire, lui, croule sous les dettes : ses quelque 400 sociétés ont emprunté plus de 750 millions de livres auprès de banques du monde entier. Les rapports d’inspecteurs du ministère de 1971 et 1973, à propos de son ancienne société Pergamon, l’avaient pourtant jugé inapte à gérer correctement une société cotée. Vingt ans plus tard, banques et conseils se pressaient autour de lui.
Comment le détournement des fonds de pension Maxwell a-t-il été découvert ?
Le détournement a été découvert dans les semaines qui ont suivi la mort de Robert Maxwell, le 5 novembre 1991, quand ses sociétés n’ont plus pu faire face à leurs dettes. Il devait, selon une étude d’Oxford, rencontrer la Banque d’Angleterre le lendemain. Dès le 9 décembre 1991, le procureur général indique, dans une réponse écrite aux Communes, que le Serious Fraud Office, l’office britannique de lutte contre la grande fraude, enquête avec la police de la City sur la gestion des actifs des fonds de pension des sociétés Maxwell.
Les conséquences pour les retraités sont immédiates. En juin 1992, le régime de la holding Headington ne peut plus verser leurs pensions de mai et juin à ses 240 retraités ; celui des ouvriers de Maxwell Communication ne pourra payer, à partir du 1er juillet, que 30 % de leurs pensions à quelque 4 000 retraités. Mirror Group Newspapers accepte de couvrir les droits de ses 15 000 affiliés. L’État débloque 2,5 millions de livres d’avances remboursables et crée une cellule spéciale, en rappelant qu’aucun gouvernement ne peut s’engager à réparer les pertes nées d’une fraude ou d’un vol.
La mort en mer
Les circonstances de la mort ont nourri toutes les hypothèses, du malaise au suicide. Le biographe Tom Bower, qui s’appuie sur l’autopsie pratiquée en Israël, conclut à une chute après un malaise cardiaque, puis à une mort dans l’eau ; l’étude d’Oxford relève des incohérences entre trois autopsies et une mort finalement jugée accidentelle. L’enjeu n’était pas que moral : la thèse du suicide aurait épargné 21 millions de livres aux assureurs.
Pourquoi Kevin et Ian Maxwell ont-ils été acquittés dans l’affaire des fonds de pension ?
Kevin et Ian Maxwell ont été acquittés le 19 janvier 1996 par un jury de l’Old Bailey, la cour criminelle centrale de Londres, qui n’a pas jugé établie la conspiration en vue de frauder les fonds de pension pour 122 millions de livres que leur reprochait le Serious Fraud Office. Le procès avait duré huit mois, les délibérations douze jours. Larry Trachtenberg, conseiller financier du groupe, a été acquitté avec eux ; un quatrième accusé, Robert Bunn, avait cessé de comparaître après une crise cardiaque. La défense de Kevin Maxwell a soutenu que son père cloisonnait l’information au point d’en masquer l’illégalité.
Le verdict relance le débat sur les jurys dans les fraudes complexes : le procureur général, Sir Nicholas Lyell, suggère de les remplacer par un juge assisté d’experts. Un second procès, qui visait Kevin Maxwell, Larry Trachtenberg et deux autres anciens dirigeants pour d’autres chefs de fraude, est arrêté le 19 septembre 1996 par le juge John Buckley, qui estime qu’il serait injuste au point de constituer un abus de procédure. Kevin et Ian Maxwell n’ont été condamnés pour aucun fait lié à l’affaire.
Que dit le rapport du ministère britannique de 2001 sur l’affaire Maxwell ?
Le rapport des inspecteurs du ministère du Commerce et de l’Industrie, publié le 30 mars 2001, attribue la responsabilité principale à Robert Maxwell et conclut que son fils Kevin porte « une lourde responsabilité », tout en se gardant de remettre en cause les acquittements. Nommés en 1992 pour examiner l’introduction en Bourse de Mirror Group Newspapers, les inspecteurs avaient attendu la fin des procès ; ils ont entendu 180 témoins et formulé 101 recommandations, pour 8,5 millions de livres hors TVA.
Le rapport n’épargne pas la City. Il estime que Goldman Sachs porte une responsabilité substantielle dans les manipulations constatées, reproche au cabinet d’audit Coopers & Lybrand Deloitte de ne pas avoir examiné de près les questions de retraite, et rappelle au banquier conseil de l’introduction, Samuel Montagu, qu’il lui revenait de vérifier qu’une société était apte à être cotée. Sa conclusion tient en une phrase : les exigences éthiques et professionnelles doivent passer avant l’avantage commercial. En 1999, Coopers & Lybrand avait accepté de verser 67,6 millions de livres aux créanciers de Maxwell, et PricewaterhouseCoopers, né de sa fusion, avait reçu une amende record de l’instance disciplinaire de la profession. Le gouvernement a renoncé, comme il l’indique en mars 2002, à toute procédure d’interdiction de gérer.
Quelles règles sont nées de l’affaire Maxwell ?
L’affaire Maxwell a produit la loi britannique sur les retraites du 19 juillet 1995, le Pensions Act 1995, qui crée une autorité de contrôle, l’Occupational Pensions Regulatory Authority (OPRA), et un fonds d’indemnisation des victimes de fraude. Le texte découle des travaux d’un comité présidé par Roy Goode, professeur de droit à Oxford, annoncé par le gouvernement le 8 juin 1992 et dont le rapport, remis fin septembre 1993, comptait 218 recommandations.
Les principales règles visent exactement les failles exploitées par Maxwell. Une partie des administrateurs des régimes doit être désignée par les affiliés eux-mêmes. Chaque régime doit avoir un auditeur et un actuaire indépendants des administrateurs, tenus de signaler au régulateur les manquements graves : c’est le devoir d’alerte, que la loi appelle « blowing the whistle ». Les placements chez l’employeur sont plafonnés par règlement. Un niveau minimal de financement est imposé aux régimes à prestations définies. Enfin, un Pensions Compensation Board indemnise les affiliés quand l’employeur est insolvable et que les actifs ont été réduits par une infraction ; il est financé par un prélèvement sur les régimes.
La loi sur les retraites de 2004 a ensuite transféré les fonctions de l’OPRA au Pensions Regulator et dissous le Pensions Compensation Board, relayé par un fonds d’indemnisation des fraudes géré par le Pension Protection Fund. Le principe est resté : l’argent des retraites n’appartient pas à l’employeur.
Quelle est la chronologie de l’affaire Maxwell ?
| Date | Événement |
|---|---|
| 1984 | Robert Maxwell rachète le groupe Mirror |
| 30 avril 1991 | Introduction en Bourse de Mirror Group Newspapers |
| 5 novembre 1991 | Maxwell disparaît de son yacht au large des Canaries |
| Décembre 1991 | Le Serious Fraud Office enquête sur les fonds de pension du groupe |
| 8 juin 1992 | Le gouvernement annonce le comité Goode et une aide d’urgence aux régimes |
| Septembre 1993 | Rapport du comité Goode : 218 recommandations |
| Mars 1995 | Accord de règlement de 276 millions de livres |
| 19 juillet 1995 | Promulgation du Pensions Act 1995 |
| 19 janvier 1996 | Acquittement de Kevin et Ian Maxwell |
| 19 septembre 1996 | Arrêt du second procès pour abus de procédure |
| 30 mars 2001 | Publication du rapport des inspecteurs du ministère |
| 18 novembre 2004 | Le Pensions Act 2004 transfère les fonctions de l’OPRA au Pensions Regulator |
Quelles leçons un épargnant peut-il tirer de l’affaire Maxwell ?
Votre retraite ne doit pas dépendre de votre employeur deux fois. Un salarié dont l’épargne est placée chez son employeur risque, le jour où l’entreprise tombe, de perdre à la fois son salaire et son capital. C’est le biais de familiarité poussé à l’extrême ; en France aussi, l’épargne salariale placée en actions de l’entreprise mérite qu’on regarde ce qu’on détient.
Demandez qui garde l’argent, pas seulement qui le gère. Chez Maxwell, l’homme qui dirigeait l’employeur pouvait faire prêter, vendre ou nantir les titres du régime sans que les affiliés le sachent. Un dépositaire indépendant et des administrateurs élus par les affiliés ne sont pas des formalités : ce sont les seuls verrous qui ne dépendent pas de la bonne foi du patron.
Un mauvais rapport ne s’efface pas avec le temps. Au début des années 1970, des inspecteurs officiels avaient écrit que Maxwell n’était pas fiable pour diriger une société cotée. Les banques, les auditeurs et les conseils qui l’ont servi ensuite pouvaient tous le lire. L’histoire d’un dirigeant fait partie de l’analyse, au même titre que ses comptes.
Un fonds de pension, c’est le salaire différé de quelqu’un. Le mot évoque des géants anonymes ; derrière, il y a des vies de travail. Maxwell ne puisait pas dans une institution abstraite, mais dans la paie différée de ses propres salariés.
Questions fréquentes sur l’affaire Maxwell
Combien Robert Maxwell a-t-il pris dans les fonds de pension ?
Plus de 400 millions de livres : entre 400 et 460 millions selon les sources, environ 450 millions pour le Pensions Archive Trust. Plus de 32 000 affiliés étaient touchés.
Comment Robert Maxwell est-il mort ?
Il est tombé de son yacht, le Lady Ghislaine, au large des Canaries dans la nuit du 4 au 5 novembre 1991, et son corps a été repêché en mer. L’accident a été retenu, mais la cause n’a jamais été prouvée de façon concluante.
Les fils de Robert Maxwell ont-ils été condamnés ?
Non. Kevin et Ian Maxwell ont été acquittés par un jury le 19 janvier 1996, et le second procès visant Kevin a été arrêté pour abus de procédure le 19 septembre 1996.
Les retraités de Maxwell ont-ils été remboursés ?
En grande partie : un accord de 276 millions de livres conclu en mars 1995 a, selon le gouvernement, garanti la situation de l’immense majorité des retraités.
Qu’a changé le Pensions Act 1995 ?
Il a créé un régulateur des retraites professionnelles, l’OPRA, un fonds d’indemnisation en cas de fraude, des administrateurs désignés par les affiliés, un devoir d’alerte pour les auditeurs et actuaires et un niveau minimal de financement.
Sources de référence utilisées
5
- House of Commons, déclaration de Peter Lilley sur les retraites Maxwell et le comité Goode, Hansard, 8 juin 1992.
- House of Lords, « Mirror Group Newspapers plc : Investigation », Hansard, 8 mai 2001.
- Legislation.gov.uk, Pensions Act 1995 (c. 26), texte de la loi du 19 juillet 1995.
- Pensions Archive Trust, Jane Newell, « Unravelling the web », novembre 2021.
- The Christian Science Monitor, « Acquittals by British Jury Bring Calls for Change », 22 janvier 1996.
Pour aller plus loin
- Banque d’Angleterre : histoire, taux directeur et effet sur la livre, l’institution que Maxwell devait rencontrer le lendemain de sa mort.
- Fiscalité du PER en 2026 : déduction, sortie en capital ou en rente, l’épargne retraite individuelle à la française, et ce qu’elle vous laisse choisir.
- L’allocation d’actifs : répartir entre actions, obligations et liquidités, la répartition que les régimes Maxwell avaient cessé de respecter.
- Affaire Madoff : 64,8 milliards fictifs, 150 ans de prison et les leçons, une autre maison où personne d’indépendant ne gardait les titres.
- Le Banco Ambrosiano (1982), neuf ans plus tôt, un autre empire de filiales opaques, dont le président fut retrouvé mort à Londres.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École