
Scandale du Libor : comment des banques ont truqué le taux du monde
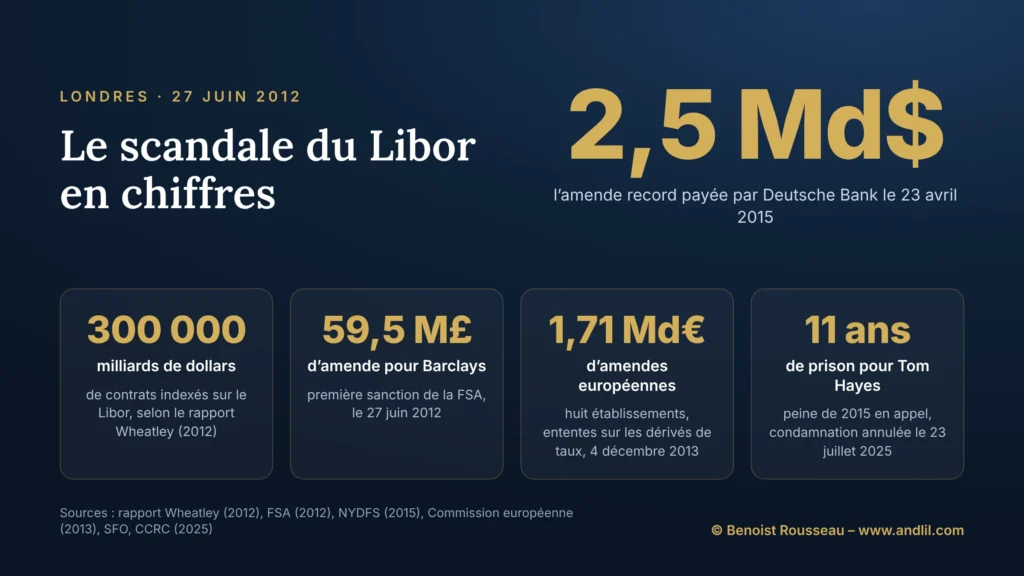

Chaque matin, peu avant 11 heures à Londres, une poignée de grandes banques répondaient à une question simple : à quel taux pourriez-vous emprunter aujourd’hui ? De leurs réponses sortait le Libor, référence de contrats d’un encours d’au moins 300 000 milliards de dollars, prêts immobiliers, crédits aux entreprises et swaps de taux. Personne ne vérifiait la réponse.
Le scandale du Libor est l’histoire de ce qui arrive quand un prix ne résulte pas d’échanges mais d’une déclaration, et quand celui qui déclare est assis à côté de celui qui en profite. Il est aussi, dix ans plus tard, l’histoire d’une justice qui a eu du mal à dire où finissait la pratique de marché et où commençait la fraude.
Qu’est-ce que le scandale du Libor ?
Le scandale du Libor est la manipulation, par des employés de plusieurs grandes banques internationales entre 2005 et 2010, des contributions servant à calculer le Libor (London Interbank Offered Rate) et l’Euribor, les principaux taux interbancaires de référence, révélée au public par la sanction de Barclays le 27 juin 2012. Les banques ajustaient leurs taux déclarés soit à la demande de leurs traders de produits dérivés, soit, pendant la crise financière, pour masquer leurs difficultés de financement.
Le scandale du Libor en résumé
Le Libor était calculé chaque jour à partir des taux auxquels un panel de banques déclarait pouvoir emprunter. Le 27 juin 2012, les régulateurs britannique et américains sanctionnent Barclays pour 453 millions de dollars : ses traders ont demandé des centaines de fois des contributions favorables à leurs positions, et la banque a minoré ses taux pendant la crise de 2007-2009. Suivent UBS, RBS, Deutsche Bank, 2,5 milliards de dollars en 2015, et une amende européenne de 1,71 milliard d’euros pour entente. Le trader Tom Hayes est condamné en 2015 ; la Cour suprême britannique annule sa condamnation en 2025. Le Libor, jugé irréformable, disparaît le 30 septembre 2024.
Quels sont les chiffres clés du scandale du Libor ?
| Indicateur | Valeur |
|---|---|
| Contrats indexés sur le Libor | au moins 300 000 milliards de dollars d’encours (2012) |
| Taux publiés chaque jour | 150 : dix monnaies, quinze échéances (2012) |
| Demandes de traders chez Barclays | au moins 173 sur le Libor dollar, 58 sur l’Euribor, 26 sur le Libor yen (2005-2009) |
| Sanction de Barclays (27 juin 2012) | 453 millions de dollars, dont 59,5 millions de livres pour la FSA |
| Plus forte sanction d’une banque | Deutsche Bank, 2,5 milliards de dollars (23 avril 2015) |
| Amende de la Commission européenne | 1,71 milliard d’euros pour huit établissements (4 décembre 2013) |
| Peine de Tom Hayes | 14 ans en 2015, réduits à 11 ans ; condamnation annulée le 23 juillet 2025 |
| Dernière publication du Libor | 30 septembre 2024 (Libor dollar synthétique) |
Comment le taux Libor était-il fixé avant le scandale du Libor ?
Le Libor était fixé à partir de déclarations, non de transactions : chaque banque du panel indiquait le taux auquel elle estimait pouvoir emprunter, et l’administrateur, la British Bankers’ Association, en tirait une moyenne. La question posée aux banques, rappelée par le rapport Wheatley, était : à quel taux pourriez-vous emprunter des fonds, en demandant puis en acceptant des offres interbancaires d’un montant raisonnable, juste avant 11 heures ?
Le calcul utilisait une moyenne tronquée : on classait les contributions, on écartait les plus hautes et les plus basses, puis on faisait la moyenne du reste. Le dispositif devait neutraliser une banque isolée qui tricherait. Il ne prévoyait pas qu’une banque pousse son chiffre de quelques centièmes pour déplacer la moyenne, ni que plusieurs s’entendent. En 2012, le Libor était publié pour dix monnaies et quinze échéances, soit 150 taux par jour, et servait de référence aux taux interbancaires et à une bonne partie du crédit mondial.
Quelles manipulations le scandale du Libor a-t-il révélées ?
Le scandale du Libor a révélé deux manipulations distinctes : des contributions ajustées à la demande des traders pour favoriser leurs positions, et des contributions minorées pendant la crise pour paraître plus solide. La décision de la FSA contre Barclays, publiée le 27 juin 2012, en donne le détail.
Les demandes des traders
Entre janvier 2005 et juin 2009, les traders de dérivés de taux de Barclays demandent à leurs collègues chargés des contributions d’orienter le taux déclaré : au moins 173 demandes pour le Libor dollar, 58 pour l’Euribor, 26 pour le Libor yen, par oral, par courriel, parfois presque chaque jour, parfois pour le compte de traders d’autres banques. L’écart demandé est minuscule ; il compte pour un livre de dérivés dont les flux se calculent sur le fixing du jour. Un trader avait même inscrit dans son agenda, à au moins quatre reprises en 2006, un rappel pour demander un Euribor bas ou haut.
La sous-déclaration pendant la crise
La seconde manipulation est d’une autre nature. De septembre 2007 à mai 2009, Barclays abaisse ses contributions pour éviter les commentaires négatifs de la presse : en pleine crise, une banque qui déclare emprunter plus cher que ses concurrentes avoue sa fragilité. La FSA note que l’origine des instructions reste floue. C’est la manipulation la plus embarrassante pour le système : en pleine crise, tout le marché lisait le Libor comme une mesure de la santé des banques. Le thermomètre était tenu par le malade.
Quelle est la chronologie du scandale du Libor ?
La chronologie du scandale du Libor s’étend sur près de vingt ans, des premières manipulations de 2005 à la dernière publication du taux le 30 septembre 2024.
| Date | Événement |
|---|---|
| 2005-2009 | Demandes de traders chez Barclays ; ententes sur l’Euribor de septembre 2005 à mai 2008 |
| Septembre 2007 – mai 2009 | Barclays minore ses contributions pour éviter une mauvaise presse |
| 27 juin 2012 | Barclays sanctionnée par la FSA, la CFTC et le département de la Justice : 453 millions de dollars |
| 3 juillet 2012 | Démission de Bob Diamond, directeur général de Barclays |
| 28 septembre 2012 | Rapport Wheatley : réformer le Libor plutôt que le remplacer |
| 19 décembre 2012 | UBS paie 1,5 milliard de dollars ; sa filiale japonaise plaide coupable de fraude |
| 4 décembre 2013 | Commission européenne : 1,71 milliard d’euros d’amendes pour entente sur les dérivés de taux |
| 23 avril 2015 | Deutsche Bank paie 2,5 milliards de dollars |
| 3 août 2015 | Tom Hayes condamné à 14 ans de prison à Londres ; 11 ans en appel le 21 décembre |
| 27 juillet 2017 | Andrew Bailey (FCA) annonce que le Libor ne sera plus soutenu après 2021 |
| 27 janvier 2022 | Cour d’appel fédérale de New York : annulation des condamnations de deux anciens traders de Deutsche Bank |
| 30 septembre 2024 | Dernière publication du Libor |
| 23 juillet 2025 | La Cour suprême britannique annule les condamnations de Tom Hayes et de Carlo Palombo |
Quelles amendes les banques ont-elles payées dans le scandale du Libor ?
Les banques ont payé plusieurs milliards de dollars d’amendes dans le scandale du Libor, la plus lourde, 2,5 milliards de dollars, étant infligée à Deutsche Bank le 23 avril 2015. Barclays ouvre la série le 27 juin 2012 : 59,5 millions de livres pour la FSA, la plus forte amende jamais prononcée par l’autorité britannique, après la remise de 30 % accordée pour un règlement rapide, plus 200 millions de dollars pour la CFTC et 160 millions pour le département de la Justice, soit 453 millions de dollars. Le 3 juillet, son directeur général Bob Diamond démissionne en invoquant une pression extérieure devenue trop forte.
UBS suit le 19 décembre 2012 avec 1,5 milliard de dollars, et sa filiale japonaise plaide coupable d’un chef de fraude. Deutsche Bank règle 2,5 milliards en 2015 : 800 millions à la CFTC, 775 millions au département de la Justice, 600 millions au régulateur new-yorkais et 227 millions de livres à la FCA, pour des faits de 2005 à 2009.
Le volet européen est celui de la concurrence. Le 4 décembre 2013, la Commission européenne inflige 1,71 milliard d’euros à huit établissements pour des ententes sur les dérivés de taux en euro et en yen. Société Générale y figure pour 445,9 millions d’euros, aux côtés de Deutsche Bank, RBS, JPMorgan et Citigroup. Barclays et UBS, qui ont dénoncé les ententes, échappent à toute amende : la première évite ainsi environ 690 millions d’euros, la seconde environ 2,5 milliards. La clémence est une incitation comme une autre ; elle récompense le premier à parler, pas le moins coupable.
Qu’est devenu Tom Hayes, le trader du scandale du Libor ?
Tom Hayes, ancien trader d’UBS puis de Citigroup à Tokyo, a été condamné le 3 août 2015 pour entente frauduleuse sur le Libor yen, a purgé cinq ans et demi de prison, et sa condamnation a été annulée par la Cour suprême britannique le 23 juillet 2025. Le jury l’avait reconnu coupable des huit chefs d’accusation et le juge l’avait condamné à 14 ans de prison ; la cour d’appel a ramené la peine à 11 ans le 21 décembre 2015. Il est libéré en janvier 2021.
En 2025, la Cour suprême, à l’unanimité, sous la plume de Lord Leggatt, annule ses condamnations et celles de Carlo Palombo, condamné en 2019 pour l’Euribor. Le juge de première instance avait expliqué au jury qu’une contribution tenant compte des intérêts commerciaux de la banque ne pouvait être honnête. C’était une erreur : savoir si le contributeur exprimait sincèrement son appréciation était une question de fait, qui revenait au jury. La Cour n’a pas déclaré les deux hommes innocents ; elle a jugé leurs procès inéquitables. Aux États-Unis, la cour d’appel fédérale de New York avait déjà annulé, le 27 janvier 2022, les condamnations de deux anciens traders de Deutsche Bank, Matthew Connolly et Gavin Black, faute de preuve que leurs taux étaient faux : il n’existait pas, selon elle, de « vrai taux » unique qu’ils auraient trahi.
Le paradoxe est complet. Les banques ont payé des milliards pour des faits que des tribunaux, des années plus tard, ont eu du mal à qualifier pénalement chez les individus. Les deux conclusions ne se contredisent pas tout à fait : une institution peut répondre de contrôles défaillants et d’ententes, un homme ne répond que d’une infraction définie avec précision.
Pourquoi le scandale du Libor a-t-il conduit à la fin du Libor ?
Le scandale du Libor a conduit à sa fin parce que, même réformé, le taux reposait sur un marché qui n’existait presque plus : en 2016, sur l’une des combinaisons de monnaie et d’échéance, les banques du panel n’avaient conclu que quinze transactions de taille suffisante. Le rapport Wheatley du 28 septembre 2012 avait d’abord choisi la réforme : nouvel administrateur, contributions appuyées sur des transactions réelles, réduction du nombre de taux, et sanction pénale de la manipulation d’un indice de référence.
Le 27 juillet 2017, Andrew Bailey, directeur général de la FCA, constate que le marché interbancaire à terme non garanti n’est plus assez actif pour fonder un indice. Il demande aux vingt banques du panel de continuer à contribuer jusqu’à fin 2021, et prévient qu’ensuite la FCA ne les y obligera plus. Les panels de la livre, de l’euro, du franc suisse et du yen cessent fin 2021, les derniers panels en dollar fin juin 2023. Des versions synthétiques, calculées pour les contrats anciens, prolongent l’agonie : la dernière, en dollar, est publiée le 30 septembre 2024. La Banque d’Angleterre constate alors que les 35 taux Libor ont tous définitivement cessé. Le SONIA pour la livre et le SOFR pour le dollar, ancrés sur des marchés actifs, les remplacent.
Quelles leçons un trader peut-il tirer du scandale du Libor ?
Un prix déclaré n’est pas un prix traité. Le Libor était une opinion collective présentée comme un prix de marché. Tout indice, fixing ou cotation qui ne repose pas sur des échanges réels mérite la question : qui le fixe, et qu’a-t-il à y gagner ?
Le conflit d’intérêts était dans l’organigramme. Le contributeur était assis près des traders dont les positions dépendaient de sa réponse. Il n’a pas fallu des esprits retors, seulement des incitations mal placées et une absence de contrôle. Les fonctions de conformité sont nées pour cela.
Ce que j’en dis sur le forum
« Fais une recherche sur le scandale du libor par exemple. Quand de grosses banques s’entendent entre elles sur un prix, elles ont du poids. »
Benoist Rousseau sur le forum, le 10 septembre 2015, à un membre qui demandait si le marché des changes est manipulé
La manipulation la plus grave est souvent la plus discrète. Les demandes des traders portaient sur des centièmes de point ; la sous-déclaration de la crise touchait l’information même dont disposaient les autorités. Ce qui déplace peu un prix peut déplacer beaucoup d’argent, ou beaucoup de confiance.
La sanction juste est difficile à écrire. L’annulation des condamnations de Tom Hayes rappelle qu’une règle de marché floue fait un mauvais fondement pénal. Pour un intervenant, la protection la plus sûre reste une règle claire, connue d’avance, et un indice qui se vérifie.
Questions fréquentes sur le scandale du Libor
Qu’est-ce que le Libor ?
Le London Interbank Offered Rate, taux de référence calculé chaque jour à Londres à partir des taux auxquels un panel de banques déclarait pouvoir emprunter. En 2012, il servait de référence à au moins 300 000 milliards de dollars de contrats.
Quelles banques ont été sanctionnées dans le scandale du Libor ?
Notamment Barclays (453 millions de dollars en 2012), UBS (1,5 milliard de dollars en 2012) et Deutsche Bank (2,5 milliards de dollars en 2015). La Commission européenne a aussi sanctionné huit établissements, dont Société Générale, pour 1,71 milliard d’euros en 2013.
Tom Hayes est-il coupable ?
Il a été condamné en 2015 et a purgé cinq ans et demi de prison, mais la Cour suprême britannique a annulé sa condamnation le 23 juillet 2025, jugeant son procès inéquitable. Elle ne l’a pas déclaré innocent ; il n’est plus condamné.
Le Libor existe-t-il encore ?
Non. La dernière publication, celle du Libor dollar synthétique, date du 30 septembre 2024. Le SONIA a remplacé le Libor livre, le SOFR le Libor dollar.
Pourquoi les banques ont-elles sous-déclaré le Libor pendant la crise ?
Pour ne pas paraître fragiles : une banque déclarant emprunter plus cher que les autres signalait ses difficultés. Barclays l’a fait de septembre 2007 à mai 2009, selon la FSA, pour éviter des commentaires négatifs dans la presse.
Une banque française a-t-elle été impliquée dans le scandale du Libor ?
Oui, Société Générale a été sanctionnée par la Commission européenne le 4 décembre 2013 à hauteur de 445,9 millions d’euros, pour sa participation à une entente sur les dérivés de taux en euro.
Sources de référence utilisées
5
- Financial Services Authority, Final Notice, Barclays Bank Plc, 27 juin 2012.
- HM Treasury, The Wheatley Review of LIBOR : final report, 28 septembre 2012.
- Commission européenne, « Antitrust : European Commission Fines Banks € 1.71 Billion For Participating In Cartels In The Interest Rate Derivatives Industry », 4 décembre 2013 (communiqué repris par Mondo Visione).
- Andrew Bailey, « The future of LIBOR », Financial Conduct Authority, 27 juillet 2017.
- Criminal Cases Review Commission, « Supreme Court quashes City traders’ fraud convictions », 24 juillet 2025.
Pour aller plus loin
- Salomon Brothers et le Trésor américain (1991), une autre manipulation d’un prix de référence, celui des adjudications de la dette américaine.
- La Baleine de Londres (2012), la même année à Londres, une autre affaire où un desk a pesé sur un marché entier.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École