
La Baleine de Londres : les 6,2 milliards perdus par JPMorgan en 2012
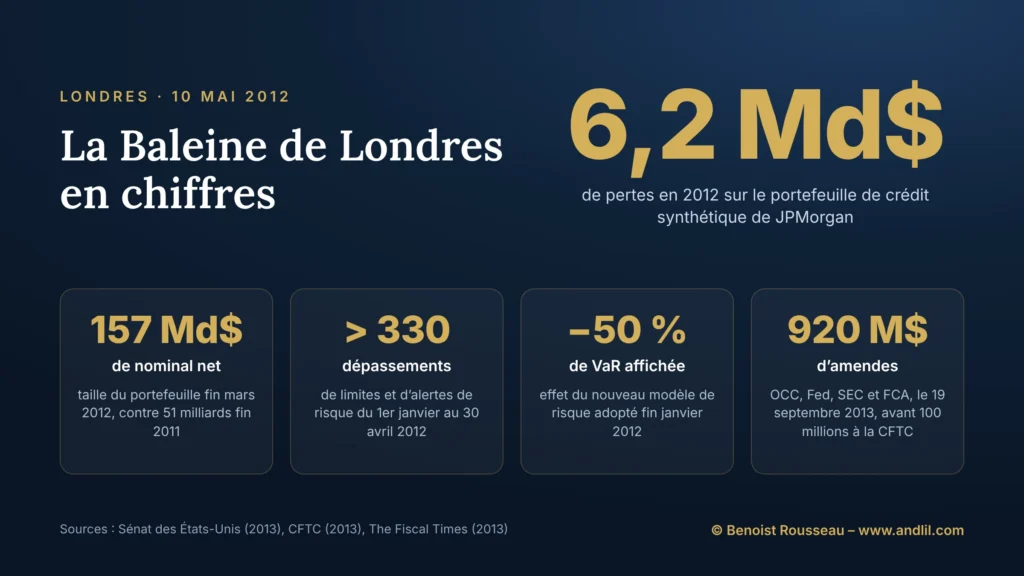

Le 13 avril 2012, Jamie Dimon, patron de JPMorgan Chase, qualifie de « tempête dans un verre d’eau » les articles parus une semaine plus tôt sur les positions géantes d’un trader de son bureau de Londres. Le 10 mai, il annonce une perte de 2 milliards de dollars. À la fin de l’année, elle atteint au moins 6,2 milliards.
La Baleine de Londres n’est pas l’histoire d’un trader isolé qui cache ses positions dans un tiroir. Les positions étaient connues de la hiérarchie, les dépassements de limites signalés jusqu’au directeur général, les pertes déclarées, quoique minorées. C’est l’histoire d’une couverture qui a changé de nature sans changer de nom, dans la première banque des États-Unis, celle qui se flattait d’un bilan « forteresse ».
Qu’est-ce que l’affaire de la Baleine de Londres ?
L’affaire de la Baleine de Londres (London Whale) désigne les pertes d’au moins 6,2 milliards de dollars subies en 2012 par JPMorgan Chase sur le Synthetic Credit Portfolio, un portefeuille de dérivés de crédit géré à Londres par son Chief Investment Office, et les dissimulations qui les ont accompagnées. Le surnom vient du trader français Bruno Iksil, dont les positions sur les indices de crédit étaient si grosses qu’elles déplaçaient le marché.
La Baleine de Londres en résumé
Le Chief Investment Office (CIO) de JPMorgan, chargé de placer environ 350 milliards de dollars de dépôts excédentaires, gère depuis Londres un portefeuille de dérivés de crédit censé couvrir la banque. Au premier trimestre 2012, ses traders, dont Bruno Iksil, en triplent la taille, de 51 à 157 milliards de dollars de nominal net. Les prix se retournent ; les pertes, d’abord sous-évaluées, atteignent 2 milliards en mai et au moins 6,2 milliards fin 2012. Le Sénat dénonce en mars 2013 des limites ignorées et un modèle de risque modifié. JPMorgan paie plus d’un milliard de dollars d’amendes en 2013 ; les poursuites contre deux anciens cadres sont abandonnées en 2017.
Quels sont les chiffres clés de la Baleine de Londres ?
| Indicateur | Valeur |
|---|---|
| Dépôts excédentaires gérés par le CIO | environ 350 milliards de dollars |
| Nominal net du portefeuille | 4 milliards début 2011, 51 milliards fin 2011, 157 milliards fin mars 2012 |
| Pertes du premier trimestre 2012 | près de 719 millions de dollars (100 en janvier, 69 en février, 550 en mars) |
| Dépassements de limites et alertes de risque | plus de 330 du 1er janvier au 30 avril 2012 |
| Pertes dissimulées par des valorisations favorables | plus de 660 millions de dollars |
| Pertes totales en 2012 | au moins 6,2 milliards de dollars |
| Amendes payées par JPMorgan | environ 920 millions de dollars le 19 septembre 2013, puis 100 millions à la CFTC le 16 octobre 2013 |
Qui était la Baleine de Londres ?
La Baleine de Londres était Bruno Iksil, trader français du Chief Investment Office de JPMorgan à Londres, principal opérateur du Synthetic Credit Portfolio de janvier 2007 à avril 2012. Selon le rapport du Sénat, il avait été trader pour compte propre à la Banque Populaire, puis responsable des dérivés de crédit chez Natixis, avant de rejoindre le CIO en 2005 ; il vivait près de Paris et faisait le trajet jusqu’à Londres. En avril 2012, la presse rapporte que le marché le surnomme la « Baleine » ; en 2011 déjà, selon la presse citée par le Sénat, des traders l’appelaient « l’homme des cavernes », pour son obstination sur une position qui avait fini par rapporter environ 400 millions de dollars.
Iksil n’était pas seul. Il rendait compte à Javier Martin-Artajo, responsable du trading de crédit et d’actions, lui-même placé sous Achilles Macris, adjoint principal d’Ina Drew à Londres ; Ina Drew dirigeait le CIO depuis New York. Iksil encadrait d’autres traders, dont Julien Grout. Le profil du trader est présenté dans l’article d’andlil sur Kerviel, Leeson et la Baleine ; cette fiche raconte le portefeuille, les contrôles et la banque.
Qu’était le portefeuille de crédit de la Baleine de Londres ?
Le portefeuille de la Baleine de Londres, le Synthetic Credit Portfolio, était un ensemble de dérivés de crédit, essentiellement des indices de credit default swaps, logé dans le Chief Investment Office, la direction chargée d’investir les dépôts que la banque ne prêtait pas. Le CIO est séparé en 2005 et confié à Ina Drew ; il commence à traiter des dérivés de crédit en 2006 et donne au portefeuille son nom en 2008. Sa raison d’être officielle : protéger la banque contre une vague de défauts d’entreprises.
En 2011, le nominal net du portefeuille passe d’environ 4 à 51 milliards de dollars, sans que la banque en informe l’Office of the Comptroller of the Currency (OCC), son principal superviseur. En décembre 2011, JPMorgan demande au CIO de réduire ses actifs pondérés par les risques, afin d’alléger les exigences de fonds propres. Le Sénat note qu’au lieu de vendre les positions les plus risquées, le CIO choisit en janvier 2012 d’acheter des dérivés de sens inverse pour compenser ses positions vendeuses. La stratégie gonfle la taille du portefeuille, accroît son risque, et le fait passer d’une position de protection à une position nette acheteuse de risque de crédit. La couverture devient un pari, sans changer de nom.
Comment la Baleine de Londres a-t-elle perdu 6,2 milliards de dollars ?
La Baleine de Londres a perdu au moins 6,2 milliards de dollars en 2012 parce que le CIO a triplé, au premier trimestre, un portefeuille déjà perdant, jusqu’à une taille qui empêchait d’en sortir. Fin mars, le Synthetic Credit Portfolio atteint 157 milliards de dollars de nominal net, dont au moins 62 milliards sur un indice de crédit américain de qualité, 71 milliards sur son équivalent européen et 22 milliards sur un indice américain à haut rendement. En mars, le CIO achète encore 40 milliards de positions acheteuses, ce que l’OCC qualifiera de « doubler la mise ».
À la fin de février 2012, selon la CFTC, la position nette vendeuse de protection du CIO sur l’indice CDX NA IG9 à dix ans atteint 65 milliards de dollars. Le 29 février, à la veille de l’évaluation de fin de mois, les traders vendent plus de 7 milliards de protection sur cet indice, dont 4,6 milliards dans les trois dernières heures, le plus gros volume que le CIO ait jamais traité en une journée. La CFTC y verra une manipulation par imprudence. Face à eux, selon un journaliste cité par le Sénat, des hedge funds prennent l’autre côté, persuadés que la position finira par céder. Ils ont raison. Le 23 mars, Ina Drew ordonne d’arrêter de traiter. Le portefeuille, devenu trop gros pour être vendu sans faire baisser son propre prix, ne peut plus qu’encaisser : 2 milliards de pertes en mai, 4,4 milliards fin juin, au moins 6,2 milliards fin 2012.
Quelle est la chronologie de l’affaire de la Baleine de Londres ?
La chronologie de l’affaire de la Baleine de Londres va de la création du Chief Investment Office en 2005 à l’abandon des poursuites pénales en juillet 2017.
| Date | Événement |
|---|---|
| 2011 | Le nominal net du portefeuille passe de 4 à 51 milliards de dollars |
| Fin janvier 2012 | Nouveau modèle de VaR : le risque affiché du portefeuille baisse de moitié |
| 29 février 2012 | Vente de plus de 7 milliards de protection sur l’indice IG9 à dix ans en une séance |
| 23 mars 2012 | Ina Drew ordonne l’arrêt des transactions ; 157 milliards de nominal net |
| 6 avril 2012 | Le Wall Street Journal et Bloomberg révèlent les positions de la « Baleine » |
| 13 avril 2012 | Jamie Dimon parle d’une « tempête dans un verre d’eau » |
| 10 mai 2012 | Annonce d’une perte de 2 milliards de dollars ; retour à l’ancien modèle de VaR |
| 13 mai 2012 | Démission d’Ina Drew |
| 13 juillet 2012 | JPMorgan corrige ses résultats du premier trimestre ; Macris, Martin-Artajo et Iksil ont été licenciés |
| 15 mars 2013 | Audition et rapport de 300 pages de la sous-commission d’enquête du Sénat |
| 19 septembre 2013 | Environ 920 millions de dollars d’amendes (OCC, Fed, SEC, FCA) |
| 16 octobre 2013 | 100 millions de dollars à la CFTC pour manipulation par imprudence |
| Juillet 2017 | Les procureurs fédéraux abandonnent les poursuites contre Martin-Artajo et Grout |
Comment JPMorgan a-t-elle laissé grossir la Baleine de Londres ?
JPMorgan a laissé grossir la Baleine de Londres en ignorant les alertes de ses propres systèmes : du 1er janvier au 30 avril 2012, les limites de risque et seuils d’alerte du CIO ont été dépassés plus de 330 fois, sur les cinq indicateurs suivis. Le rapport de la sous-commission permanente d’enquête du Sénat, présidée par Carl Levin, avec John McCain, détaille trois mécanismes.
Un modèle de risque changé en pleine alerte
En janvier 2012, le portefeuille dépasse la limite de VaR, la perte potentielle calculée par le modèle, du CIO et de la banque entière. Fin janvier, un nouveau modèle est adopté à la hâte, sans l’approbation de l’OCC ; il réduit aussitôt de moitié le risque affiché, ce qui met fin au dépassement et permet de traiter davantage. Le modèle, mal mis en œuvre, reposait sur des saisies manuelles et comportait des erreurs de formule. La banque le retire le 10 mai. Un modèle qui donne la réponse attendue au moment où on la lui demande mérite d’être regardé de près.
Des valorisations arrangées
À partir de mars 2012, les traders valorisent leurs positions au point le plus favorable de la fourchette de prix, et non au milieu. Le CIO et la banque d’investissement de JPMorgan affichent alors des valeurs différentes pour les mêmes contrats ; les contreparties contestent, et les différends sur les garanties atteignent 690 millions de dollars. Le Sénat chiffre à plus de 660 millions les pertes ainsi dissimulées. Le 13 juillet 2012, JPMorgan corrige ses résultats du premier trimestre.
Un superviseur tenu à distance
L’OCC, selon le Sénat, n’a pas été informé de la multiplication par dix du portefeuille en 2011, n’a pas donné suite aux dépassements de limites signalés, et a d’abord accepté les assurances de la banque. Le rapport ajoute que le portefeuille avait été constitué en partie avec des dépôts, dont certains garantis par l’État fédéral.
Quelles sanctions ont été prononcées dans l’affaire de la Baleine de Londres ?
JPMorgan a payé dans l’affaire de la Baleine de Londres plus d’un milliard de dollars d’amendes, tandis qu’aucun individu n’a été condamné pénalement. Le 19 septembre 2013, la banque règle environ 920 millions de dollars : 300 millions à l’OCC, 200 millions à la Fed, 200 millions à la SEC, à laquelle elle reconnaît avoir enfreint la loi, et 137,6 millions de livres à la FCA britannique. Le 16 octobre 2013, la CFTC lui inflige 100 millions de dollars ; JPMorgan admet que ses traders ont agi avec imprudence en vendant un volume massif de swaps sur l’indice IG9 en un temps très court. La CFTC applique là une interdiction de la manipulation par imprudence que la loi Dodd-Frank lui a donnée pour la première fois.
Côté individus, Bruno Iksil signe avec les procureurs un accord de non-poursuite et s’engage à coopérer. Javier Martin-Artajo et Julien Grout, inculpés en 2013 pour avoir gonflé la valeur des positions, sont restés en Espagne et en France. En juillet 2017, les procureurs fédéraux abandonnent les poursuites : au vu de déclarations et d’écrits récents d’Iksil, ils estiment ne plus pouvoir s’appuyer sur son témoignage. Iksil avait déclaré avoir écrit un récit de 400 pages et soutenu, dans une lettre à Bloomberg en février 2016, avoir appliqué une stratégie décidée par ses supérieurs. Les deux hommes n’ont jamais été jugés ; ils sont présumés innocents de ce dont on les accusait.
La Baleine de Londres était-elle une couverture ou un pari ?
Pour le Sénat, la Baleine de Londres était un pari présenté comme une couverture : le rapport reproche à JPMorgan d’avoir qualifié de couverture une activité de trading à haut risque, devant les investisseurs, les régulateurs et le public. Le 10 mai 2012 encore, Jamie Dimon parlait de couverture, alors que le portefeuille était devenu acheteur net de risque de crédit.
On peut objecter qu’une couverture imparfaite reste une couverture, et que toute banque doit pouvoir se protéger contre le risque de crédit. L’argument n’est pas sans poids. Mais une protection qui exige 157 milliards de nominal, des achats de sens inverse pour réduire les fonds propres et un changement de modèle pour rester dans les limites ne protège plus grand-chose. La vraie question est celle des incitations : un desk rémunéré sur ses gains, logé dans une banque de dépôts, avec un filet de sécurité public derrière elle, n’a pas les mêmes raisons de s’arrêter qu’un fonds qui risque son propre capital. C’est l’aléa moral dans sa forme la plus classique.
Quelles leçons un trader peut-il tirer de la Baleine de Londres ?
Une position trop grosse n’a plus de prix de sortie. Quand votre taille fait le marché, le prix affiché n’est plus celui auquel vous pouvez vendre. La Baleine pouvait faire monter ou baisser l’indice ; elle ne pouvait pas en sortir.
Le nom d’une position ne change pas son risque. « Couverture » est une intention, pas une propriété. Ce qui compte, c’est le sens net de l’exposition et ce qu’elle perd si le marché va contre vous.
Méfiez-vous du modèle qui vous arrange. Changer de méthode de calcul au moment où l’on dépasse sa limite, c’est déplacer son stop parce qu’il va être touché.
Ce que j’en dis sur le forum
« Les gros, et je connais très bien un gérant qui a géré quelques milliards, ne savent même pas que les petits existent. S’ils veulent gagner des centaines de millions ils s’affrontent entre eux. […] Une baleine ne pense pas au zooplancton invisible. »
Benoist Rousseau sur le forum, le 6 avril 2021, à un membre persuadé que les grands intervenants visent les petits traders
La Baleine a été chassée par d’autres baleines. Selon le Sénat, la plupart des contreparties du CIO étaient des hedge funds, qui ont vu la taille, compris qu’elle ne pourrait pas tenir et attendu. Le petit trader n’était pas la cible : la bataille se jouait entre géants.
Questions fréquentes sur la Baleine de Londres
Qui est la Baleine de Londres ?
Bruno Iksil, trader français du Chief Investment Office de JPMorgan à Londres, surnommé ainsi en 2012 en raison de la taille de ses positions sur les indices de crédit.
Combien JPMorgan a-t-elle perdu avec la Baleine de Londres ?
Au moins 6,2 milliards de dollars en 2012, selon le Sénat américain. La perte annoncée le 10 mai 2012 n’était que de 2 milliards.
Bruno Iksil a-t-il été condamné ?
Non. Il a signé un accord de non-poursuite avec les procureurs américains et coopéré à l’enquête. Les poursuites contre deux autres anciens cadres ont été abandonnées en juillet 2017.
Quelles amendes JPMorgan a-t-elle payées pour la Baleine de Londres ?
Environ 920 millions de dollars le 19 septembre 2013 à l’OCC, la Fed, la SEC et la FCA, puis 100 millions de dollars à la CFTC le 16 octobre 2013, soit plus d’un milliard.
Qu’est-ce que le Chief Investment Office de JPMorgan ?
La direction chargée d’investir les dépôts excédentaires de la banque, environ 350 milliards de dollars en 2012. Constituée en direction distincte en 2005 et dirigée par Ina Drew, elle logeait le portefeuille de dérivés de crédit à l’origine des pertes.
Pourquoi parle-t-on de « tempête dans un verre d’eau » ?
C’est l’expression de Jamie Dimon le 13 avril 2012 pour minimiser les articles sur la Baleine. Moins d’un mois plus tard, il annonçait 2 milliards de dollars de pertes.
Sources de référence utilisées
5
- United States Senate, Permanent Subcommittee on Investigations, JPMorgan Chase Whale Trades : A Case History of Derivatives Risks and Abuses, 15 mars 2013.
- United States Senate, Permanent Subcommittee on Investigations, « Senate Investigations Subcommittee Holds Hearing and Releases Report on JPMorgan Chase Whale Trades », 14 mars 2013.
- Commodity Futures Trading Commission, « CFTC Files and Settles Charges Against JPMorgan Chase Bank, N.A., for Violating Prohibition on Manipulative Conduct In Connection with “London Whale” Swaps Trades », communiqué 6737-13, 16 octobre 2013.
- The Fiscal Times, « JPMorgan’s ‘Whale’ of a Fine : $920 Million and an Admission of Guilt », 19 septembre 2013.
- Bloomberg, repris par Gulf Times, « ‘London Whale’ prosecution falls apart as US drops charges », 23 juillet 2017.
Pour aller plus loin
- Risk manager : mesurer et limiter les risques de marché, le métier dont les limites ont été franchies plus de 330 fois en quatre mois.
- Middle office : missions, métiers et contrôle des traders, là où les valorisations arrangées auraient dû être repérées.
- LTCM (1998), l’autre grande affaire où une taille démesurée a rendu impossible la sortie d’une position.
- Le scandale du Libor (2012), la même année à Londres, une autre affaire de prix de marché influencés par les desks.
- Archegos (2021), neuf ans plus tard, des positions géantes sur dérivés, cette fois chez un client que les banques ne voyaient pas en entier.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours

La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École