
Qu’est-ce que le LIBOR : définition et enjeux financiers

Qu’est-ce que le LIBOR ?
Le London Interbank Offered Rate (LIBOR) était un taux d’intérêt de référence du marché monétaire interbancaire à Londres. Il était fixé chaque jour à 11h (heure de Londres) et publié vers 11h30 par l’Association des banquiers britanniques (British Bankers’ Association). Il était déterminé pour de nombreuses devises telles que la livre sterling, le dollar ou le yen. Son calcul permettait de déterminer la solvabilité d’un échantillon de banques dans le monde. C’était l’un des principaux outils de comparaison (benchmark) des banques et il servait de référence pour certains produits financiers tels que les futures ou les options.
Pourquoi le LIBOR a-t-il fait polémique ?
Certaines critiques ont vu le jour concernant la manipulation des taux du LIBOR par des banques dans le but de dissimuler leurs difficultés de financement. Celles-ci auraient falsifié leurs taux de financement à la baisse ou à la hausse suivant leurs intérêts afin d’influencer les produits financiers qu’elles commercialisent, comme les prêts aux entreprises par exemple. Lors de la crise économique de 2008, les taux LIBOR communiqués par l’Association des banquiers britanniques ont été contestés par le Wall Street Journal, qui soulignait la responsabilité de ces taux dans l’illusion de bonne santé des banques qui a conduit à l’effondrement du système financier.
Le LIBOR en résumé
Le LIBOR (London Interbank Offered Rate) était le taux auquel un panel de grandes banques déclaraient pouvoir emprunter de l’argent, sans garantie, auprès d’autres banques sur le marché de Londres, pour des durées allant du jour au lendemain à un an. Il servait de référence à une masse considérable de prêts, d’obligations à taux variable et de produits dérivés dans le monde entier.
Après le scandale de manipulation révélé en 2012, les autorités ont organisé sa disparition. La dernière publication a eu lieu le 30 septembre 2024 : le LIBOR n’existe plus. Il a été remplacé, devise par devise, par des taux au jour le jour fondés sur des transactions réelles.
Comment le LIBOR était-il fixé ?
Chaque jour ouvré, chaque banque du panel répondait à la même question : à quel taux pourriez-vous emprunter des fonds, juste avant 11 heures à Londres, en acceptant des offres interbancaires d’une taille raisonnable ? On écartait les réponses les plus hautes et les plus basses, puis on faisait la moyenne des autres. Le résultat était publié en fin de matinée.
Le calcul portait sur plusieurs devises et plusieurs durées. Jusqu’en 2013, on publiait 150 taux : dix devises et quinze échéances. La réforme de 2013 a ramené ce nombre à 35 : cinq devises (dollar, livre sterling, euro, franc suisse et yen) et sept échéances. Le taux le plus suivi était le LIBOR dollar à trois mois.
Le point faible tenait dans la question elle-même : la banque ne communiquait pas le taux auquel elle avait réellement emprunté, mais celui auquel elle estimait pouvoir emprunter. Une déclaration n’est pas une transaction, et rien n’empêchait de l’orienter.
Qu’est-ce que le scandale du LIBOR ?
Le 29 mai 2008, en pleine crise du crédit, le Wall Street Journal publie une étude qui laisse penser que plusieurs banques sous-déclarent leur coût d’emprunt. Déclarer un taux bas revenait à se présenter comme plus solide qu’on ne l’était.
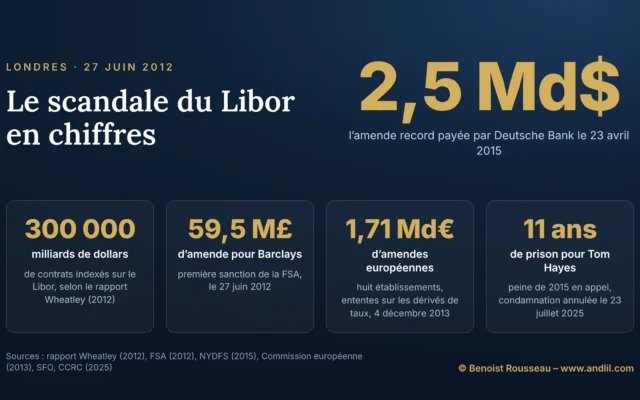
Les enquêtes ont ensuite mis au jour un second mobile : des traders demandaient aux employés chargés des déclarations de pousser le taux dans un sens ou dans l’autre, pour favoriser leurs positions sur des produits dérivés indexés sur le LIBOR. Le 27 juin 2012, Barclays accepte de payer 200 millions de dollars à la CFTC, 160 millions de dollars au ministère de la Justice américain et 59,5 millions de livres à la FSA britannique. D’autres grandes banques ont été sanctionnées dans les mois et les années qui ont suivi.
Première conséquence : l’Association des banquiers britanniques perd la gestion du taux. Après le rachat de NYSE Euronext par le groupe ICE, achevé le 13 novembre 2013, l’administration du LIBOR passe début 2014 à une filiale d’ICE, devenue ICE Benchmark Administration.
Ce que j’en disais sur le forum
« Fais une recherche sur le scandale du libor par exemple. Quand de grosses banques s’entendent entre elles sur un prix, elles ont du poids. »
Benoist Rousseau sur le forum, le 10 septembre 2015, à un membre qui se demandait si les cours peuvent être manipulés
Quand le LIBOR a-t-il disparu ?
Les autorités ont jugé qu’un taux déclaratif, alimenté par un marché interbancaire sans garantie devenu étroit, ne pouvait plus porter autant de contrats. Le calendrier de sortie a été le suivant :
- fin 2021 : arrêt ou perte de représentativité de la plupart des taux ; à partir de janvier 2022, interdiction de l’utiliser pour les nouveaux contrats ;
- 30 juin 2023 : dernière publication des principaux taux en dollar établis à partir du panel de banques ;
- 2022 à 2024 : publication temporaire de taux « synthétiques », calculés selon une formule fixée par l’autorité britannique (FCA), pour les anciens contrats difficiles à modifier ; le dernier taux en livre sterling paraît le 28 mars 2024 ;
- 30 septembre 2024 : dernière publication des taux synthétiques en dollar, qui marque la fin du LIBOR.
Par quoi le LIBOR a-t-il été remplacé ?
| Devise | Taux de remplacement | Publié par |
|---|---|---|
| Dollar | SOFR | Fed de New York |
| Livre sterling | SONIA | Banque d’Angleterre |
| Euro | €STR (l’Euribor reste publié) | BCE |
| Franc suisse | SARON | SIX |
| Yen | TONA | Banque du Japon |
La différence est de nature. Ces nouveaux taux mesurent le coût réel de l’argent prêté au jour le jour, à partir des transactions de la veille. Le SOFR, par exemple, mesure le coût d’un emprunt au jour le jour garanti par des titres du Trésor américain. Pour obtenir un taux sur trois mois, on compose en général les taux quotidiens de la période : on ne connaît donc le taux exact qu’à la fin de cette période, alors que le LIBOR était connu dès le début.

En zone euro, l’Euribor n’a pas disparu : il est toujours publié, par l’EMMI (Institut européen des marchés monétaires), avec une méthode réformée. L’€STR, calculé par la BCE, sert de taux au jour le jour.
Questions fréquentes sur le LIBOR
Le LIBOR existe-t-il encore ?
Non. Plus aucun taux LIBOR n’est publié depuis le 30 septembre 2024. Les contrats encore indexés dessus ont dû basculer vers un taux de remplacement.
Quelle est la différence entre le LIBOR et l’Euribor ?
Le LIBOR était fixé à Londres pour plusieurs devises ; l’Euribor est le taux interbancaire de référence de la zone euro. Le premier a disparu, le second est toujours publié.
Pourquoi le LIBOR a-t-il été manipulé si facilement ?
Parce qu’il reposait sur des déclarations et non sur des transactions observées. Il suffisait de quelques banques du panel pour déplacer légèrement la moyenne, ce qui pesait sur des contrats d’un montant énorme.
Qu’est-ce que le SOFR ?
Le Secured Overnight Financing Rate est le taux qui a remplacé le LIBOR dollar. Publié chaque jour ouvré par la Fed de New York, il mesure le coût d’un emprunt au jour le jour garanti par des titres du Trésor américain.
Qui publiait le LIBOR ?
L’Association des banquiers britanniques (British Bankers’ Association) jusqu’au début de 2014, puis ICE Benchmark Administration, filiale du groupe ICE, jusqu’à la dernière publication, le 30 septembre 2024.
À combien s’établit le SOFR en octobre 2026 ?
Le 29 octobre 2026, le SOFR s’établissait à 3,94 %, pour 3 145 milliards de dollars empruntés au jour le jour contre des titres du Trésor américain, selon la Fed de New York.
Sources de référence utilisées
2
- FCA (autorité britannique des marchés financiers), la transition du LIBOR et les dernières publications de 2023 et 2024 : fca.org.uk.
- Fed de New York, SOFR, données quotidiennes depuis le 2 avril 2018 : newyorkfed.org.
Pour aller plus loin
- La FED : rôle et missions de la banque centrale américaine, la banque centrale dont la branche de New York publie chaque jour le SOFR, le successeur du LIBOR dollar.
- Swap financier : Définition et types de contrats, le contrat d’échange de taux, l’un des produits dérivés les plus souvent indexés sur le LIBOR.
- Qu’est-ce qu’une crise de liquidité ? Définition, le blocage du marché interbancaire qui, en 2008, a fait douter des déclarations des banques du panel.
- Qu’est-ce qu’un crédit Subprime ? Définition et crise, les prêts immobiliers à risque à l’origine de la crise de 2007-2008, pendant laquelle sont apparus les premiers soupçons sur le LIBOR.
3 min chaque soir · Gratuit · Désinscription en 1 clic.
Lexique boursier : toutes les définitions, de A à Z.
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il aide les candidats au financement dans son école de trading à valider un challenge prop firm. Dans la rubrique Monnaie et banques centrales, il retrace le rôle des banques centrales, de l'inflation et de la confiance qui fonde toute monnaie.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École