
Salomon Brothers 1991 : fausses offres au Trésor et Buffett au secours
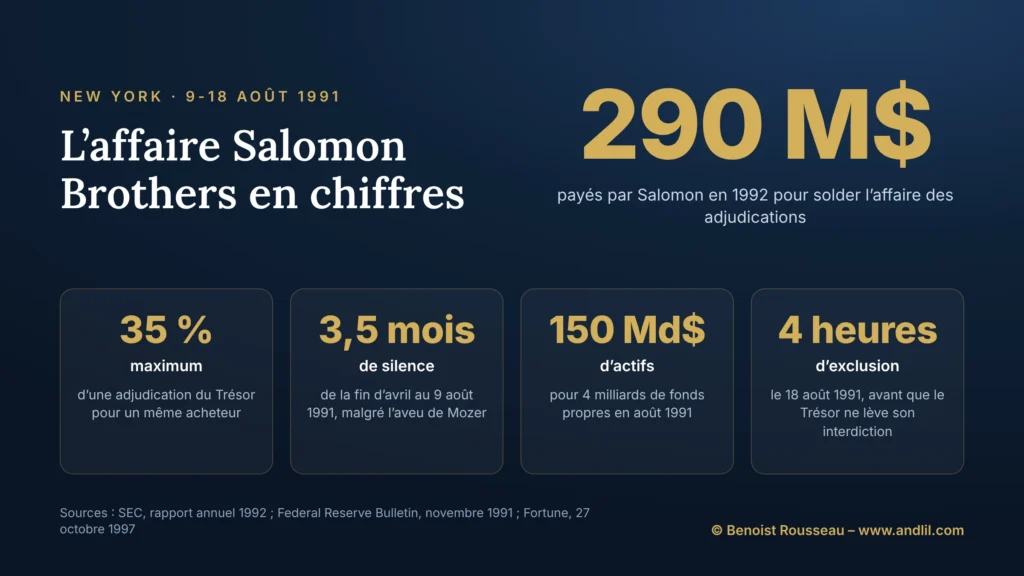

Le 21 février 1991, le Trésor américain vend des obligations à cinq ans. Parmi les offres reçues, celle de Salomon Brothers pour le compte d’un client, Warburg, porte sur 35 % de l’émission, le maximum autorisé pour un seul acheteur. Le client n’en savait rien. Les titres devaient finir dans les comptes de Salomon, qui en détenait déjà sa propre part.
La fraude elle-même relève du maquillage de formulaire. Ce qui a failli tuer l’une des cinq plus grandes institutions financières des États-Unis, c’est le silence qui a suivi. Informés à la fin d’avril, les dirigeants n’ont rien dit aux autorités avant le 9 août. Quand la vérité est sortie, la banque qui finançait 150 milliards de dollars d’actifs avec 4 milliards de fonds propres a découvert ce que vaut la confiance quand elle s’en va. Et Warren Buffett a vécu ce qu’il appelle le jour le plus important de sa vie.
Qu’est-ce que l’affaire Salomon Brothers ?
L’affaire Salomon Brothers est le scandale de 1991 dans lequel la banque d’investissement new-yorkaise, l’un des principaux intermédiaires du marché des emprunts d’État américains, a reconnu que son département des titres publics, dirigé par Paul Mozer, avait déposé de fausses soumissions aux adjudications du Trésor pour contourner la règle limitant à 35 % la part d’une émission attribuée à un même acheteur, et que sa direction avait tardé à le signaler. L’affaire a provoqué le départ de ses dirigeants, l’arrivée de Warren Buffett à sa tête et une réforme des adjudications du Trésor.
L’affaire Salomon Brothers en résumé
L’affaire Salomon Brothers éclate le 9 août 1991, quand la banque reconnaît que son responsable des emprunts d’État, Paul Mozer, a déposé au nom de clients, sans leur accord, des soumissions aux adjudications du Trésor pour obtenir plus que les 35 % autorisés. La SEC relèvera de fausses soumissions répétées d’août 1989 à mai 1991. La direction, informée fin avril 1991, s’était tue. Le président John Gutfreund démissionne ; Warren Buffett, dont la société Berkshire Hathaway détenait 700 millions de dollars d’actions de préférence de Salomon, devient président par intérim le 18 août. La banque paie 290 millions de dollars en 1992 ; Mozer fait près de quatre mois de prison.
Quels sont les chiffres clés de l’affaire Salomon Brothers ?
| Indicateur | Valeur |
|---|---|
| Part maximale d’une adjudication pour un même acheteur | 35 % |
| Période des fausses soumissions relevée par la SEC | août 1989 – mai 1991 |
| Silence de la direction | de la fin d’avril au 9 août 1991 |
| Bilan de Salomon en août 1991 | 150 milliards de dollars d’actifs pour 4 milliards de fonds propres |
| Action Salomon | de plus de 36 dollars le 9 août à moins de 27 dollars le 15 août 1991 |
| Sanctions payées par Salomon (1992) | 290 millions de dollars, dont 100 millions pour indemniser les victimes |
| Peine de Paul Mozer | près de quatre mois de prison, après avoir plaidé coupable de mensonge à la Fed |
Comment fonctionnaient les adjudications du Trésor visées par l’affaire Salomon Brothers ?
Les adjudications du Trésor visées par l’affaire Salomon Brothers étaient des enchères où l’État fédéral vendait ses bons et obligations aux investisseurs, qui soumettaient leurs offres à la Réserve fédérale, agent financier du Trésor, avant 13 heures le jour de l’adjudication ; les résultats tombaient vers 14 heures. Dans cette heure, les services de la Fed de New York, qui recevaient le plus souvent 80 % à 90 % des offres, devaient tout vérifier, y compris le respect de la limite de 35 %.
Cette règle, adoptée en 1990, interdisait qu’un même acheteur obtienne plus de 35 % d’une émission. Elle visait précisément les grands intermédiaires, les « primary dealers » agréés par la Fed, et parmi eux Salomon, la plus puissante maison du marché. Sa raison est simple : celui qui détient l’essentiel d’une émission peut en dicter le prix à ceux qui en ont besoin, notamment aux vendeurs à découvert obligés de la racheter. C’est ce qu’on appelle un short squeeze, et sur un marché aussi liquide que celui des emprunts d’État américains, c’est la manœuvre que le Trésor redoute le plus.
Comment Paul Mozer a-t-il contourné les règles dans l’affaire Salomon Brothers ?
Paul Mozer a contourné les règles en soumettant pour Salomon le maximum de 35 %, puis en déposant, au nom de clients et sans leur autorisation, d’autres offres dont les titres finissaient dans les comptes de la banque ; il l’a fait en décembre 1990 et en février 1991. Responsable des emprunts d’État, Mozer était en guerre contre le Trésor, dont il détestait les nouvelles règles.
Le 21 février 1991, la manœuvre se voit. Pour l’adjudication d’obligations à cinq ans, la Fed reçoit une petite offre de S.G. Warburg pour son propre compte et une offre au plafond de 35 %, déposée par Salomon pour « Warburg Asset Management ». Additionnées, les deux dépasseraient la limite. La Fed appelle Salomon, qui parle d’une erreur de nom et désigne Mercury Asset Management, filiale de Warburg. Le Trésor écrit alors au client, avec copie à Salomon, que toutes les filiales d’un même groupe comptent pour un seul acheteur. Mercury n’avait rien demandé.
Se sachant découvert, Mozer avoue l’offre de février à son supérieur, John Meriwether, à la fin d’avril. Meriwether prévient aussitôt le président de la banque, Thomas Strauss ; quelques jours plus tard, Strauss, le président-directeur général John Gutfreund et le directeur juridique Donald Feuerstein se réunissent. Feuerstein juge l’acte probablement criminel ; tous conviennent qu’il faut informer la Fed de New York. Personne ne le fait. Mozer reste en place pendant des mois et commet d’autres infractions. En mai, la banque se retrouve au centre de soupçons de squeeze sur l’adjudication d’obligations à deux ans, qui déclenchent une enquête de la SEC.
Comment l’affaire Salomon Brothers a-t-elle éclaté en août 1991 ?
L’affaire Salomon Brothers a éclaté le vendredi 9 août 1991, quand la banque a appelé la Fed de New York et publié un communiqué reconnaissant des irrégularités aux adjudications, à l’issue d’une enquête interne confiée au cabinet Wachtell Lipton. Le communiqué ne dit pas un mot de ce que savait la direction. Charlie Munger, administrateur de Salomon et associé de Buffett, conteste cette omission ; on lui répond qu’en dire trop menacerait le « financement » de la firme.
C’est l’inverse qui se produit. Le 13 août, la Fed de New York demande par écrit des explications et laisse entendre que le statut de primary dealer de Salomon est en cause. Le 14, un second communiqué admet que la direction savait depuis la fin d’avril. L’action, à plus de 36 dollars le vendredi précédent, tombe sous les 27 dollars le jeudi 15, et les prêteurs commencent à se retirer. Le 16 au matin, Gutfreund et Strauss annoncent leur démission ; Buffett accepte de prendre la présidence par intérim, pour un dollar par an. Le 17, Meriwether démissionne à son tour.
Le dimanche 18 août, pendant que le conseil élit Buffett, le Trésor annonce qu’il exclut Salomon de ses adjudications. Pour Buffett, c’est l’arrêt de mort : une banque qui finance 150 milliards de dollars d’actifs avec 4 milliards de fonds propres, et l’essentiel du reste en dettes à court terme, ne survit pas à une telle annonce. Il appelle le secrétaire au Trésor, Nicholas Brady, et plaide qu’une faillite de Salomon secouerait le système financier mondial. Quatre heures plus tard, le Trésor revient sur sa décision : Salomon pourra continuer à soumissionner pour son propre compte. Deryck Maughan, 43 ans, prend la direction des activités de marché.
Quelle chronologie pour l’affaire Salomon Brothers ?
| Date | Événement |
|---|---|
| 27 septembre 1987 | Berkshire Hathaway achète 700 millions de dollars d’actions de préférence convertibles de Salomon |
| Août 1989 | Première fausse soumission relevée par la SEC, déposée par Daiwa pour le compte de Salomon |
| Décembre 1990 | Offres non autorisées au nom de clients à une adjudication |
| 21 février 1991 | Adjudication à cinq ans : l’offre « Warburg » attire l’attention de la Fed |
| Fin avril 1991 | Mozer avoue l’offre de février à Meriwether ; la direction est informée et se tait |
| Mai 1991 | Soupçons de squeeze sur l’adjudication à deux ans ; enquête de la SEC |
| 9 août 1991 | Premier communiqué de Salomon, muet sur ce que savait la direction |
| 14 août 1991 | Second communiqué : la direction savait depuis avril |
| 16-17 août 1991 | Démission de John Gutfreund et de Thomas Strauss, puis de John Meriwether |
| 18 août 1991 | Buffett élu président par intérim ; le Trésor exclut Salomon puis revient sur sa décision quatre heures plus tard |
| Janvier 1992 | Rapport commun du Trésor, de la SEC et de la Fed sur le marché des emprunts d’État |
| 1992 | Accord de Salomon avec la SEC et le ministère de la Justice : 290 millions de dollars |
| 17 décembre 1993 | Promulgation des Government Securities Act Amendments |
Quelles sanctions l’affaire Salomon Brothers a-t-elle entraînées ?
L’affaire Salomon Brothers a coûté 290 millions de dollars à la banque, qui a évité des poursuites pénales, et des sanctions individuelles à ses anciens dirigeants. Selon la SEC, la somme se décompose en 122 millions de pénalités civiles, 50 millions de confiscation au profit du ministère de la Justice, 18 millions au titre d’autres réclamations de l’État fédéral et 100 millions versés à un fonds destiné aux victimes. La SEC lui reprochait de fausses soumissions répétées d’août 1989 à mai 1991 et de faux enregistrements comptables pour les couvrir. La coopération sans réserve que Buffett avait imposée a pesé dans cette issue.
Les dirigeants n’étaient pas poursuivis pour avoir participé à la fraude, mais pour ne pas avoir surveillé Mozer : informés, ils n’avaient ni enquêté, ni sanctionné, ni prévenu les autorités pendant plusieurs mois, au cours desquels Mozer avait commis d’autres infractions. Dans une décision acceptée par les intéressés, la SEC interdit à John Gutfreund de présider ou de diriger une entité régulée et lui inflige 100 000 dollars d’amende ; Thomas Strauss est suspendu six mois et paie 75 000 dollars ; John Meriwether, suspendu trois mois, paie 50 000 dollars. Le même texte rappelle les responsabilités des juristes et des responsables de la conformité, à travers le cas du directeur juridique. Paul Mozer, lui, plaide coupable d’avoir menti à la Fed et passe près de quatre mois en prison ; la SEC prononce une décision administrative contre lui le 14 juillet 1994.
Qu’a changé l’affaire Salomon Brothers sur le marché des emprunts d’État ?
L’affaire Salomon Brothers a conduit le Trésor, la SEC et la Fed, dès janvier 1992, à moderniser la façon dont l’État fédéral vend sa dette. Leur rapport commun de janvier 1992 propose d’automatiser les adjudications, de permettre aux clients et aux intermédiaires non agréés de soumissionner directement, d’essayer une adjudication ouverte à prix unique et d’abaisser les barrières d’accès au statut de primary dealer. L’idée, défendue par la Fed devant le Sénat le 23 janvier 1992, est que la concurrence protège mieux contre la manipulation que la surveillance seule.
Le Congrès suit. Les Government Securities Act Amendments, promulgués le 17 décembre 1993, donnent au Trésor le pouvoir d’exiger la déclaration des grosses positions, étendent à ce marché les pouvoirs antifraude de la SEC, prévoient des règles contre les fausses soumissions aux émissions et réforment les adjudications. Le marché le plus liquide du monde fonctionnait depuis des décennies sur la confiance entre l’État et une poignée de maisons ; il découvre qu’il faut aussi des règles.
Quelles leçons un trader peut-il tirer de l’affaire Salomon Brothers ?
Ce n’est pas la faute qui tue, c’est le silence. Une offre falsifiée, découverte et avouée en avril, aurait coûté une sanction et un trader. Trois mois et demi de silence ont coûté la direction, 290 millions de dollars et presque la banque. Une perte cachée grossit ; une perte coupée se gère.
La réputation ne se reconstruit pas au rythme où elle se perd. Buffett, raconte Carol Loomis dans Fortune, répétait à ses enfants qu’il faut une vie pour bâtir une réputation et cinq minutes pour la détruire. Salomon a mis une semaine.
Ce que j’en dis sur le forum
« Très mauvaise réputation dans le milieu financier (Chypre, spread démentiel…), je ne vais pas me griller auprès des institutionnels et voir tous mes projets s’effondrer dans le domaine de la finance pour gagner quelques milliers d’euros avec des sociétés à Chypre. »
Benoist Rousseau sur le forum, le 2 décembre 2019, à un membre qui lui demandait pourquoi il refusait les offres de copy trading
Le levier rend la confiance vitale. Avec 4 milliards de fonds propres pour 150 milliards d’actifs, Salomon ne vivait que du renouvellement quotidien de ses dettes. Un trader à fort effet de levier est dans la même situation face à son courtier : il ne choisit pas le moment où on lui retire le crédit.
Celui qui contrôle l’offre contrôle le prix. La règle des 35 % existe pour empêcher qu’un seul acteur coince le marché. Quand vous êtes vendeur à découvert d’un titre, demandez-vous qui pourrait en détenir l’essentiel ; le squeeze n’arrive qu’aux autres jusqu’au jour où il vous arrive.
Questions fréquentes sur l’affaire Salomon Brothers
Qu’a fait Salomon Brothers en 1991 ?
Son responsable des emprunts d’État, Paul Mozer, a déposé aux adjudications du Trésor des offres au nom de clients qui ne les avaient pas demandées, pour obtenir plus que les 35 % autorisés. La direction, informée fin avril 1991, ne l’a révélé que le 9 août.
Pourquoi Warren Buffett a-t-il dirigé Salomon Brothers ?
Berkshire Hathaway détenait 700 millions de dollars d’actions de préférence de Salomon depuis 1987. Après la démission de John Gutfreund, Buffett a accepté la présidence par intérim le 18 août 1991, pour un dollar par an, et l’a gardée jusqu’en mai 1992.
Combien Salomon Brothers a-t-elle payé ?
290 millions de dollars en 1992 : 122 millions de pénalités civiles, 68 millions d’amendes et de confiscations au titre des réclamations du ministère de la Justice, et 100 millions pour un fonds d’indemnisation.
Qu’est-ce que la règle des 35 % du Trésor américain ?
La règle qui interdit à un même acheteur, filiales comprises, d’obtenir plus de 35 % d’une adjudication de titres du Trésor, afin d’empêcher qu’un seul acteur contrôle une émission et en dicte le prix.
Qu’est devenu Paul Mozer ?
Il a plaidé coupable d’avoir menti à la Fed et a passé près de quatre mois en prison ; la SEC a rendu contre lui une décision administrative le 14 juillet 1994.
Quel lien entre l’affaire Salomon et LTCM ?
John Meriwether, qui dirigeait l’arbitrage obligataire de Salomon et supervisait Mozer, a démissionné le 17 août 1991. Il a fondé ensuite le fonds Long-Term Capital Management avec d’anciens collègues de Salomon ; le fonds s’est effondré en 1998.
Sources de référence utilisées
5
- E. Gerald Corrigan, président de la Fed de New York, déclaration devant le Sénat du 11 septembre 1991 et témoignages connexes, Federal Reserve Bulletin, novembre 1991.
- Securities and Exchange Commission, Annual Report 1992 (SEC v. Salomon Inc) et Annual Report 1993 (In the Matter of John H. Gutfreund).
- Securities and Exchange Commission, Annual Report 1994 (Government Securities Act Amendments of 1993).
- Carol J. Loomis, « Warren Buffett’s wild ride at Salomon », Fortune, 27 octobre 1997.
- Warren E. Buffett, Chairman’s Letter 1991, Berkshire Hathaway, 1992.
Pour aller plus loin
- Histoire de Berkshire Hathaway : de la filature condamnée à la holding de Warren Buffett, la place de Salomon dans l’histoire de la holding, de 1987 à la vente de la banque à Travelers.
- Conformité (compliance) et déontologie : les gardiens des règles, le métier dont la SEC a précisé les responsabilités à la suite de l’affaire.
- LTCM, le fonds qui faillit emporter Wall Street, la suite de l’histoire pour l’équipe d’arbitrage de Salomon, sept ans plus tard.
- Boesky, Milken et Drexel, l’autre grand scandale de Wall Street de la même période, où une banque, elle, n’a pas survécu.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École