
Qu’est-ce que la cohérence temporelle en économie ?

Qu’est-ce que la cohérence temporelle ?
Une politique économique est incohérente dans le temps lorsque le plan jugé optimal aujourd’hui ne l’est plus demain, une fois que les agents économiques ont agi en y croyant : c’est le problème de la cohérence temporelle, formalisé par Finn Kydland et Edward Prescott en 1977.
Une politique économique doit être pensée sur le long terme.
Cette théorie s’explique par le fait que les gouvernements sont tentés d’intervenir en fonction des variations économiques à court terme ce qui pénalise leur politique économique à long terme.
Les gouvernements doivent respecter ce qu’ils avaient fixé comme ligne conductrice.
Par exemple, dans le cadre d’une politique monétaire et fiscale, un gouvernement va maintenir un niveau d’inflation bas. De leur côté, les travailleurs et les entreprises vont essayer de demander des hausses de salaires. Cependant, le temps passe, et l’État peut être dans l’obligation de mettre en place une politique contraire pour essayer de baisser le chômage par exemple (baisse des taux d’intérêt). Cette stratégie peut marcher à court terme, mais les acteurs économiques s’y adaptent vite : le chômage revient à son niveau de départ, et il ne reste qu’une inflation plus forte.
Comment analyser la cohérence temporelle ?
La théorie de la cohérence temporelle est née à la fin des années 1970, en pleine stagflation. L’inflation et le chômage atteignaient alors ensemble des sommets inconnus depuis des décennies : la théorie aide à comprendre pourquoi les relances successives n’avaient pas fait baisser durablement le chômage.
Citation sur la cohérence temporelle
« Il semblerait que la pratique courante qui consiste à choisir la meilleure politique pour la situation en cours soit amenée à évoluer vers une politique cohérente à défaut d’optimale. »
Finn Kydland et Edward Prescott, « Rules Rather than Discretion », Journal of Political Economy, 1977
La cohérence temporelle en résumé
Une politique est incohérente dans le temps lorsque le plan jugé optimal aujourd’hui ne l’est plus demain, une fois que les agents économiques ont agi en y croyant. Le gouvernement ou la banque centrale est alors tenté de renier sa promesse. Les agents, qui le savent, n’y croient pas dès le départ, et tout le monde se retrouve dans une situation moins bonne que si l’engagement avait été tenu.
D’où la conclusion de Finn Kydland et Edward Prescott, qui ont formalisé le problème en 1977 : mieux vaut des règles stables qu’une politique décidée au cas par cas. Cette idée est à l’origine de l’indépendance des banques centrales.
Qu’ont montré Kydland et Prescott en 1977 ?
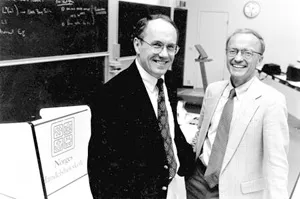
L’article fondateur s’intitule « Rules Rather than Discretion : The Inconsistency of Optimal Plans » (« Des règles plutôt que la discrétion : l’incohérence des plans optimaux »). Il paraît en juin 1977 dans le Journal of Political Economy. Le Norvégien Finn Kydland enseigne alors à l’École norvégienne d’économie, l’Américain Edward Prescott à l’université Carnegie-Mellon.
Leur point de départ est un paradoxe. Même avec un objectif clair et une connaissance parfaite de l’économie, un décideur qui choisit à chaque instant la meilleure politique compte tenu de la situation du moment n’obtient pas le meilleur résultat. La raison, écrivent-ils, est que la politique économique n’est pas un jeu contre la nature, mais un jeu contre des agents qui anticipent. C’est le prolongement direct des attentes rationnelles. Les deux économistes ont reçu le prix Nobel d’économie en 2004, en particulier pour ce travail.
Leur article donne des exemples parlants. Une zone inondable : l’État voudrait qu’on n’y construise pas, mais une fois les maisons bâties, il finira par payer les digues ; le sachant, les gens construisent. Les brevets : une fois l’invention faite, la supprimer de toute protection serait efficace à court terme, mais plus personne n’inventerait si cette règle était connue d’avance.
Qu’est-ce que le biais inflationniste, chiffres à l’appui ?
L’application la plus célèbre concerne l’inflation. Imaginons une banque centrale qui annonce 2 % d’inflation. Les salariés et les entreprises signent leurs contrats sur cette base. Une fois les salaires fixés, la banque centrale a intérêt à laisser filer les prix, à 5 % par exemple : les salaires réels baissent, les entreprises embauchent, le chômage recule pendant quelque temps. La promesse de 2 % n’était donc pas crédible.
Les agents, qui anticipent cette tentation, négocient d’emblée sur la base de 5 %. Si la banque centrale s’en tient alors à 2 %, elle provoque une hausse des salaires réels et du chômage ; elle finit donc par valider les 5 %. Résultat : 5 % d’inflation et un chômage qui n’a pas baissé. Robert Barro et David Gordon ont formalisé ce mécanisme en 1983 dans le Journal of Political Economy, et montré la même année que la réputation, dans un jeu répété, peut en partie remplacer une règle formelle.
Règles, indépendance ou crédibilité : quelles solutions à l’incohérence temporelle ?
Kydland et Prescott précisent que les décideurs ne doivent pas suivre des règles parce qu’ils seraient incompétents ou malhonnêtes, mais parce que la discrétion consiste précisément à choisir ce qui est le mieux dans l’instant. Ils recommandent des règles simples et faciles à comprendre, pour que chacun voie quand on s’en écarte.
En 1985, Kenneth Rogoff ajoute qu’une société a intérêt à confier la monnaie à un banquier central qui accorde à la stabilité des prix plus de poids qu’elle-même. La pratique a suivi : la Nouvelle-Zélande devient en 1989-1990 le premier pays à fixer à sa banque centrale une cible d’inflation, la loi du 4 août 1993 rend la Banque de France indépendante, et les traités européens interdisent à la Banque centrale européenne de solliciter ou d’accepter des instructions des gouvernements (article 130 du traité sur le fonctionnement de l’Union).

Quelles sont les critiques et les limites de la cohérence temporelle ?
La première critique vient de l’imprévu. Une règle rigide ne prévoit pas tout : en 2008 ou en 2020, les banques centrales ont dû sortir de leurs cadres habituels. Les régimes modernes combinent donc un objectif public avec une marge d’appréciation, ce que certains économistes appellent une « discrétion encadrée ».
La deuxième est démocratique. Confier des décisions majeures à des institutions non élues pose la question de leur contrôle ; les défenseurs de l’indépendance répondent par la transparence, l’obligation de rendre des comptes au Parlement et un mandat précis fixé par la loi.
Enfin, le problème ne se limite pas à la monnaie. Une taxe exceptionnelle sur des bénéfices, présentée comme unique, affaiblit l’investissement si les entreprises s’attendent à ce qu’elle revienne. Un État qui renfloue toujours ses banques au dernier moment les encourage à prendre des risques ; voir le prêteur en dernier ressort.
Que change la cohérence temporelle pour un investisseur ou un trader ?
La cohérence temporelle explique pourquoi les marchés jugent une banque centrale à sa crédibilité autant qu’à ses décisions. Lorsque son indépendance semble menacée ou qu’elle paraît tolérer une inflation au-dessus de sa cible, les anticipations d’inflation montent, la partie longue de la courbe des taux se tend et la devise peut baisser. Les indications données sur les taux futurs (forward guidance) posent le même problème : elles n’agissent que si l’on croit que la banque centrale les respectera quand le moment sera venu.
Le même raisonnement vaut pour les États : une promesse fiscale ou budgétaire n’a de valeur pour les marchés que si son auteur aura encore intérêt à la tenir plus tard.
Questions fréquentes sur la cohérence temporelle
Qui a inventé la notion de cohérence temporelle ?
Finn Kydland et Edward Prescott, dans un article de 1977 publié dans le Journal of Political Economy. Ils ont reçu le prix Nobel d’économie en 2004.
Qu’est-ce que l’incohérence temporelle, en termes simples ?
C’est la tentation de renier une promesse une fois que les autres ont agi en y croyant. Comme ils l’anticipent, la promesse perd sa valeur dès le départ.
Quel lien avec l’indépendance des banques centrales ?
Une banque centrale indépendante, dotée d’un mandat de stabilité des prix, est moins exposée à la tentation de créer de l’inflation à court terme. Ses promesses sont donc plus crédibles.
Règles ou discrétion : qui a gagné ?
Aucun des deux camps entièrement. Les banques centrales suivent un objectif public d’inflation, mais gardent une marge de décision pour les crises.
Qu’est-ce que le biais inflationniste ?
Une banque centrale qui annonce 2 % d’inflation est tentée, une fois les salaires fixés, de laisser filer les prix pour faire baisser le chômage. Les agents l’anticipent et négocient sur la base d’une inflation plus forte : on obtient plus d’inflation sans moins de chômage. Robert Barro et David Gordon l’ont formalisé en 1983.
Pourquoi confier la monnaie à un banquier central « conservateur » ?
En 1985, Kenneth Rogoff montre qu’une société a intérêt à confier la monnaie à un banquier central qui accorde à la stabilité des prix plus de poids qu’elle-même : ses promesses deviennent crédibles.
Sources de référence utilisées
4
- Finn Kydland et Edward Prescott, « Rules Rather than Discretion : The Inconsistency of Optimal Plans », Journal of Political Economy, vol. 85, n° 3, 1977, p. 473-491.
- Robert Barro et David Gordon, « A Positive Theory of Monetary Policy in a Natural Rate Model », Journal of Political Economy, 1983.
- Kenneth Rogoff, « The Optimal Degree of Commitment to an Intermediate Monetary Target », Quarterly Journal of Economics, 1985.
- Banque mondiale, inflation des prix à la consommation, Nouvelle-Zélande (FP.CPI.TOTL.ZG) : données de la Banque mondiale.
Pour aller plus loin
- Qu’est-ce que le monétarisme ? Définition et analyse, l’école monétariste, qui défendait déjà une règle monétaire plutôt que la discrétion.
- La FED : rôle et missions de la banque centrale américaine, la banque centrale américaine, dont la crédibilité fait bouger les marchés de taux.
- Banque Centrale Européenne (BCE) : Rôle et missions, la banque centrale à qui les traités interdisent de recevoir des instructions des gouvernements.
- Qu’est-ce que la loi de Goodhart ? Quand la mesure devient la cible, pourquoi un indicateur pris pour cible par les autorités cesse d’être fiable.
Sur le forum
- L’inflation n’effraie plus la BCE, les membres commentent le changement de cap de la BCE face à l’inflation
Benoist Rousseau est trader depuis 1994, membre du Chicago Mercantile Exchange (CME) et du Chicago Board of Trade (CBOT), et titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne. Ancien historien d'entreprise pour un groupe du CAC 40, il figure dans le Top 10 des influenceurs économiques du magazine Challenges. Il dispense un enseignement d'élite dans son école de trading à travers une masterclass de trading. Dans la rubrique Grands économistes et débats, il présente les grandes écoles de pensée économique, ce qu'elles ont vu juste et leurs angles morts.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École