
Qu’est-ce que la courbe de Phillips ? Définition et limites

Qu’est-ce que la courbe de Phillips ?
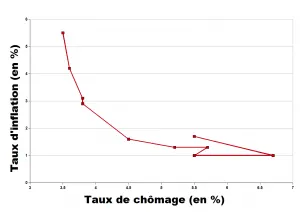
La courbe de Phillips a été inventée par Bill Phillips, un économiste néo-zélandais. Il a comparé les courbes de l’inflation des salaires nominaux et du chômage au Royaume-Uni entre 1861 et 1957. Cette courbe montre une corrélation entre l’inflation et le taux d’emploi.
Elle a mis en évidence que lorsque les salaires augmentaient, le chômage diminuait et les prix augmentaient. L’inverse est également vrai : lorsque le chômage augmente l’inflation diminue.
Phillips a donc mis en évidence une corrélation entre chômage et inflation et l’a modélisée dans une courbe.
Comment analyser la courbe de Phillips ?
Cette courbe nous montre que les gouvernements ont deux alternatives dans leur politique monétaire : favoriser un chômage bas ou une inflation faible, les deux étant antagonistes.
Pour mettre en place ces options, le gouvernement peut agir sur les taux d’intérêt. Si ces derniers augmentent, on arrive à une explosion du chômage, si les taux d’intérêt diminuent, l’investissement repart et le chômage baisse.
Cette théorie selon de nombreux économistes n’a une véritable efficacité que sur le court terme car lors de la crise pétrolière des années 1970, les salaires et les prix ont augmenté rapidement et le chômage s’est aussi accru simultanément. Les années 70 ont donc remis en cause l’aspect antagoniste du chômage et de l’inflation mis en avant par la courbe de Phillips
Citation sur la courbe de Phillips
« L’inflation est comme le péché ; tous les gouvernements la dénoncent et tous la pratiquent. »
Frederick Leith-Ross
La courbe de Phillips en résumé
La courbe de Phillips décrit une relation inverse entre le chômage et l’inflation : quand le chômage est bas, les salaires et les prix ont tendance à monter plus vite ; quand il est élevé, ils ralentissent. Observée en 1958 sur des données britanniques, elle a d’abord été lue comme un choix permanent offert aux gouvernements, avant que Milton Friedman et Edmund Phelps ne montrent qu’elle ne vaut qu’à court terme.
Elle reste au cœur du raisonnement des banques centrales, sous une forme très différente de l’originale.
Que montrait l’article de Bill Phillips en 1958 ?
Alban William Housego Phillips (1914-1975), dit Bill Phillips, est un économiste néo-zélandais qui a fait l’essentiel de sa carrière à la London School of Economics ; il y avait construit en 1949 le MONIAC, une machine hydraulique qui simulait les flux de l’économie. En novembre 1958, il publie dans la revue Economica « The Relation between Unemployment and the Rate of Change of Money Wage Rates in the United Kingdom, 1861-1957 ». Son sujet est précis : la vitesse de hausse des salaires nominaux, pas encore l’inflation des prix.
En 1960, les Américains Paul Samuelson et Robert Solow (« Analytical Aspects of Anti-Inflation Policy », American Economic Review) transposent la relation aux prix et aux données des États-Unis. La courbe devient alors un « menu » : un peu plus d’inflation contre un peu moins de chômage, au choix du gouvernement.
Qu’est-ce que le chômage naturel de Friedman et Phelps ?
Edmund Phelps (1967) et Milton Friedman, dans son discours de président de l’American Economic Association publié en 1968 (« The Role of Monetary Policy »), contestent ce menu avant même qu’il ne tombe en panne. Leur argument tient aux anticipations. Si l’État crée de l’inflation pour réduire le chômage, les salariés finissent par l’intégrer dans leurs demandes de salaires. Il faut alors toujours plus d’inflation pour obtenir le même effet, et le chômage revient à son niveau dit « naturel », fixé par le fonctionnement du marché du travail.
La version moderne de la courbe s’écrit en clair : π = πᵉ − β × (u − u*), où π est l’inflation, πᵉ l’inflation anticipée, u le taux de chômage, u* le chômage naturel (ou NAIRU, le taux de chômage qui n’accélère pas l’inflation) et β la sensibilité de l’inflation au chômage. Le chômage ne fait baisser l’inflation que s’il dépasse son niveau naturel, et inversement. À long terme, la courbe est verticale : il n’y a plus de choix entre les deux.
La stagflation des années 1970 leur a donné raison de façon spectaculaire. Après le choc pétrolier de 1973, l’inflation et le chômage montent ensemble dans la plupart des pays industrialisés, comme le rappelle le texte ci-dessus. Phelps a reçu le prix Nobel d’économie en 2006, notamment pour ces travaux.
Que montre la désinflation Volcker ?
En 1979, la Fed de Paul Volcker resserre brutalement sa politique pour briser une inflation installée. L’inflation américaine, proche de 15 % en mars 1980, recule fortement dans les années suivantes, tandis que le chômage approche 11 % en 1982. La courbe de Phillips de court terme est bien là : faire baisser l’inflation a coûté une récession. Mais l’inflation est ensuite restée basse sans que le chômage reste élevé, comme le prévoit la version avec anticipations.
Des travaux plus récents nuancent la lecture. Pour Jonathan Hazell, Juan Herreño, Emi Nakamura et Jón Steinsson (Quarterly Journal of Economics, 2022), la courbe était déjà assez plate au début des années 1980 : la désinflation s’explique surtout par le changement des anticipations sur la politique monétaire à long terme, c’est-à-dire par la crédibilité gagnée par la Fed.
Quels débats la courbe de Phillips suscite-t-elle aujourd’hui ?
Dans les années 2010, la courbe semble avoir disparu : le chômage baisse fortement aux États-Unis sans que l’inflation accélère. Beaucoup d’économistes parlent alors d’une courbe « aplatie », et certains la jugent inutile pour prévoir l’inflation. L’épisode suivant a relancé le débat en sens inverse : en juin 2022, l’inflation américaine atteint 9,1 % sur un an, avec un taux de chômage de 3,6 %. Une partie de la hausse vient de chocs d’offre (pandémie, énergie), mais un marché du travail très tendu y a aussi contribué, ce qui suggère que la relation devient plus forte quand l’économie est en surchauffe.
Les objections de fond demeurent. Le chômage naturel ne s’observe pas, il s’estime, et les estimations varient dans le temps. Les chocs d’offre déplacent la courbe. Et la théorie des attentes rationnelles, avec Robert Lucas, va plus loin que Friedman : si les agents anticipent correctement la politique, même l’effet de court terme peut disparaître.
Une précision sur le texte ci-dessus : dans la plupart des pays, ce n’est plus le gouvernement qui fixe les taux d’intérêt, mais une banque centrale indépendante. Aux États-Unis, la Fed a d’ailleurs reçu depuis 1977 un double mandat légal, l’emploi maximal et la stabilité des prix, qui revient à arbitrer en permanence le long de cette courbe.
Que change la courbe de Phillips pour un trader ?
La courbe de Phillips explique pourquoi les marchés réagissent autant aux chiffres de l’emploi. Un rapport sur l’emploi américain très fort, avec des salaires en accélération, fait craindre plus d’inflation, donc des taux plus élevés : les rendements obligataires montent, le dollar se raffermit souvent, et les actions de croissance peuvent souffrir. Un marché du travail qui se détend produit l’effet inverse. Comprendre cette chaîne aide à lire les réactions de la courbe des taux le jour des statistiques.
Questions fréquentes
Qui a inventé la courbe de Phillips ?
L’économiste néo-zélandais Bill Phillips, dans un article de la revue Economica publié en 1958, à partir des salaires et du chômage britanniques de 1861 à 1957.
La courbe de Phillips existe-t-elle encore ?
Oui, mais sous une forme modifiée : elle vaut à court terme et dépend des anticipations d’inflation. Sa pente semble faible en temps normal et plus forte quand le marché du travail est en surchauffe.
Qu’est-ce que le NAIRU ?
Le taux de chômage qui n’accélère pas l’inflation. En dessous, l’inflation tend à monter ; au-dessus, à baisser. Il ne s’observe pas directement, il s’estime.
Pourquoi la courbe de Phillips a-t-elle échoué dans les années 1970 ?
Parce que les anticipations d’inflation avaient monté et que les chocs pétroliers ont frappé l’offre : inflation et chômage ont augmenté ensemble, ce que la version d’origine ne permettait pas d’expliquer.
Pour aller plus loin
Historien de formation, j’aborde l’économie en praticien : depuis 1994, je vois chaque jour sur mes écrans ce que les décisions des banques centrales et des États font aux prix. J’essaie d’expliquer ce qui se joue derrière les chiffres, sans jargon et sans promesse.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École