
Affaire du Crédit lyonnais : comment l’État a payé la quasi-faillite
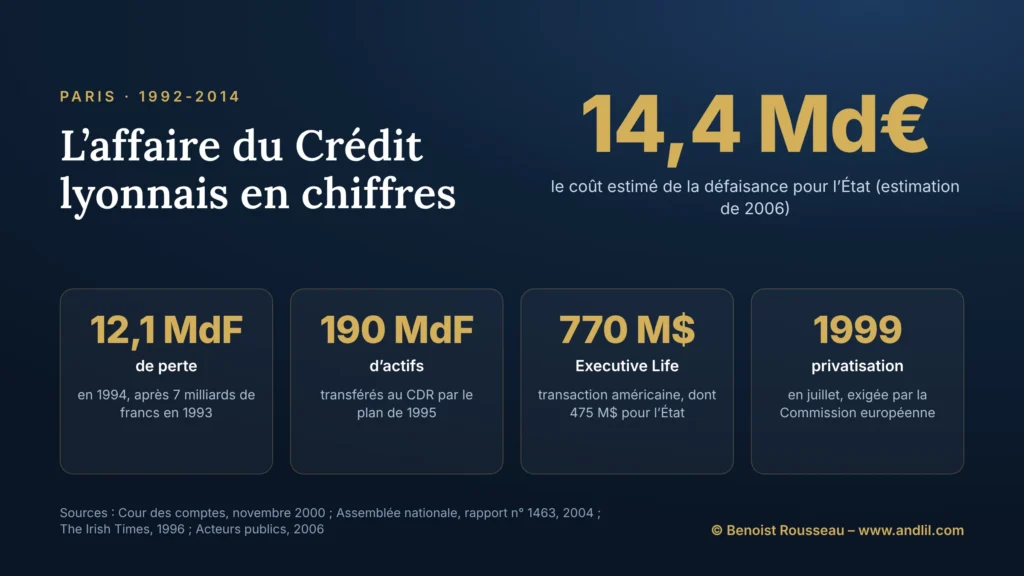

Au début des années 1990, le Crédit lyonnais se classe septième banque du monde, derrière six japonaises. Quatre ans plus tard, il a perdu près de 21 milliards de francs en trois exercices, et l’État doit lui retirer pour près de 190 milliards de francs d’actifs, logés dans une structure créée pour les vendre. La dette contractée pour les financer a couru jusqu’en 2014.
L’affaire du Crédit lyonnais n’est pas celle d’un fraudeur. C’est celle d’un actionnaire, l’État, qui a nommé les dirigeants, applaudi leur croissance, puis payé leurs pertes. La Cour des comptes y a vu un plan de sauvetage « très déséquilibré », et le gouvernement de l’époque un risque pour tout le système bancaire. Les deux lectures se défendent ; ce que l’affaire a coûté, elle, ne se discute guère.
Qu’est-ce que l’affaire du Crédit lyonnais ?
L’affaire du Crédit lyonnais est la quasi-faillite, au début des années 1990, de cette banque alors détenue par l’État français, après une expansion rapide sous la présidence de Jean-Yves Haberer (1988-1993), suivie de pertes massives sur l’immobilier, les participations industrielles et plusieurs filiales, puis son sauvetage par l’État de 1994 à 1998 au moyen d’une structure de défaisance, le Consortium de réalisation (CDR). Le terme désigne aussi les contentieux qui ont suivi, de l’assureur américain Executive Life à l’arbitrage Adidas.
L’affaire du Crédit lyonnais en résumé
Nommé en 1988, Jean-Yves Haberer, ancien directeur du Trésor, fait du Crédit lyonnais, nationalisé à la Libération, la septième banque du monde par des acquisitions en Europe, des participations industrielles et des crédits massifs à l’immobilier et à des hommes d’affaires. Les pertes s’accumulent : 1,8 milliard de francs en 1992, 7 milliards en 1993, 12,1 milliards en 1994. Haberer est écarté en novembre 1993. L’État multiplie les plans ; celui de 1995 transfère au CDR près de 190 milliards de francs d’actifs, financés par un prêt garanti par l’État. Bruxelles exige la privatisation, réalisée en 1999. Le coût de la défaisance est estimé à 14,4 milliards d’euros.
Quels sont les chiffres clés de l’affaire du Crédit lyonnais ?
| Indicateur | Valeur |
|---|---|
| Pertes annuelles | 1,8 milliard de francs en 1992 ; 7 milliards en 1993 ; 12,1 milliards en 1994 |
| Taille du groupe fin 1994 | 1 753 milliards de francs de bilan, 37 668 salariés |
| Actifs transférés au CDR | environ 190 milliards de francs bruts (28,4 milliards d’euros), 135 milliards nets du passif repris |
| Prêt du Crédit lyonnais à l’EPFR | 145 milliards de francs (22,1 milliards d’euros), amorti jusqu’en 2014 |
| Aides d’État retenues par Bruxelles en 1995 | 45 milliards de francs |
| Coût de la défaisance pour l’État | 14,4 milliards d’euros, plus de 16 milliards en euros constants (estimation de 2006) |
| Affaire Executive Life | 770 millions de dollars payés par les parties françaises, dont 475 millions par l’État |
Comment le Crédit lyonnais a-t-il grandi sous Jean-Yves Haberer ?
Le Crédit lyonnais a grandi sous Jean-Yves Haberer par les acquisitions et le crédit, au point de devenir en quatre ans la septième banque du monde, selon The Irish Times. Banque nationalisée à la Libération, il reçoit en 1988 pour président un ancien directeur du Trésor, nommé après le retour de la gauche au pouvoir. La stratégie est assumée : faire du Lyonnais une banque européenne de premier rang, et en même temps un actionnaire de l’industrie.
La banque achète en Belgique, en Espagne, en Italie, en Irlande, et reprend en Allemagne la Bank für Gemeinwirtschaft. Elle prend des participations dans des entreprises, finance des groupes immobiliers, et prête largement à des hommes d’affaires : plus d’un milliard de francs à Robert Maxwell, autant à Bernard Tapie, selon le même journal. Les filiales spécialisées se multiplient, avec une large autonomie : Altus Finance, la Société de banque occidentale (SDBO), l’IBSA, et aux Pays-Bas le Crédit Lyonnais Bank Nederland.
Une banque d’État qui grandit vite n’a pas les freins d’une banque privée. Pas d’actionnaires inquiets du cours, pas de marché pour sanctionner le risque, et une conviction partagée que l’État ne laissera pas tomber l’un de ses fleurons. Ce n’est pas une explication morale ; c’est une description des incitations.
Pourquoi le Crédit lyonnais a-t-il frôlé la faillite ?
Le Crédit lyonnais a frôlé la faillite parce que les crédits et les participations accumulés à la fin des années 1980 se sont dégradés en même temps, avec le retournement de l’immobilier du début des années 1990. Fin 1992, selon la Cour des comptes, ses encours douteux non provisionnés sur les professionnels de l’immobilier représentent 21 % de ses fonds propres, contre moins de 10 % à la BNP, à la Société générale, au Crédit agricole ou chez Paribas.
Aux pertes immobilières s’ajoutent celles des participations et des filiales. La Cour relève l’absence de contrôle des filiales et des comportements « parfois frauduleux ». La commission d’enquête de l’Assemblée nationale présidée par Philippe Séguin évalue à 27 milliards de francs les engagements douteux de quatre d’entre elles : le Crédit Lyonnais Bank Nederland, Altus Finance, l’IBSA et la SDBO, principal banquier de Bernard Tapie. Le second semestre 1992 se solde par une perte de 1,9 milliard de francs, le premier semestre 1993 par une autre d’un milliard ; interrogé sur la reprise, Jean-Yves Haberer répond qu’elle viendra. Elle ne vient pas à temps. Il est écarté en novembre 1993 et remplacé par Jean Peyrelevade, qui exige un audit et le soutien entier de l’État.
MGM, ou le cinéma comme créance
Le dossier le plus spectaculaire est hollywoodien. La filiale néerlandaise du Lyonnais finance le rachat du studio Metro-Goldwyn-Mayer par les hommes d’affaires italiens Giancarlo Parretti et Florio Fiorini ; Parretti obtient notamment un prêt de 500 millions de dollars, accordé, selon The Irish Times, sans garanties effectives. MGM s’effondre et la banque en prend le contrôle. La Cour des comptes chiffre les participations et créances du groupe dans l’audiovisuel, MGM en tête, à près de 15 milliards de francs ; le cinéma représentera 16 % des actifs logés au CDR.
Comment l’État a-t-il sauvé le Crédit lyonnais ?
L’État a sauvé le Crédit lyonnais en lui retirant ses mauvais actifs pour les loger dans une structure de défaisance, financée par la banque elle-même mais garantie par lui. Le premier plan, en 1994, isole environ 43 milliards de francs d’actifs compromis dans une première structure, sous garantie de l’État plafonnée à 12,3 milliards. Il ne suffit pas : l’exercice 1994 se solde par 12,1 milliards de pertes.
Le second plan, conclu le 17 mars 1995 et signé le 5 avril, crée le Consortium de réalisation (CDR). La banque lui cède environ 190 milliards de francs d’actifs, dont 135 milliards nets du passif repris ; 123 milliards seront effectivement transférés fin 1995, selon la Cour des comptes. Pour financer cette reprise, le Crédit lyonnais prête 145 milliards de francs à un établissement public créé par la loi du 28 novembre 1995, l’EPFR, dont l’État garantit les dettes sans limite. Le 26 juillet 1995, la Commission européenne approuve le plan sous conditions, en évaluant les aides à 45 milliards de francs.
Il en faudra d’autres. En mai 1996, le siège parisien de la banque brûle ; la même année, l’État doit apporter près de 4 milliards de francs d’aide d’urgence, autorisée provisoirement par Bruxelles le 25 septembre. Un troisième plan suit en juillet 1997. Le 20 mai 1998, la Commission rend sa décision finale : elle exige des cessions et la privatisation de la banque, réalisée en juillet 1999. Le Crédit lyonnais appartient aujourd’hui au groupe Crédit agricole, sous le nom de LCL.
Combien le sauvetage du Crédit lyonnais a-t-il coûté au contribuable ?
Le sauvetage du Crédit lyonnais a coûté au contribuable environ 14,4 milliards d’euros, selon l’estimation du coût de la défaisance avancée en 2006 par le député Charles de Courson, soit plus de 16 milliards en tenant compte de l’inflation. À la fin de 2005, les pertes finales attendues du seul CDR atteignaient 10,41 milliards d’euros. Le CDR, qui avait hérité de 28,4 milliards d’euros d’actifs et de 2 600 dossiers contentieux, a fermé le 1er janvier 2007, ses derniers dossiers passant à la Caisse des dépôts.
La dette, elle, a couru plus longtemps. L’EPFR a remboursé son emprunt jusqu’en 2014, l’État lui versant des dotations ; en novembre 2013, le gouvernement annonce un emprunt de 4,5 milliards d’euros sur les marchés pour solder par anticipation la dernière échéance, due avant la fin de 2014. La Cour des comptes avait jugé dès 2000 le plan de 1995 « très déséquilibré », critiqué des honoraires mal maîtrisés, près de 2,4 milliards de francs de 1996 à 1999, et des arbitrages rendus au profit de la banque, au détriment de la défaisance, à l’approche de la privatisation.
L’objection sérieuse mérite d’être dite. L’État invoquait un risque de crise systémique : laisser tomber une banque de 1 753 milliards de francs de bilan et de près de 600 milliards de dépôts aurait pu coûter davantage. C’est l’argument du « trop gros pour faire faillite », que la Cour cite sans le trancher. L’autre versant est l’aléa moral : la certitude d’être sauvé est précisément ce qui avait permis de prendre ces risques.
Quelle est la chronologie de l’affaire du Crédit lyonnais ?
| Date | Événement |
|---|---|
| 1988 | Jean-Yves Haberer prend la présidence du Crédit lyonnais |
| Fin 1991 – décembre 1992 | Altus Finance rachète le portefeuille d’obligations de l’assureur Executive Life, puis le cède à Artémis |
| 1992 | Première perte annuelle : 1,8 milliard de francs |
| Novembre 1993 | Haberer écarté, remplacé par Jean Peyrelevade |
| 1994 | Premier plan de sauvetage ; perte de 12,1 milliards de francs sur l’exercice |
| 17 mars – 5 avril 1995 | Second plan : création du Consortium de réalisation |
| 26 juillet 1995 | Approbation conditionnelle de la Commission européenne |
| 28 novembre 1995 | Loi créant l’EPFR |
| Mai 1996 | Incendie du siège parisien |
| 20 mai 1998 | Décision finale de Bruxelles, qui impose la privatisation |
| Février 1999 | Ouverture des procédures américaines dans l’affaire Executive Life |
| Juillet 1999 | Privatisation du Crédit lyonnais |
| Fin janvier 2004 | Homologation de la transaction pénale américaine sur Executive Life |
| 1er janvier 2007 | Fermeture du CDR ; dossiers résiduels confiés à la Caisse des dépôts |
| 2008-2016 | Arbitrage Adidas favorable à Bernard Tapie, annulé pour fraude en 2015, annulation confirmée en 2016 |
Quelles suites judiciaires l’affaire du Crédit lyonnais a-t-elle eues ?
L’affaire du Crédit lyonnais a eu deux grandes suites judiciaires, l’une aux États-Unis avec Executive Life, l’autre en France avec Bernard Tapie et Adidas. La première commence fin 1991, quand Altus Finance, filiale du Lyonnais, rachète le portefeuille d’obligations de l’assureur américain Executive Life, en faillite ; en décembre 1992, le portefeuille passe à Artémis, qui prend en 1994-1995 le contrôle de l’assureur lui-même. Aux États-Unis, des procédures pénale, civile et réglementaire s’ouvrent en février 1999.
Elles se terminent par une transaction. Selon le rapport parlementaire de François Goulard, les parties françaises paient 770 millions de dollars, dont 475 millions à la charge de l’État : 100 millions d’amende infligée par la Réserve fédérale au Crédit lyonnais et 375 millions d’avance sur le volet civil. Un juge fédéral homologue l’accord pénal fin janvier 2004. L’État a ainsi payé, plus de dix ans après, pour une opération lancée par une banque publique à l’époque où elle se croyait sans limite.
La seconde suite naît de la SDBO. Bernard Tapie avait acheté Adidas en juillet 1990 pour 1,6 milliard de francs entièrement empruntés à un pool mené par cette filiale ; fin 1993, ses engagements auprès d’elle atteignent 1,5 milliard de francs. En février 1993, le Crédit lyonnais revend Adidas pour 2,085 milliards de francs. Placé en liquidation judiciaire le 14 décembre 1995, Tapie s’estime floué par la banque. Le litige, hérité par le CDR, aboutit en 2008 à un arbitrage lui accordant 403 millions d’euros, intérêts compris. La justice l’annule pour fraude en 2015, décision confirmée par la Cour de cassation en 2016. Les volets pénaux de cet arbitrage forment une affaire à part entière.
Quelles leçons un investisseur peut-il tirer de l’affaire du Crédit lyonnais ?
La croissance du bilan n’est pas la croissance du profit. Le Crédit lyonnais est devenu la septième banque du monde au moment même où il préparait ses pertes. Une entreprise qui grandit plus vite que ses concurrentes en prêtant là où elles hésitent n’a pas trouvé un secret ; elle a pris un risque que les autres ont décliné.
La garantie implicite change les comportements. Un établissement qui sait que l’État le sauvera n’a pas les mêmes freins qu’un autre. Ce qui vaut pour une banque publique vaut pour toute institution « trop grosse pour faire faillite », et pour tout investisseur qui achète ses titres en comptant sur le sauvetage.
Les filiales lointaines sont là où se cachent les pertes. CLBN aux Pays-Bas, Altus, la SDBO : le siège ne voyait pas ce que faisaient ses satellites. Dans un rapport annuel, les participations mal consolidées méritent plus d’attention que le chiffre d’affaires.
Le contribuable paie lentement. Les pertes datent de 1992 à 1994 ; la dernière échéance de la dette tombait fin 2014. Un sauvetage public ne fait pas disparaître une perte, il l’étale.
Questions fréquentes sur l’affaire du Crédit lyonnais
Combien le Crédit lyonnais a-t-il coûté aux contribuables ?
Environ 14,4 milliards d’euros pour la défaisance, selon l’estimation avancée en 2006 par le député Charles de Courson, soit plus de 16 milliards en euros constants. La dernière échéance de la dette de l’EPFR, 4,5 milliards d’euros, était due avant la fin de 2014.
Qu’est-ce que le CDR du Crédit lyonnais ?
Le Consortium de réalisation, structure de défaisance créée en 1995 pour vendre les mauvais actifs du Crédit lyonnais, soit 28,4 milliards d’euros d’actifs. Il a fermé le 1er janvier 2007.
Qui était Jean-Yves Haberer ?
Un ancien directeur du Trésor, président du Crédit lyonnais de 1988 à novembre 1993. Sa stratégie d’expansion a fait de la banque la septième du monde, avant les pertes qui ont conduit à son éviction.
Quel est le lien entre le Crédit lyonnais et Bernard Tapie ?
La SDBO, filiale du Crédit lyonnais, avait financé le rachat d’Adidas par Bernard Tapie en 1990, puis la banque a revendu Adidas en 1993. Le litige a abouti en 2008 à un arbitrage de 403 millions d’euros, annulé pour fraude en 2015.
Qu’est-ce que l’affaire Executive Life ?
Le rachat, fin 1991, du portefeuille d’obligations de l’assureur américain Executive Life par Altus Finance, filiale du Crédit lyonnais, puis de l’assureur lui-même par Artémis. Il s’est soldé par une transaction de 770 millions de dollars, dont 475 millions à la charge de l’État.
Le Crédit lyonnais existe-t-il encore ?
Oui, sous le nom de LCL, au sein du groupe Crédit agricole. La banque avait été privatisée en juillet 1999, comme l’exigeait la Commission européenne.
Sources de référence utilisées
5
- Cour des comptes, L’intervention de l’État dans la crise du secteur financier, rapport au président de la République, novembre 2000.
- François Goulard, Rapport n° 1463 sur les propositions de résolution relatives au CDR et à l’affaire Executive Life, Assemblée nationale, commission des Finances, 26 février 2004.
- Andy Pollak, « A bank that burned with ambition », The Irish Times, 13 mai 1996.
- « Contentieux : le CDR prépare sa fin », Acteurs publics, 21 juin 2006.
- « Banque : le lion blessé », Journal de l’année, Larousse, édition 1995.
Pour aller plus loin
- Privatisation : définition, histoire et bilan des grandes ventes d’État, la vague dans laquelle s’inscrit la vente imposée du Lyonnais en 1999.
- Qu’est-ce qu’un actif toxique : définition et risques, ce que l’on met dans une structure de défaisance, et pourquoi on l’isole de la banque.
- Histoire d’Adidas : de la buanderie d’Herzogenaurach aux trois bandes mondiales, l’épisode Tapie vu du côté de la marque, de 1990 à 1993.
- Analyse SWOT du Crédit Agricole : forces, faiblesses, opportunités et menaces, le groupe auquel appartient aujourd’hui LCL, héritier du Crédit lyonnais.
- L’affaire BCCI (1991), au même moment, une autre banque dont personne ne voyait l’ensemble des filiales.
- L’affaire Elf (1994-2003), l’autre grand dossier français de la décennie où l’État actionnaire découvre ce que faisaient ses entreprises.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École