
LTCM : le fonds des prix Nobel, son levier et le sauvetage de 1998
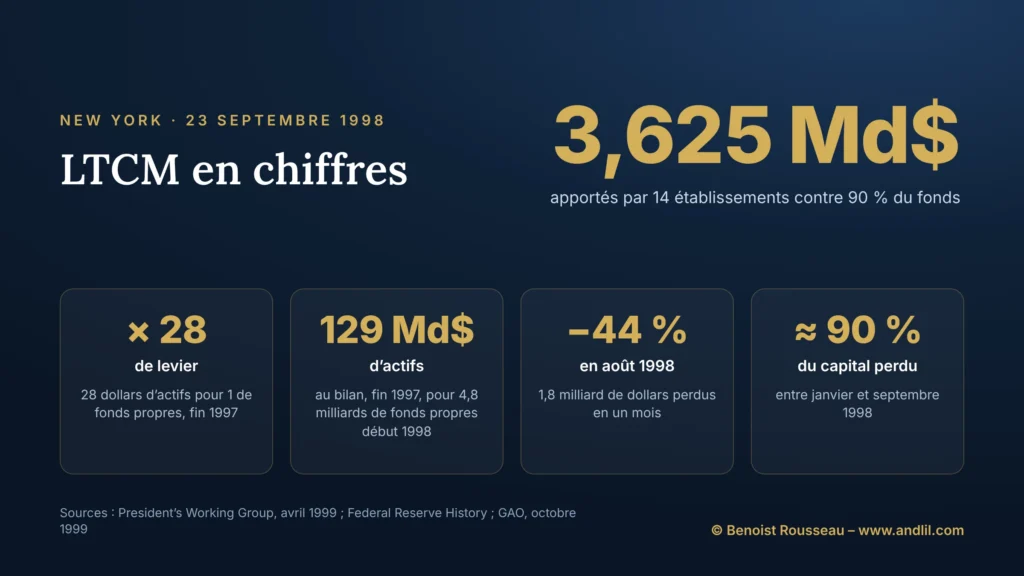

Fin août 1998, un fonds spéculatif doté de 4,8 milliards de dollars de fonds propres en début d’année porte plus de 125 milliards de dollars d’actifs à son bilan, et des contrats dérivés dont le montant notionnel dépasse 1 000 milliards. Quatre semaines plus tard, il ne lui reste qu’environ 600 millions de dollars, et la Réserve fédérale de New York réunit dans ses locaux les patrons de Wall Street pour décider de son sort.
Long-Term Capital Management n’a pas fait faillite, et n’a pas coûté un dollar au contribuable. C’est précisément ce qui en fait un cas d’école : le fonds le plus sophistiqué de son temps, conseillé par les inventeurs de la finance moderne, a démontré qu’un modèle juste en moyenne peut être mortel au pire moment, et que les banques qui le finançaient ignoraient l’ampleur de ce qu’elles avaient construit ensemble.
Qu’est-ce que LTCM ?
LTCM (Long-Term Capital Management) est la société de gestion américaine, fondée début 1994 par l’ancien vice-président de Salomon Brothers John Meriwether, qui pilotait le hedge fund Long-Term Capital Portfolio, immatriculé aux îles Caïmans ; ce fonds pratiquait l’arbitrage de convergence avec un très fort effet de levier et a frôlé l’effondrement en septembre 1998, avant d’être recapitalisé par quatorze banques à l’initiative de la Réserve fédérale de New York.
LTCM en résumé
LTCM est un fonds spéculatif lancé en février 1994 dans le Connecticut par John Meriwether, avec parmi ses associés Myron Scholes et Robert Merton, prix Nobel d’économie en 1997. Il gagne 43 % en 1995 et 41 % en 1996 en pariant sur le rapprochement de prix de titres voisins, avec un levier de 28 pour 1 fin 1997. Après le défaut russe du 17 août 1998, tous ses écarts s’élargissent en même temps : il perd 1,8 milliard de dollars en août, près de 90 % de son capital sur l’année. Le 23 septembre 1998, quatorze établissements réunis par la Fed de New York apportent 3,625 milliards de dollars contre 90 % du fonds.
Quels sont les chiffres clés de LTCM ?
| Indicateur | Valeur |
|---|---|
| Capital de départ, février 1994 | 1,25 milliard de dollars, dont 100 millions apportés par les associés |
| Rendements nets annuels | 20 % en 1994, 43 % en 1995, 41 % en 1996, 17 % en 1997 |
| Capital restitué aux investisseurs fin 1997 | environ 2,7 milliards de dollars ; fonds propres ramenés à 4,8 milliards |
| Levier de bilan | 28 pour 1 fin 1997 ; plus de 25 pour 1 au 31 août 1998 |
| Dérivés de gré à gré, montant notionnel | 1 300 milliards de dollars fin 1997 |
| Perte d’août 1998 | 1,8 milliard de dollars, soit 44 % ; capital ramené à 2,3 milliards |
| Perte sur l’année 1998, à la recapitalisation | près de 90 % du capital |
| Recapitalisation du 23 septembre 1998 | 3,625 milliards de dollars par 14 établissements, contre 90 % du fonds |
Comment fonctionnait le modèle de LTCM ?
Le modèle de LTCM consistait à acheter un titre jugé bon marché et à vendre à découvert un titre voisin jugé cher, puis à attendre que l’écart de prix entre les deux se referme. Le rapport officiel de 1999 parle de « convergence trades », complétés par de la couverture dynamique d’options. Le gain ne dépend pas de la direction du marché, seulement du rapprochement des deux prix ; l’exemple d’école des emprunts du Trésor américain est détaillé dans notre biographie de John Meriwether.
Ces écarts se mesurent en centièmes de point. Pour qu’ils rapportent, il faut les appliquer à des montants énormes, empruntés. Environ 80 % des positions de bilan du fonds portaient sur des emprunts d’État du G7, financés par des pensions livrées ; s’y ajoutaient des titres hypothécaires, des obligations d’entreprises et de pays émergents, des actions, des contrats à terme sur une douzaine de Bourses, et des swaps et options avec plusieurs dizaines de contreparties. Le fonds comptait plus de 60 000 opérations, dont plus de 50 milliards de dollars de positions acheteuses et autant de positions vendeuses.
La sécurité reposait sur deux hypothèses : des paris sur des marchés sans lien apparent ne perdraient pas tous en même temps, et un écart anormal finirait par se refermer, à condition de pouvoir attendre. Les modèles de risque, estimés sur des années calmes, chiffraient la perte probable d’une mauvaise journée ; ils ne disaient rien de ce qui arrive quand tout le monde veut sortir le même jour.
Le prestige faisait le reste : Robert Merton et Myron Scholes, associés du fonds, reçoivent en octobre 1997 le prix Nobel d’économie « pour une nouvelle méthode de détermination de la valeur des dérivés », celle qui prolonge le modèle de Black et Scholes. Les banques lui prêtent largement et se contentent, en retour, d’informations peu détaillées sur ses risques.
Pourquoi LTCM a-t-il augmenté son levier en 1997 ?
LTCM a augmenté son levier fin 1997 en rendant environ 2,7 milliards de dollars à ses investisseurs extérieurs sans réduire ses positions : ses fonds propres ont baissé d’environ 36 %, à 4,8 milliards, pour un bilan inchangé. Le rapport du groupe de travail présidentiel le dit sans détour : les gérants ont choisi d’accroître le levier en réduisant le capital plutôt qu’en augmentant les positions.
La raison tenait au succès lui-même. Les rendements de 43 % et 41 % avaient attiré des concurrents, et les écarts que le fonds exploitait se resserraient. Alan Greenspan l’a résumé devant le Congrès le 1er octobre 1998 : pour compenser la raréfaction des occasions, LTCM est allé chercher plus loin le rendement, avec plus de levier et plus de risque. Le fonds s’est aussi aventuré hors de son terrain d’origine, notamment sur les marchés d’actions. Fin 1997, son bilan atteignait 129 milliards de dollars, pour un levier de 28 pour 1 ; en 1998, il représentait près de quatre fois celui du fonds spéculatif suivant.
Comment LTCM a-t-il perdu 90 % de son capital en 1998 ?
LTCM a perdu près de 90 % de son capital entre janvier et septembre 1998, selon le GAO, dont 1,8 milliard de dollars au seul mois d’août. Fin juillet, le fonds disposait encore de 4,1 milliards de dollars, en baisse d’environ 15 % depuis janvier. Le 17 août, la Russie dévalue le rouble et suspend le paiement de sa dette, épisode raconté dans notre page sur la crise russe de 1998.
Ce qui suit est une fuite vers la qualité. Les investisseurs vendent ce qui est risqué ou peu liquide et achètent ce qui est sûr et liquide ; les primes de risque et de liquidité s’envolent. Or LTCM était, sur des dizaines de marchés, acheteur du moins liquide et vendeur du plus liquide. Le rapport de 1999 constate que des marchés censés être faiblement corrélés ont bougé ensemble, et que des portefeuilles mondiaux comme celui de LTCM étaient moins diversifiés qu’on ne le croyait. La liquidité, elle, a disparu au moment précis où il fallait réduire les positions.
Le 2 septembre, les associés écrivent à leurs investisseurs : le fonds a perdu 52 % depuis le début de l’année et cherche des capitaux. La lettre est connue et commentée en quelques jours. Désormais, tout Wall Street sait que le fonds est en difficulté, et ses conditions de crédit, jusque-là souples, se durcissent. Au 21 septembre, Bear Stearns, son courtier principal, exige des garanties supplémentaires, et les autres contreparties appliquent aux évaluations quotidiennes des prix de liquidation. Selon le rapport de 1999, un défaut devenait possible dès le mercredi 23 septembre.
Comment s’est déroulé le sauvetage de LTCM par la Fed de New York ?
Le sauvetage de LTCM s’est conclu le soir du 23 septembre 1998 : quatorze banques et maisons de titres ont accepté d’investir ensemble 3,625 milliards de dollars dans le fonds, contre 90 % de son capital et son contrôle opérationnel. Les associés et les investisseurs d’origine voyaient leur part réduite à 10 %. La Fed de New York a prêté ses locaux et poussé à une solution ; elle n’a mis aucun argent sur la table.
| Date | Événement |
|---|---|
| Février 1994 | Début des opérations, avec 1,25 milliard de dollars |
| Octobre 1997 | Prix Nobel d’économie pour Robert Merton et Myron Scholes, associés du fonds |
| Fin 1997 | Restitution d’environ 2,7 milliards de dollars aux investisseurs ; fonds propres de 4,8 milliards |
| 17 août 1998 | Dévaluation du rouble et moratoire russe |
| Août 1998 | Perte de 1,8 milliard de dollars, soit 44 % ; capital ramené à 2,3 milliards |
| 2 septembre 1998 | Lettre aux investisseurs : −52 % depuis janvier, recherche de capitaux |
| 22 septembre 1998 | Réunion à la Fed de New York avec Goldman Sachs, Merrill Lynch et J.P. Morgan, puis UBS ; le soir, treize établissements |
| 23 septembre 1998 | Offre d’un groupe mené par Warren Buffett, non acceptée à 12 h 30 ; accord de 14 établissements pour 3,625 milliards de dollars |
| 28 septembre 1998 | Versement des fonds, environ 90 % de la valeur liquidative du jour |
| 29 septembre, 15 octobre et 17 novembre 1998 | Trois baisses de 0,25 point du taux directeur de la Fed, ramené à 4,75 % |
| Avril 1999 | Rapport du groupe de travail présidentiel sur les marchés financiers |
| Fin 1999 | Le consortium a récupéré la totalité de son investissement |
Le récit de William McDonough, président de la Fed de New York, devant le Congrès le 1er octobre 1998, a la précision d’un procès-verbal. Le mardi 22 septembre au matin, son collaborateur Peter Fisher réunit Goldman Sachs, Merrill Lynch et J.P. Morgan, rejoints par UBS. Des trois pistes étudiées, seule celle d’un consortium paraît praticable. À 20 h 30, treize établissements se retrouvent à la Fed.
Le mercredi 23, peu avant la réunion de 10 heures, une offre concurrente arrive : un groupe d’investisseurs mené par Warren Buffett propose de racheter les associés pour 250 millions de dollars et d’apporter 3,75 milliards au fonds. La réponse est attendue pour 12 h 30 ; l’offre n’est pas acceptée, en raison, selon les comptes rendus, de difficultés juridiques. Les discussions reprennent à 13 heures et durent cinq heures. Onze établissements apportent chacun 300 millions de dollars, trois autres des montants plus faibles ; deux refusent de participer. Au moment du sauvetage, les fonds propres de LTCM ne dépassaient plus 600 millions de dollars environ, et UBS passait en pertes toute son exposition, 678,5 millions de dollars, selon le Wall Street Journal.
Le sauvetage de LTCM était-il un renflouement public ?
Non : le sauvetage de LTCM a été financé exclusivement par ses créanciers et contreparties privés. William McDonough l’a affirmé devant les élus : « Not one penny of public money was spent or committed », pas un centime d’argent public n’a été dépensé ni engagé. Le GAO estimait qu’en cas de faillite, ses dix-sept principales contreparties auraient pu perdre ensemble 3 à 5 milliards de dollars, jusqu’à 500 millions chacune, sans compter l’effet d’une liquidation simultanée de centaines de milliards de dollars de positions sur des marchés déjà fragiles.
L’objection, pourtant, est sérieuse, et Alan Greenspan l’a lui-même formulée le 1er octobre 1998 : toute intervention publique qui adoucit les pertes privées, même indirectement, pose la question de l’aléa moral. La Fed n’a pas payé, mais elle a convoqué, rassuré et mis son autorité dans la balance pour un acteur qu’elle ne supervisait pas. Dans les semaines suivantes, elle baisse trois fois son taux directeur. Beaucoup y ont vu la confirmation qu’au-delà d’une certaine taille, un fonds ne serait pas laissé tomber ; la thèse a été discutée, elle n’a jamais été tranchée.
Qu’est-il advenu de LTCM après le sauvetage ?
Après le sauvetage, LTCM a été géré sous le contrôle du consortium, qui a vendu l’essentiel des positions et récupéré la totalité de ses 3,6 milliards de dollars d’investissement avant la fin de 1999, selon Federal Reserve History. Dénoué sans précipitation, le portefeuille a donc fini par rendre l’argent apporté en pleine panique. Les associés n’étaient plus là pour en profiter : leur part et celle des investisseurs d’origine avaient été ramenées à 10 % au plus mauvais moment.
En avril 1999, le groupe de travail présidentiel réunissant le Trésor, la Fed, la SEC et la CFTC conclut que la question principale est le levier excessif, et recommande plus de transparence, une meilleure gestion du risque de contrepartie par les banques et des exigences de fonds propres plus sensibles au risque. En octobre 1999, le GAO reproche aux régulateurs de ne pas regarder le risque systémique au-delà de leurs secteurs ; il ne verra sa recommandation satisfaite qu’avec la création, par la loi Dodd-Frank de 2010, du Conseil de surveillance de la stabilité financière.
Quelles leçons un trader peut-il tirer de LTCM ?
Avoir raison à terme ne sert à rien si l’on ne tient pas jusqu’au terme. Le consortium a récupéré sa mise en dénouant les positions de LTCM une fois le calme revenu. Le levier de 25 pour 1 a transformé, pour ceux qui les avaient construites, une perte latente en perte définitive. Une position que vous ne pouvez pas financer pendant la tempête n’est pas une position, c’est un pari sur le calme.
Les corrélations montent quand vous en avez besoin qu’elles baissent. Les dizaines de paris du fonds semblaient indépendants. Ils avaient un point commun que les tableurs ne montraient pas : tous gagnaient quand la liquidité était abondante et perdaient quand elle s’évaporait.
Ce que j’en dis sur le forum
« Le levier tue »
Benoist Rousseau sur le forum, le 12 septembre 2020, dans une discussion consacrée au courtier Interactive Brokers
Quand vous êtes le marché, vous ne pouvez pas en sortir. Certaines positions de LTCM dépassaient 5 % des positions ouvertes d’un contrat à terme, parfois plus de 10 %. Vendre, c’est alors faire baisser soi-même le prix de tout ce qu’il vous reste, et payer chaque appel de marge sur ce prix-là.
Votre crédit dépend de ce que les autres savent de vous. Dès que la difficulté du fonds a été connue, ses conditions de financement se sont durcies et chaque évaluation quotidienne est devenue une négociation. Le levier est un prêt, et un prêteur inquiet le reprend au moment exact où vous en avez besoin.
Questions fréquentes sur LTCM
Pourquoi LTCM s’est-il effondré ?
Parce que ses paris de convergence, financés avec un levier de plus de 25 pour 1, ont tous perdu en même temps après le défaut russe du 17 août 1998. Les investisseurs ont fui vers les titres sûrs et liquides, à l’inverse exact de ses positions, et la liquidité a disparu quand il fallait réduire.
Combien LTCM a-t-il perdu en 1998 ?
Près de 90 % de son capital entre janvier et septembre 1998, dont 1,8 milliard de dollars en août. Ses fonds propres sont passés de 4,8 milliards de dollars au 1er janvier à environ 600 millions au moment du sauvetage.
Quel était l’effet de levier de LTCM ?
28 pour 1 fin 1997 en termes de bilan, avec 129 milliards de dollars d’actifs, et plus de 25 pour 1 fin août 1998. Ses dérivés de gré à gré représentaient 1 300 milliards de dollars de montant notionnel fin 1997.
Qui a sauvé LTCM ?
Quatorze banques et maisons de titres, réunies par la Fed de New York, ont apporté 3,625 milliards de dollars le 23 septembre 1998, contre 90 % du fonds. Onze ont versé 300 millions chacune, trois des montants plus faibles ; deux établissements sollicités ont refusé.
La Fed a-t-elle renfloué LTCM avec de l’argent public ?
Non. La Fed de New York a organisé les discussions, mais aucun argent public n’a été dépensé ni promis. Elle a en revanche baissé trois fois ses taux à l’automne 1998, ce qui nourrit le débat sur l’aléa moral.
Les banques ont-elles perdu de l’argent en sauvant LTCM ?
Pas sur le sauvetage lui-même : le consortium a récupéré la totalité de ses 3,6 milliards de dollars avant la fin de 1999. Certaines banques avaient en revanche subi des pertes sur leurs expositions antérieures au fonds.
Sources de référence utilisées
5
- President’s Working Group on Financial Markets, Hedge Funds, Leverage, and the Lessons of Long-Term Capital Management, avril 1999.
- William J. McDonough, « Statement before the Committee on Banking and Financial Services, U.S. House of Representatives », Federal Reserve Bank of New York, 1er octobre 1998.
- Alan Greenspan, « Private-sector refinancing of the large hedge fund, Long-Term Capital Management », témoignage devant la Chambre des représentants, 1er octobre 1998.
- Michael Fleming et Weiling Liu, « Near Failure of Long-Term Capital Management », Federal Reserve History, 2013.
- U.S. General Accounting Office, « Long-Term Capital Management : Regulators Need to Focus Greater Attention on Systemic Risk », GAO/GGD-00-3, octobre 1999.
Pour aller plus loin
- La Baleine de Londres, quand le portefeuille trop gros pour son marché est celui d’une banque, JPMorgan, en 2012.
- Warren Buffett : biographie, méthode et lettres de l’investisseur d’Omaha, l’investisseur dont l’offre de rachat de LTCM a expiré à 12 h 30, le 23 septembre 1998.
Titulaire d'une maîtrise d'histoire de Paris IV-Sorbonne, Benoist Rousseau a été historien d'entreprise pour un groupe du CAC 40, puis professeur certifié d'histoire-géographie. Trader depuis 1994 et membre du CME et du CBOT, il lit aussi l'histoire à travers ses ressorts économiques. Il analyse les flux des grands marchés dans son école de trading avec sa formation trading indices. Dans la rubrique Histoire économique, démographie et migrations, il étudie comment naissent et déclinent les puissances économiques, dans la lignée de Braudel.
Découvrir mon parcours
La formation complète Gratuit
Le trading commence par les bons outils.
- La formation complète à la plateforme
- Mes Graphiques & Espaces de travail : accès exclusif à mes indicateurs, modèles et réglages personnalisés
- Configuration guidée, pas à pas
Quand vous serez prêt Pour aller plus loin
Formations, séminaires, webinaire et coaching privé. Je vous accompagne personnellement.
Découvrir l’École